팔란티어 실적 발표, 다음 발표일은 8월 3일, 85% 성장 이후 시장이 보고 있는 것
2026년 7월 21일 업데이트
팔란티어의 다음 실적(2분기)은 2026년 8월 3일 미국 장 마감 후 발표된다. 1분기엔 매출이 85% 늘며 예상을 넘었지만 PER 140배대 밸류에이션과 연초 대비 28% 하락한 주가가 여전히 시장의 의구심을 자극하고 있다.
팔란티어(Palantir Technologies, PLTR)의 다음 실적 발표는 2026년 8월 3일 월요일, 미국 정규장 마감 후다. 한국 시간으로는 8월 4일 화요일 새벽 5시 무렵 실적 자료가 공개되고, 오후 5시(미국 동부시간) 콘퍼런스콜은 한국 시간 새벽 6시에 시작한다. 2분기(4~6월) 실적을 다루는 이번 발표는, 지난 5월 1분기 실적에서 매출이 85% 늘고도 주가가 밀렸던 뒤끝을 이어받는 자리라는 점에서 투자자들의 관심이 크다.
팔란티어는 2026년 8월 3일 2분기 실적을 발표한다. 이미지 “Palantir 2022.jpg”의 제작자는 Rathfelder입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
팔란티어 테크놀로지스는 지난 월요일, 2026년 8월 3일 미국 장 마감 후에 2분기 실적을 발표하고 이어서 미국 동부시간 오후 5시에 웹캐스트와 주주 질의응답을 진행한다고 밝혔다. TipRanks 역시 발표 시점을 '장 마감 후(After Close)'로 확정 표기하고 있다.
알렉스 카프 CEO는 미국 사업이 2027년에도 다시 두 배로 성장할 것이라고 말했다. 이미지 “Alex Karp attends AI Summit 53302457013 cropped .jpg”의 제작자는 UK Government입니다. Wikimedia Commons 원본을 CC BY 2.0 조건으로 사용했으며 WebP로 변환했습니다.
1분기 실적, 숫자로 다시 보기
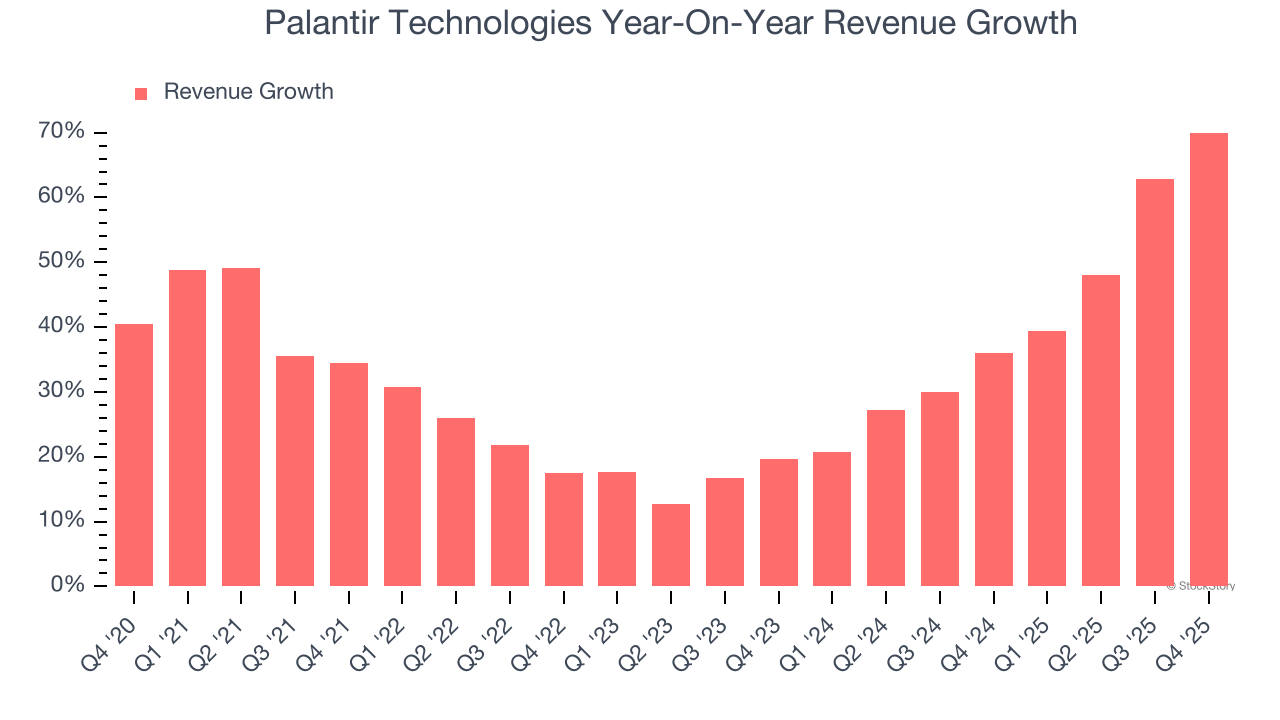
이번 발표를 이해하려면 먼저 지난 1분기(1~3월) 성적표를 봐야 한다. 1분기 매출은 16억 3,300만 달러로 전년 대비 85% 늘었고, 시장 예상치 15억 4,000만 달러를 웃돌았다. 조정 주당순이익은 0.33달러로 CNBC 집계 기준 예상치 0.28달러를 18% 상회했다.
성장을 이끈 건 역시 미국이었다. 미국 매출은 전년보다 104% 늘어난 12억 8,000만 달러였는데, 이 가운데 정부 계약은 84% 늘어난 6억 8,700만 달러, 국내 민간 기업向 매출은 133% 급증한 5억 9,500만 달러였다. 미국 민간 고객 수는 615곳으로 1년 전보다 42% 늘었다.
수익성도 나쁘지 않았다. 조정 영업이익은 9억 8,400만 달러로 영업이익률 60%를 기록했고, 조정 잉여현금흐름은 9억 2,500만 달러로 현금흐름 마진율 57%였다. 1분기 말 기준 현금 및 미국 국채 보유액은 80억 달러였고 부채는 없었다. 성장과 이익, 현금까지 세 박자가 한꺼번에 맞아떨어진 분기였다.
회사가 스스로 올려 잡은 눈높이
실적 발표에서 숫자만큼 중요한 건 다음 분기, 그리고 연간 가이던스다. 팔란티어는 이번에 목표치를 두 번 연속 상향했다.
1분기 발표 당시 회사는 연간 매출 전망을 76억 5,000만~76억 6,000만 달러로 높였는데, 이는 2월에 제시했던 71억 8,000만~72억 달러보다 훨씬 높은 수준이다. 미국 상업 부문 매출 가이던스도 32억 2,400만 달러 이상, 성장률 120% 이상으로 상향했다. 조정 영업이익 가이던스는 44억 4,000만~44억 5,200만 달러로, 조정 잉여현금흐름 가이던스는 42억~44억 달러로 각각 올려 잡았다.
2분기 자체 가이던스는 매출 17억 9,700만~18억 100만 달러, 조정 영업이익 10억 6,300만~10억 6,700만 달러다. 이 매출 가이던스는 CNBC 집계 기준 시장 컨센서스 16억 8,000만 달러를 이미 웃도는 수준이었다. 발표 시점 이후 애널리스트들도 눈높이를 계속 높였는데, 2분기 EPS 컨센서스는 최근 30일 사이 두 건이 상향 조정됐고 최근 90일 동안 하향 조정은 한 건도 없었다. 3개월 전 0.30달러였던 2분기 EPS 컨센서스는 현재 0.35달러 안팎(23명 애널리스트 집계)까지 올라와 있다.
카프 CEO의 자신감도 여전하다. 그는 CNBC와의 인터뷰에서 미국 사업(정부·민간 합산)이 2027년에도 다시 두 배로 성장할 것이라고 말했다. 이건 경영진의 전망일 뿐 확정된 숫자는 아니지만, 회사가 스스로 매 분기 가이던스를 올리고 있다는 사실 자체가 그 자신감을 뒷받침하는 근거이긴 하다.
그런데 왜 주가는 여전히 눌려 있나
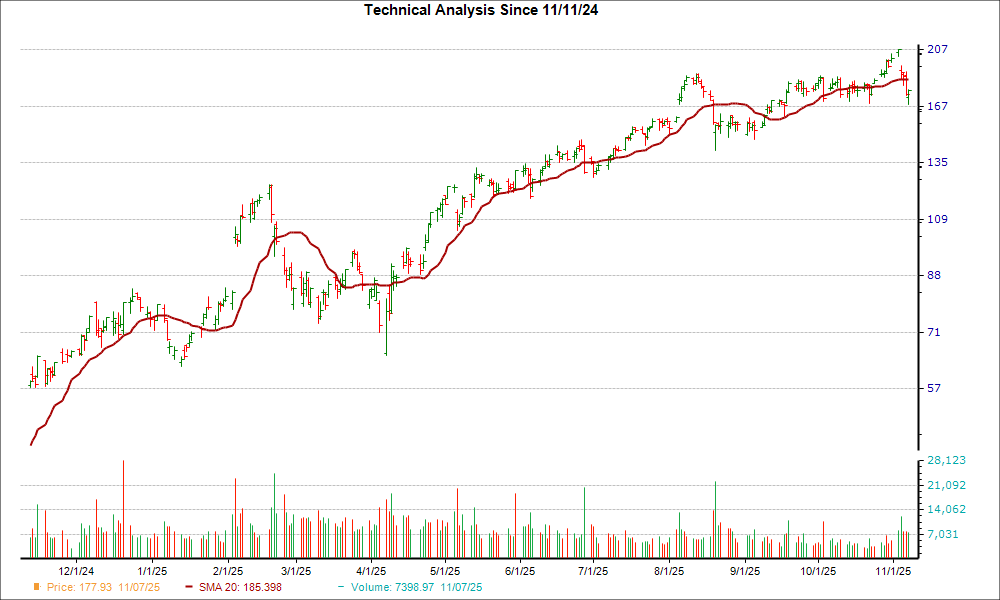
문제는 실적이 아니라 값이다. 지금 팔란티어 주가는 프리마켓 기준 133.50달러 근처로, 직전 정규장 종가 134.85달러 대비 소폭 밀린 상태다. 52주 최고가 207.52달러 대비로는 아직 35% 낮은 자리다.
강한 실적에도 팔란티어 주가는 2026년 들어 7월 중순 기준 약 28% 하락했고, 6월의 급락은 그동안의 상승분을 지우며 투자자들의 인내심을 시험했다. 현재 트레일링 주가수익비율(PER)은 약 142배, 매출 대비 주가(PS)는 62배 수준이다. 이익이 4배 가까이 늘었는데도 여전히 소프트웨어 업종 평균을 훌쩍 뛰어넘는 배수다. 시장이 "지금 성장 속도가 매출 규모가 훨씬 커진 뒤에도 유지될 수 있는가"라는 질문에 아직 확신을 못 갖고 있다는 뜻이다.
공매도 잔고도 눈에 띄게 늘었다. 6월 말 기준 팔란티어의 공매도 잔고는 8,726만 주로 한 달 전보다 26% 증가했고, 유통주식의 4.07%에 해당한다. 최근 며칠 일평균 거래량 중 공매도 비중도 50%대 중반을 유지하고 있어, 밸류에이션에 베팅하는 쪽과 성장 스토리에 베팅하는 쪽의 힘겨루기가 여전히 팽팽하다는 걸 보여준다.
이 글과 같은 주제
8월 3일, 이번엔 뭘 확인해야 하나
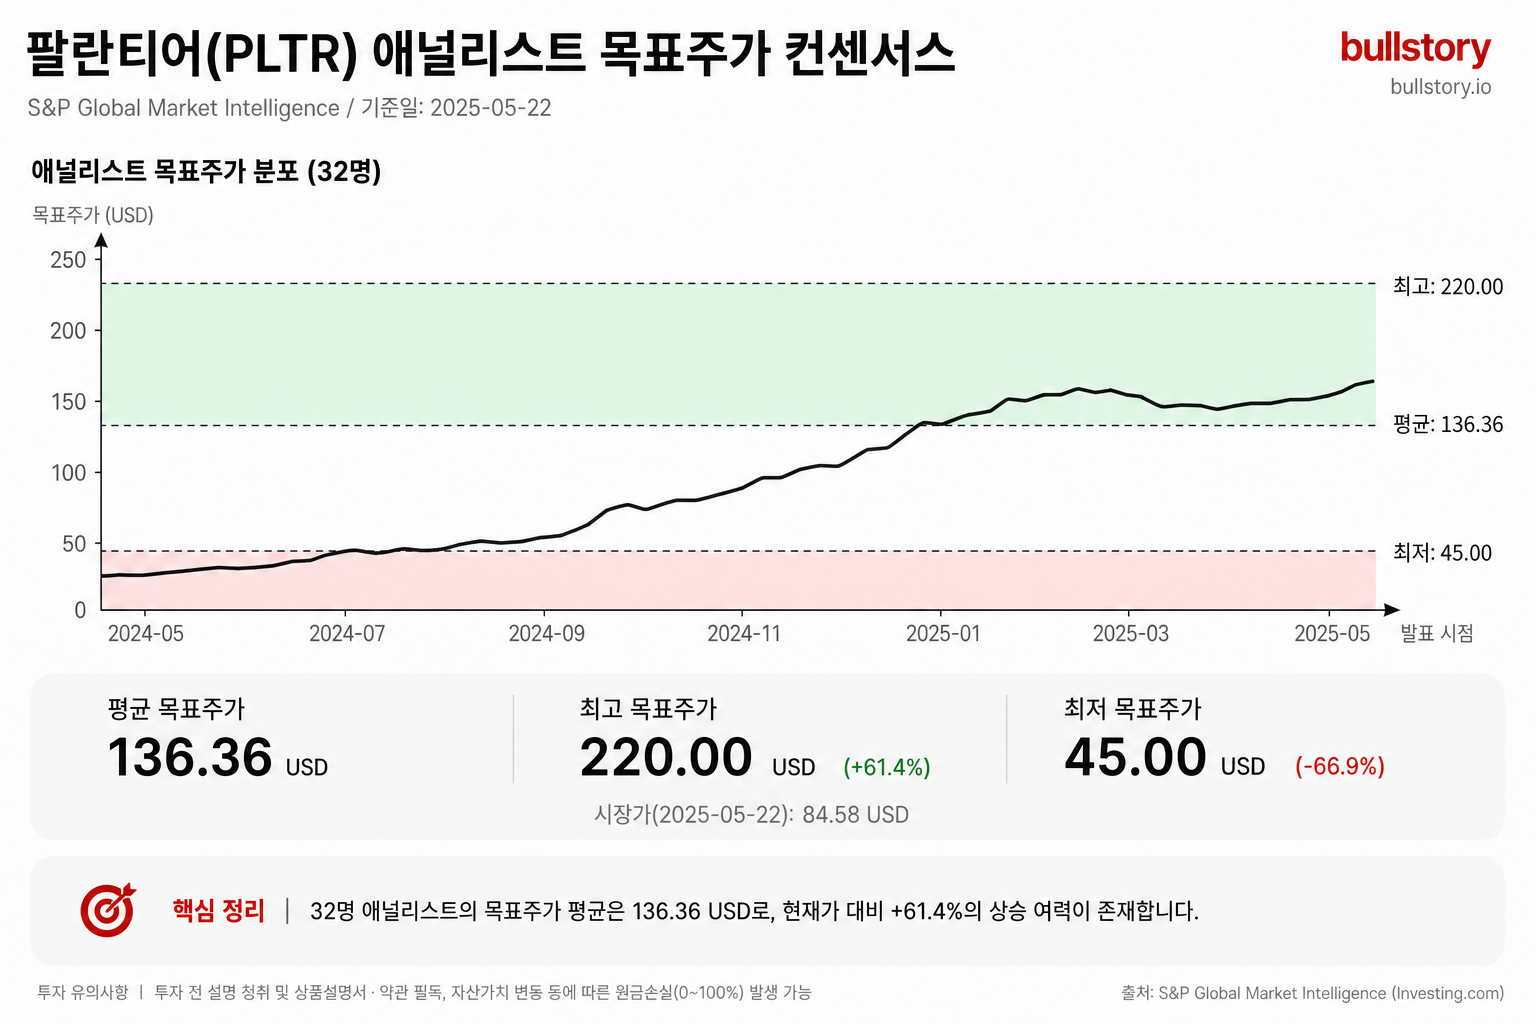
애널리스트들의 큰 그림은 여전히 우호적이다. 최근 6개월간 집계된 투자의견은 강력매수 12명, 매수 14명, 보유 11명, 매도 1명, 강력매도 1명으로 매수 우위가 뚜렷하고, 목표주가 평균은 182.71달러(최고 230달러, 최저 70달러)다. 최근에는 DA Davidson이 7월 2일 중립에서 매수로 상향(목표가 175달러)했고, Wolfe Research도 6월 16일 언더퍼폼에서 피어퍼폼으로 올렸다. 반면 RBC캐피탈은 5월 초부터 목표가 90달러의 언더퍼폼을 유지하고 있고, HSBC는 5월 1일 매수에서 보유로 낮추며 목표가를 205달러에서 151달러로 크게 깎았다. 밸류에이션을 둘러싼 월가 내부 시각차가 여전히 크다는 뜻이다.
8월 3일 발표에서 확인할 핵심은 세 가지다. 첫째, 미국 민간(상업) 매출이 133% 성장을 다음 분기에도 이어가는지다. 둘째, 회사가 제시한 2분기 가이던스(매출 17억 9,700만~18억 100만 달러)를 실제로 얼마나 넘어서는지다. 셋째, 3분기 이후 가이던스를 다시 상향하며 카프 CEO의 "2027년 재차 두 배 성장" 발언에 신뢰를 더할 근거를 내놓는지다.
좋은 실적이 다음 성장으로 이어질까요?
“팔란티어 실적 발표, 다음 발표일은 8월 3일, 85% 성장 이후 시장이 보고 있는 것”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기남은 리스크: 해외와 밸류에이션
낙관적인 숫자 사이에도 균열은 있다. 해외 민간 매출 성장률은 미국 상업 부문의 133%에 크게 못 미친다. 게다가 유럽에서는 주권 이슈로 인한 이탈 사례도 나왔다. 2026년 6월 프랑스 정부는 '전략적 의존성'을 없애기 위해 팔란티어에서 자국 기업 ChapsVision으로 전환하겠다고 발표했는데, 이는 스위스와 독일 당국의 앞선 거부 사례에 이어진 것이다. 미국 매출 비중이 커질수록 성장세는 가팔라지지만, 동시에 단일 시장 의존이라는 구조적 리스크도 함께 커진다.
밸류에이션 논쟁도 당분간 가라앉기 어렵다. PER 140배가 넘는 종목은 실적이 기대치를 벗어나는 순간 주가가 크게 흔들리기 쉽다. 반대로 매 분기 가이던스를 스스로 올려온 이력을 감안하면, 시장이 이미 반영한 성장을 실제로 초과 달성하는 흐름이 이어질지도 지켜볼 지점이다. 8월 3일 발표가 그 답의 다음 조각이 될 전망이다.
출처
- Palantir Technologies will report Q2 2026 results on August 3, with shares up 2.5% on the announcement
- Palantir Technologies Inc. - Form 8-K - FY2026
- Palantir Q1 2026 earnings: revenue surges 85%, guidance raised
- Palantir sets August 3 date for Q2 2026 earnings release
- Palantir tops estimates on 85% revenue growth, fastest expansion since market debut in 2020
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
팔란티어 실적 발표는 정확히 언제, 한국 시간으로 몇 시인가요?
2026년 8월 3일(월) 미국 장 마감 후 실적이 공개되고, 이어서 미국 동부시간 오후 5시에 웹캐스트가 진행된다. 이를 한국 시간으로 환산하면 실적 자료는 8월 4일 새벽 5시 무렵, 콘퍼런스콜은 새벽 6시경 시작된다.
팔란티어 2분기 실적 예상치는 얼마인가요?
회사 자체 가이던스는 매출 17억 9,700만~18억 100만 달러이며, 애널리스트 컨센서스 EPS는 0.35달러 안팎(23명 집계), 매출 컨센서스는 약 18억 1,000만 달러로 회사 가이던스 상단과 비슷한 수준에서 형성돼 있다.
1분기에 실적이 좋았는데 왜 주가가 부진했나요?
매출과 EPS 모두 시장 예상을 웃돌았지만, PER이 140배를 넘는 높은 밸류에이션과 7월 중순 기준 연초 대비 약 28% 하락한 주가 흐름이 겹치며 성장 속도가 매출 규모가 커진 뒤에도 지속될 수 있는지에 대한 의구심이 주가를 눌렀다.
팔란티어의 미국 매출 성장세는 앞으로도 이어질까요?
카프 CEO는 미국 정부·민간 합산 매출이 2027년에도 다시 두 배로 성장할 것이라고 언급했다. 이는 경영진의 전망이며, 회사가 매 분기 가이던스를 실제로 상향해온 이력이 이 전망의 신뢰도를 뒷받침하는 근거로 쓰인다.




































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.