Bullstory Research 3 de agosto de 2026
¿Conviene invertir en bienes raíces ahora? Desde comprobar las tasas de interés hasta los precios reales de transacción de Naver Real Estate
Puntos clave
2026año 7mes tasa base del Banco de Corea 2.5%. El nivel de DSR de estrés determina el límite real de préstamo. Opciones realistas según el capital inicial: 1menos de wones 3mil millones o más, considere una inversión gap o vivir en la propiedad.
El Banco de Corea mantuvo la tasa de política monetaria 2.5por ciento. Las tasas de los préstamos hipotecarios tampoco se mueven mucho. En este artículo, comprobamos cuánto puedes pedir prestado con tus ingresos actuales y repasamos métodos de inversión inmobiliaria adecuados al tamaño de tu capital inicial 4tipos. Sin este criterio, mirar primero los inmuebles puede hacer que el límite de tu préstamo sea insuficiente, que el contrato se enrede o que caigas en anuncios falsos.
Que la tasa de política esté detenida significa que el coste de pedir dinero prestado es similar al del año pasado. En la práctica, las tasas de los préstamos hipotecarios, con el margen bancario añadido, están en la franja alta de un solo dígito 3 a la 4franja baja de un solo dígito.
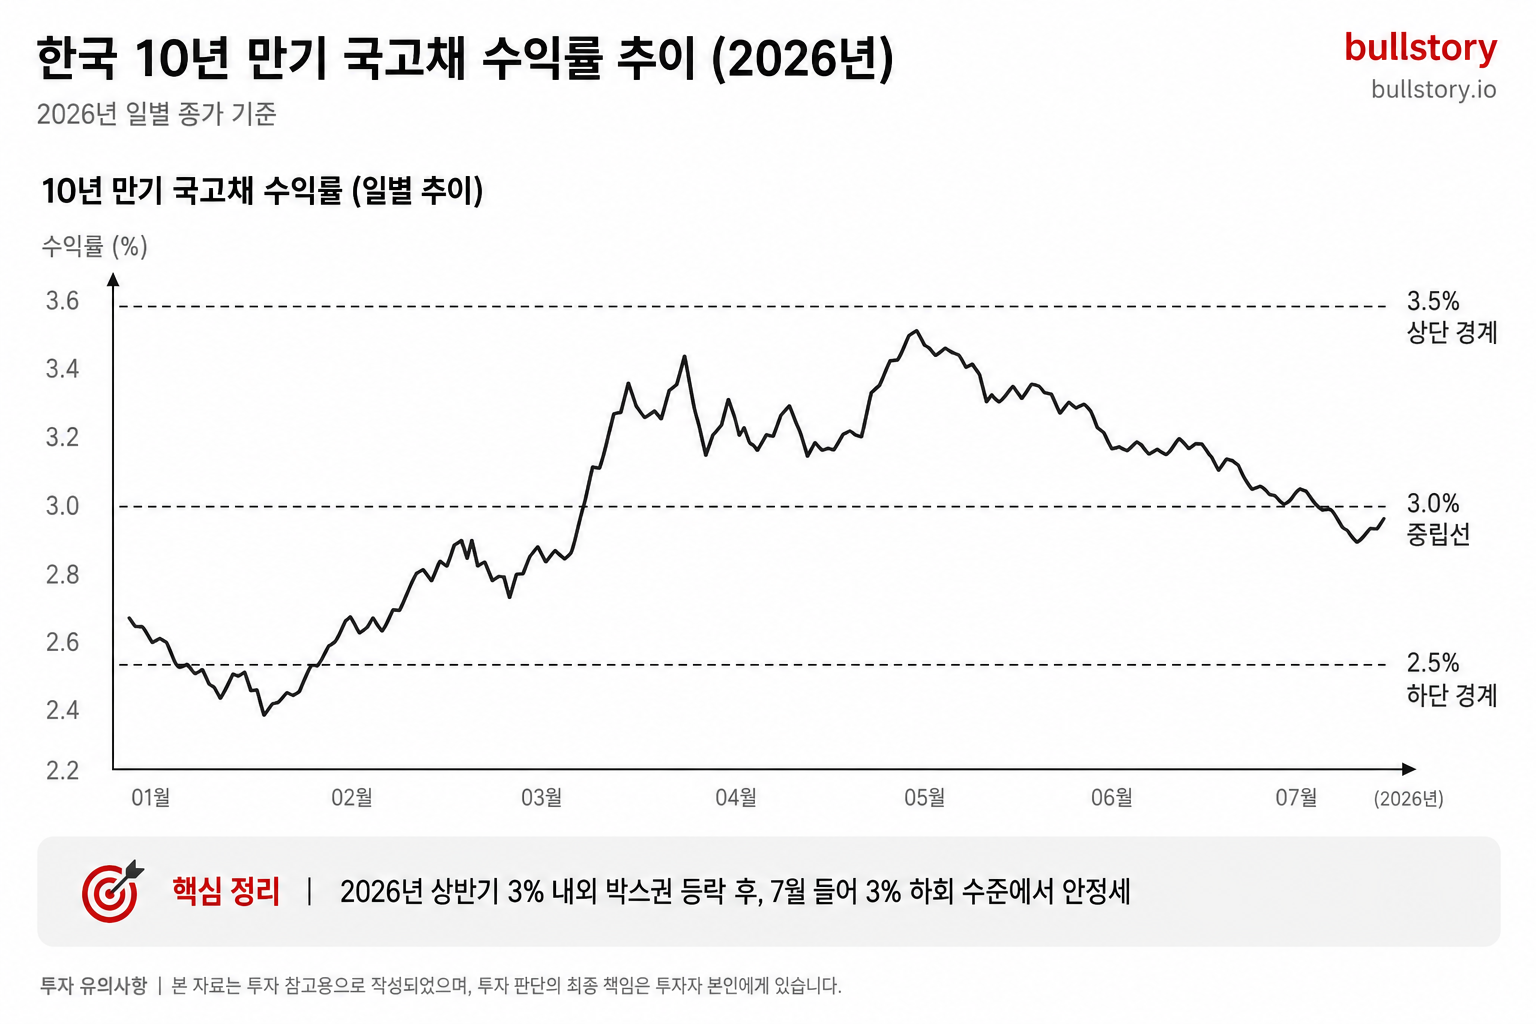
Aquí hay un punto a tener en cuenta. La dirección de movimiento de la tasa de política del Banco de Corea y del rendimiento de los bonos del Estado es distinta. Los bonos del Estado son títulos que los inversores compran y venden en el mercado, por lo que sus rendimientos cambian cada día según las condiciones económicas. Aunque la tasa de política se mantenga congelada, si suben los rendimientos de los bonos del Estado, los bancos elevan las tasas de los préstamos. Lo contrario también es igual.
El rendimiento del bono del Estado de 3 años ha estado moviéndose recientemente en un rango de 2.6 a 2.8por ciento (según el sistema de información del mercado de bonos del Banco de Corea). No hay una gran diferencia con la tasa de política de 2.5por ciento. Eso significa que el mercado no espera que los tipos suban o bajen mucho. Desde el punto de vista de quien quiere comprar una vivienda, puede interpretarse que las tasas no se dispararán de inmediato aunque compre con prisas.
La verdadera variable que determina el límite del préstamo es otra. Es el DSR, la ratio de servicio de la deuda, la proporción de principal e intereses que hay que devolver respecto a los ingresos.
El 8D4S8R8estresado es un concepto que va un paso más allá. Cuando los bancos evalúan un préstamo, fijan el límite no con la tasa actual, sino suponiendo si se puede soportar si la tasa sube. La tasa de estrés se aplica por 0 niveles, y cuanto más alto es el nivel, más conservadoramente se reduce el límite. Los criterios de aplicación por nivel siguen las normas de préstamos a hogares de la Comisión de Supervisión Financiera.88.8.4.3.
| Etapa de DSR de estrés | Destinatarios | Método de supuesto de la tasa de estrés | Efecto en el límite del préstamo |
|---|---|---|---|
| 1etapa | hipotecas residenciales generales | tasa base + 1.5puntos porcentuales | la más flexible |
| 2etapa | incluidas las hipotecas con solo intereses (préstamos con período de gracia) | tasa base + 2.0puntos porcentuales | reducción del límite |
| 3etapa | multi-propietarios en zonas sobrecalentadas por la especulación, etc. | tasa base + 2.5puntos porcentuales | la más conservadora |
3Si entras en la etapa, incluso con los mismos ingresos, el límite del préstamo se reduce notablemente frente a la etapa. Las normas de DSR impiden que el principal y los intereses pagados cada mes superen un cierto porcentaje de los ingresos. A medida que sube la tasa de estrés, aumentan el principal y los intereses que hay que pagar, y el importe total que puedes pedir prestado se hace menor. Del mismo modo que las ventas de 1won determinan cuánto beneficio queda después de 100won obtenido y 35won restante, la cantidad de dinero que puedes pedir prestada queda determinada por la proporción de principal e intereses dentro de tus ingresos.20,
Un asalariado con unos ingresos anuales de 6,000diez mil won que se enfrenta a un estrés de 1etapa puede conseguir una hipoteca relativamente generosa. Si con esos mismos ingresos compra una vivienda en una zona sobrecalentada por la especulación y se aplica la 3etapa, la tasa que asume el banco es 1puntos porcentuales más alta, y el límite del préstamo cae en decenas de millones de won. Con solo comprobar la zona de la vivienda que quieres comprar y el número de viviendas que posees, puedes saber qué etapa se aplica.
En resumen, la clave para saber si ahora se puede comprar una propiedad no está en la tasa base, sino en el DSR. Con la tasa base 2.5sin cambios, el impacto inmediato sobre la tasa no es grande. Sin embargo, según mis ingresos, la zona y el número de viviendas, cambia la etapa de DSR de estrés y, como resultado, se determina el límite real del préstamo. Una vez calculado cuánto puedes pedir prestado, el siguiente paso es elegir de qué manera invertir en bienes inmuebles con ese dinero. Lo comparamos según el tamaño del capital inicial.
Métodos de inversión inmobiliaria 4: empieza por considerar el tamaño de tu propio dinero
La forma de invertir en bienes raíces depende del tamaño del capital inicial. 1Si tienes menos de cien millones de wones, empezar con REITs es lo más realista. 3Si tienes cien millones de wones o más, puedes considerar la inversión gap o la compra de una vivienda para vivir en ella.
Según la guía de la Supervisión Financiera, la inversión fraccionada 2023desde el mes y el año 8ha dejado de aceptar nuevas inscripciones. Solo se están tramitando los rescates de los inversores existentes, por lo que 2026a la fecha del año está, en la práctica, en estado de cierre. Para entrar ahora con menos de 1cien millones de wones, los REITs son casi la única alternativa.
| Método de inversión | Capital inicial necesario | Estructura de rentabilidad esperada | Barrera de entrada |
|---|---|---|---|
| Compra de vivienda para residencia propia | 3cien millones de wones o más | Ganancia de capital + ahorro en costes de vivienda | Alta (evaluación del préstamo, impuesto de adquisición) |
| Inversión gap | 1~2cien millones de wones | Diferencia entre el depósito de jeonse y el precio de compra | Media (restricciones regionales, riesgo de subasta) |
| REITs (cotizados) | 1diez mil wones~ | Dividendos + subida del precio de la acción | Baja (solo hace falta una cuenta de valores) |
| Inversión fraccionada | 1diez mil wones~ | Dividendos + ganancia por liquidación | Ninguna (nuevas inscripciones suspendidas) |
Si tienes poco dinero, invierte de forma indirecta; si tienes mucho dinero, compra una casa directamente. Con solo recordar este principio, un principiante puede reducir mucho sus opciones.
Inversión gap, cómo convertirse en propietario con 1cien millones de wones
La inversión gap es una forma de comprar una vivienda pagando solo la diferencia después de restar el depósito de jeonse del precio de compra. 5Si compras una casa de 4y destinas 1a jeonse, el dinero real que sale de tu bolsillo es
La clave es la relación gap. El precio del alquiler frente al precio de compra debe ser 80% o más para que disminuya la carga de capital propio. Korea Real Estate Board 2026año 5mes, la tasa media de jeonse de Seúl era de alrededor de 74.2%, así que hay que seleccionar aparte las zonas donde la inversión gap funciona bien. La tasa jeonse suele formarse más alta en zonas cercanas a estaciones de metro, en unidades pequeñas o en áreas previstas para regeneración urbana.
El mayor riesgo es la devolución del depósito de jeonse. Si no hay depósito que devolver cuando se marcha el inquilino, hay que vender la vivienda. Si el precio de la vivienda baja, se producen pérdidas. Al hacer inversión gap, calcula siempre primero qué harías si tuvieras que devolver el dinero de jeonse de inmediato.
REITs, 1la forma más rápida de convertirse en propietario de un edificio con diez mil wones
REITs (REITs, sociedad de inversión inmobiliaria indirecta) son acciones cotizadas que reúnen el dinero de varios inversores para invertir en inmuebles como edificios, centros comerciales y centros logísticos, y reparten los ingresos por alquiler como dividendos. Si solo tienes una cuenta de valores, puedes comprarlos desde 1diez mil wones.
Los REITs cotizados en el país suelen tener rentabilidades por dividendo en el rango del 5~8% . En comparación con un momento en el que los rendimientos de los bonos del Estado estaban en el rango del 3% anual, eso es casi el doble.
Hay dos riesgos. Si bajan los precios inmobiliarios, también caen las cotizaciones de los REITs. Si disminuyen los alquileres o aumentan las vacantes, se recortan los dividendos. Cuando suben los tipos de interés, el valor de los inmuebles cae y las cotizaciones de los REITs se ven दबidas. Es ventajoso comprar cuando los tipos de interés giran a la baja.
¿Por qué cerró la inversión fraccionada?
La inversión fraccionada era un servicio que dividía un solo edificio en partes y las vendía como acciones. 2021Empezó en 2023en 8la reforma de la Ley de Mercados de Capitales bloqueó las nuevas inscripciones. Según la guía del Ministerio de Tierra, Infraestructura y Transporte, los inversores existentes podían 2024solicitar el reembolso hasta finales de año, y ahora está prácticamente en fase de liquidación.
La razón por la que desapareció la inversión fraccionada fue que su base jurídica era deficiente. Para vender inmuebles divididos en partes como si fueran valores, había que registrarlos como un valor conforme a la Ley de Mercados de Capitales, pero la mayoría de las plataformas no cumplieron ese requisito. También se señaló que faltaban mecanismos de protección para los inversores.
Quienes hacían inversión fraccionada recuperaron su dinero mediante recompras o se trasladaron a los REIT. 1Ahora mismo, los REIT son prácticamente la única forma de invertir en inmuebles en unidades de diez mil wones.
Tanto si se trata de inversión gap como de REIT, para decidir una inversión primero hay que comprobar cuánto vale realmente este inmueble. El siguiente paso es cómo filtrar anuncios falsos en Naver Real Estate y comprobar el precio real de la transacción.
Cómo usar los precios de Naver Real Estate 100para filtrar anuncios falsos, 3tres clics
Al mirar anuncios en Naver Real Estate, lo primero que hay que comprobar no es el precio de oferta, sino el precio real de la transacción. El precio de oferta es el precio deseado fijado por el propietario o por un agente inmobiliario autorizado. El precio real de la transacción es el precio de una operación realmente notificada al Ministerio de Tierra, Infraestructura y Transporte. Según el sistema de divulgación de precios reales de transacción del Ministerio de Tierra, Infraestructura y Transporte, los precios reales de transacción de apartamentos se actualizan al final de cada mes con las operaciones del mes anterior. Los datos de precios reales de transacción que aparecen en Naver Real Estate reflejan operaciones de hasta un mes antes. Los anuncios en los que el precio de oferta y el precio real de la transacción divergen en más de 5por ciento deben considerarse sospechosos desde el principio.
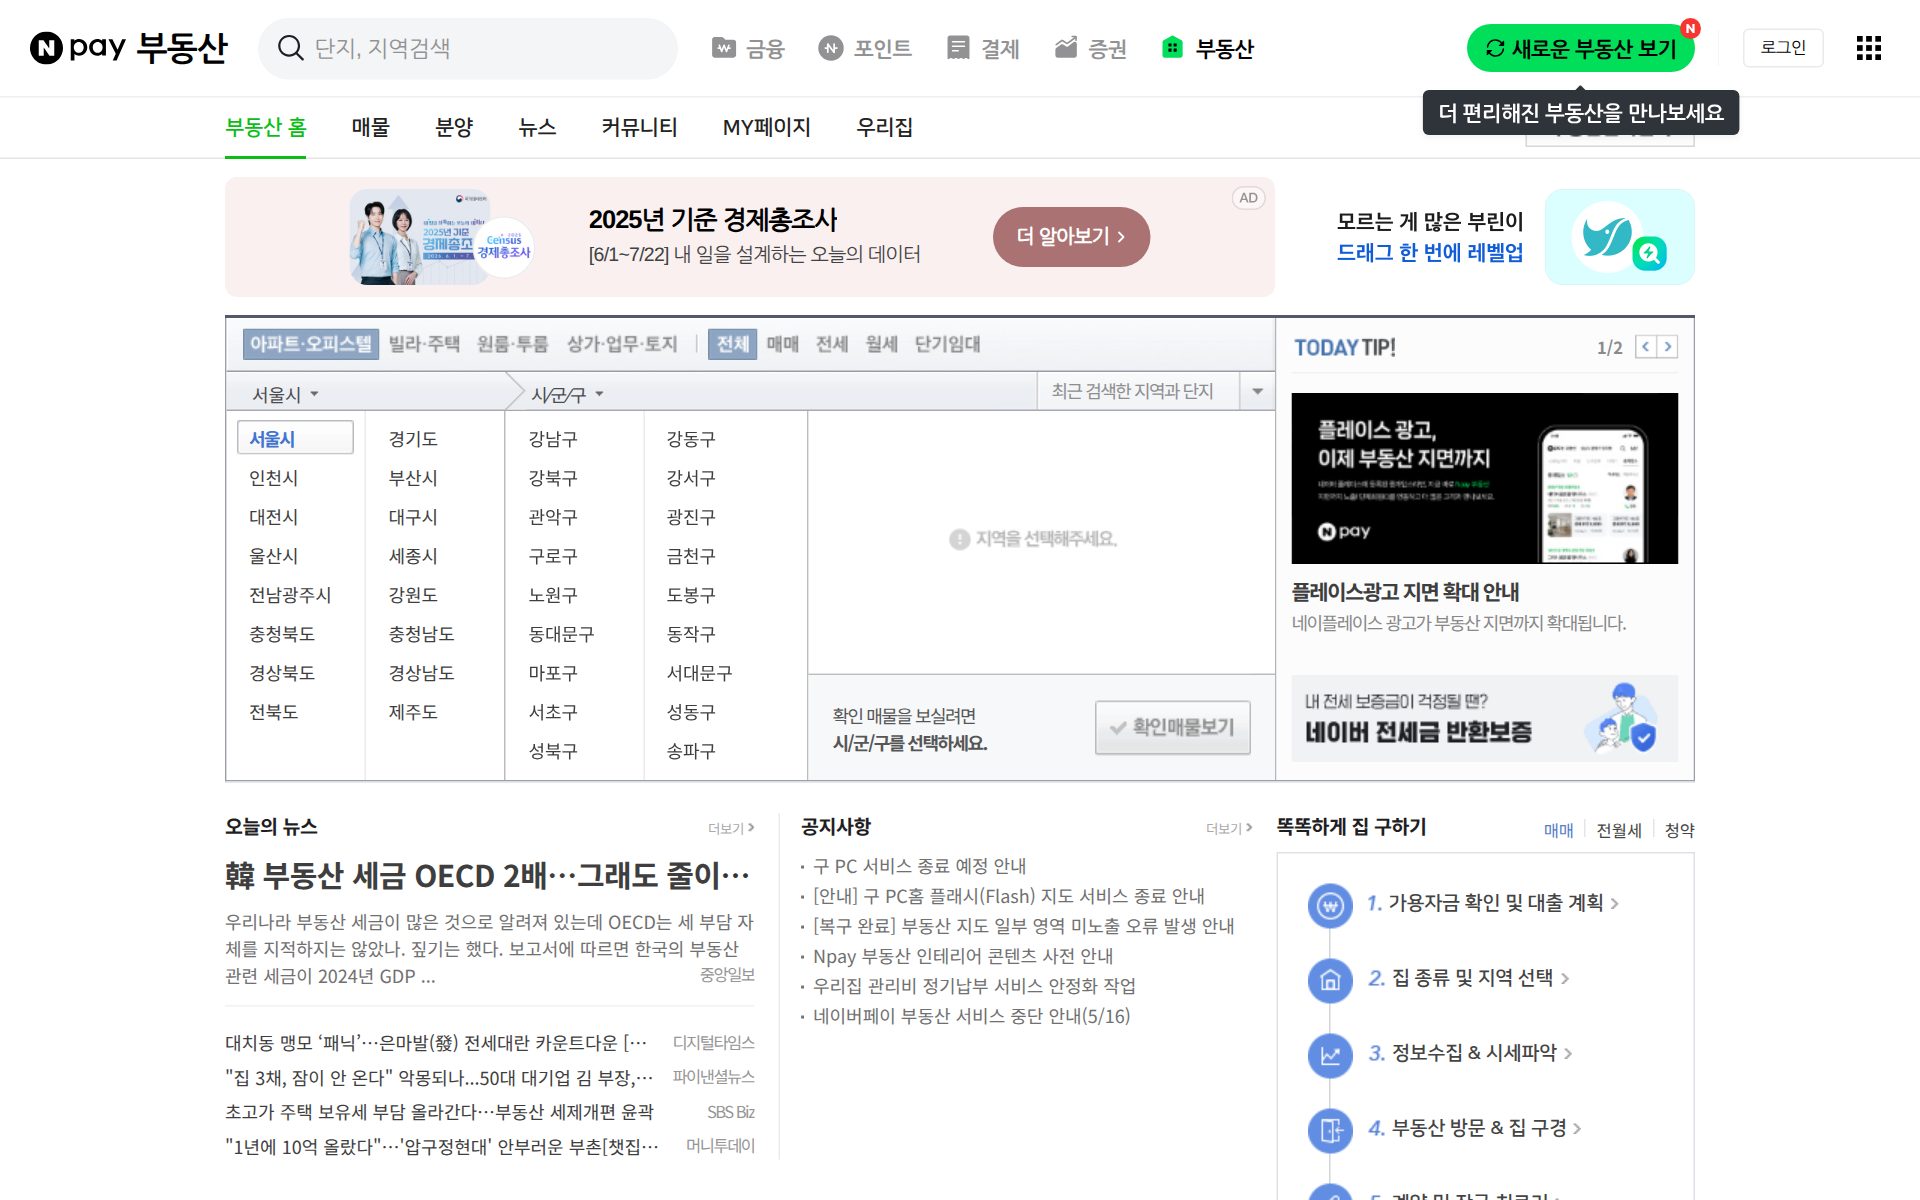
Tres clics para filtrar anuncios falsos 3— dónde pulsar
El primer clic es la pestaña 'precio de transacción'. Si llamas mirando solo el precio pedido en la página de detalle del anuncio, es fácil llevarse una decepción. Puedes ver de un vistazo cuánto más alto es el precio pedido comparándolo con el precio de transacción más reciente de una unidad de tamaño similar en el mismo complejo. Los anuncios sin precio de transacción durante 3meses o más probablemente pertenecen a un complejo donde la actividad se ha detenido. Si solo aparece el precio pedido y los datos de precio de transacción están vacíos, eso significa que ese complejo, en la práctica, está siendo ignorado por el mercado.
El segundo es comprobar el historial de transacciones de la misma superficie en 'precio de mercado del complejo'. Naver Real Estate muestra los precios de transacción recientes por complejo en una tabla durante 1años. Aquí lo importante es el volumen de operaciones. Si pasan varios meses seguidos sin una sola transacción, puede que tampoco puedas vender después de comprar. Un complejo donde las transacciones se producen de forma constante tiene liquidez. Con liquidez, puedes deshacerte de él cuando necesites efectivo sin asumir pérdidas.
El tercero es la casilla 'divulgación del precio de transacción' en 'ajustes de filtro'. Cuando activas este filtro, solo se muestran los anuncios con información de precio de transacción. Las empresas que publican anuncios falsos a menudo no registran la información de precio de transacción. Según la Ley de Agentes Inmobiliarios, los anuncios de agentes inmobiliarios registrados deben estar vinculados a los precios de transacción. Los anuncios de trato directo no tienen este mecanismo. Filtrar con un solo ajuste ahorra tiempo.
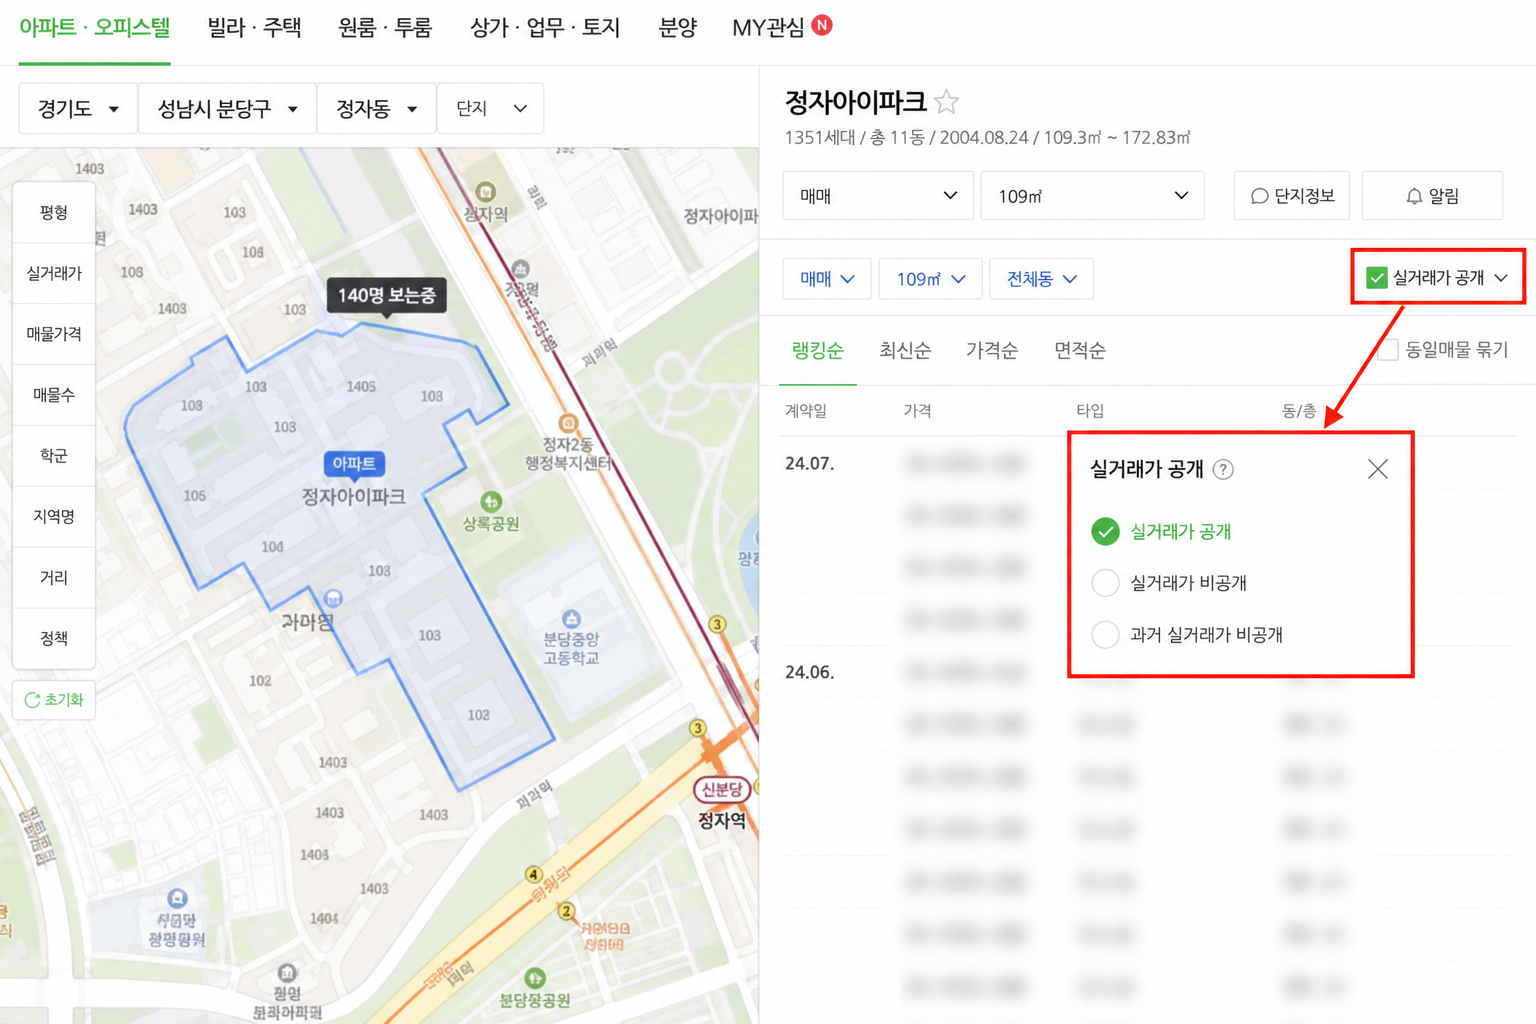
La diferencia entre el precio pedido y el precio de transacción, y los ajustes de filtro que pasan por alto los principiantes
| Elemento de verificación | Ubicación | Punto de control |
|---|---|---|
| Pestaña de precio de transacción real | Página de detalle del inmueble | Si el precio de oferta y el precio de transacción real difieren en % o más, desconfía |
| Historial de transacciones del complejo | Menú de precios del complejo | Si ha habido pocas transacciones en los últimos meses, la liquidez es escasa |
| Filtro de divulgación del precio de transacción real | Configuración de filtros de búsqueda | Los anuncios que no estén marcados pueden ser falsos |
| --- | --- | --- |
| 3 | ||
| --- | --- | --- |
| 0 | ||
| --- | --- | --- |
El error que más cometen los principiantes es revisar los resultados de búsqueda de arriba abajo sin usar filtros. Los resultados de búsqueda de Naver Real Estate se ordenan por defecto por las publicaciones más recientes. No es un buen anuncio; es solo un anuncio publicado recientemente.
Si cambias el orden de clasificación a 'precio de transacción real', primero aparecerán los complejos con muchas transacciones recientes. Que el comercio esté activo significa que hubo alguien dispuesto a comprar a ese precio. Es necesario adquirir el hábito de comprobar primero el rango de precios que el mercado ya ha reconocido.
¿Por dónde empezar ahora con los métodos de inversión vistos arriba?
Hasta ahora, hemos comprobado el entorno de tipos de interés y hemos dividido los cuatro métodos de inversión según el capital inicial. También hemos visto la forma concreta de elegir anuncios en Naver Real Estate.
Conectemos. De los 4 métodos de inversión vistos antes, si elegiste la compraventa para vivir en la vivienda o la inversión gap, comprobar los precios reales de transacción de Naver Real Estate es un paso imprescindible. Como se basa en las transacciones declaradas al Sistema de Divulgación de Precios Reales de Transacción del Ministerio de Tierra, Infraestructura y Transporte, este dato es más preciso que el “precio de mercado” que menciona un agente inmobiliario. Para hacer inversión gap, debes verificar con los precios reales de transacción la diferencia entre el precio de jeonse y el precio de compra, es decir, el gap. Si calculas el gap con los precios de oferta, el préstamo que necesitarás puede terminar siendo mucho mayor de lo esperado.
Si elegiste REITs o inversión fraccionada, la app de una firma de valores es una herramienta más importante que Naver Real Estate. Aun así, los inversores en REITs también pueden consultar la tendencia de los precios reales de transacción de Naver Real Estate para leer el panorama general del mercado inmobiliario. Los REITs que mantienen activos inmobiliarios en zonas donde disminuye el volumen de transacciones pueden ver afectada su rentabilidad.
Para quien invierte dinero en bienes raíces por primera vez, hay un principio más importante que cualquier otro. No creer en los precios de oferta. Los datos de precios reales de transacción del Ministerio de Tierra, Infraestructura y Transporte son un registro público que nadie puede manipular. También son distintos del valor oficial catastral del inmueble (el precio que el Estado evalúa y publica cada año como base para el cálculo de impuestos, con fecha de referencia en 1 mes 1 día) y del valor de tasación del agente inmobiliario. Es el precio al que realmente cambió el dinero de manos. Si tomas esta cifra como punto de referencia, desde el inicio tendrás la mitad del camino a salvo.
Preguntas frecuentes
Si sube el rendimiento de los bonos del Estado, ¿qué impacto tendrá en los precios de las viviendas y los depósitos jeonse, y cómo debería cambiar mi cartera para prepararme ante el alza de las tasas de los préstamos?
La subida de los bonos del Estado conduce a un aumento de las tasas de los préstamos bancarios y ejerce presión sobre el mercado inmobiliario y el jeonse. Primero, recalcule cuánto puede pedir prestado según los criterios del DSR y ajuste el tamaño o el momento de la inversión.
En Naver Real Estate, ¿cómo se debe distinguir entre el precio de transacción real y el precio pedido, y qué hay que comprobar para estimar un precio de compra adecuado?
Mire primero el precio de transacción real. El precio de transacción real es el importe real de la operación declarado al Ministerio de Tierra, Infraestructura y Transporte, y se puede estimar un precio adecuado a partir de transacciones comparables cercanas y la tendencia reciente de las operaciones.
Para un principiante, ¿qué método es adecuado para empezar entre compra directa, alquiler mensual, REITs e inversión fraccionada, y cuáles son las ventajas y desventajas de cada uno y su coste inicial aproximado?
Elija según su capital inicial. 1Si es inferior a cien millones de wones, los REITs son adecuados porque la entrada es fácil, 3y si es de cien millones de wones o más, la compra directa es realista para uso propio. La inversión fraccionada ha dejado de aceptar nuevas altas.
Si una plataforma de inversión fraccionada quiebra, ¿qué derechos y compensación pueden esperar los inversores, y qué aspectos de riesgo legal y operativo deben comprobarse de antemano?
La inversión fraccionada 2023dejó de aceptar nuevas altas desde 8. Los inversores existentes recuperaron mediante reembolso, y los puntos a comprobar son el estado de registro de valores, el calendario de reembolso y las medidas de protección al inversor.