Bullstory Research 2026年8月3日
今、不動産投資をしてもよいのか。金利の確認から Naver 不動産の実取引価格まで
要点
2026年 7月時点の韓国銀行基準金利 2.5%。ストレスDSR段階が実際の借入限度を決める。 種銭別の現実的な選択: 1億ウォン未満はREIT、 3億ウォン以上はギャップ投資か実需居住を検討せよ。
韓国銀行は政策金利を 2.5%で据え置いた。住宅担保ローン金利も大きくは動いていない。この記事では、現在の収入でいくらまで借りられるかを確認し、自己資金の規模に合った不動産投資の方法を 4つ取り上げる。この基準がないまま物件から見ると、借入限度が足りず契約がこじれたり、虚偽物件にだまされたりする。
政策金利が止まっているということは、借入コストが昨年とほぼ同じだという意味だ。実際の住宅担保ローン金利は、銀行のマージンが上乗せされて 3台後半から 4台前半だ。
ここで注意すべき点がある。韓国銀行の政策金利と国債利回りは動く方向が異なる。国債は市場で投資家が売買する債券なので、景気状況に応じて利回りが毎日変わる。政策金利が据え置かれていても、国債利回りが上がれば銀行は貸出金利を引き上げる。逆も同じだ。
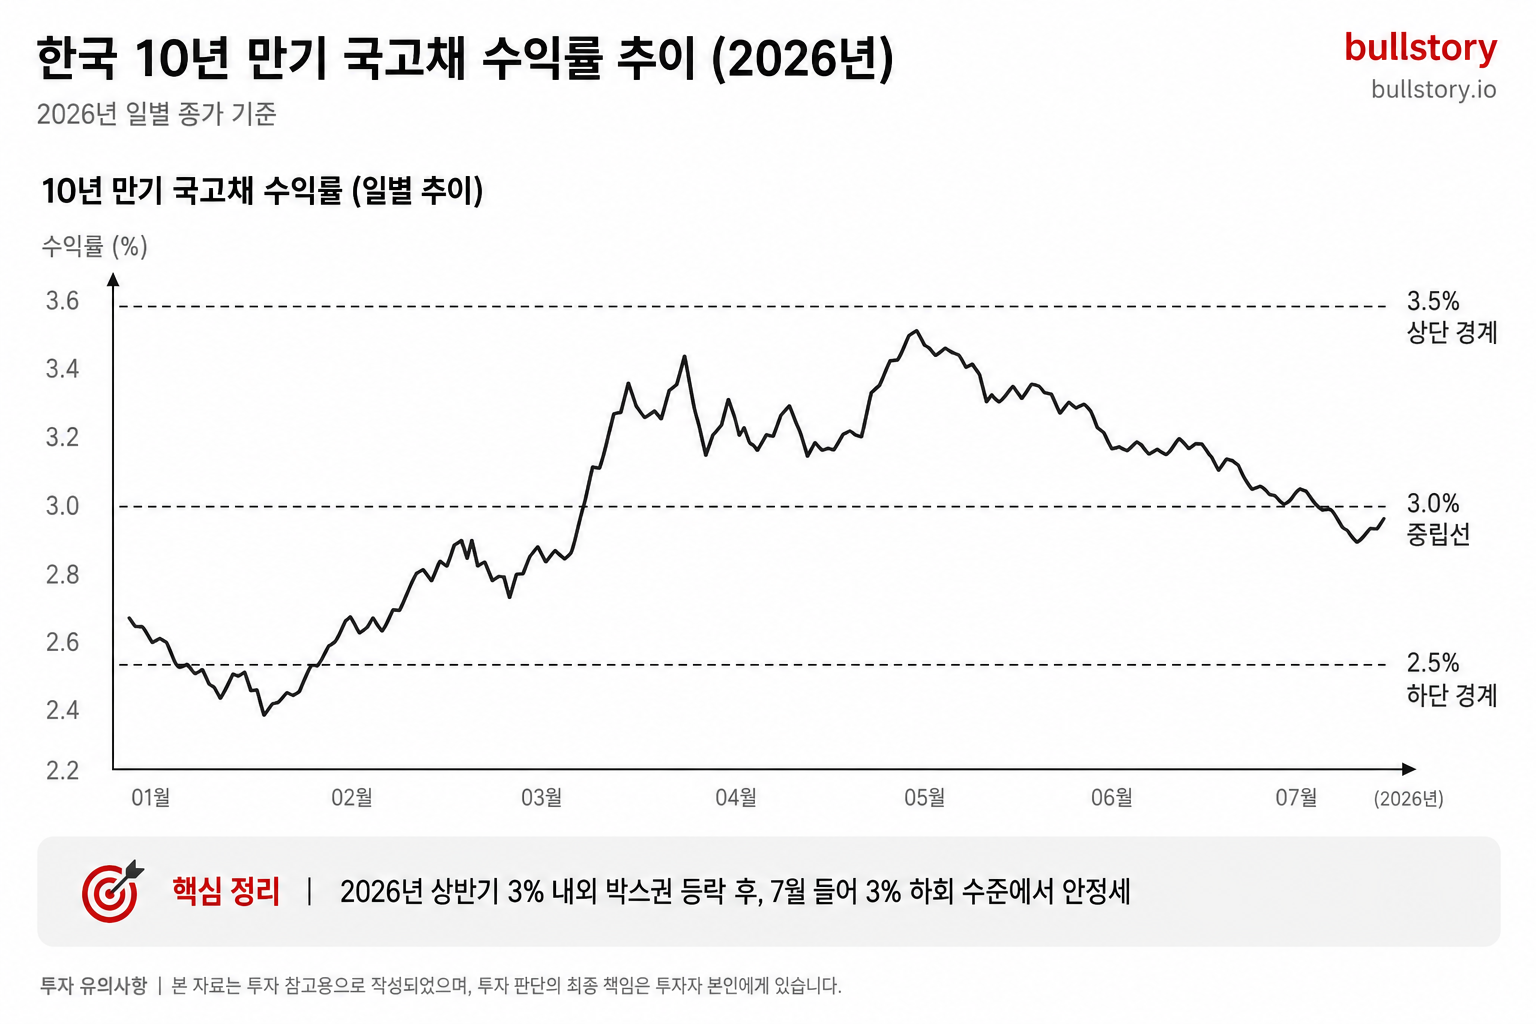
国債の 3年物利回りは、最近 2.6~2.8%のレンジで推移している(韓国銀行債券市場情報システム基準)。政策金利の 2.5%と大きな差はない。市場が金利を大きく上げたり下げたりすると見ていないという意味だ。不動産を買おうとする人の立場では、急いで物件を買わなくても当面金利が急騰することはないと解釈できる。
借入限度を決める本当の変数は別にある。DSR(総負債返済比率、所得に対して返済すべき元利金の比率)だ。
ストレスDSRはここで一段進んだ概念だ。銀行が融資を審査するとき、現在の金利ではなく、金利が上がった場合に耐えられるかを仮定して限度額を決める制度だ。ストレス金利は 3段階に分けて適用し、段階が高いほどより保守的に限度額を削る。段階別の適用基準は金融監督院の家計向け融資規定に従う。
| ストレスDSR段階 | 対象 | ストレス金利の想定方法 | 融資限度への影響 |
|---|---|---|---|
| 1段階 | 一般的な住宅担保ローン | 基準金利 + 1.5ポイント | 最も寛容 |
| 2段階 | 利息のみ返済のローン(据置型)を含む | 基準金利 + 2.0ポイント | 限度縮小 |
| 3段階 | 投機過熱地区内の多住宅所有者など | 基準金利 + 2.5ポイント | 最も保守的 |
3段階に該当すると、同じ所得でもローン限度は段階より目に見えて小さくなる。DSR規定は、毎月返済する元利金が所得の一定割合を超えないようにする。ストレス金利が高くなるほど返済すべき元利金が増え、借りられる総額そのものが小さくなる。売上で1ウォン稼いで 100ウォンが残るか 35ウォンが残るかが利益の大きさを決めるように、所得の中で元利金が占める割合によって借りられる金額の規模が決まる。20。
年収 6,000万ウォンの会社員が 1段階のストレスを受ければ、住宅担保ローンは比較的余裕をもって出る。同じ所得で投機過熱地区で家を買うと、3段階が適用される場合、銀行が想定する金利は 1ポイント高くなり、融資限度は数千万ウォン単位で下がる。買おうとしている家の地域と保有住宅数だけ確認しても、どの段階が適用されるかを把握できる。
要するに、今不動産を買ってよいかどうかの核心は基準金利そのものよりDSRにある。基準金利 2.5据え置きで、直ちにの金利ショックは大きくない。だが、自分の所得と地域、保有住宅数によってストレスDSR段階が変わり、その結果が実際の融資限度を決める。どれだけ借りられるかを計算したら、次はお金でどのように不動産へ投資するかを選ぶ番だ。種銭の規模別に分けて比較してみる。
不動産投資方法 4つ、自己資金の規模から見極めよう
不動産投資の方法は、元手の規模で決まる。 1一億ウォン未満なら、REITsから始めるのが現実的だ。 3一億ウォン以上なら、ギャップ投資や実需目的の住宅購入を検討できる。
金融監督院の案内基準では、ファラクション投資は 2023年 8月以降、新規加入が中断された。既存投資家の換金のみが進行中であり、2026年時点では事実上休業状態だ。今、1一億ウォン未満で参入しようとするなら、REITsがほぼ唯一の代案である。
| 投資方法 | 必要な元手 | 期待される収益構造 | 参入障壁 |
|---|---|---|---|
| 実需目的の住宅購入 | 3一億ウォン以上 | キャピタルゲイン + 住居費の節約 | 高い(融資審査、取得税) |
| ギャップ投資 | 1~2一億ウォン | チョンセ保証金と売買価格の差額 | 中程度(地域制限、競売リスク) |
| REITs(上場) | 1一万ウォン~ | 配当金 + 株価上昇 | 低い(証券口座があればよい) |
| ファラクション投資 | 1一万ウォン~ | 配当金 + 清算益 | なし(新規加入中断) |
お金が少なければ間接投資、お金が多ければ直接家を買う。この原則だけ覚えても、初心者は選択肢を大きく絞ることができる。
ギャップ投資、元手 1一億ウォンで家主になる方法
ギャップ投資は、売買価格からチョンセ価格を差し引いた差額だけを出して家を買う方式だ。 5一億ウォンの家を買いながら 4一億ウォンをチョンセに回すと、実際に自分のポケットから出ていくお金は 1一億ウォンだ。
要点はギャップ比率だ。売買価格に対して保証金付き賃貸の価格が 80%以上でなければ自己資金の負担は軽くならない。Korea Real Estate Board 2026年 5月基準のソウル平均の保証金付き賃貸比率は 74.2%程度なので、ギャップ投資がうまくいく地域を別に選ぶ必要がある。駅近の小型平米や再開発予定地域では、保証金付き賃貸比率が高く形成される傾向がある。
最大のリスクは保証金の返還だ。入居者が出ていくときに返す保証金がなければ家を売らなければならない。住宅価格が下がれば損失が発生する。ギャップ投資をするときは、保証金をすぐ返さなければならないならどうするかをいつも先に計算しなさい。
REITs、1一万円でビルオーナーになる最短ルート
[REITs(REITs、不動産間接投資会社)](/hub/%EB%A6%AC%EC%B8%A0reits%EB%B6%80%EB%8F%99%EC%82%B0%EA%B0%84%EC%A0%91%ED%88%AC%EC%9E%90%ED%9A%8C%EC%82%AC)は、複数の投資家の資金を集めて、ビル・ショッピングモール・物流センターなどの不動産に投資し、賃貸収益を配当として分配する上場株式だ。証券口座さえあれば、1一万円から買える。
国内上場REITsの配当利回りは通常 5~8%程度だ。国債金利が年 3%台だった時期と比べると、ほぼ二倍の水準だ。
リスクは二つだ。不動産価格が下がればREIT価格も一緒に下がる。賃料が減ったり空室が増えたりすると配当が削られる。金利が上がると不動産価値が下がり、REIT価格が押される構造だ。金利が下向くときに買うほうが有利だ。
なぜ小口投資は門を閉じたのか
小口投資は、建物一棟を株のように分けて売るサービスだった。 2021始まったのは 2023年 8で、資本市場法の改正により新規登録が止まった。国土交通部の案内基準では、既存投資家は 2024年末まで償還申請が可能で、現在は実質的に整理段階だ。
少額投資が消えた理由は、法的基盤が不十分だったためだ。不動産を証券のように細かく分けて売るには、資本市場法上の証券として登録する必要があったが、ほとんどのプラットフォームはこの要件を満たせなかった。投資家保護の仕組みも不足していたとの指摘が続いた。
少額投資をしていた人たちは、買い取りで投資資金を回収したり、REITへ移ったりした。 1今、不動産に一万ウォン単位で投資できる手段は、実質的にREITだけだ。
ギャップ投資でもREITでも、投資を決めるには、その物件が実際にいくらなのかをまず確認しなければならない。ネイバー不動産で虚偽物件をふるい落とし、実取引価格を確認する方法が次の段階だ。
ネイバー不動産価格 100%活用法、虚偽物件をふるい落とす 3つのクリック
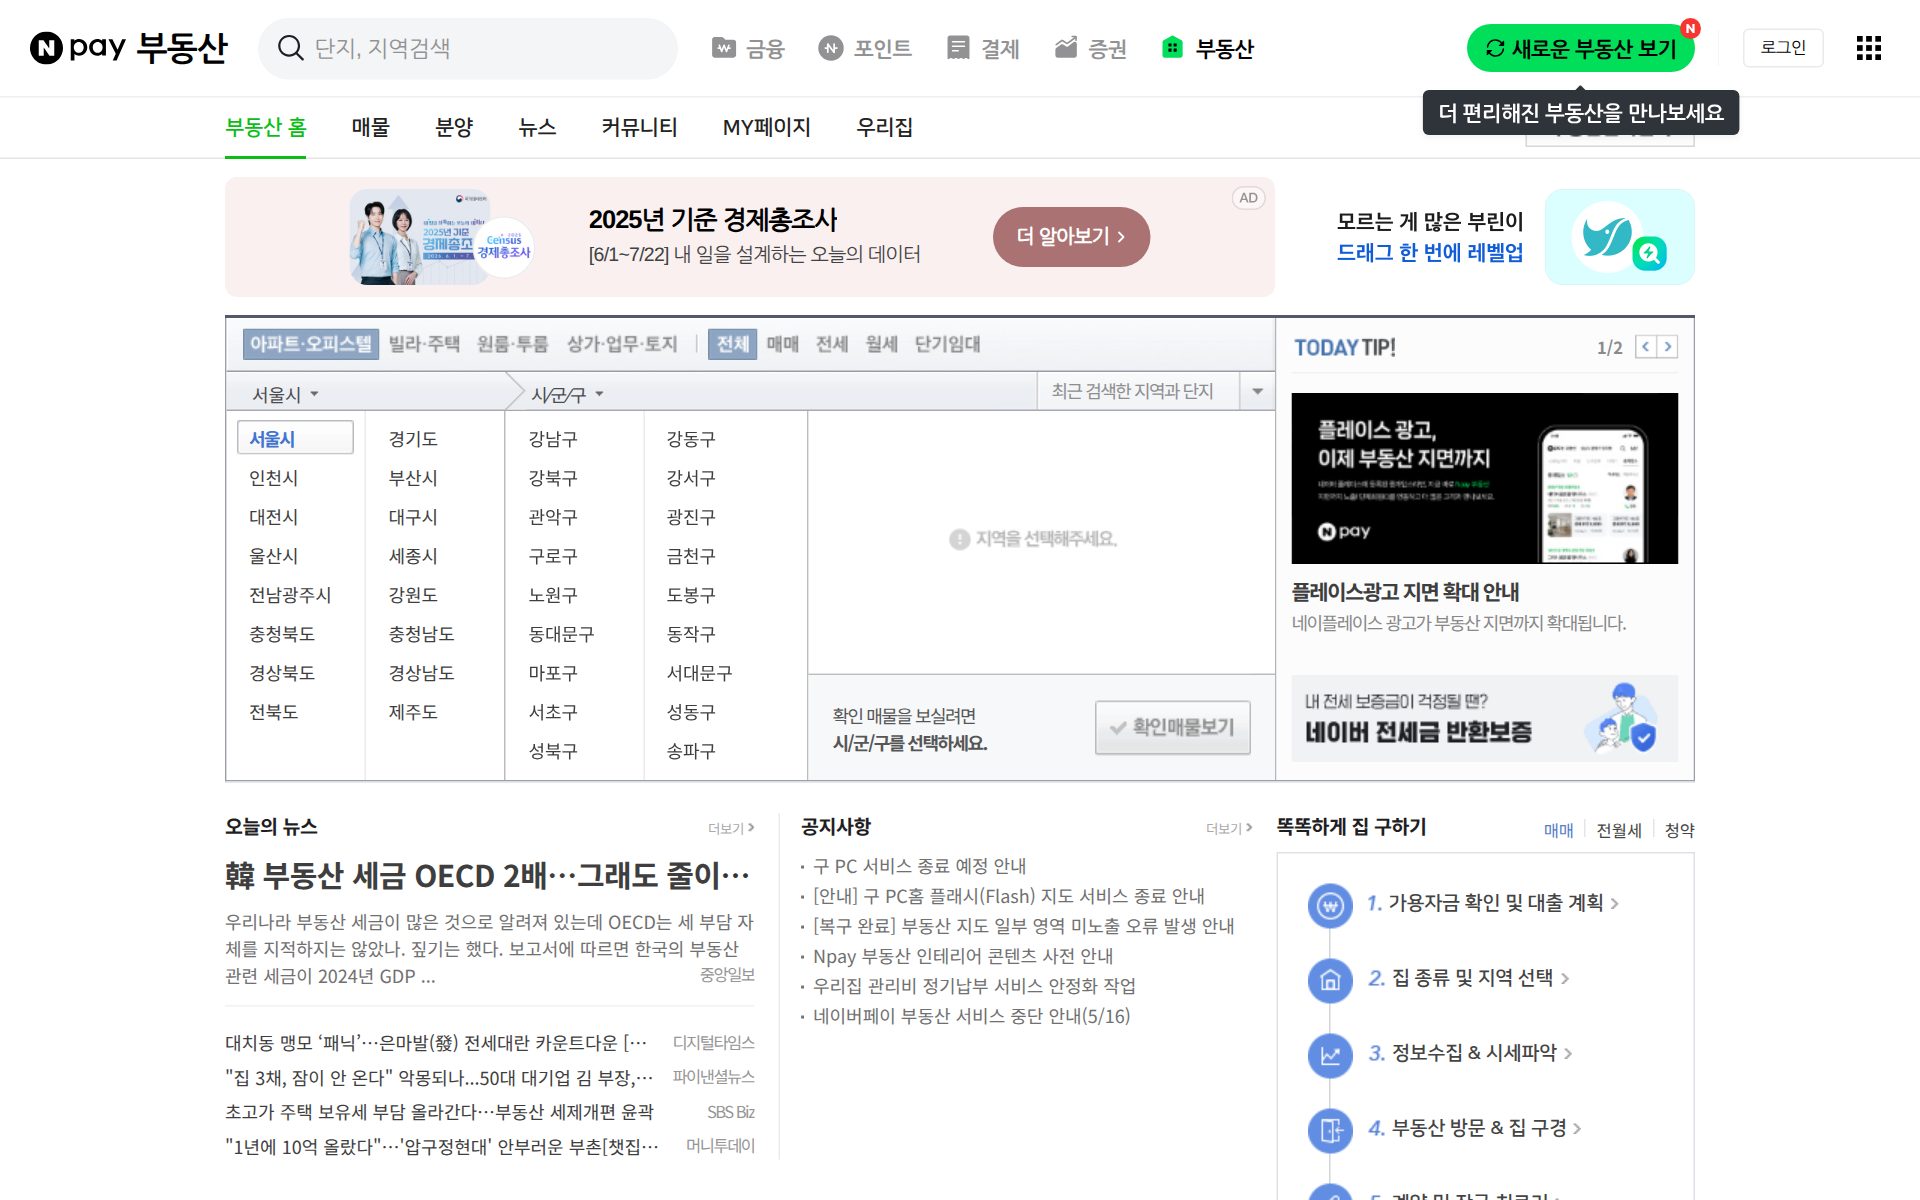
ネイバー不動産で物件を見るとき、最初に確認すべきなのは、売出価格ではなく実取引価格だ。売出価格は、家主や公認仲介業者が付けた希望価格である。実取引価格は、国土交通部に実際に届け出された取引価格だ。国土交通部の実取引価格公開システムによると、アパートの実取引価格は毎月末日に前月の取引分が更新される。ネイバー不動産に表示される実取引価格データは、最大で一か月前の取引まで反映される。売出価格と実取引価格が5%以上開く物件は、ひとまず疑うべきだ。
つのクリックで偽の物件を見分ける 3— どこを押すか
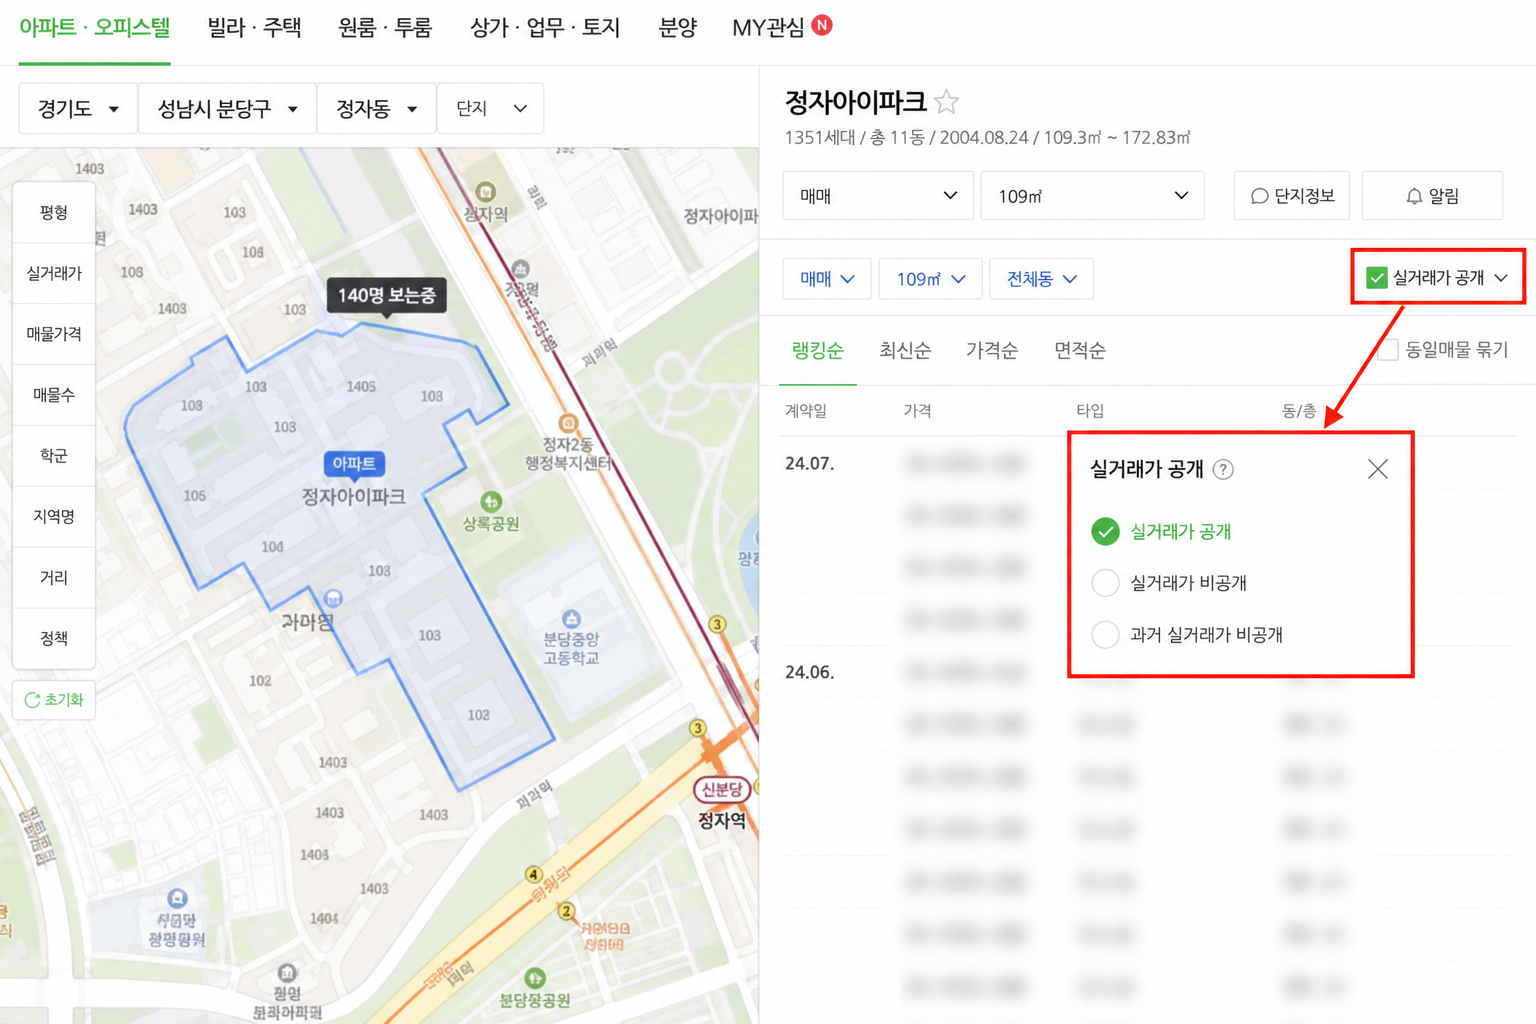
最初のクリックは『取引価格』タブだ。物件の詳細ページで売出価格だけを見て電話をかけると、失敗しやすい。 同じ団地の近い広さの直近取引価格と比べれば、売出価格がどれだけ高いかをひと目で確認できる。取引価格が3か月以上ない物件は、取引が止まっている団地である可能性が高い。売出価格だけが並び、取引価格データが空なら、その団地は実質的に市場から見向きもされていないという意味だ。
二つ目は、『団地相場』で同じ広さの取引履歴を確認することだ。Naver Real Estate は団地ごとに最近 1年の取引価格を表で表示する。ここで注目すべきは取引量だ。売買がまったくない月が何か月も続くなら、買ったあとに売ることもできないかもしれない。取引が安定して続く団地には流動性がある。流動性があれば、急ぐときでも損を出さずに処分できる。
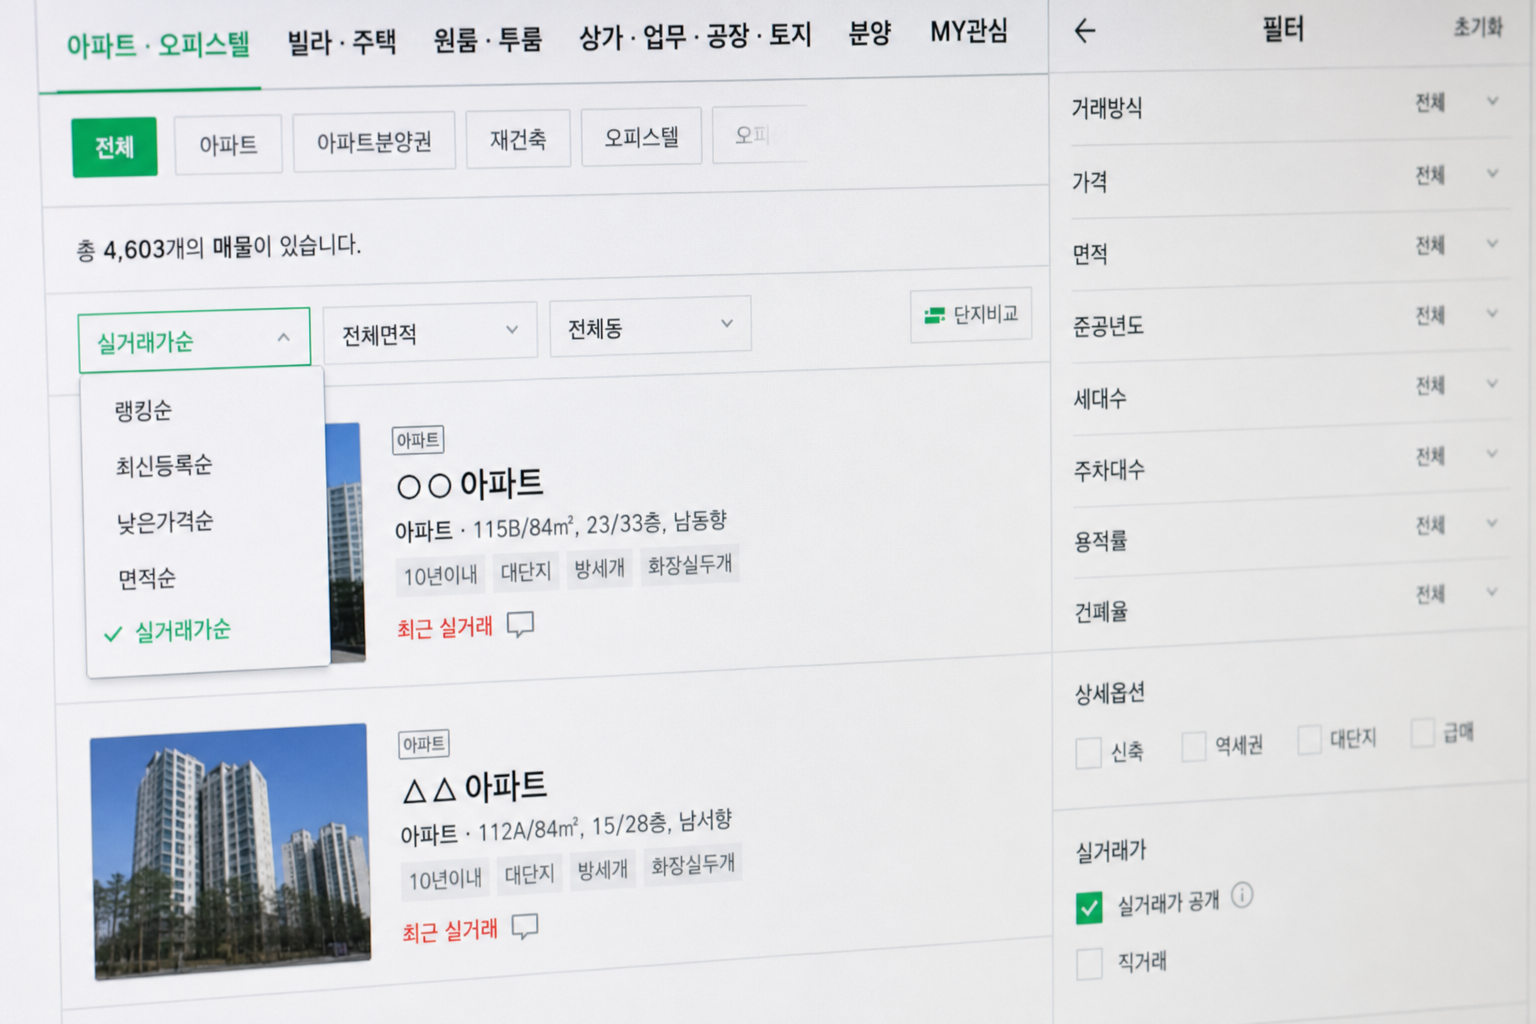
三つ目は、『フィルター設定』の『取引価格公開』チェックボックスだ。このフィルターをオンにすると、取引価格情報がある物件だけが表示される。偽の物件を載せる業者は、取引価格情報を登録しないことが多い。不動産仲介業法では、登録済みの不動産仲介業者の物件は取引価格との連動が義務だ。直接取引の投稿にはこの仕組みがない。フィルターひとつでふるい分ければ時間を節約できる。
売出価格と取引価格の差、初心者が見落とすフィルター設定
| 確認項目 | 場所 | チェックポイント |
|---|---|---|
| 実取引価格タブ | 物件詳細ページ | 価格と実取引価格が % 以上ずれていれば要注意 |
| 団地取引履歴 | 団地相場メニュー | 直近の数か月の取引が少ないなら流動性不足 |
| 実取引価格公開フィルター | 検索フィルター設定 | 未チェックの物件は虚偽の可能性 |
| --- | --- | --- |
| 3 | ||
| --- | --- | --- |
| 0 | ||
| --- | --- | --- |
初心者が最もよくする失敗は、フィルターなしで検索結果を上から順に見ることだ。Naver Real Estate の検索結果は、標準では新着登録順に並ぶ。良い物件ではなく、ただ最近掲載された物件にすぎない。
並び順を '実取引価格順' に変えると、最近取引が多かった団地が先に表示される。取引が活発だということは、その価格で買うと言った人がいたという意味だ。市場が認めた価格帯をまず確認する習慣が必要だ。
これまで見た投資方法、ではどこから始めるのか
ここまで金利環境を確認し、投資方法を四つに分けて種銭基準で見てきた。Naver Real Estate で物件を選ぶ具体的な方法まで押さえた。
つなげてみよう。前に取り上げた 4つの投資方法のうち、実需の売買とギャップ投資を選んだなら、Naver Real Estate の実取引価格の確認は必須の手順だ。国土交通省の実取引価格公開システムに届け出られた取引を基準にしているため、不動産仲介業者が言う「相場」よりもこのデータのほうが正確だ。ギャップ投資をするには、チョンセ価格と売買価格の差、つまりギャップを実取引価格で確認しなければならない。提示価格でギャップを計算すると、必要な融資が想定よりはるかに多くなる。
REITs や小口投資を選んだなら、Naver Real Estate より証券会社のアプリのほうが重要な道具だ。ただし、REITs 投資家も 不動産市場 全体の流れを読むために、Naver Real Estate の実取引価格の動向を参考にできる。取引量が減っている地域の不動産資産を保有する REITs は、収益性に打撃を受ける可能性がある。
初めて不動産にお金を入れる人にとって最も重要な原則は一つだ。提示価格を信じないこと。国土交通省の実取引価格データは、誰にも改ざんできない公的記録である。不動産公示価格(国が毎年 1月 1日を基準に不動産の価格を評価して公示する価格で、税額算定の基準になる)とも、不動産仲介業者の鑑定価格とも異なる。実際にお金がやり取りされた価格だ。この数字を基準点にすれば、最初から半分は安全だ。
よくある質問
国債金利が上がると、住宅価格やチョンセ保証金にどのような影響があり、借入金利の上昇に備えて自分のポートフォリオをどう変えるべきか?
国債金利の上昇は銀行の貸出金利上昇につながり、不動産とチョンセに圧力を与える。まずDSR基準で借りられる金額を再計算し、投資規模や時期を調整せよ。
Naver不動産で、実取引価格と売り出し価格の違いをどう見分け、購入適正価格を推定するには何を確認すればよいですか。
まず実取引価格を見てください。実取引価格は国土交通部に届け出られた実際の取引価格で、周辺の類似取引や最近の取引傾向から適正価格を推定できます。
初心者が始めるのに適した方法は、直接購入、月額賃貸、REIT、クラウドファンディング型の少額投資のうちどれで、それぞれの長所・短所と初期費用はどの程度ですか。
元手で選んでください。 1一億ウォン未満ならREITが適しています。参入しやすいためです。 3一億ウォン以上なら、直接売買(実居住用)が現実的です。クラウドファンディング型の少額投資は新規加入が停止されています。
クラウドファンディング型の少額投資プラットフォームが廃業した場合、投資家はどのような権利と補償を期待でき、事前に確認すべき法的・運営上のリスク項目は何ですか。
クラウドファンディング型の少額投資は 2023年 8月以降、新規加入が停止されました。既存投資家は償還で回収しており、確認すべき項目は有価証券登録の有無、償還スケジュール、投資家保護措置です。