Activos de 10billones de wones o más, 291empresas, 2028obligación de divulgar información ESG a partir del año
Las empresas cotizadas con activos de 10billones de wones o más 291deberán 2028divulgar información ESG, incluidas las emisiones de gases de efecto invernadero, a partir del año. El Gobierno presentó medidas para institucionalizar el sistema el 2026año 7mes 8día, y se prevé que las empresas se apresuren a preparar la divulgación y revisar sus informes.
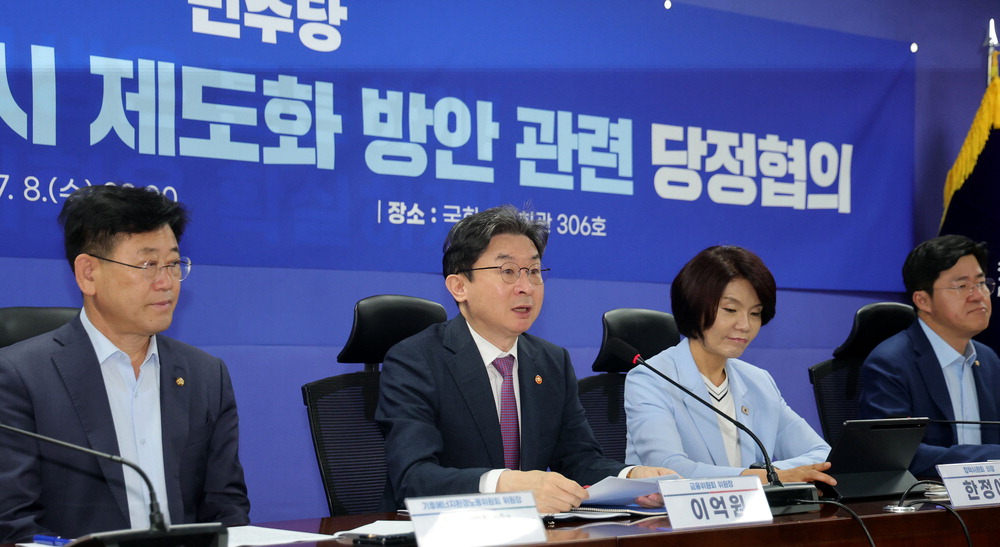
Las empresas cotizadas con activos de 10billones de wones o más 291deberán 2028divulgar información ESG, incluidas las emisiones de gases de efecto invernadero, a partir del año. Los inversores podrán comprobar directamente las emisiones de carbono de cada empresa y el estado de sus medidas de respuesta.
El Gobierno anunció un plan de «institucionalización de la divulgación ESG» el 2026año 7mes 8día. El umbral para las empresas obligadas a divulgar información se fijó en activos de 10billones de wones o más según los estados financieros consolidados.
Los elementos sujetos a divulgación incluyen las emisiones de gases de efecto invernadero y los indicadores relacionados con las emisiones de carbono. Los alcances específicos de las emisiones y los métodos de cálculo aplicables se determinarán posteriormente mediante directrices.
Las autoridades financieras señalaron que aproximadamente 291empresas cotizadas estarían sujetas a la aplicación de estos criterios. Se trata de un método de selección basado en el tamaño de los activos.
Las entidades financieras y las empresas también siguen adoptando medidas. KB Securities invitó al comunicador científico «Orbit» el 2026 año 7 mes 9 día para impartir una conferencia especial sobre ESG.
Las empresas manufactureras también están revisando sus informes. Kolon Life Science declaró que pretende mejorar sus prácticas ESG al publicar su informe de sostenibilidad el 2026 año 7 mes 8 día.
2028De cara a su aplicación en el año, las empresas afectadas deben establecer sistemas de divulgación, procedimientos de recopilación de datos y verificación interna. El calendario de preparación de la divulgación y los criterios de cálculo son los principales aspectos que cada empresa debe revisar.