Bullstory Research 2026年9月3日
JEPIの配当利回りは 8%、本物か錯覚か。 2026投資前に必ず確認すべきこと
要点
JEPIの予想配当利回りは 8.27%です。この配当は株価連動債(ELN)とオプションプレミアムから生まれ、権利落ち日は 2026年 7月 1日です。支払額は毎月変わるため、投資前に月次の内訳を確認する必要があります。
JEPIの配当利回りはいくらか
2026年7月時点で、JEPI(JPMorgan Equity Premium Income ETF)の配当利回りは年8%台前半だ。
先渡し配当利回り(将来受け取る配当を現在の株価で割った数値)は9%だ。 8月次の支払額は93ドルだ。9.0月次の分配額は0ドル/株だ。8.9先渡し配当利回りは88だ。98月次分配額は9だ。5この数値は、将来受け取る配当を現在の株価で割ったものを示す。5 それは0だ。8.27毎月支払われる金額は7だ。0.39ドル/株だ。
権利落ち日は0年8月9日で、実際の入金日は9年9月2026日だ。7権利落ち日は1だ。2026実際の入金日は7だ。6.
この記事を読めば、この数字がどの条件で出てくるのか、そして自分の投資資金に実際いくら入るのかまで一度に整理できる。
ひと株あたりいくら入るのか
年換算では、ひと株あたり約 4.59ドルの水準だ。
12か月に分けると、毎月約 0.38~0.39ドルが支払われる仕組みだ。
株価は56ドル台半ばなので、100ウォン分で計算すると直感的だ。
例えば、1ドル(約 1,370ウォン)を投資するとしよう。
現在の株価が 56.75ドルなら、約 176株を買える。
税引き前ベースでは年約 806ドル、つまり月に約 67ドルが入ってくる。
一つ重要なのは、毎月の金額が固定されていないことだ。
JPMorganは、各権利落ち日の約一週間前にその月の支払額を公表する。
金額はその月のオプションプレミアム収益によって変わり、通常は株当たり 0.35ドルから 0.50ドルの間で推移する。
銀行の利子のように、毎月同じ金額が入ってくる仕組みではない。
2026年に残る配当スケジュール
J.P. Morganが公表した 2026年 配当カレンダー(J.P. Morgan Asset Managementの公式配布資料に基づく)を整理すると、以下のとおりだ。
| 月 | 権利落ち日(この日より前に買う必要あり) | 実際の入金日 |
|---|---|---|
| 8月 | 2026年 8月 3日 | |
| 2026年 8月 5日 | ||
| 9月 | 2026年 9月 1日 | |
| 2026年 9月 3日 | ||
| 10月 | 2026年 10月 1日 | |
| 2026年 10月 5日 | ||
| 11月 | 2026年 11月 2日 | |
| 2026年 11月 4日 | 12月 | 2026年 12月 1日 |
権利落ち日当日の午前中に買っても、すでに手遅れだ。
正確には、当月の配当を受け取るには、権利落ち日の前営業日、取引終了前までに買付を完了しなければならない。
米国株は受渡しに営業日ベースで 1日かかるためだ。
運用規模と手数料
運用資産総額(AUM、このファンドに入った資金の合計)は 446億ドル(約 61兆ウォン)だ。](/blog/news-8979ee5cffd38872-mqe1ofqk-0)
規模だけを見れば、米国ETF市場でも指折りの大型商品だ。
年間運用報酬は 0.35%だ。
たとえば 1ドルを預けると、手数料として 1年に 35ドルが出ていく。
同じ月次配当のカバードコール(保有株に対してコールオプションを売る戦略)ETFの中では低いほうではないが、競合商品と比べて過度な水準ではない。
8%台の配当利回りがどこから来るのか、この数字だけではまだ半分も分からない。
この資金の出どころが、通常の配当ETFと根本的に違う理由を以下で確認する。
この資金はどこから来るのか
JEPIの配当利回りが 8%台を維持しているのは、株式配当金だけでは不可能な数字だ。
収益は二つの経路から生まれる。
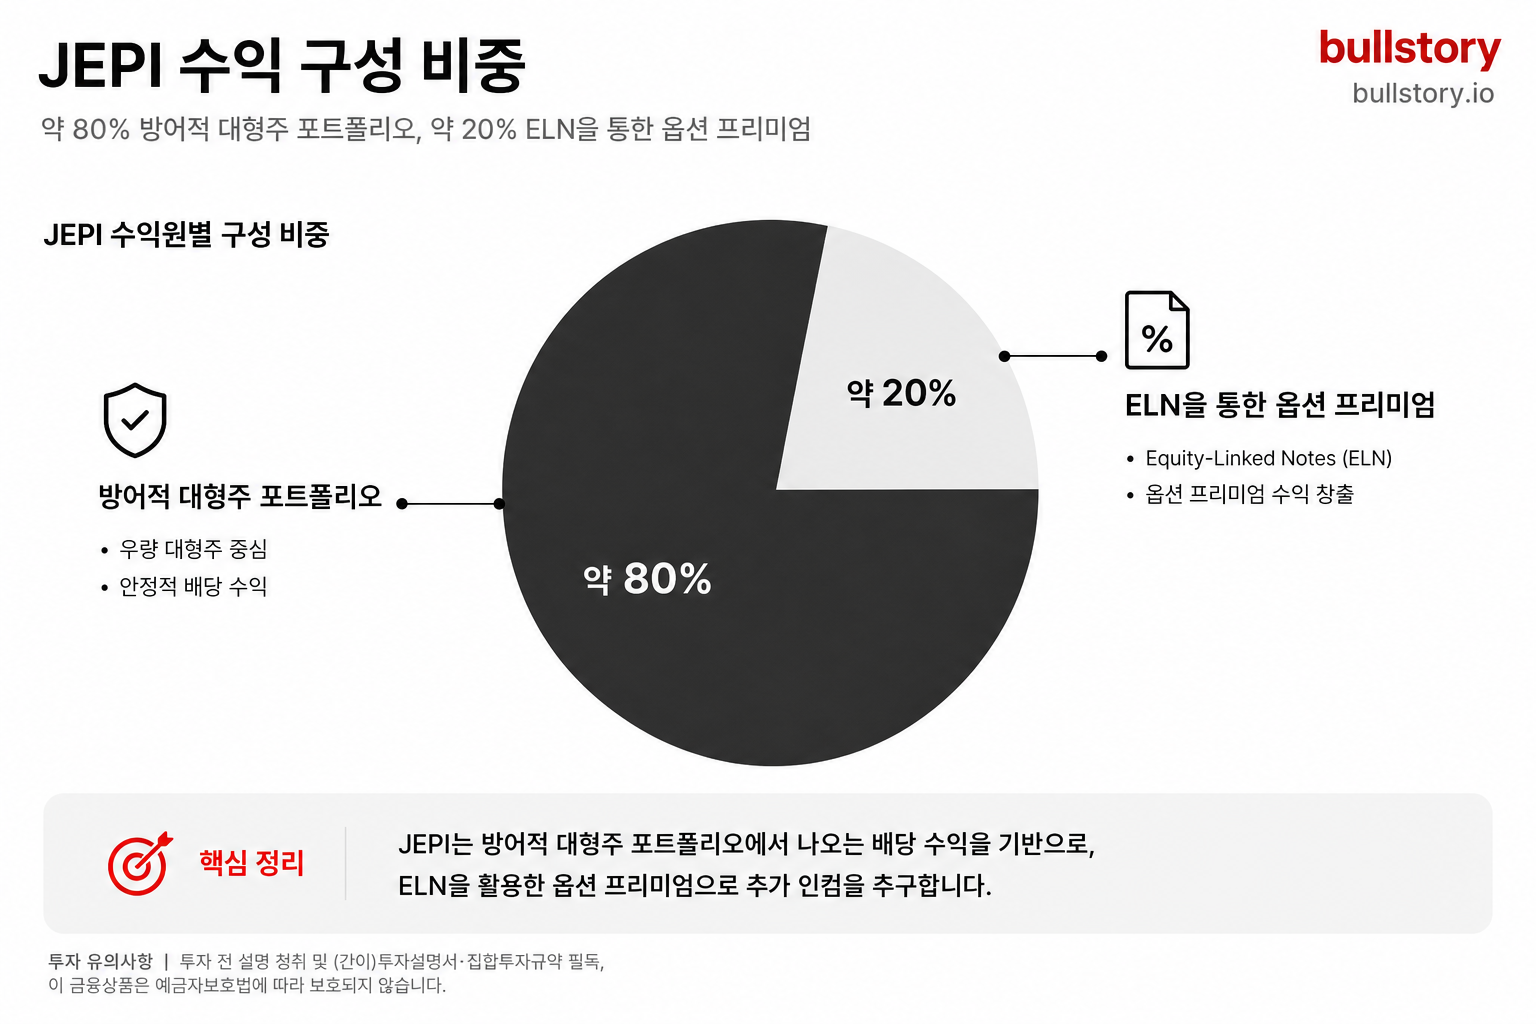
総資産のおよそ 80%は、防御的な米国大型株ポートフォリオに投資する。残り(規定上限は 20%、現在の実際の組入比率は約 15%)はELN(Equity-Linked Note、株価連動債)に入れてS&P 500のコールオプションを売る。そのコールオプションのプレミアムが、毎月の分配金の材料になる。
二つの材料が合わさって初めて、現在の配当利回りが出るという意味だ。
カバードコールとは何か
カバードコール(covered call)とは、株式を保有したまま、その株式に対するコールオプションを売る戦略である。コールオプションを買った相手はプレミアムを支払い、そのプレミアムがETF投資家に分配金として支払われる。
たとえるなら、マンションを所有しながら、誰かに「今後3か月以内に相場より少し高い価格で買う権利」を売って手付金を受け取るのに似ている。マンション価格がその水準を下回ったままなら、手付金はそのまま自分のものだ。マンション価格が急騰すれば、値上がり分は手放さなければならない。
トレードオフは明確だ。今すぐ現金収入を受け取る代わりに、市場が強く上昇したときの超過収益を手放す。市場が横ばいまたは下落するときは、オプションプレミアムが従来の株式ETFにはないクッションの役割を果たす。
JEPIが一般的なカバードコールETFと異なる理由
ここでJEPIは少し特異だ。
JEPIはS&P 500構成銘柄の中から防御的な株式を直接選んで保有しながら、S&P 500指数全体に対する1か月満期のコールオプションを売却する。行使価格を現在値より少し高く設定し、指数上昇の余地を一部残している。
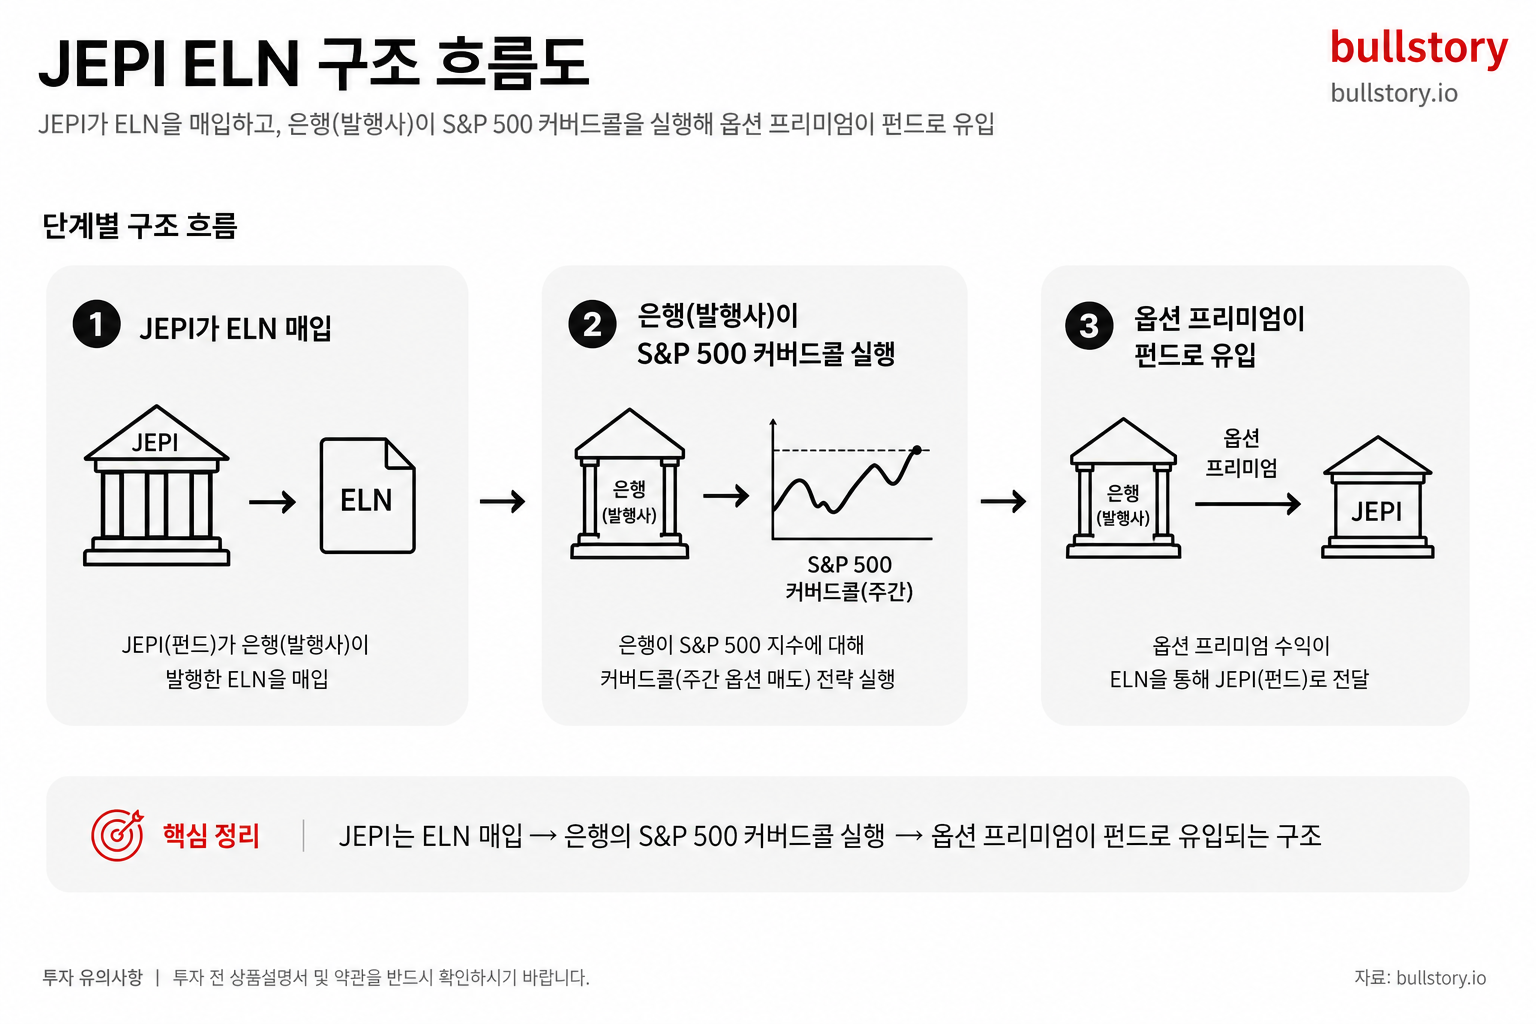
しかし、運用マネージャーのハミルトン・ライナーは、ファンドがコールオプションを直接売る代わりにELNを買うことで、その収益を間接的に取り込んでいる。
ELNは、銀行などの金融機関が発行する仕組債である。JEPIがこの債券を買うと、500 発行金融機関がS&Pのカバードコール戦略を実行し、その収益をJEPIに還元する。つまり、ETFがコールオプションを直接売るのではなく、金融機関に委託しているということだ。
コールオプションは、満期の異なる週次ベースで分散して実行される。こうすることで、ある時点で市場が急騰しても、分配金全体が一度に打撃を受けることを抑えられる。株式の選定とオプション収益の創出が分かれているため、それぞれの役割を個別に最適化できる点も構造上の利点だ。
現在、JEPIは総資産の約15%をELNに投資しており、これは規制上認められた上限の20%を下回る水準だ。
一般的な配当株ETFと何が違うのか
| 区分 | 一般的な配当株ETF(例:SCHD) | JEPI |
|---|---|---|
| 収益源 | 保有株式の配当金 | 株式配当金 + オプションプレミアム |
| 配当水準 | 年間 3~4%台 | 年間 7~9%台 |
| 上昇相場への参加 | 株価上昇分をそのまま享受 | コールオプションの行使価格を超える収益は制限 |
| 分配金の変動性 | 相対的に安定 | 市場の変動に応じて毎月変わる |
一般的なカバードコールETFが保有株式に直接オプションを売るのとは異なり、JEPIはELNを通じてオプションプレミアムをより効率的に取り込む。つまり、構造が一段多いということだ。
この構造のおかげで、JEPIは受け取ったプレミアムを投資家に配当として還元する方法を取ることができる。一方、コールオプションを直接売る競合ETFでは、プレミアムの一部をキャピタルゲインや元本払い戻しとして支払う場合があり、その場合は実質的な現金配当が低くなることがある。
分配金が毎月違う理由はここにある
JEPIの収入は市場の変動性によって変わる。市場が荒れるとオプションプレミアムが高くなり、分配金も増える。市場が落ち着くとプレミアムが低くなり、分配金も減る。
実際には、ある一年のあいだ、月ごとの分配金は一口あたりから一口あたりの間で推移した。 最安値と最高値の差は%に達した。2025実際には、ある一年のあいだ、月ごとの分配金は一口あたりから一口あたりの間で推移した。 最安値と最高値の差は%に達した。0.326実際には、ある一年のあいだ、月ごとの分配金は一口あたりから一口あたりの間で推移した。 最安値と最高値の差は%に達した。0.540実際には、ある一年のあいだ、月ごとの分配金は一口あたりから一口あたりの間で推移した。 最安値と最高値の差は%に達した。66実際には、ある一年のあいだ、月ごとの分配金は一口あたりから一口あたりの間で推移した。 最安値と最高値の差は%に達した。
JEPIは固定利息を支払う債券ではない。毎月集められたオプション・プレミアムに応じて分配金の規模が決まる。年間8 %という数字を毎月同じように受け取るものだと考えると困る。ある月は多く、ある月ははるかに少なく入ってくる。
分配金とVIX(市場の恐怖指数、 बाजारがどれほど不安定かを示す指標)の相関関係は、'分配金が毎月異なる理由' のセクションで具体的に扱う。
この構造の別の側面、つまり韓国の投資家の立場で税金がどうかかるのかは、<strong>'韓国人投資家の税金チェックリスト'</strong>で別途整理する。
権利落ち日の前日までに買えばよい、JEPI 2026年の支払いスケジュール総まとめ
JEPI(JPMorgan Equity Premium Income ETF)の権利落ち日は毎月最初の営業日で、支払日はそこから 2〜4営業日後の毎月初めだ。簡単に言えば、毎月 1日(営業日基準)の前日引けまで株式を保有していなければ、その月の分配金を受け取れない。現在の年間配当利回りは約 8%台で、直近 1年間で一株当たり 4.57ドルを支払った(J.P. Morgan資産運用の開示基準)。
権利落ち日とは、正確にはどんな日か
株を買ったからといって、その月の分配金を必ず受け取れるわけではない。権利落ち日は、その月の分配金を受け取る権利が誰に帰属するかを決める基準日である。この日を過ぎると、その月の分配金は次の保有者ではなく、前の保有者に渡る。
たとえば 6月分配金を受け取るには、6月 1日の権利落ち日以前に株を保有している必要があった。J.P. Morgan Asset Management の公式 PDF では、権利落ち日と基準日(record date)が同じ日として記載されているため、実際には権利落ち日だけ確認すれば十分な場合が多い。
2026年の JEPI 権利落ち日・支払日スケジュール
以下は J.P. Morgan Asset Management が公開した 2026年の公式 ETF 配当カレンダーに基づく。すべての日程は変更される可能性があるため、購入直前に J.P. Morgan Asset Management のウェブサイトで最新のお知らせをもう一度確認しよう。
| 月 | 権利落ち日(前日まで保有) | 支払日(口座入金) |
|---|---|---|
| 2月 | 2026年 2月 2日 | 2026年 2月 4日 |
| 3月 | 2026年 3月 2日 | 2026年 3月 4日 |
| 4月 | 2026年 4月 1日 | 2026年 4月 6日 |
| 5月 | 2026年 5月 1日 | 2026年 5月 5日 |
| 6月 | 2026年 6月 1日 | 2026年 6月 3日 |
| 7月 | 2026年 7月 1日 | 2026年 7月 6日 |
| 8月 | 2026年 8月 3日 | 2026年 8月 5日 |
| 9月 | 2026年 9月 1日 | 2026年 9月 3日 |
| 10月 | 2026年 10月 1日 | 2026年 10月 5日 |
| 11月 | 2026年 11月 2日 | 2026年 11月 4日 |
| 12月 | 2026年 12月 1日 | 2026年 12月 3日 |
(出典: J.P. Morgan Asset Management 2026ETF配当カレンダー公式PDF)
7月次分配金は一株当たり0.387ドルで、配当落ち日は7月1日、支払日は7月6日である。8月の配当落ち日は8月3日で、一株当たりの分配金は0.3678〜0.4066ドルの範囲になる見込みだ。
8月の配当落ち日が1日ではない理由
表を見ると、8月の配当落ち日だけが3日と表示されている。理由は連邦の市場休場日の影響である。NYSEが休場していれば取引処理と記録が遅れるため、休日に当たると配当落ち日は翌営業日に移動する。8月1日が土曜日だったため、配当落ち日は8月3日月曜日に移されたのだ。
支払日にすぐにお金が入るとは限らない
支払日とは、運用会社が分配金を引き出す日のことだ。投資家の口座に実際に反映される時点は、ブローカーの処理速度、時間帯、週末・祝日の影響によって変わることがある。国内の証券会社を使うと、入金が一日や二日遅れる場合もある。口座に正確な日付までにお金が必要なら、支払日より 1~2 日の余裕を見て計画しよう。
JEPIの権利落ち日と支払日の仕組みは複雑ではない。覚えておくべきことは一つだけだ。毎月の最初の営業日の前営業日の引け前に買えば、その月の分配金の対象になる。 ただし、現在示されている年率配当利回りの 8%をそのまま信じて投資判断を下すかどうかとは別の問題である。JEPIとSCHDの配当利回り比較が単純ではない理由は、次のセクションで扱う。
/blog-images/aigen-3e986c66-e163-4b25-8c11-856c0e560cc0.png)
JEPI vs SCHD、配当利回りの数字だけを見ると必ず損をする理由
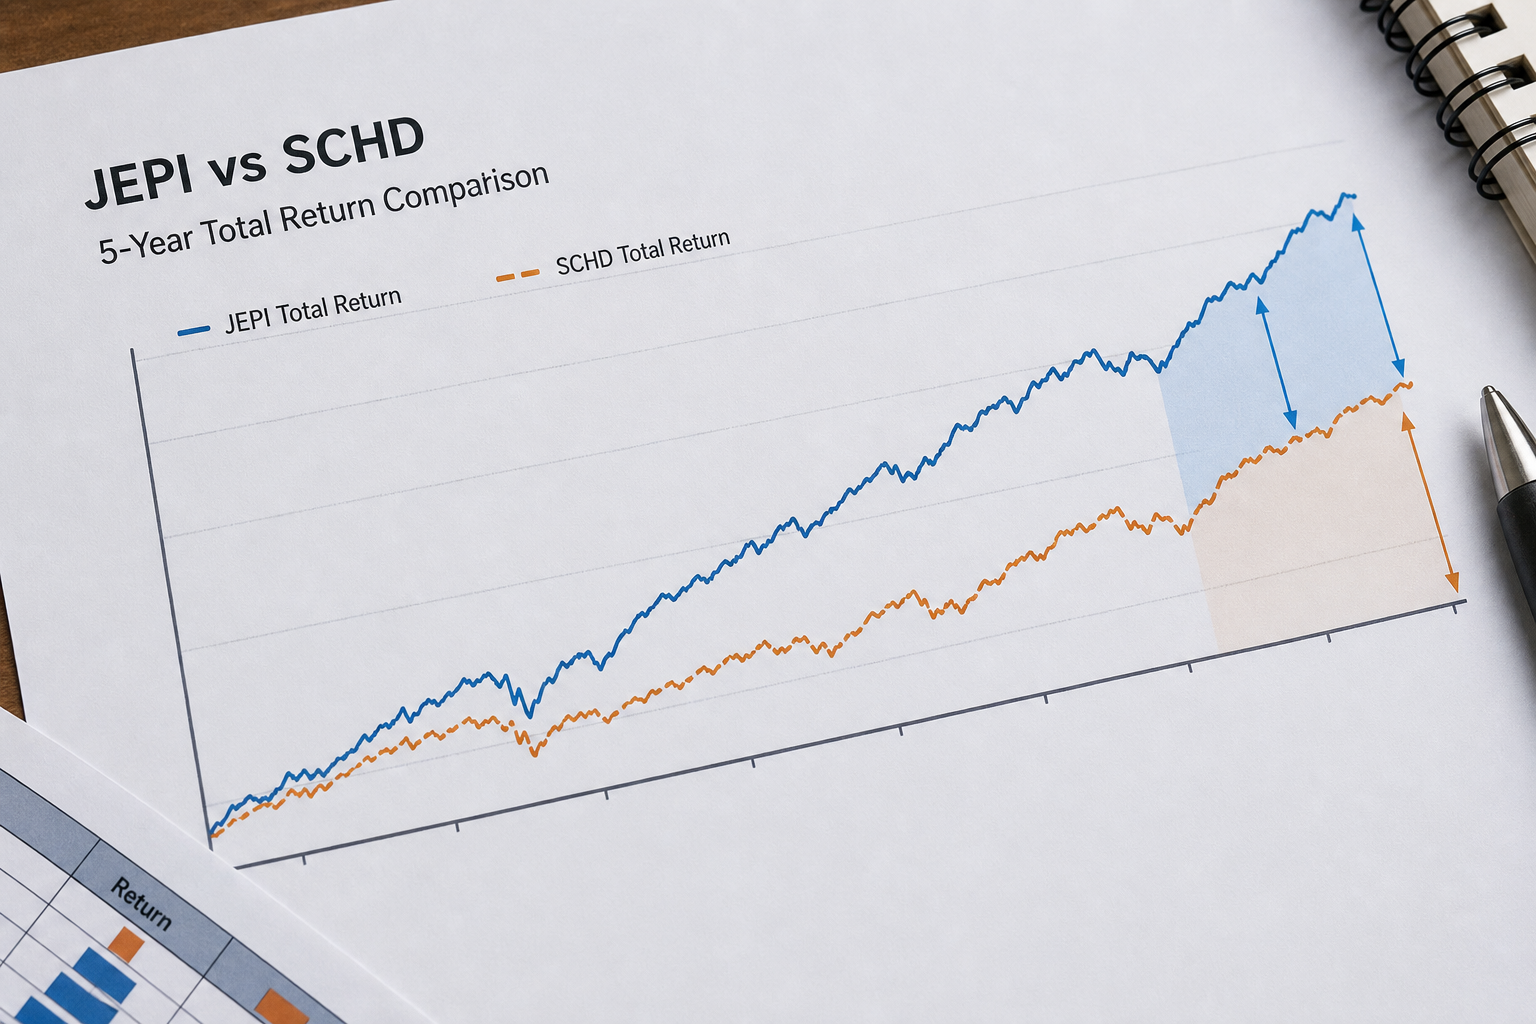
JEPIの配当利回り(TTM基準で約 8%)はSCHD(約 3.2%)の二倍を大きく上回る。だが、配当金を含むトータルリターンで見ると状況は違う。年のトータルリターンを年率換算すると、SCHDは約 5%、JEPIは約 8.6%だ。配当利回りの数字は二倍も違うのに、結果はJEPIが後れを取る。なぜこんなことが起きるのだろうか7.9。
収益の出どころが異なる
JEPIが高い配当利回りを維持する仕組みは前のセクションで説明した。ここでは、その仕組みがトータルリターンにどのような影響を与えるかだけに注目する。
JEPIの収益は主にオプションプレミアム、つまりコールオプションを売って受け取る手数料から生まれる。カバードコール戦略は、保有している株式に対してコールオプションを売るもので、その代わりに株価上昇の一部を手放すことでプレミアム収入を得る。簡単に言えば、毎月現金を受け取る代わりに、株価が大きく上がってもその利益をすべて取り切ることはできない。
市場が強く上昇するとき、SCHDは株価上昇分をそのまま取り込む。JEPIはコールオプションがその上昇分を一部ふさぐ。逆に、市場が大きく変動する局面では、オプションプレミアム収入が損失の一部を相殺してくれる。
年ごとのトータルリターンを並べてみると
配当金再投資を含む基準で、両ETFの年ごとのトータルリターンを比較すると次のとおりだ。
| 年 | JEPIのトータルリターン | SCHDのトータルリターン |
|---|---|---|
| 2021年 | +21.5% | +35.6% |
| 2022年 | -3.5% | -3.3% |
| 2023年 | +9.8% | +4.6% |
| 2024年 | +12.6% | +11.7% |
| 2025年 | +8.1% | +4.3% |
データ出典: YCharts (2026年 6月 15日現在)
2022のような市場が下落した年には、両ETFは同じように持ちこたえた。 2023年と 2025年はJEPIが優勢だった。
2021年、株式市場が 28%超上昇した年を見てみよう。SCHDは 35.6%を獲得し、JEPIは 21.5%にとどまった。上昇相場のたった一年の差が、5年の累積差を生む。
SCHDの本当の武器は配当成長だ
現在の配当利回りだけを見ると、SCHD 3.2%は見劣りする。
SCHDの配当金は過去10年間、年平均10~12%ずつ増えてきた。
10年前にSCHDを3%のリターンで買った投資家なら、今は追加購入なしでも元本比7%以上を受け取っている。
JEPIは逆だ。JEPIの株価上昇率は年平均1.18%だ。配当金の成長率は-1.31%だ。今の8%を受け取る代わりに、将来の配当金が徐々に減っていく構造だ。
では、JEPIはいつ有利なのか
JEPIが必ずしも不利とは限らない。変動の大きい相場ではオプション・プレミアムが大きくなるため、JEPIの分配金も上昇する。相場がレンジ相場だったり、緩やかに動く局面では、SCHDよりも実利のある選択になり得る。
- すぐにキャッシュフローを必要とする投資家には, JEPIの毎月分配構造は実質的に有用だ。
- 収益を複利で回す余裕がある投資家なら、SCHDの配当成長効果は時間がたつほどJEPIを上回り始める。
- 最大下落率はJEPI 8%、SCHD 5%だ。守りの強さという点ではJEPIのほうが優れている。相場急落時の下げを抑えることを優先する投資家にとって、このJEPIの特性は重要だ。0.0.8.9.6.94.2.9.-6.84.0.9.0.81.3.84.1.9.3.8.9.95.8.88.90.9.8.4-2026.10.-13.71.-33.37.
運用コストも異なる
JEPIの運用報酬は年 0.35%で, SCHDは年 0%だ。8.9.4.95.9.2.88.97.90.0.95.6.0.0.8.9.5.0.88.98.88.98.3.8.5.85.84.88.98.9.5.5.0.9.84.5.90-2026.0.06.
運用コストの差は年 0.29ポイントだ。長期で運用するほど、この差は累積リターンの中で無視しにくい水準まで大きくなる。
結論は簡単だ。[JEPIの配当利回り 8%とSCHDの配当利回り 3.2%を](/blog/schd-jepi-%EC%B0%A8%EC%9D%B4-%EB%B0%B0%EB%8B%B9%EB%A5%A0%EC%84%B8%EA%B8%88%EC%88%98%EC%9D%B5%EB%A5%A0-%ED%95%B5%EC%8B%AC-%EB%B9%84%EA%B5%90-2026%EB%85%84-%EC%B5%9C%EC%8B%A0)を単純比較して、「JEPIのほうが二倍以上優れている」と結論づけてはいけない。株価上昇をあきらめる分と配当成長をあきらめる分が計算から抜け落ちる。
次のセクションでは、これを数字で確認する。 1,000実際に一万ウォンを投資したとき、上昇相場と下落相場のシナリオごとにJEPIの最終損益がどう変わるのかを、年ごとのシミュレーション表で公開する。
上昇相場・下落相場シナリオ別の実際の収益シミュレーション
1,000一万ウォンをJEPIに入れると、1年にいくら稼ぐのか。
単純に年配当利回り 8%を適用すると、一万ウォンだ。しかし実際に手元に残る総収益はもっと複雑だ。80実際に手元に残る総収益はもっと複雑だ。
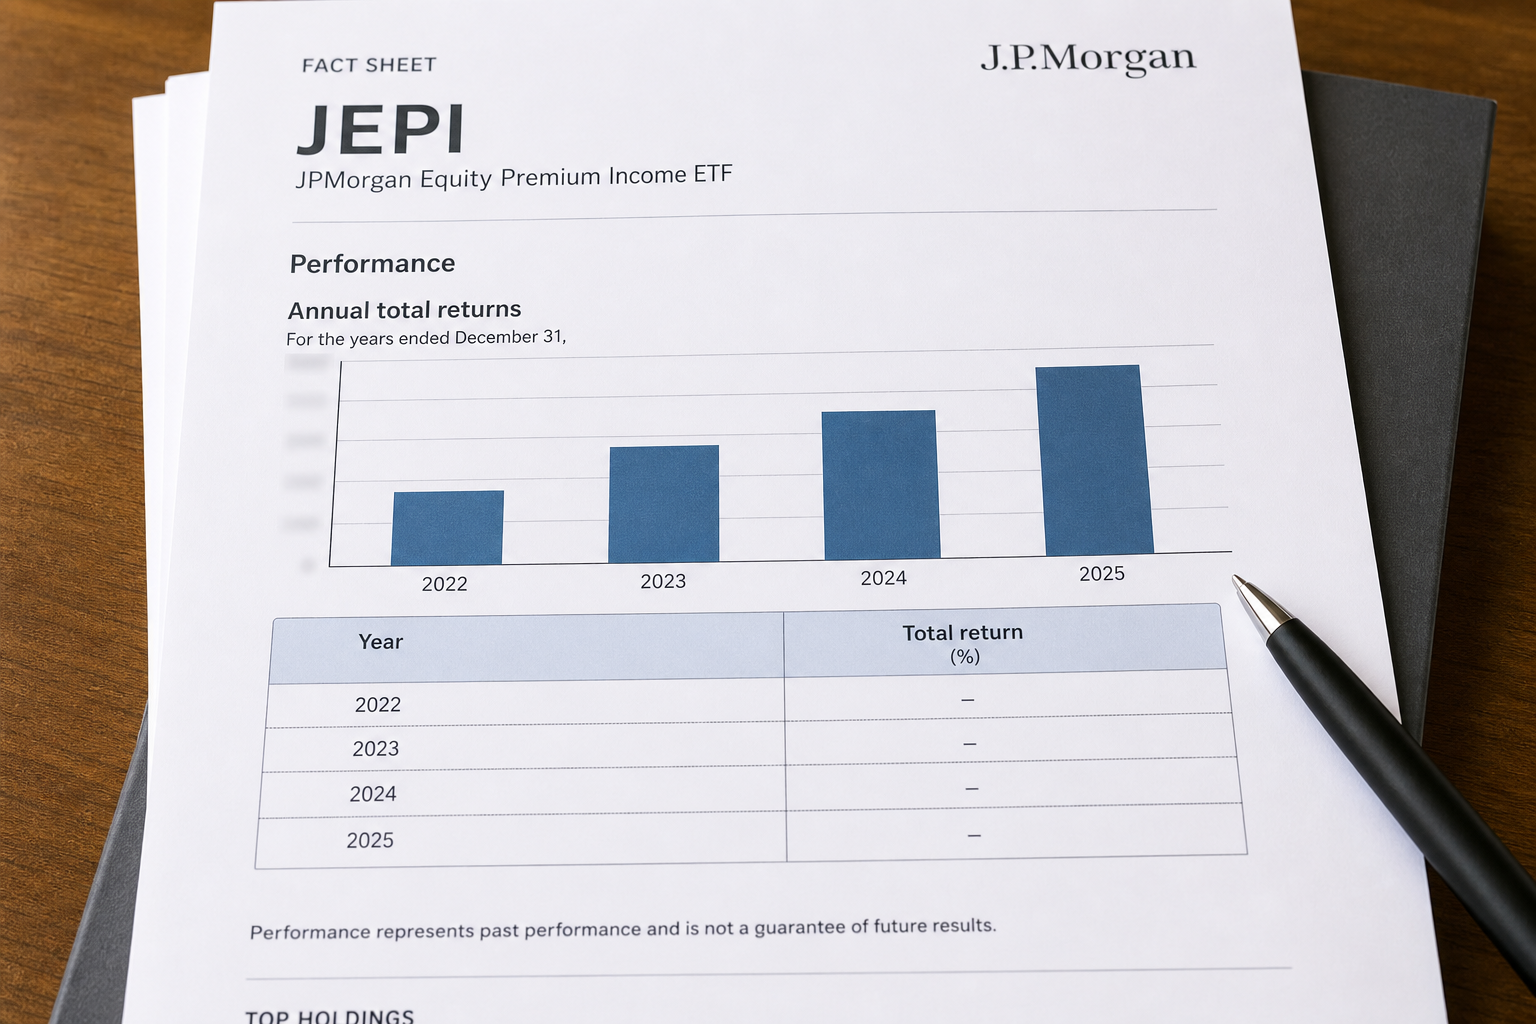
J.P. Morganの開示によると、配当再投資を含む年ごとの年間総収益は、年によって大きく異なっていた(下の表を参照)。
年ごとの総リターンが実際にどう違ったのか
下の表は、J.P. Morganのファクトシートとfinancecharts.comのデータをもとに整理したJEPIの年次成績表だ。
| 年 | JEPIの総リターン(分配金を含む) | S&P 500の総リターン |
|---|---|---|
| 2022年 | -3.49% | -18.11% |
| 2023年 | +9.83% | +26.29% |
| 2024年 | +12.56% | +25.02% |
| 2025年 | +8.10% | +17.88% |
ここで一つのパターンが見える。下落局面では防御的、上昇局面では出遅れる。
たとえば、S&P 2022が年に 500下落したとき、JEPIは下値をかなり抑えた。オプション・プレミアム収入がクッションとして機能した。18.11,
最近の上昇相場では、逆に指数上昇の一部を手放さなければならなかった。これはオプション売却型の構造によるものだ。この設計の目的は、前のセクション「JEPIとSCHDの配当利回りを単純比較するのが危険な理由」で詳しく扱った。
1,000一万ウォンを入れると年ごとにいくら増えたか
実際の投資家が実感できる数字に置き換えてみよう。 2022年初に 1,000一万ウォンをJEPIに入れた人のシナリオだ。
| 年 | 年初評価額 | 年間総収益率 | 年末評価額(税引前) |
|---|---|---|---|
| 2022年 | 1,000万ウォン | -3.49% | 965万ウォン |
| 2023年 | 965万ウォン | +9.83% | 1,060万ウォン |
| 2024年 | 1,060万ウォン | +12.56% | 1,193万ウォン |
| 2025年 | 1,193万ウォン | +8.10% | 1,290万ウォン |
4年を通算すると、元本に対して約 29%の利益だ。
単純に年 8%配当を想定すると 32%だ。見た目は似て見える。
しかし、表面的な類似にだまされてはいけない。 2022年の株価下落で元本が先に削られ、回復には時間がかかった。
その後、2023年と2024年の上昇相場では、S&P 500に対して約 20%ポイント近く下回った。
強気相場 vs 弱気相場、どちらが有利か
弱気相場のシナリオ。 2022市場が 20%近く下落する年には、JEPIの防御効果がはっきりと表れる。
1,000万ウォン基準で見ると、S&P 500は 180万ウォンの損失、JEPIは 35万ウォンの損失にとどまる。配当収益が下落分を一部相殺した結果だ。
強気相場のシナリオ。問題は市場が大きく上昇する時だ。
同じ 1,000万ウォンを 2023~2024年にS&P 500に入れていたなら、約 1,570万ウォンになっていただろう。
JEPIは同じ期間で約 1,240万ウォンだ。差は 330万ウォンだ。配当を受け取りながらもこの差が生じる点が核心だ。
結局、損益分岐点はこうだ。市場が年間で 10%未満の上昇または下落なら、JEPI に競争力がある。市場が年間で 15%以上上昇すると、配当収益率だけで指数の上昇に追いつくのは難しい。
分配金だけを別に見ると
直近 1年を基準にすると、JEPI が一株当たり支払った分配金は 4.57ドルだ。現在の株価を基準にした配当利回りは年 8.04%程度だ(stockanalysis.com 基準)。
1,000十万ウォンを投資した人が年間に受け取る分配金は、税引前で約二万四千ウォン、つまり月平均 80~6万ウォンだ。7.
ただし、毎月同じ金額が入ってくるわけではない。ある月は多く、ある月は少ない。その理由は次のセクション「分配金が毎月なぜ違うのか」で詳しく説明する。
なぜ分配金は毎月違うのか
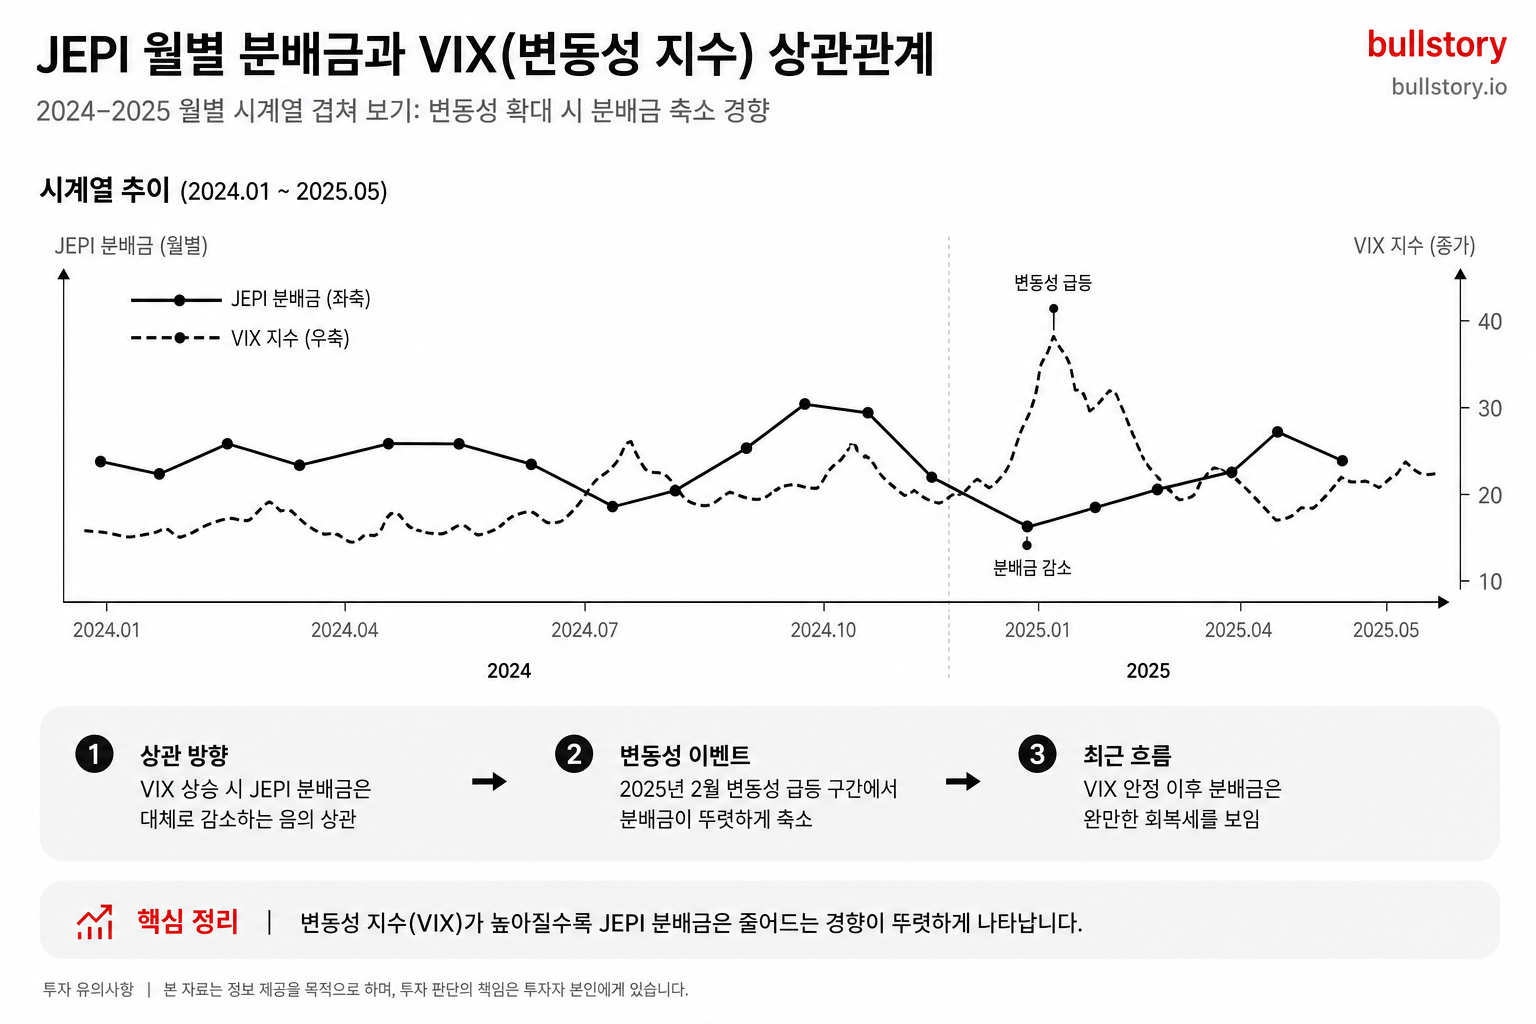
JEPIの月次分配金は固定された金額ではない。 2024年のあいだ、月次分配金は 1およそ 0.29ドルから 0.40ドルの間を行き来した。同じ年の中でも、高値と安値の差は 38%にも広がった。理由は一つだ。JEPIの分配金の原資であるELN(株価連動債、銀行が発行し内部にオプション売りポジションが組み込まれた債券)の収益はオプション・プレミアムそのものであり、そのプレミアムは市場のボラティリティに正比例して動くからだ。
VIXが上がれば分配金も上がり、下がれば下がる
VIX(CBOEボラティリティ指数。市場参加者が今後のS&P500の値動きの大きさを予想する指標)が鍵となる。ボラティリティが高いほど、オプションは高くなる。不確実性が増すと、オプションの買い手が利益を得る可能性が高くなり、その分だけ売り手はより高いプレミアムを要求する。JEPIはそのプレミアムを受け取る側だ。VIXが高いとJEPI投資家に入る月次分配金は大きくなり、ボラティリティが低下するとプレミアムは縮み、それに伴って分配金も減る。
実際の数値を見ると、この関係ははっきりと表れる。
| 市場環境 | VIXの性質 | 年間分配金利回り(権利落ち日基準) |
|---|---|---|
| 2022年(弱気相場) | 高い、年平均 25~30 | 約 12% |
| 2023~2025年(強気相場) | 低い、年平均 15~17 | 約 8% |
| 2026年 6月(現在) | 安定化局面 | 約 8.1% |
2022年間リターンがやけに高かったのは、その年の弱気相場がオプション・プレミアムを押し上げたためだ。8その後、市場が安定するにつれて、低い一桁台に収れんした。
最も少なかった月、最も多かった月
2026年 6月の分配金は一株当たり 0.39ドルだったが、 1年前の 2025年 6月の 0.54ドルと比べると 28低い水準だ。VIXが低下した分だけ分配金も一緒に下がった。VIXが抑え込まれるとコールオプションのプレミアムが減り、JEPIはその減った収入をそのまま投資家に還元する。
これを「異常の兆候」と読んではいけない。JEPIのようなカバードコールETFの分配金の安全性は、たった一つの基準で判断する。ファンドが実際に稼いだ分だけを支払っているのか、それともNAV(純資産価値、ファンド一株当たりの実際の価値)を削って穴埋めしているのか、という点だ。JEPIは稼いだ分だけを分配する仕組みなので、分配金が減ったのであれば、それは市場が静かになった結果であり、ファンドがおかしいわけではない。
分配金が上がることを期待してはいけない理由
直感に反する事実が一つある。JEPIの分配金は、長期的に一直線に右肩上がりにはならない。分配金がVIXのようなマクロのボラティリティ指標とともに揺れる仕組みであるため、5年の分配金成長率(CAGR)は-1.12%でマイナスだ。毎年8%ずつ上がるのではなく、市場が静かになれば分配金もそれに伴って低くなる。
直近の 3年間を見ると、分配金が上がった月と下がった月は、19回上昇、18回下落でほぼ同じように繰り返された。上がったり下がったりするのは構造的なものだ。
結論は単純だ。 JEPIの分配金は、市場が怖がるほど厚くなり、市場が落ち着くほど薄くなる。毎月同じ金額を当てにして生活費に充てるつもりなら、その変動幅(2024年基準の高値と安値の差が38%)をあらかじめ織り込んでおく必要がある。
この変動性をどの程度の保有比率なら受け止められるかは、次のセクションの「ポートフォリオ比率ガイド」で、退職者、30代の積立投資、キャッシュフロー補助型に分けて見る。
JEPIをどれくらい組み入れるべきか: 投資目的別の比率ガイド
JEPIの配当利回り(2026年 7月時点で年率約 8.19%、Investing.com基準)はかなり明確な数字だ。ポートフォリオで占める比率は、「誰か」によってまったく違う。
退職者なら 40~50%以上も可能で、30代の積立投資家なら 10~20%が上限に近い。目的と人生の段階が先で、配当利回りの数字はその次だ。
退職者: JEPIはコアとして使えるが、単独で任せるべきではない
退職者の目的は、お金を倍にすることではない。今の生活費を生み出しながら、これから何十年もの元本も守る必要がある。この二つを同時に求めるとき、JEPIがふさわしい役割を持つ。
JEPIは年8率の配当利回りに加え、歴史的に分配金の変動幅が比較的狭く、下落相場での下げ幅も浅い傾向があった。これはS&P500のボラティリティがナスダックより低い構造のおかげだ。だから、JPMorganのカバードコール構造(カバードコールとは、保有株にコールオプションを売って毎月プレミアムを受け取る戦略のこと)を求める退職者の中では、防御的な株式ベースを好む投資家がJEPIを選ぶ傾向がある。
しかし、JEPI一本だけで退職ポートフォリオを終えるのは別の話だ。
分配金の変動に耐えられ、年金や他の収入源があればJEPIは有用だ。だが、年8率の配当利回りだけを信じて全額をJEPIに入れると、上昇局面への参加を失い、月次のキャッシュフローも予測しにくくなる。20〜30年の退職生活では、この二つはいずれもかなりの犠牲だ。
SCHD(Schwab U.S. Dividend ETF)のような配当成長ETFを横に置けば、今のキャッシュフローを確保しながら、20〜30年後に購買力が落ちる問題も一緒に防げる。
退職者向け推奨比率(参考基準)
| 項目 | 比率 | 役割 |
|---|---|---|
| JEPI | 35~45% | 月次キャッシュフロー重視 |
| SCHDなどの配当成長ETF | 40~50% | 長期インフレ防衛 |
| 現金・短期債 | 5~15% | 生活費バッファ 3~6か月分 |
生活費のバッファーを 3~6か月分、別に取り分けておき、分配金が多い月にバッファーを補充するやり方は、この構造とよく合う。
30積立投資家にとって: JEPI は脇役だ
JEPI のような月次配当商品は、ポートフォリオの中心にもなり得るし、キャッシュフローを補う役割にとどまることもある。資産を増やしている時期なら、高い分配率よりも、トータルリターンと税引き後の再投資効率のほうが重要だ。
30は時間が資産だ。
強い上昇相場では、JEPI は市場に後れを取る。その差は時間とともに広がり、長い退職期間を前にしているなら、この違いは大きく感じられる。実際、最近の 1年時点で JEPI のリターンは 8.49%で、同じ期間の S&P 500は 13.47%だった。
定期積立で資産を積み上げる投資家なら、ポートフォリオの 10~20%をJEPIまたは同様のカバードコールETFに配分するのは、毎月のキャッシュフローを安定させつつ、全体のボラティリティを下げる合理的な方法だ。
30 定期積立投資家向け推奨比率(参考基準)
| 項目 | 比率 | 役割 |
|---|---|---|
| S&P 500 / QQQなどの成長型ETF | 60~70% | 長期複利成長 |
| SCHDなどの配当成長ETF | 15~25% | 配当の段階的拡大 |
| JEPI | 10~20% | 毎月のキャッシュフロー補助 |
成長資産であるVTI、VOO、SCHD、QQQをコアに置き、JEPIはキャッシュフローの役割に入れる形が自然だ。JEPIだけでポートフォリオを終えるのではなく、キャッシュフローの枠に入れ、成長の枠は別に持つ構造がポイントだ。
キャッシュフロー補助の目的: 10~30%が無難な上限
働きながら、毎月入ってくる分配金で消費の一部をまかなったり、生活費の一部をJEPIの分配金で置き換えたい投資家なら、どうだろうか。
積立期の投資家なら、JEPIの比率を大きくするよりも、総資産の 10~30%の中でキャッシュフローを補う役割として見るほうが、より自然だ。
比率を決めるときは、「どれだけ多く受け取るか」よりも、「分配金が減る月でも生活費が滞らないか」を先に見るべきだ。たとえば、月の生活費のうちJEPIが担う比率が 50%を超えると、分配金が減る月には生活費も一緒に減る。この構造は心理的にかなり疲れる。
分配金が生活費の半分を超えないように比率を設計すること。それがこの目的で最も重要な原則だ。
共有される三つの原則
- JEPIを 100%組み入れるのは避けるべきだ。 JEPIは退職後の収入計画で役割を果たし得るが、唯一の保有資産であってはならない。
- 上昇相場で比率を上げるな。 テクノロジー株主導の上昇局面で、元本と分配のどちらも好調に見えるからといって比率を大きく引き上げると、調整局面でポートフォリオ全体の体感ボラティリティが高まる可能性がある。
- 分配金は固定の月給ではない。 JPMorganの資料でも、JEPIは月次分配を目指すものの、分配金額を固定すると約束してはいない。まず、分配金がどれだけ減っても生活を維持できるかを計算し、そのうえで比率を決めるべきだ。
毎月の配当が口座に入る光景は、誰にとっても魅力的だ。その数字が持続可能かどうかは、ほかにどのようなポートフォリオを組み合わせるかにかかっている。次のセクションでは、この分配金に実際にどれだけ税金がかかるのか、そして韓国の投資家が見落としやすい金融所得総合課税の基準を確認する(年間金融所得が 2,000ウォンを超えると、他の所得と合算され、より高い税率が適用される制度)。
韓国の投資家向け税金チェックリスト
JEPIの分配金を受け取る韓国の投資家がまず知っておくべき税の仕組みは明確だ。米韓租税条約により、配当所得の 15%を米国で先に差し引く。証券会社の口座に表示される金額は、すでに 15%が差し引かれた後の数字だ。だが、ここで終わりではない。源泉徴収後の年間金融所得(利子+配当の合計)の規模によっては、追加の税金が発生する可能性がある。
1ステップ: 米国の源泉徴収 15%、自動で差し引かれる
JEPIの分配金が口座に入る前に、米国内国歳入庁(IRS)がまず 15%を差し引く。投資家が別途申告したり納付したりする必要はない。自動だ。
米国ETFの配当は、口座に入る前に米国で 15%が先に差し引かれることがある。
たとえば、年配当利回りが 8%と表示されているETFでも、米国で 15%が差し引かれると、口座で実感する利回りは約 6.8%水準まで下がる。
JEPIの配当利回り 8%をそのまま信じてはいけない理由がまさにここにある。 税引前の数字と税引後の受取額の間には、最初から少なくとも 15%の差が存在する。
2段階: 国内金融所得総合課税、基準線は年 2,000万ウォン
年間の金融所得(利子+配当合計)が 2,000万ウォン以下なら、米国源泉徴収 15%で処理が完了する場合が多い。この水準では追加の申告・課税がない場合が多い。
一方で、2,000を超えると総合所得税の申告義務が生じ、他の所得と合算して累進税率が適用される。
年間の利子・配当を合計して2,000を超えると金融所得総合課税の対象となり、他の所得と合算して最高49.5%に達する税率が適用される場合がある。
累進税率とは、所得が多いほどより高い税率を適用する仕組みだ。すでに勤労所得が高い会社員なら、JEPIの分配金がその上に加わると考えればよい。
この2,000万ウォン、思ったより早く埋まる
多くの投資家は「私のJEPI分配金は年間1,500万ウォンしかない」と安心する。落とし穴はここにある。
配当ETFだけを見ると1,700万ウォンだ。
ここに預金利子400万ウォンが加わると、合計は2,100万ウォンになる。
「配当は 2,000一万ウォンを超えていなかったのに?」と言うなら、半分だけ正しい。税金は銘柄ごとではなく、所得ごとに合算して見る。
JEPIの毎月の分配金は月ごとに見ると小さく見えることがありますが、12数か月分を合算すると、思ったより早く大きくなります。複数の証券会社口座に分散して受け取ると、自分でも気づかないうちに合計が基準を超えることがあります。
| 金融所得区分 | 課税方式 | 重要な確認事項 |
|---|---|---|
| 年間 2,000十万ウォン以下 | 分離課税(米国源泉徴収 15%で大半は完了) | 複数の証券会社での合算額を必ず自分で確認する必要あり |
| 年間 2,000十万ウォン超 | 金融所得総合課税(他の所得と合算、累進税率) | 5月次の総合所得税申告義務が発生 |
健康保険料も変わる
総合課税のほかにも気をつけるべき項目がもう一つある。健康保険料だ。
職場加入者の場合、勤労所得以外の他の所得(金融所得を含む)が年間 2,000十万ウォンを超えると、超過金額について 7.09%を掛けた金額を毎月追加で納付しなければならない。
地域加入者は、年間の金融所得が1,000万ウォンを超えると、超過分ではなく金融所得全体に対して健康保険料が課される。
扶養家族の場合、金融所得を含む合算所得が年2,000万ウォンを超えると、扶養家族の資格を失う。
地域加入者の基準はより低い。年1,000万ウォン、月次分配金ベースで83万ウォン程度を超えるだけでも、健康保険料の算定に入る。
税優遇口座の活用、仕組みから理解して使おう
税負担を減らすには、ISA(個人総合資産管理口座)や年金口座(IRP、年金貯蓄)などの非課税・繰延課税商品を活用する方法を検討すべきだ。ただし、口座の仕組みを先に理解したうえで動かなければならない。
-
ISA口座 — 運用資産の範囲から外国の集団投資証券は除外される。JEPIをISAにそのまま入れることはできない。代わりに、国内上場の類似するカバードコールETFで対応する必要がある。
-
ISA非課税限度 — 満期解約時、低所得者向けの非課税限度は 400万ウォン、一般型は 200万ウォンが非課税限度である。
-
ISA税率比較 — 限度を超えた金額には 9.9%の分離課税が適用される。通常口座の 15.4%より有利な構造だ。
-
退職年金・IRP — 韓国の証券会社の退職年金口座やIRP口座には、国内上場ETFのみを組み入れることができる。したがって、米国に直接上場しているJEPIは入れられない。代わりに、年金受取時には 3.3~5.5%の年金所得税のみが課されるため、長期保有の観点では税負担が軽くなる。
-
一般の海外株式口座 — 米国オリジナルのJEPIを直接買える唯一の口座だ。一般口座でJEPIを保有すると、分配金が大きくなるほど金融所得の管理を早める必要がある。総合課税と健康保険料への影響まであわせて考慮しなければならない。
投資前に確認するチェックリスト
以下の項目のうち一つでも当てはまる場合は、購入前に必ず確認しよう。
- 預金利息、CMA利息、国内株の配当など、他の金融所得を含めた年間の合算金融所得が 1,500万ウォンを超えるか。この場合、JEPIの分配金が加わると 2,000万ウォン台はすぐに埋まってしまう。
- 複数の証券会社に口座が分散しているか。合算集計が分かりにくくなりやすい。ホームタックスの金融所得照会で直接確認せよ。
- 健康保険の被扶養者資格を維持しているか。合算所得が年 2,000万ウォンを超えた瞬間、被扶養者資格は剥奪される。
- 地域加入者か。年金融所得が 1,000万ウォンを超えると、健康保険料の計算に金融所得全体が入る。
- ISA口座をすでに開設しているか。金融所得総合課税の対象者だと通知された瞬間、ISA口座は事実上強制解約され、「ロック口座」に切り替わり、これ以上買付できなくなる。
税制は個人の所得構成によって結果が異なる。この記事は仕組みを理解するための案内であり、実際の申告や節税判断は税務専門家や国税庁ホームタックス(国税相談センター 126)で確認するのが正確だ。
付録:用語集
この記事の各所に出てきた用語 6を整理した。初めて見る言葉でつまずいたなら、ここで調べればよい。
-
カバード・コール(Covered Call): 株式を保有しながら、同時にその株式を将来の特定の価格で買う権利(コールオプション)を他人に売る戦略である。株式を買いながら、コールオプションを同時に売ることだ。コールオプションとは、一定期間後に株式を買える権利である。その対価として、オプションプレミアム(契約金)を毎月受け取る。代わりに、株価が大きく上昇したときの利益は取りにいけない。キャッシュフローと上昇余地を交換する構造である。
-
オプションプレミアム(Option Premium): コールオプションを売ったときに受け取る契約金である。株式を貸して受け取る賃料のようなものだと考えるとわかりやすい。JEPIの分配利回りが一般的な高配当株ETFより高い理由は、まさにこのプレミアム収入が加わるためである。月次分配金は二つのエンジンから出る。保有株式の配当金と、ELNで受け取るオプションプレミアムである。このプレミアムは市場のボラティリティによって変わる。
-
ELN(株価連動証券、Equity-Linked Note): JEPIがオプションを直接使う代わりに、銀行の取引相手から購入する、債券の形をした契約である。この契約がS&P 500のコールオプションを売ったのと同じ損益をファンドの中にもたらす。簡単に言えば、JPMorganが自らオプション市場に直接入るのではなく、銀行を窓口にしてオプション収益を受け取る方法である。この構造のおかげで、オプションプレミアムは利息収益として分類され、全額がファンドに流れ込む。
-
権利落ち日(Ex-Dividend Date): この日の後に株式を買うと、その月の分配金は受け取れない。分配金を受け取るには、権利落ち日の前日までに買う必要がある。配当を受け取る株主名簿を確定する基準日(Record Date)に株式を買っても、配当を受け取ることはできない。米国株の取引はT+1プラス1営業日後に決済される。
-
NAV(純資産価値、Net Asset Value): ETFが実際に保有している資産全体の価値を口数で割った値である。株価とほぼ同じだが、正確には一致しない。JEPIがNAVよりわずかに高い価格で取引されるとき、それをプレミアム状態と呼ぶ。権利落ち後にNAVが分配金の分だけ下がるのは正常である。だから、分配利回りの数字だけを見て本当の収益を計算すると間違える可能性があると本文では繰り返し指摘した。
-
TTM分配利回り(Trailing Twelve Months Yield): 「過去12か月間に実際に支払った分配金の合計」を現在の株価で割った数値である。直近の1株当たり年間配当金を株価で割った値で、将来を予測する数値ではなく、過去の実績を振り返る数字である。JEPIの分配利回り8%台と言うときは、ほとんどがこの基準を使う。市場のボラティリティが低かった年のTTMは、実際に今後受け取る金額より低く出ることがあり、ボラティリティが高かった年ならその逆になる。数字一つをそのまま信じてはいけない理由がここにある。
よくある質問
JEPI 100週配当はいくらですか?
税引前ベースの年間一株当たり 4.59ドルなので、100株持てば年間 459ドル、月平均は約 38~39ドルです。
JEPIの欠点は何ですか?
強気相場では上昇余地が限られ、分配金は毎月変動するため不確実です。ELN発行体の信用リスクと 0.35運用手数料の負担もあります。
JEPIの配当利回りはどのくらいですか?
2026[年省略]7[月省略]時点のフォワード配当利回りは 8.27です。通常は年[パーセンテージ省略]台前半として表記され、ファンド開示に基づく数値です。8:
JEPIの配当日(権利落ち日・入金日)はどう確認しますか?
権利落ち日と入金日は毎月異なります。例えば、2026[年省略]7[月省略]の権利落ち日は2026[年省略]7[月省略]1[日省略]、入金は2026[年省略]7[月省略]6[日省略]です。ファンドの月間カレンダーを確認してください。
JEPIの配当はどのように計算しますか?
計算方法は、保有株数に年間の一株当たり 4.59ドルを掛ければよい。例: 100株なら年間 459ドルを受け取る。
JEPIの配当実績(月次支払い)はどうですか?
月次支払いは変動的だ。通常は一株当たり 0.35〜0.50ドルの範囲で推移し、年換算の一株当たり 4.59ドルを参考にすればよい。