Bullstory Research 3 de septiembre de 2026
Rendimiento por dividendo de JEPI 8%, ¿realidad o ilusión? 2026Lo que hay que comprobar antes de invertir
Puntos clave
El rendimiento por dividendo forward de JEPI es de 8.27%. Este dividendo procede de bonos vinculados a renta variable (ELN) y de primas de opciones, y la fecha ex-dividendo es el 2026año 7mes 1día. El importe del pago cambia cada mes, así que antes de invertir conviene revisar el detalle mensual.
Cuál es ahora el rendimiento por dividendo de JEPI
2026A fecha de 7mes, el rendimiento por dividendo de JEPI (JPMorgan Equity Premium Income ETF) está en la parte baja de 8%.
Rendimiento por dividendo a plazo(la cifra obtenida al dividir los dividendos que se espera recibir en adelante por el precio actual de la acción) es de 9%. 8El pago mensual es de 93dólares por acción.9.0El desembolso mensual es de 0por acción.8.9El rendimiento por dividendo a plazo es de 88.98El importe de la distribución mensual es de 9.5Esta cifra refleja los dividendos que se espera recibir en el futuro divididos por el precio actual de la acción.5 Es 0.8.27El importe pagado cada mes es de 7.0.39por acción.
Fecha exdividendo es el 0año 8mes 9día, y la fecha real de ingreso es el 9año 9mes 2026día.7La fecha exdividendo es 1.2026La fecha real de ingreso es 7.6.
Después de leer este artículo, se resume de una vez bajo qué condiciones aparece esta cifra y cuánto entra realmente en tu capital invertido.
Cuánto entra por acción
En términos anualizados, es de unos 4.59 dólares por acción.
12Si se divide entre 0.38 meses, se paga aproximadamente 0.39 dólares al mes.
El precio de la acción está en la franja media de los 56 dólares, así que calcularlo sobre 100 wones resulta más intuitivo.
Por ejemplo, supongamos que inviertes 1 dólares (unos 1,370 wones).
Con el precio actual de la acción de 56.75 dólares, se podrían comprar unas 176 acciones.
Antes de impuestos, son unos 806 dólares al año, es decir, unos 67 dólares al mes.
Un punto importante es que el importe mensual no está fijado.
JPMorgan divulga el importe que se pagará ese mes aproximadamente una semana antes de cada fecha exdividendo.
El importe varía según los ingresos por primas de opciones de ese mes y suele oscilar entre 0.35 dólares por acción y 0.50 dólares por acción.
No es una estructura en la que entre la misma cantidad cada mes, como ocurre con los intereses bancarios.
2026Calendario de dividendos restante para 2026 años
Al resumir el calendario de dividendos divulgado por J.P. Morgan (según los materiales oficiales distribuidos por J.P. Morgan Asset Management), queda como sigue.
| Mes | Fecha ex-dividendo (hay que comprar antes de este día) | Fecha real de abono |
|---|---|---|
| 8mes | 2026año 8mes 3día | |
| 2026año 8mes 5día | ||
| 9mes | 2026año 9mes 1día | |
| 2026año 9mes 3día | ||
| 10mes | 2026año 10mes 1día | |
| 2026año 10mes 5día | ||
| 11mes | 2026año 11mes 2día | |
| 2026año 11mes 4día | 12mes | 2026año 12mes 1día |
Si compras la mañana del propio día ex-dividendo, ya es demasiado tarde.
Más exactamente, para recibir el dividendo de ese mes debes completar la compra antes del cierre del mercado del día anterior al día ex-dividendo.
Esto se debe a que la liquidación de las acciones estadounidenses tarda 1 días hábiles.
/blog-images/aigen-d2477700-71bb-4805-afd1-3174cd9ecb92.png)
Tamaño gestionado y comisiones
El total de activos bajo gestión (AUM, la suma del dinero que ha entrado en este fondo) es de 446cien millones de dólares (unos 61billones de wones).](/blog/news-8979ee5cffd38872-mqe1ofqk-0)
Solo por su tamaño, es un producto grande que se cuenta entre los más destacados del mercado de ETF de Estados Unidos.
La comisión anual de gestión es de 0.35%.
Por ejemplo, si se confían 1dólares, la comisión asciende a 1al año y 35dólares.
Entre los ETF de covered call de reparto mensual de dividendos (una estrategia que vende opciones de compra sobre acciones en cartera), no está en el lado bajo, pero tampoco es un nivel excesivo frente a los productos competidores.
8% de rentabilidad por dividendo aún no explica ni la mitad de dónde sale esta cifra.
A continuación se explica por qué la fuente de este dinero es fundamentalmente distinta de la de un ETF de dividendos convencional.
De dónde sale este dinero
El hecho de que el rendimiento por dividendo de JEPI se mantenga en el 8% es una cifra que sería imposible solo con los dividendos de las acciones.
La rentabilidad procede de dos vías.
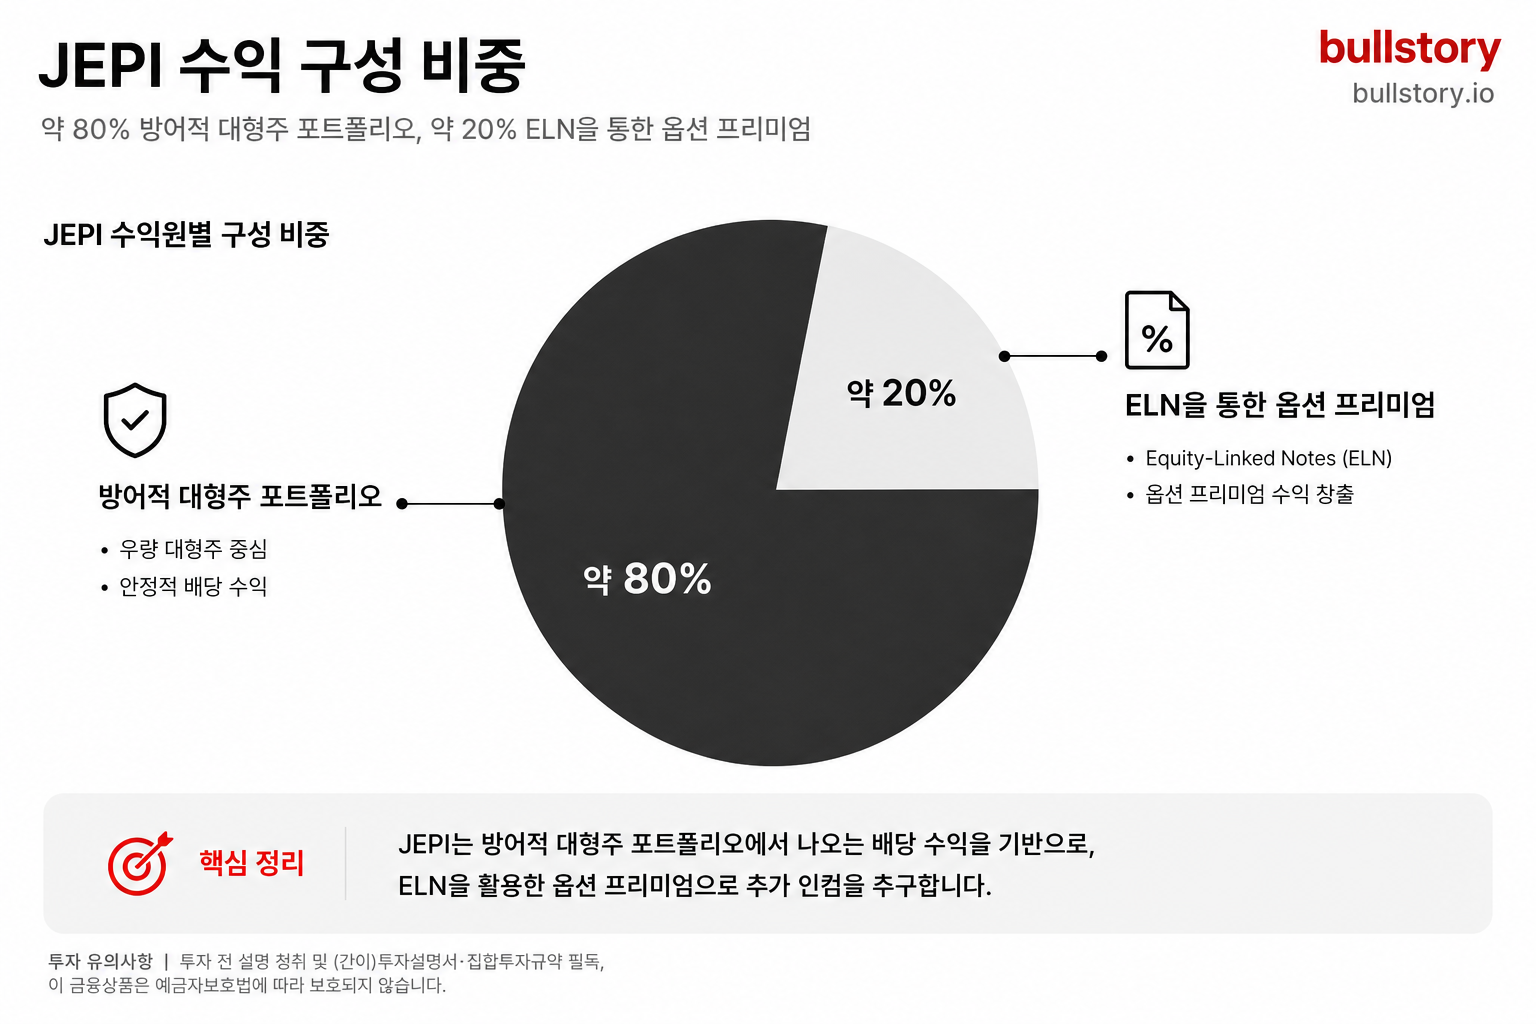
Aproximadamente el 80% de los activos totales se invierte en una cartera defensiva de gran capitalización de Estados Unidos. El resto (el límite regulatorio es del 20%, y el peso real actual es de aproximadamente el 15%) se destina a ELN (Equity-Linked Notes) para vender opciones call sobre el S&P 500. Las primas de esas opciones call se convierten en la materia prima de las distribuciones mensuales.
Esto significa que el rendimiento por dividendo actual solo se obtiene cuando se combinan las dos fuentes.
¿Qué es una covered call?
Una covered call es una estrategia en la que se mantiene una acción y se vende una opción de compra sobre esa acción. La contraparte que compra la opción de compra paga una prima, y esa prima se distribuye a los inversores del ETF como reparto.
Dicho de otro modo, es como tener mi apartamento y vender a alguien el “derecho a comprarlo a un precio ligeramente por encima del mercado dentro de3 meses” a cambio de una señal. Si el precio del apartamento se mantiene por debajo de ese nivel, la señal simplemente es mía. Si el precio del apartamento se dispara, tengo que renunciar a la revalorización.
La contrapartida es clara. A cambio de recibir ingresos en efectivo de inmediato, renuncias a ese exceso de rentabilidad cuando el mercado sube con fuerza. Cuando el mercado se mueve de lado o cae, las primas de las opciones actúan como un amortiguador que los ETF de acciones tradicionales no tienen.
Por qué JEPI es diferente de un ETF covered-call típico
Aquí JEPI es un poco peculiar.
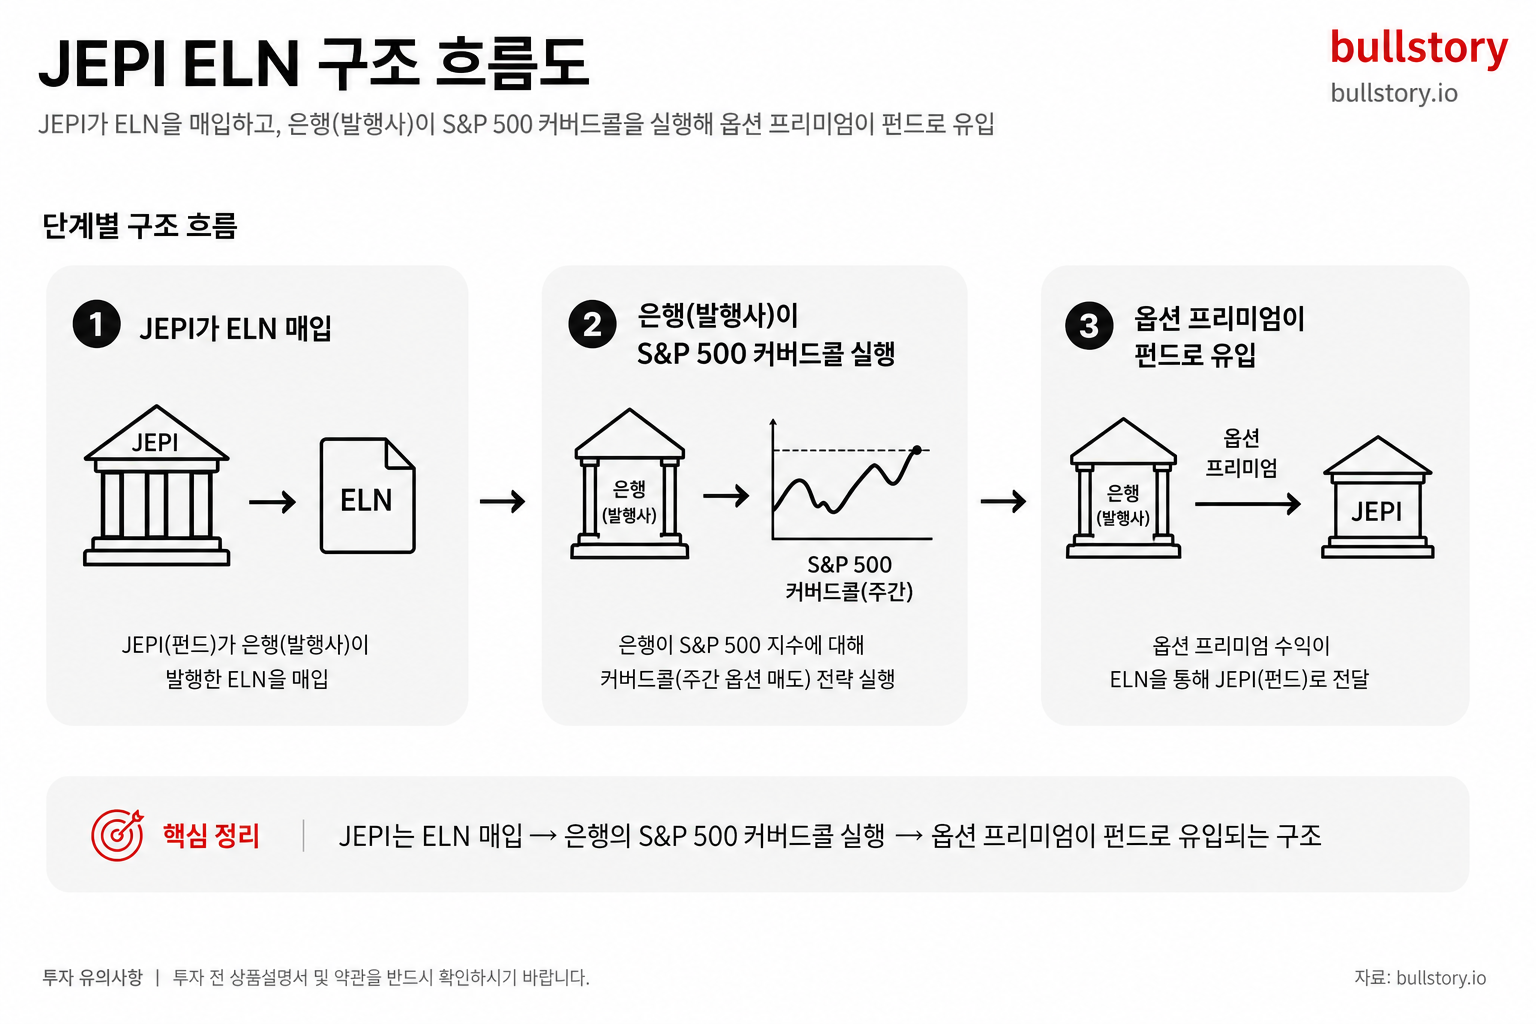
JEPI selecciona y mantiene directamente acciones defensivas de los componentes del S&P 500, mientras vende opciones de compra con vencimiento de 500 meses sobre todo el índice S&P 1. Fija el precio de ejercicio ligeramente por encima del precio actual, dejando algo de margen para que el índice suba.
Sin embargo, el gestor Hamilton Reiner capta indirectamente ese rendimiento haciendo que el fondo compre ELN en lugar de vender directamente las opciones de compra.
Un ELN es un bono estructurado emitido por bancos y otras instituciones financieras. Si JEPI compra estos bonos,500 la institución financiera emisora ejecuta una estrategia de cobertura con opciones de compra sobre el S&P y devuelve las ganancias a JEPI. En otras palabras, el ETF no vende opciones de compra directamente, sino que encomienda esa tarea a la institución financiera.
Las opciones de compra se ejecutan de forma semanal, repartidas entre distintos vencimientos. Así se reduce el riesgo de que un repunte del mercado en un momento concreto afecte de golpe a toda la distribución. Otra ventaja estructural es que la selección de acciones y la generación de ingresos por opciones quedan separadas, de modo que cada función puede optimizarse por separado.
Actualmente, JEPI invierte alrededor del 15% del total de activos en ELN, una cifra por debajo del límite regulatorio permitido de 20%.
En qué se diferencia de un ETF de dividendos habitual
| Categoría | ETF de dividendos habitual (ej.: SCHD) | JEPI |
|---|---|---|
| Fuente de rendimiento | Dividendos de las acciones en cartera | Dividendos de acciones + prima de opciones |
| Nivel de dividendo | Anual 3~4% | Anual 7~9% |
| Participación en mercados alcistas | Recibe íntegramente la subida del precio de la acción | La ganancia por encima del precio de ejercicio de la opción call está limitada |
| Volatilidad de la distribución | Relativamente estable | Cambia cada mes según la volatilidad del mercado |
A diferencia de los ETF covered call habituales, que venden opciones directamente sobre las acciones que mantienen, JEPI capta las primas de opciones de forma más eficiente a través de ELN. Eso significa que hay una capa más en la estructura.
Gracias a esta estructura, JEPI puede utilizar las primas que recibe para repartirlas a los inversores en forma de dividendos. En cambio, los ETF competidores que venden opciones call directamente pueden pagar parte de la prima como ganancias de capital o devolución de capital, y en ese caso el dividendo en efectivo real puede ser menor.
Aquí está el motivo por el que la distribución cambia cada mes
Los ingresos de JEPI varían según la volatilidad del mercado. Cuando el mercado está agitado, las primas de las opciones suben y las distribuciones también aumentan. Cuando el mercado está tranquilo, las primas bajan y las distribuciones también disminuyen.
En la práctica, durante un año, la distribución mensual osciló entre por acción y por acción. La diferencia entre el mínimo y el máximo llegó hasta %.2025En la práctica, durante un año, la distribución mensual osciló entre por acción y por acción. La diferencia entre el mínimo y el máximo llegó hasta %.0.326En la práctica, durante un año, la distribución mensual osciló entre por acción y por acción. La diferencia entre el mínimo y el máximo llegó hasta %.0.540En la práctica, durante un año, la distribución mensual osciló entre por acción y por acción. La diferencia entre el mínimo y el máximo llegó hasta %.66En la práctica, durante un año, la distribución mensual osciló entre por acción y por acción. La diferencia entre el mínimo y el máximo llegó hasta %.
JEPI no es un bono que pague un interés fijo. El importe de la distribución se determina según la prima de opciones recaudada cada mes. Sería un error entender que recibes la misma rentabilidad anual8 % todos los meses. Hay meses en que entra más, y otros en que entra mucho menos.
La relación entre las distribuciones y el VIX (índice de miedo del mercado, un indicador de cuán inestable está el mercado) se trata en detalle en la sección 'Por qué la distribución cambia cada mes'.
El otro lado de esta estructura, es decir, cómo se aplican los impuestos desde la perspectiva de los inversores coreanos se organiza por separado en <strong>'Lista de verificación fiscal para inversores coreanos'</strong>.
JEPI: basta con comprarlo hasta el día anterior a la fecha ex-dividendo 2026resumen completo del calendario de pagos anual
La fecha ex-dividendo de JEPI (JPMorgan Equity Premium Income ETF) es el primer día hábil de cada mes, y la fecha de pago es a principios de cada mes, 2 a 4 días hábiles después. En pocas palabras, debes mantener las acciones hasta el cierre de la sesión del día anterior al 1 del mes (según días hábiles) para recibir la distribución de ese mes. La rentabilidad por dividendo anual actual es de aproximadamente 8% de rango, y en los últimos 1 años pagó 4.57 dólares por acción (según la divulgación de JPMorgan Asset Management).
¿Qué es exactamente la fecha ex-dividendo?
Comprar una acción no significa automáticamente que recibirás el dividendo de ese mes. La fecha exdividendo es la fecha de referencia que determina a quién corresponde recibir la distribución de ese mes. Una vez que pasa esa fecha, la distribución de ese mes va al titular anterior, no al siguiente titular.
Por ejemplo 6para recibir la distribución del 6mes, había que tener las acciones antes de la fecha exdividendo del 1día. En el PDF oficial de J.P. Morgan Asset Management, la fecha exdividendo y la fecha de registro aparecen como la misma fecha, así que en la práctica a menudo basta con comprobar solo la fecha exdividendo.
2026Calendario de fechas exdividendo y pago de JEPI para el año
A continuación se basa en el calendario oficial de dividendos de ETF publicado por J.P. Morgan Asset Management para el año 2026. Como todos los calendarios pueden cambiar, conviene volver a comprobar el último aviso en la página web de J.P. Morgan Asset Management justo antes de comprar.
| Mes | Fecha exdividendo (mantener hasta el día anterior) | Fecha de pago (abono en la cuenta) |
|---|---|---|
| 2mes | 2026año 2mes 2día | 2026año 2mes 4día |
| 3mes | 2026año 3mes 2día | 2026año 3mes 4día |
| 4mes | 2026año 4mes 1día | 2026año 4mes 6día |
| 5mes | 2026año 5mes 1día | 2026año 5mes 5día |
| 6mes | 2026año 6mes 1día | 2026año 6mes 3día |
| 7mes | 2026año 7mes 1día | 2026año 7mes 6día |
| 8mes | 2026año 8mes 3día | 2026año 8mes 5día |
| 9mes | 2026año 9mes 1día | 2026año 9mes 3día |
| 10mes | 2026año 10mes 1día | 2026año 10mes 5día |
| 11mes | 2026año 11mes 2día | 2026año 11mes 4día |
| 12mes | 2026año 12mes 1día | 2026año 12mes 3día |
(Fuente: J.P. Morgan Asset Management 2026PDF oficial del calendario de dividendos del ETF)
7La distribución mensual es de 0.387dólares por acción, la fecha exdividendo es el 7día 1de 7mes y la fecha de pago es el 6día del mes. 8La fecha exdividendo mensual es el 8día 3de 0.3678mes, y se espera que la distribución por acción esté entre 0.4066dólares.
8Por qué la fecha exdividendo mensual no es el 1día
Al ver la tabla, solo la fecha exdividendo mensual de 8mes aparece marcada como el 3día. El motivo es el efecto de los feriados federales del mercado. Si la NYSE está cerrada, el procesamiento de operaciones y el registro se retrasan, por lo que, si la fecha cae en un feriado, la fecha exdividendo se traslada al siguiente día hábil. 8mes 1día fue sábado, así que la fecha exdividendo se movió al 8mes 3día lunes.
El dinero puede no entrar inmediatamente en la fecha de pago
La fecha de pago es el día en que la gestora retira la distribución. El momento en que realmente se refleja en la cuenta del inversor puede variar según la velocidad de procesamiento del bróker, la zona horaria y el efecto de los fines de semana y los festivos. Si utilizas una sociedad de valores nacional, el ingreso también puede retrasarse uno o dos días. Si necesitas el dinero en la cuenta para una fecha exacta, planifica con 1~2 días de margen antes de la fecha de pago.
La estructura de la fecha exdividendo y la fecha de pago de JEPI no es complicada. Solo hay que recordar una cosa. Si compras antes del cierre del mercado el día anterior al primer día hábil de cada mes, pasarás a ser elegible para la distribución de ese mes. Sin embargo, eso es un asunto distinto de decidir invertir basándose en el rendimiento anual por dividendo actualmente indicado de 8%. La razón por la que la comparación de los rendimientos por dividendo de JEPI y SCHD no es sencilla se tratará en la siguiente sección.
Simulación de rentabilidad real por escenarios alcistas y bajistas
1,000Si se invierten diez mil wones en JEPI, 1cuánto se gana en un año.
Si se aplica el simple rendimiento anual por dividendo 8%, son diez mil wones. Pero la rentabilidad total que realmente se obtiene es más compleja.80La rentabilidad total que realmente se obtiene es más compleja.
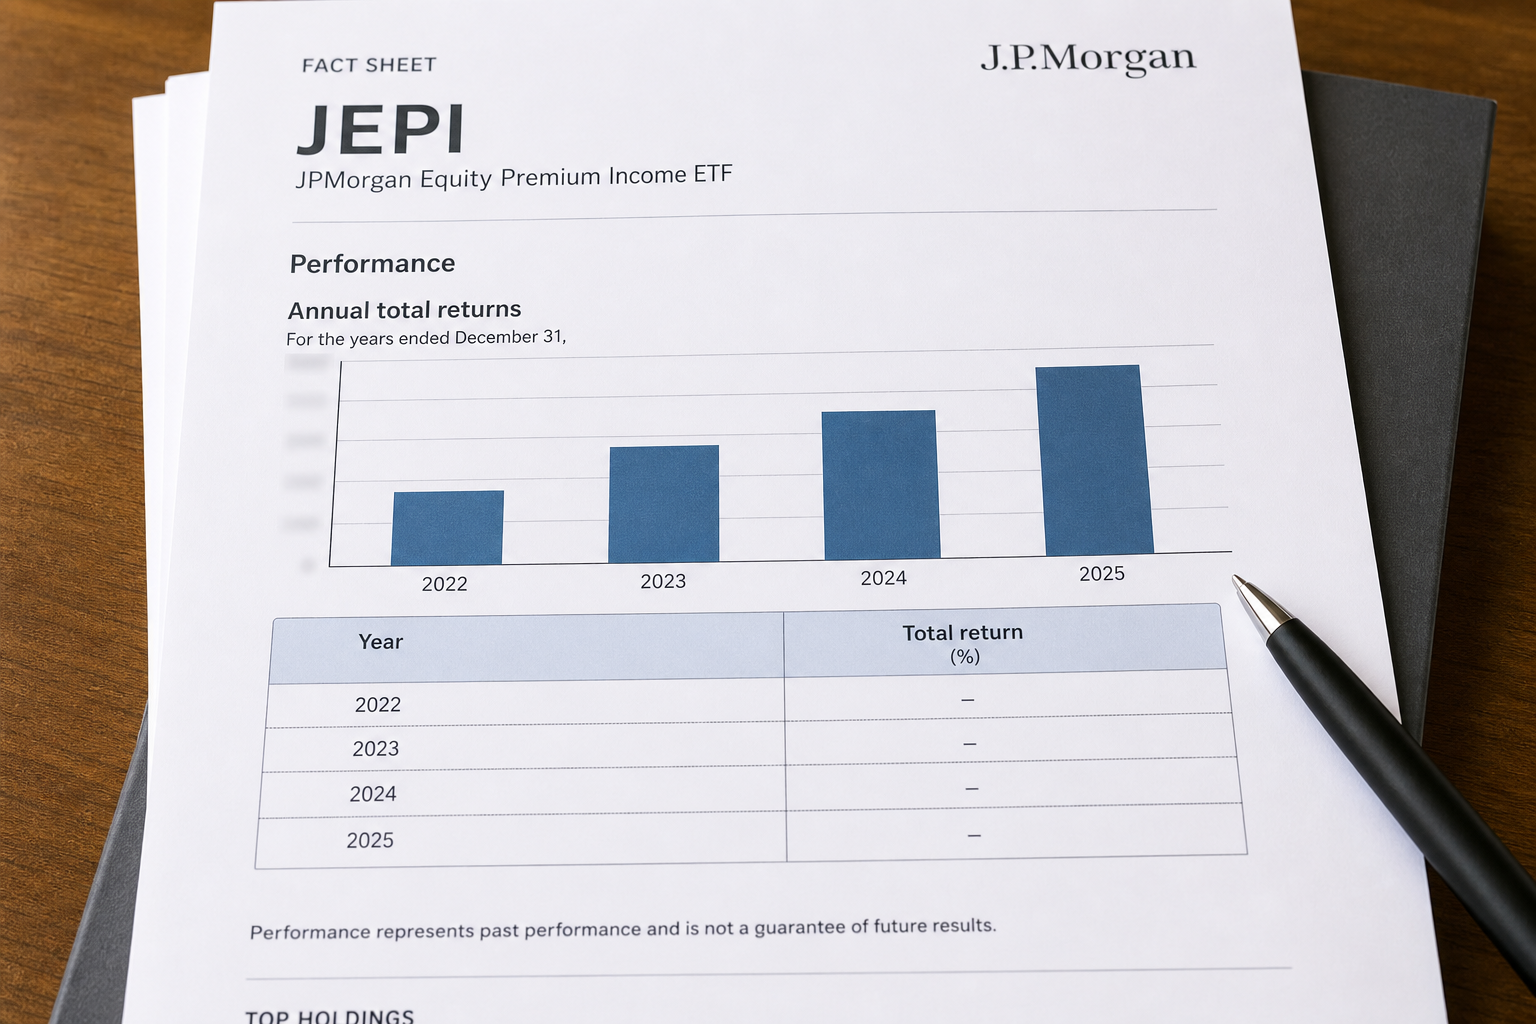
Según las divulgaciones de J.P. Morgan, la rentabilidad total anual por año, incluida la reinversión de dividendos, varió mucho de un año a otro (véase la tabla siguiente).
En qué se diferenciaron realmente los rendimientos totales por año
La tabla siguiente resume el desempeño anual de JEPI, con base en la hoja informativa de J.P. Morgan y en datos de financecharts.com.
| Año | Rentabilidad total de JEPI (incluidas las distribuciones) | Rentabilidad total del S&P 500 |
|---|---|---|
| 2022 año | -3.49% | -18.11% |
| 2023 año | +9.83% | +26.29% |
| 2024 año | +12.56% | +25.02% |
| 2025 año | +8.10% | +17.88% |
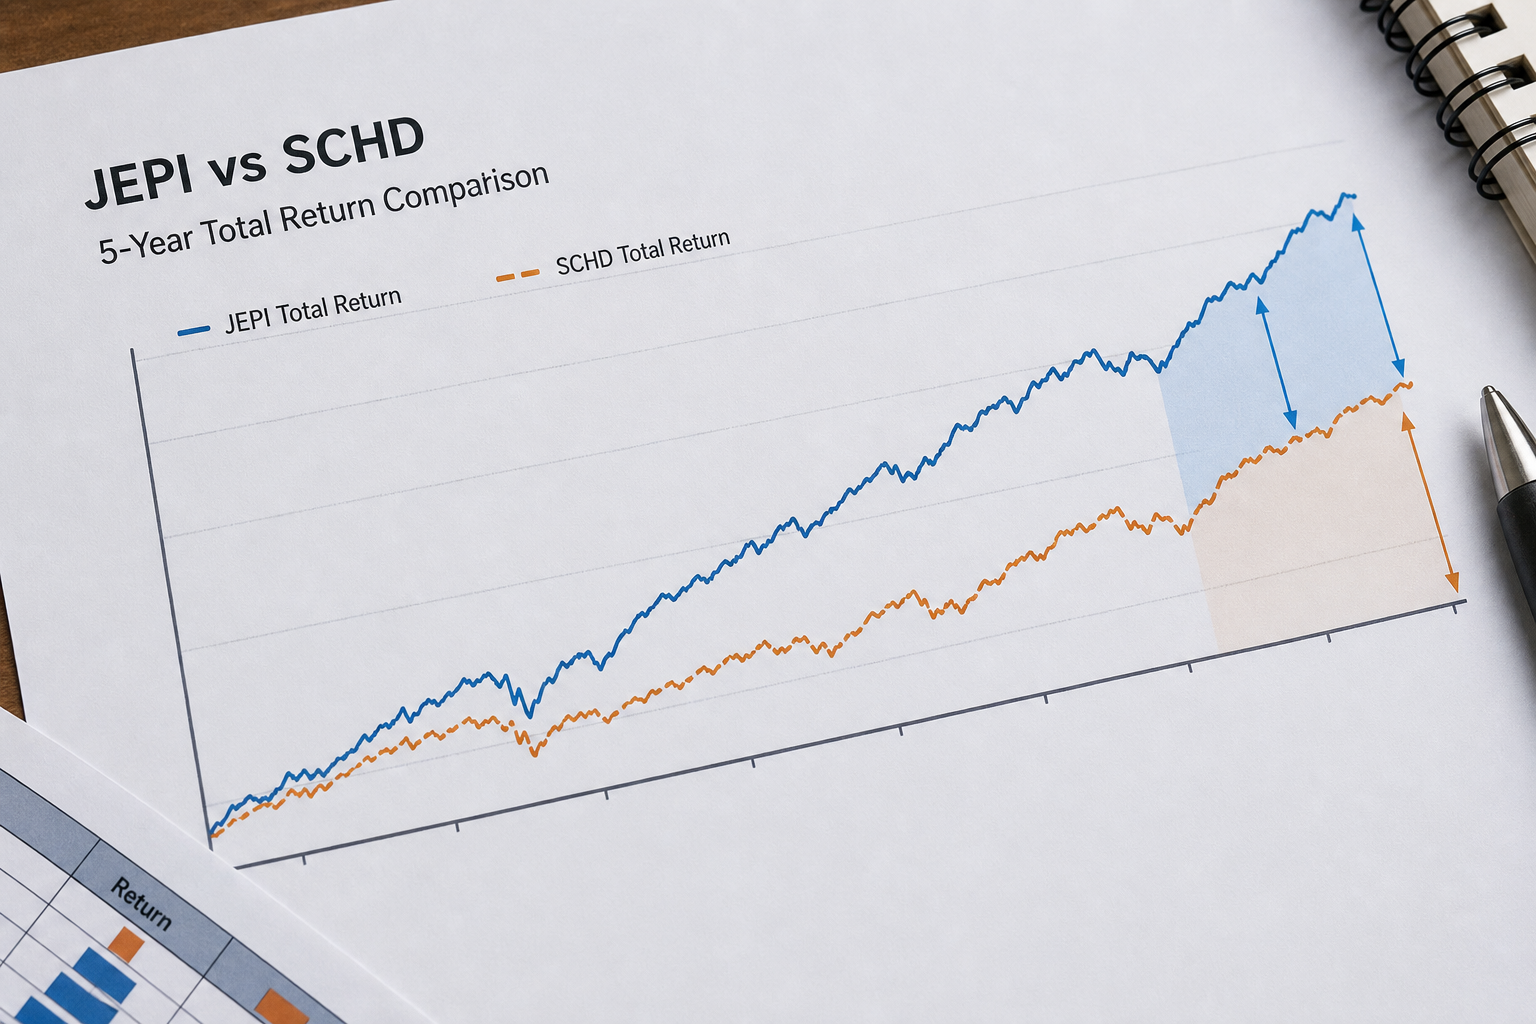
Aquí se aprecia un patrón. Defensivo en mercados bajistas, rezagado en mercados alcistas.
Por ejemplo, cuando el S&P 2022 en el año 500 cayó 18.11%, JEPI amortiguó en buena medida la caída. Los ingresos por primas de opciones actuaron como un colchón.
En el reciente mercado alcista, a cambio hubo que ceder parte de la subida del índice. La razón es la estructura de venta de opciones. El propósito de este diseño se explicó en detalle en la sección anterior, “Por qué una comparación simple de los dividendos de JEPI y SCHD es arriesgada.”
1,000Cuánto se ganó por año al invertir diez mil won
Llevémoslo a cifras que un inversor real pueda percibir. 2022Al comienzo del año 1,000este es el escenario de quien puso diez mil won en JEPI.
| Año | Valoración al inicio del año | Rentabilidad total anual | Valoración al final del año (antes de impuestos) |
|---|---|---|---|
| 2022año | 1,000millones de wones | -3.49% | 965millones de wones |
| 2023año | 965millones de wones | +9.83% | 1,060millones de wones |
| 2024año | 1,060millones de wones | +12.56% | 1,193millones de wones |
| 2025año | 1,193millones de wones | +8.10% | 1,290millones de wones |
4En términos acumulados durante los años, eso equivale a aproximadamente un 29% de ganancia sobre el principal.
Si se supone simplemente un dividendo anual del 8%, es 32%. En apariencia, parece similar.
Pero no te dejes engañar por la similitud superficial. 2022La caída del precio de la acción en el año primero recortó el principal, y la recuperación llevó tiempo.
Después de eso, en los mercados alcistas de 2023y 2024años, quedó rezagado frente al S&P 500por casi unos 20puntos porcentuales.
Mercado alcista vs. mercado bajista: ¿cuál es más favorable?
Escenario de mercado bajista. 2022En un año en que el mercado cae cerca de un 20%, el efecto defensivo de JEPI se hace claramente visible.
1,000Tomando como referencia diez mil wones, el S&P 500muestra una pérdida de 180diez mil wones, mientras que JEPI se limita a una pérdida de 35diez mil wones. Los ingresos por dividendos compensan parcialmente la caída.
Escenario de mercado alcista. El problema surge cuando el mercado sube con fuerza.
Si hubieras invertido los mismos 1,000diez mil wones en el S&P 2023~2024en 500diez mil wones habrían pasado a ser aproximadamente 1,570diez mil wones.
JEPI es de aproximadamente 1,240diez mil wones en el mismo período. La diferencia es de 330diez mil wones. La clave es que esta brecha aparece incluso recibiendo dividendos.
Al final, el punto de equilibrio es este: JEPI es competitivo cuando el mercado sube o baja menos de 10% al año. Si el mercado sube 15% o más al año, es difícil igualar la subida del índice solo con el rendimiento por dividendos.
Mirando solo las distribuciones
Tomando como referencia los últimos 1 años, JEPI ha pagado 4.57 dólares por acción en distribuciones. Con el precio actual de la acción, la rentabilidad por dividendo está en torno al 8.04% anual (según stockanalysis.com).
1,000Para un inversor con diez mil won, las distribuciones anuales recibidas son de unos veinticuatro mil won antes de impuestos, es decir, un promedio mensual de 80 a 6 mil won.7.
Sin embargo, no entra la misma cantidad cada mes. Algunos meses es mayor y otros meses es menor. El motivo se explica con detalle en la siguiente sección, "Por qué la distribución es diferente cada mes".
Por qué el importe de la distribución cambia cada mes
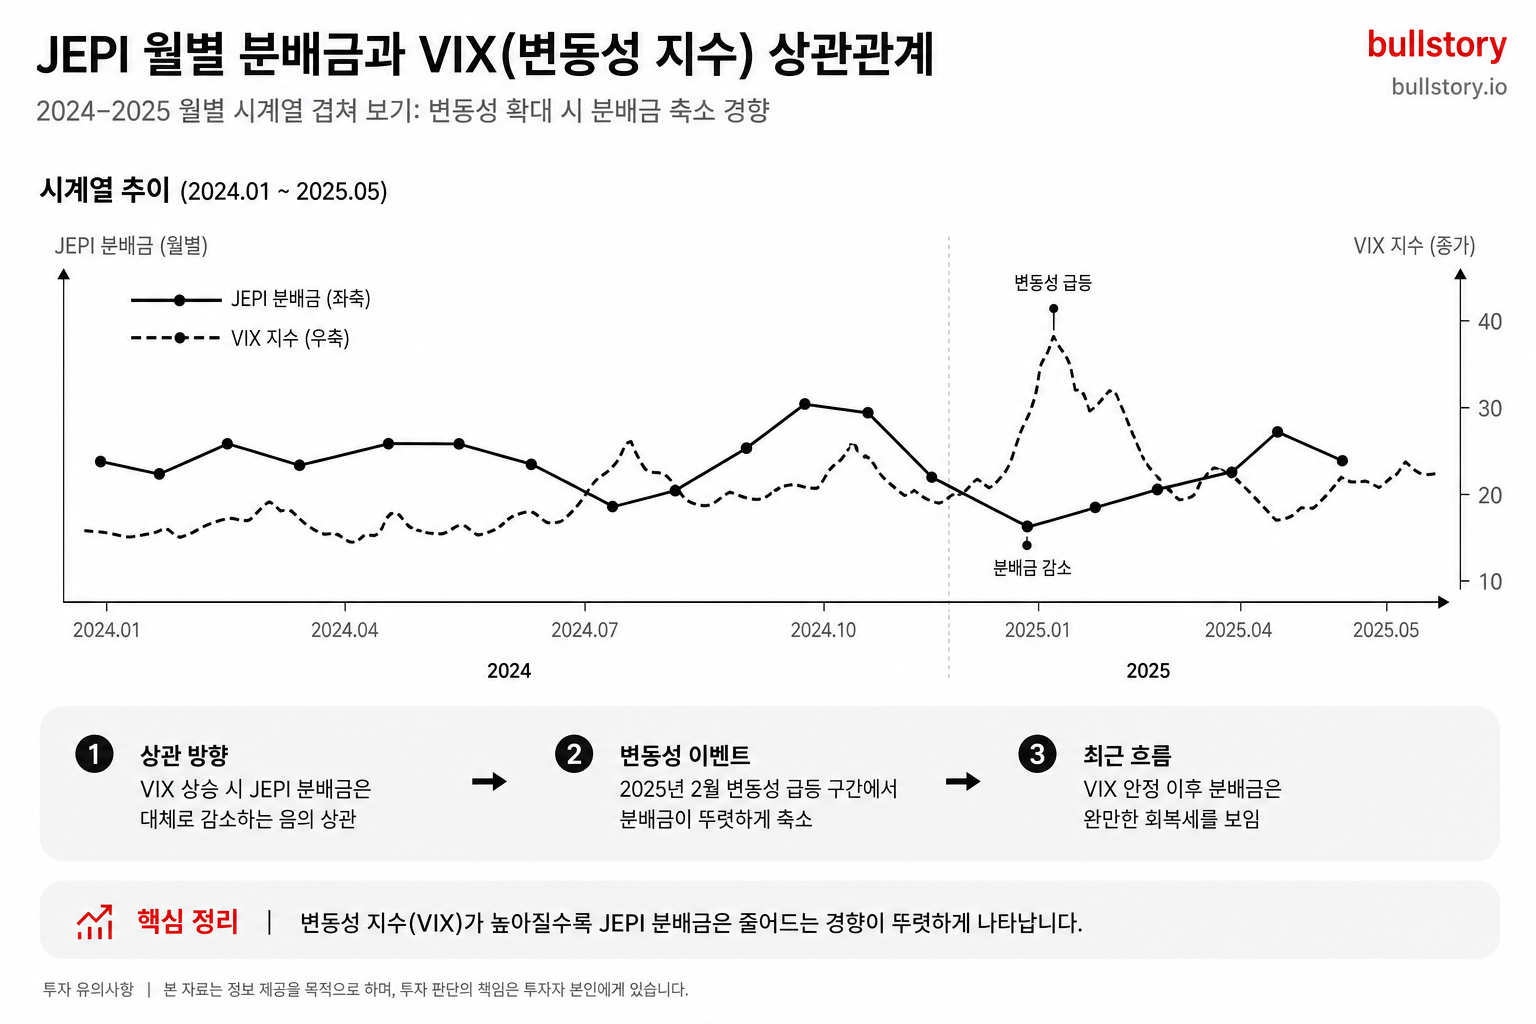
La distribución mensual de JEPI no es una cantidad fija. 2024Durante el año, la distribución mensual por acción fue 1aproximadamente 0.29dólares a 0.40dólares. Incluso dentro del mismo año, la diferencia entre el máximo y el mínimo llegó a ser de hasta 38%. La razón es una sola: el rendimiento de los ELN (notas vinculadas a renta variable, bonos emitidos por bancos con una posición corta en opciones integrada) que financian las distribuciones de JEPI es la propia prima de las opciones, y la prima se mueve en proporción directa a la volatilidad del mercado.
Cuando el VIX sube, la distribución sube; cuando baja, baja
El VIX (Índice de Volatilidad de CBOE, una medida que los participantes del mercado usan para estimar cuánto se moverá S&P500en el futuro) es la clave. Cuanto mayor es la volatilidad, más caras se vuelven las opciones. Cuando aumenta la incertidumbre, es más probable que los compradores de opciones obtengan beneficios, y por eso los vendedores exigen una prima más alta. JEPI es la parte que recibe esa prima. Cuando el VIX está alto, aumenta la distribución mensual que reciben los inversores de JEPI, y cuando la volatilidad disminuye, la prima se reduce y la distribución también cae en consecuencia.
Si se observan las cifras reales, esta relación se ve con claridad.
| Entorno de mercado | Características del VIX | Rentabilidad anual por distribución (basada en la fecha ex-dividendo) |
|---|---|---|
| 2022año (mercado bajista) | alto, media anual 25~30 | aproximadamente 12% |
| 2023~2025año (mercado alcista) | bajo, media anual 15~17 | aproximadamente 8% |
| 2026año 6mes (actual) | fase de estabilización | aproximadamente 8.1% |
2022La razón por la que la rentabilidad anual fue excepcionalmente alta es que el mercado bajista de ese año elevó las primas de las opciones.8Después, a medida que el mercado se estabilizó, convergió a un rango de un solo dígito bajo.
El mes con la distribución más baja, el mes con la distribución más alta
2026En 6la distribución mensual de 0.39fue de dólares por acción, pero en comparación con 1años antes, en 2025la distribución mensual de 6fue de dólares, y fue 0.54más baja.28A medida que el VIX bajó, la distribución también cayó. Cuando el VIX se comprime, la prima de las opciones de compra disminuye, y JEPI transmite ese ingreso reducido directamente a los inversores.
No debe leerse esto como una "señal anómala." La seguridad de la distribución de los ETF de covered call como JEPI se juzga con un solo criterio: si el fondo paga solo lo que realmente ganó o si está cubriendo la diferencia recortando el NAV (valor liquidativo, el valor real por participación del fondo). JEPI tiene una estructura que reparte solo lo que gana, así que si la distribución se redujo, eso es resultado de que el mercado se calmó, no de que haya algo extraño en el fondo.
Por qué no debe esperarse que la distribución suba
Hay un hecho contraintuitivo. Las distribuciones de JEPI no siguen una tendencia ascendente lineal a largo plazo. Como la estructura de la distribución fluctúa junto con indicadores de volatilidad macro como el VIX, la tasa de crecimiento de la distribución (CAGR) de 5años es -1.12negativa. En lugar de subir un 8cada año, la distribución también tiende a bajar cuando el mercado está tranquilo.
Al observar los últimos 3 años, los meses en que aumentó la distribución y los meses en que disminuyó se repitieron casi con la misma frecuencia, con 19 subidas y 18 bajadas. El vaivén es estructural.
La conclusión es simple. Las distribuciones de JEPI se engrosan cuando el mercado se asusta y se adelgazan cuando el mercado está tranquilo. Si planeas vivir de ellas como dinero para gastos mensuales y esperar la misma cantidad cada mes, debes tener en cuenta de antemano esa variación (2024 años, la diferencia entre el máximo y el mínimo fue de 38%).
Qué proporción debes mantener para que esta volatilidad siga siendo manejable se examina en la siguiente sección, 'Guía de asignación de cartera', dividida por jubilados, 30-algo inversores de aportaciones periódicas y tipos que complementan el flujo de caja.
Cuánto deberías asignar a JEPI: guía de peso según el objetivo de inversión
El rendimiento por dividendo de JEPI (2026-7-meses, aproximadamente 8.19% anualizado, según Investing.com) es una cifra bastante clara. El peso que debería tener en la cartera depende por completo de "quién seas".
Para los jubilados, 40~50% o más es posible, y para los inversores de aportaciones periódicas de 30-algo, 10~20% se acerca al límite superior. Primero van el objetivo y la etapa de la vida; después viene la cifra del rendimiento por dividendo.
Jubilados: JEPI puede usarse como núcleo, pero no debe dejarse solo
Los jubilados no buscan duplicar su dinero. Necesitan generar gastos de vida ahora y, al mismo tiempo, proteger el capital para las próximas décadas. Cuando se quieren ambas cosas a la vez, JEPI encuentra un lugar adecuado.
JEPI tiene una8tasa de dividendo anual del500rango alto de un solo dígito, y históricamente el rango de variación de las distribuciones ha sido relativamente estrecho, mientras que en los mercados bajistas la caída también ha sido más bien superficial. Esto se debe a la estructura de menor volatilidad del S&P frente al Nasdaq. Por eso, entre los jubilados que desean la estructura de covered call de JPMorgan (covered call se refiere a una estrategia de vender opciones de compra sobre acciones en cartera para recibir primas mensuales), los inversores que prefieren una exposición defensiva basada en acciones suelen elegir JEPI.
Pero terminar una cartera de jubilación solo con JEPI es otra historia.
Si puedes soportar la volatilidad de las distribuciones y cuentas con una pensión u otra fuente de ingresos, JEPI es útil. Sin embargo, si metes todo en JEPI solo porque tiene una8tasa de dividendo anual, pierdes participación en las subidas y además el flujo de efectivo mensual se vuelve difícil de predecir.20En una jubilación de30años, ambas cosas son sacrificios considerables.
Si colocas a su lado un ETF de crecimiento de dividendos como SCHD (Schwab U.S. Dividend ETF), puedes asegurar el flujo de efectivo actual y, al mismo tiempo,20protegerte del problema de que el poder adquisitivo caiga después de30años.
Proporción recomendada para jubilados (criterio de referencia)
| Elemento | Proporción | Función |
|---|---|---|
| JEPI | 35~45% | Enfoque en flujo de efectivo mensual |
| ETF de crecimiento de dividendos como SCHD | 40~50% | Protección a largo plazo frente a la inflación |
| Efectivo · bonos a corto plazo | 5~15% | Colchón para gastos de vida 3~6meses |
Reserva un colchón para gastos de vida 3~6para varios meses por separado, y utiliza los meses con mayores distribuciones para volver a llenarlo; esta estructura encaja bien con este enfoque.
30Para los inversores de aportaciones periódicas: JEPI es un actor secundario
Los productos de dividendo mensual como JEPI pueden estar en el centro de una cartera o quedarse como una función de apoyo al flujo de caja. Si estás en una etapa de crecimiento del patrimonio, la rentabilidad total y la eficiencia de la reinversión después de impuestos importan más que una alta tasa de distribución.
30es un activo.
En los mercados alcistas fuertes, JEPI se queda por detrás del mercado. Esa brecha se amplía con el tiempo, y si tienes por delante un largo periodo de jubilación, esta diferencia puede sentirse importante. De hecho, según los 1años recientes, la rentabilidad de JEPI fue 8.49%, y durante el mismo periodo el S&P 500fue 13.47%.
Para un inversor que acumula patrimonio mediante aportaciones periódicas, destinar 10~20% de la cartera a JEPI o a un ETF covered call similar es una forma razonable de estabilizar el flujo de caja mensual mientras se reduce la volatilidad general.
30 Proporción recomendada para inversores de aportaciones periódicas (referencia)
| Elemento | Proporción | Función |
|---|---|---|
| S&P 500 / QQQ y otros ETF de crecimiento | 60~70% | Crecimiento compuesto a largo plazo |
| SCHD y otros ETF de crecimiento de dividendos | 15~25% | Aumento gradual de dividendos |
| JEPI | 10~20% | Apoyo al flujo de caja mensual |
Es natural mantener como núcleo activos de crecimiento como VTI, VOO, SCHD y QQQ, y asignar a JEPI la función de flujo de caja. La clave no es cerrar la cartera solo con JEPI, sino ponerlo en el apartado de flujo de caja y dejar aparte el de crecimiento.
Propósito de apoyo al flujo de caja: 10~30% es un límite superior razonable
Si eres un inversor que quiere cubrir parte de su consumo con las distribuciones mensuales que entran mientras trabaja, o sustituir parte de sus gastos de vida con distribuciones de JEPI, ¿qué tal eso?
Si eres un inversor en fase de acumulación, en lugar de dar a JEPI un peso elevado, es más natural verlo como un complemento de flujo de caja dentro de 10~30% del total de activos.
Al decidir el peso, primero hay que fijarse no en "cuánto más se recibe", sino en si el presupuesto mensual no se descuadra incluso en los meses en que la distribución se reduce. Por ejemplo, si JEPI representa 50% de los gastos de vida mensuales, entonces los gastos de vida también se reducen en los meses en que la distribución baja. Esta estructura es psicológicamente bastante agotadora.
Diseñar el peso para que las distribuciones no superen la mitad de los gastos de vida. Ese es el principio más importante para este propósito.
Tres principios comunes
- Evita tener JEPI en 100%. JEPI puede desempeñar un papel en un plan de ingresos para la jubilación, pero no debería ser el único activo que mantengas.
- No aumentes la asignación en un mercado alcista. Si elevas bruscamente tu peso porque tanto el principal como las distribuciones parecen mejorar en un rally liderado por tecnológicas, la volatilidad percibida del conjunto de la cartera puede aumentar en una corrección.
- Las distribuciones no son un salario mensual fijo. Los materiales de JPMorgan también indican que JEPI busca distribuciones mensuales, pero no promete mantener fijo el importe de la distribución. Primero calcula si puedes seguir afrontando tus gastos aunque las distribuciones bajen, y después decide tu asignación.
Ver los dividendos mensuales entrar en la cuenta bancaria resulta atractivo para cualquiera. Que esa cifra sea sostenible depende de con qué otras posiciones de cartera la combines. En la siguiente sección, vemos cuánto impuesto se aplica realmente a estas distribuciones y el umbral del impuesto global sobre la renta financiera que los inversores coreanos pueden pasar por alto con facilidad (un sistema en el que, si la renta financiera anual 2,000won supera, se suma a otros ingresos y se aplica un tipo impositivo más alto).
Lista de verificación fiscal para inversores coreanos
La estructura fiscal que deben conocer primero los inversores coreanos que reciben distribuciones de JEPI es clara. En virtud del convenio fiscal entre Estados Unidos y Corea, el 15% de los ingresos por dividendos se retiene primero en Estados Unidos. El importe que aparece en la cuenta de la firma de valores ya es una cifra tras haberse descontado el 15%. Pero ahí no termina todo. Puede surgir un impuesto adicional en función del total anual de renta financiera tras la retención (intereses + dividendos).
1Paso: retención fiscal de Estados Unidos 15%, se deduce automáticamente
Antes de que las distribuciones de JEPI lleguen a tu cuenta bancaria, el Servicio de Impuestos Internos de Estados Unidos (IRS) se queda primero con el 15%. El inversor no tiene que presentar nada por separado ni hacer ningún pago aparte. Es automático.
Los dividendos de los ETF de Estados Unidos pueden estar sujetos a una retención del 15% en Estados Unidos antes de llegar a tu cuenta.
Por ejemplo, aunque un ETF aparezca con una rentabilidad por dividendo anual del 8%, si se retiene el 15% en Estados Unidos, la rentabilidad que se siente en la cuenta baja a aproximadamente el 6.8%.
Precisamente por eso no debes tomar al pie de la letra la rentabilidad por dividendo de JEPI del 8%. Desde el principio ya existe una diferencia de al menos el 15% entre la cifra antes de impuestos y el importe neto recibido después de impuestos.**
2Paso: Imposición integral de los ingresos financieros nacionales, la referencia es 2,000millones de wones al año
Si los ingresos financieros anuales (intereses + dividendos combinados) son de 2,000millones de wones o menos, la retención en origen de Estados Unidos del 15% suele ser el tratamiento final. A este nivel, en muchos casos no hay declaración ni tributación adicionales.
Por otro lado, 2,000si supera los diez mil won, surge la obligación de presentar la declaración del impuesto sobre la renta integral, y al sumarse con otros ingresos se aplica una escala progresiva.
Si los intereses y dividendos anuales combinados superan 2,000diez mil won, queda sujeto al impuesto integral sobre ingresos financieros, y al sumarse con otros ingresos puede aplicarse una tasa de hasta 49.5%.
La escala progresiva es una estructura en la que se aplica un tipo impositivo más alto a medida que aumentan los ingresos. Si usted es un asalariado con ingresos laborales ya elevados, puede pensar que las distribuciones de JEPI se añaden por encima de eso.
Este umbral de 2,000won se alcanza antes de lo que parece
Muchos inversores se tranquilizan diciendo: "Mis distribuciones de JEPI son solo de 1,500won al año". Ahí está la trampa.
Si solo se mira a los ETF de dividendos, son 1,700won.
Si a esto se añaden intereses de depósitos por 400won, el total pasa a ser 2,100won.
“Mis dividendos fueron 2,000inferiores a diez mil wones?” sería solo medio correcto. Los impuestos se calculan sumando por tipo de ingreso, no por cada acción.
Los repartos mensuales de JEPI pueden parecer pequeños cada mes, pero 12al sumar varios meses, crecen más rápido de lo que uno espera. Si los recibes a través de varias cuentas de intermediación, el total puede superar el umbral sin que te des cuenta.
| Tramo de renta financiera | Tratamiento fiscal | Aspectos clave a comprobar |
|---|---|---|
| Anual 2,000de diez mil wones o menos | Tributación separada (retención en origen de EE. UU. 15%, por lo que en la mayoría de los casos eso lo deja resuelto) | Es imprescindible comprobar por tu cuenta el importe acumulado en todas las firmas de intermediación |
| Anual 2,000de diez mil wones o más | Tributación integral de la renta financiera (se suma a otros ingresos, tipos impositivos progresivos) | 5surge la obligación de presentar la declaración anual del impuesto sobre la renta |
También cambian las cuotas del seguro de salud
Además de la tributación integral, hay otro elemento al que prestar atención: las cuotas del seguro de salud.
En el caso de los asegurados como trabajadores, si otros ingresos distintos de los ingresos del trabajo (incluidos los ingresos financieros) superan anualmente 2,000de diez mil wones, por el importe que exceda 7.09deberá abonarse cada mes una cantidad adicional equivalente al exceso multiplicado por el porcentaje.
Para los asegurados locales, si los ingresos financieros anuales superan 1,000mil wones, la prima del seguro de salud se aplica sobre la totalidad de los ingresos financieros, no solo sobre el exceso.
En el caso de los dependientes, si los ingresos combinados, incluidos los ingresos financieros, superan los 2,000mil wones anuales, se pierde la condición de dependiente.
Los asegurados locales tienen un umbral más bajo. Con 1,000mil wones anuales, y en función de las distribuciones mensuales, con alrededor de 83mil wones, ya entra en el cálculo de la prima del seguro de salud.
Utilizar cuentas con ventajas fiscales: entender primero la estructura y luego usarlas
Para reducir la carga fiscal, conviene estudiar el uso de productos exentos o de tributación diferida, como la ISA (cuenta individual de ahorro y gestión de activos) o las cuentas de pensiones (IRP, ahorro para la jubilación). Sin embargo, hay que actuar solo después de entender primero la estructura de la cuenta.
-
Cuenta ISA — los valores de inversión colectiva extranjeros quedan excluidos del alcance de los activos gestionados. No se puede incluir JEPI en una ISA tal cual. En su lugar, hay que acceder mediante un ETF de covered call similar cotizado en Corea.
-
Límite exento de impuestos de la ISA — al cancelar al vencimiento, el límite exento para el tipo de subsistencia básica es 400 mil won, y para el tipo general es 200 mil won.
-
Comparación del tipo impositivo de la ISA — los importes que superan el límite están sujetos a una tributación separada del 9.9%. Es una estructura más favorable que el 15.4% aplicado en una cuenta ordinaria.
-
Ahorro para la jubilación·IRP — en una cuenta de ahorro para la jubilación o una cuenta IRP de una sociedad de valores coreana, solo se pueden mantener ETF cotizados en Corea. Por lo tanto, no se puede incluir JEPI, que cotiza directamente en Estados Unidos. En cambio, cuando se reciben prestaciones de jubilación, solo se aplica un impuesto sobre la renta de pensiones del 3.3~5.5%, por lo que, desde la perspectiva de una tenencia a largo plazo, la carga fiscal se reduce.
-
Cuenta ordinaria de acciones extranjeras — la única cuenta con la que se puede comprar directamente el JEPI original de Estados Unidos. Si mantienes JEPI en una cuenta ordinaria, cuanto mayores sean las distribuciones, más rápido tendrás que gestionar los ingresos financieros. También hay que considerar el impacto de la tributación global y de las primas del seguro de salud.
Lista de verificación para revisar antes de invertir
Si siquiera uno de los elementos siguientes te aplica, asegúrate de comprobarlo antes de comprar.
- ¿Tus ingresos financieros anuales combinados, incluidos otros ingresos financieros como los intereses de depósitos, los intereses de CMA y los dividendos de acciones nacionales, superan 1,500diez mil won? En este caso, si se suman las distribuciones de JEPI, 2,000el nivel de diez mil won puede llenarse rápidamente.
- ¿Tienes cuentas repartidas entre varias corredurías? Es fácil que el total agregado se vuelva confuso. Compruébalo directamente mediante la consulta de ingresos financieros de Hometax.
- ¿Mantienes la condición de beneficiario a cargo en el seguro de salud? En el momento en que los ingresos combinados superan los ingresos anuales de 2,000diez mil won, se pierde la condición de beneficiario a cargo.
- ¿Eres asegurado del sistema local? Si los ingresos financieros anuales superan 1,000diez mil won, todos los ingresos financieros se incluyen en el cálculo de la prima del seguro de salud.
- ¿Ya has abierto una cuenta ISA? En el momento en que se te notifica que estás sujeto al impuesto integral sobre los ingresos financieros, la cuenta ISA queda de hecho cerrada de forma forzosa, pasa a convertirse en una "cuenta bloqueada" y ya no es posible seguir comprando.
La estructura fiscal cambia según la composición de los ingresos de cada persona. Este artículo es una guía para entender la estructura y, para la declaración real y las decisiones de ahorro fiscal, lo correcto es consultar a un profesional fiscal o a Hometax del Servicio Nacional de Impuestos (Centro de Consulta Tributaria 126).
Apéndice: Glosario
Los términos que aparecieron a lo largo de este artículo 6se han organizado aquí. Si te quedaste atascado por una palabra que veías por primera vez, puedes buscarla aquí.
-
Covered Call: Estrategia que consiste en mantener una acción y, al mismo tiempo, vender a otra persona el derecho a comprar esa acción a un precio específico en el futuro, es decir, una opción de compra. Es comprar la acción y vender la opción de compra al mismo tiempo. Una opción de compra es el derecho a comprar una acción después de un cierto período. A cambio, se recibe cada mes una prima de la opción. La contrapartida es que, si el precio de la acción sube mucho, no se puede capturar esa ganancia. Es una estructura que intercambia flujo de caja por potencial alcista.
-
Prima de la opción: El importe contractual que se recibe al vender una opción de compra. Es fácil pensar en ello como una renta por prestar una acción. La razón por la que la rentabilidad por dividendo de JEPI es más alta que la de los ETF de acciones con dividendo convencionales es precisamente porque se añade este ingreso por primas. Las distribuciones mensuales provienen de dos motores: los dividendos de las acciones mantenidas y las primas de opción recibidas a través de los ELN. Esta prima varía según la volatilidad del mercado.
-
ELN (Equity-Linked Note): Un contrato con forma de bono que JEPI compra a una contraparte bancaria en lugar de usar opciones directamente. Este contrato lleva al fondo la misma ganancia y pérdida que vender opciones de compra del S&P 500. En pocas palabras, es una forma de que JPMorgan reciba ingresos por opciones a través de un banco como intermediario, sin entrar directamente por sí mismo en el mercado de opciones. Gracias a esta estructura, las primas de opción se clasifican como ingresos por intereses y fluyen íntegramente al fondo.
-
Fecha exdividendo: Si compras una acción después de este día, no recibirás la distribución de ese mes. Para recibir el dividendo, debes comprar hasta el día anterior a la fecha exdividendo. Incluso si compras acciones en la fecha de registro, que es la fecha usada para fijar la lista de accionistas con derecho a recibir el dividendo, no podrás recibirlo. Las operaciones con acciones estadounidenses se liquidan en T+1 más 1 días hábiles después de la fecha de la operación.
-
NAV (valor liquidativo neto, Net Asset Value): El valor de todos los activos que posee realmente el ETF dividido por el número de participaciones. Es casi igual al precio de la acción, pero no exactamente. Cuando JEPI cotiza a un precio ligeramente superior al NAV, se denomina situación de prima. Después de la fecha exdividendo, es normal que el NAV baje en la cantidad correspondiente a la distribución. Por eso, el texto señaló repetidamente que mirar solo la cifra de rentabilidad por dividendo puede llevar a calcular mal la rentabilidad real.
-
Rentabilidad por dividendo TTM (Trailing Twelve Months Yield): La cifra obtenida al dividir la suma de las distribuciones realmente pagadas durante los últimos 12 meses por el precio actual de la acción. Es el valor obtenido al dividir el dividendo anual por acción más reciente por el precio de la acción; no es una cifra que prediga el futuro, sino un número que mira hacia atrás el rendimiento pasado. La rentabilidad por dividendo de JEPI en el rango del 1% suele usar este criterio. En un año con volatilidad de mercado baja, el TTM puede salir más bajo que el importe que realmente se recibirá en el futuro, y en un año con volatilidad alta, ocurre lo contrario. Por eso no se debe confiar ciegamente en una sola cifra.8.
Preguntas frecuentes
JEPI 100¿Cuál es el dividendo semanal?
Antes de impuestos, el importe anual por acción es de 4.59dólares, así que si tienes 100acciones el total anual es de 459dólares, y el promedio mensual es de unos 38~39dólares.
¿Cuáles son las desventajas de JEPI?
En un mercado alcista, el potencial de subida es limitado y el importe de la distribución mensual varía, por lo que es incierto. También existe el riesgo de crédito del emisor del ELN y 0.35la carga de la comisión de gestión del fondo.
¿Cuál es el rendimiento por dividendo de JEPI?
2026A 7[mes omitido]8.27el rendimiento por dividendo a plazo es de 8Suele indicarse en torno al rango bajo del [porcentaje omitido] y es una cifra basada en la divulgación del fondo.
¿Cómo se comprueban las fechas de dividendo de JEPI (exdividendo y pago)?
La fecha exdividendo y la fecha de pago cambian cada mes. Por ejemplo, la fecha exdividendo en 2026[año omitido]7[mes omitido]2026[año omitido]7[mes omitido]1[día omitido], y el pago es el 2026[año omitido]7[mes omitido]6[día omitido]. Consulta el calendario mensual del fondo.
¿Cómo se calcula el dividendo de JEPI?
El método de cálculo consiste en multiplicar el número de acciones en cartera por el importe anual por acción de 4.59dólares. Ejemplo: 100acciones reciben 459dólares al año.
¿Cuál es el historial de dividendos de JEPI (pago mensual)?
El pago mensual es variable. Por lo general, se mueve en un rango de 0.35~0.50dólares por acción, y puede tomarse como referencia el importe anualizado por acción de 4.59dólares.