현대모비스, 목표가 76만원으로 상향…로봇 핵심부품 재평가
IBK투자증권은 현대모비스의 목표주가를 60만원에서 76만원으로 상향하고 투자의견 '매수'를 유지했습니다. 연구원은 액추에이터 내재화 등을 근거로 로봇 핵심 부품 사업 진입 가능성을 제시했습니다.

현대모비스 새 소식을 놓치지 마세요.
새 분석과 중요한 기업 소식이 생기면 하루 한 번 모아서 알려드립니다.
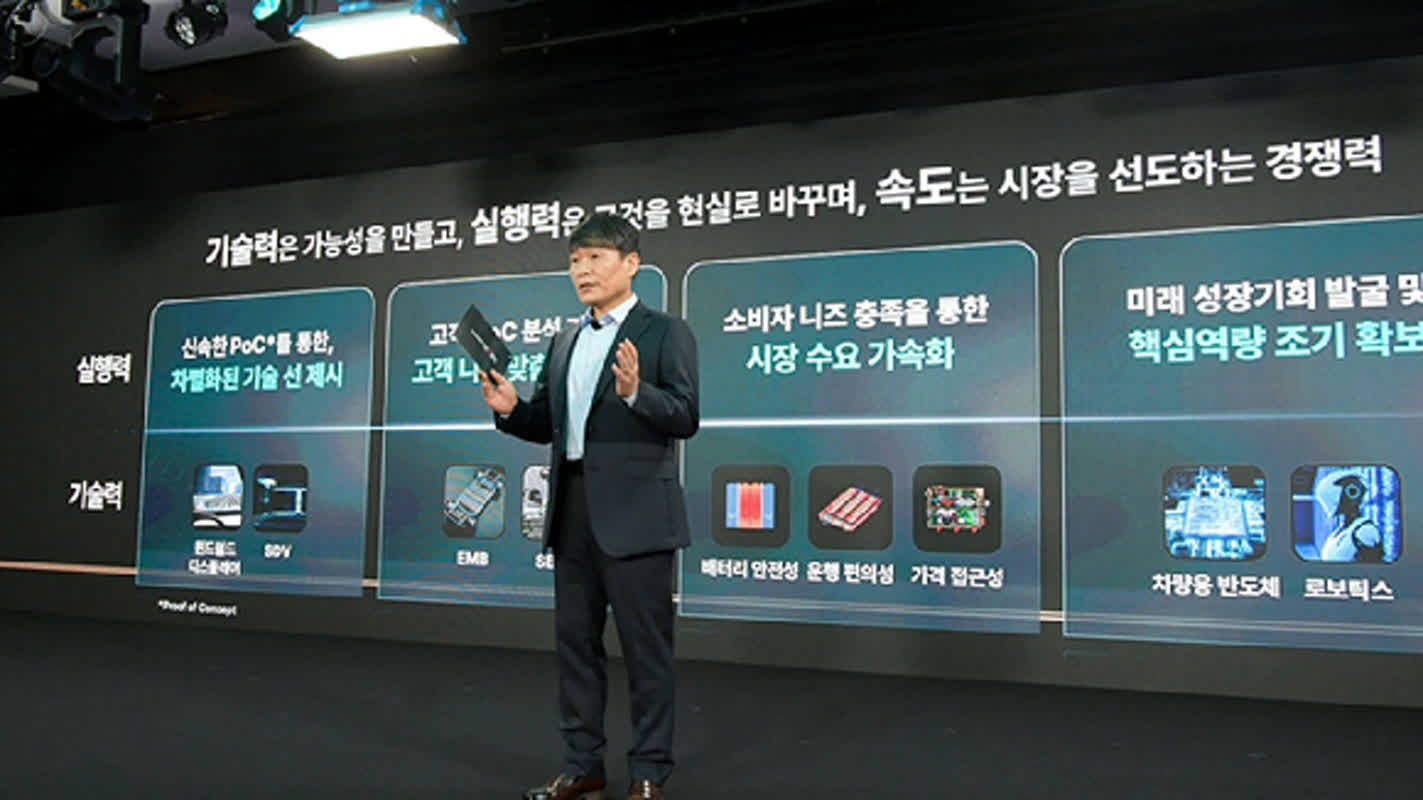
IBK투자증권은 현대모비스에 대해 휴머노이드 핵심 부품주로 재평가가 진행되고 있다고 밝혔습니다. 투자의견은 '매수'를 유지했습니다. 연구원은 목표주가 상향을 결정했다고 전했습니다.
이현욱 IBK투자증권 연구원은 투자포인트로 아틀라스 액추에이터 내재화에 따른 로봇 핵심 부품 사업 진입을 꼽았습니다. 연구원은 현대차그룹 내에서 현대모비스가 피지컬AI 생태계의 제조 및 부품 핵심 계열사 역할이 확대될 것으로 봤습니다. 또한 기존 전동화 부품 역량과 로봇 구동계 기술의 확장성을 설명했습니다.
이 연구원은 아틀라스 1대당 액추에이터 31개가 탑재된다고 가정했습니다. 보고서는 해당 가정을 바탕으로 생산능력 시나리오를 제시했습니다. 제시된 생산능력은 사업화 시 매출 기반 산정의 근거로 활용됐습니다.
보고서는 생산능력 가정에 따른 매출 환산치를 제시했습니다. 해당 계산에서 연간 약 5075억원의 매출 효과가 도출된다고 밝혔습니다. 보고서는 이 수치를 로봇 부품 사업의 잠재 매출 규모 예시로 제시했습니다.
이 연구원은 현대모비스가 현대차그룹 로보틱스 전략의 핵심 부품 내재화 수혜주로 부각될 수 있다고 평가했습니다. 보고서는 관련 기술·생산 역량을 근거로 목표주가를 상향했다고 전했습니다. IBK투자증권은 보고서에서 구체 가정과 매출 환산 근거를 함께 제시했습니다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“현대모비스, 목표가 76만원으로 상향…로봇 핵심부품 재평가”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기불스토리의 해석
IBK투자증권은 현대모비스를 로봇 핵심 부품의 공급자로 재평가했습니다. 연구원은 액추에이터 내재화와 그룹 내 역할 확대를 투자포인트로 제시했습니다. 제시된 생산능력 가정은 향후 매출 시나리오의 근거 자료로 활용됩니다.
관련 종목


투자자라면 이 정도는 알아두세요
액추에이터는 로봇의 관절을 움직이는 핵심 구동 부품입니다. 피지컬AI는 소프트웨어와 기계장치가 결합해 실제 환경에서 동작하는 기술을 말합니다. 로봇 사업은 부품 설계와 대량생산 능력이 매출 창출에서 핵심입니다.
향후 일정
연간 35만 개 생산능력 목표
제시된 생산능력 달성 시 매출 환산치(예: 약 5075억원) 실현 여부 확인이 필요합니다.
리스크 / 반대 시나리오
- ·대량생산 전제의 수요가 예측보다 낮을 경우 매출 효과가 크게 줄어듭니다.
- ·기술 내재화가 예상대로 진행되지 않을 경우 원가 및 진입 장벽이 달라집니다.
- ·그룹 내 외부 파트너 전략 변화로 공급처 확보에 제약이 생길 수 있습니다.
체크리스트
- 1분기 실적에서 로봇·액추에이터 관련 매출 비중 공시를 확인합니다.
- 2현대차그룹의 로보틱스 관련 추가 투자나 협력 발표 여부를 확인합니다.
- 3생산능력 관련 공장 가동률이나 설비 투자 공시를 확인합니다.
용어 정리
- 액추에이터
- 로봇의 관절을 움직이는 구동 부품입니다.
- 피지컬AI
- 소프트웨어와 기계장치가 결합해 실제 환경에서 동작하는 기술을 말합니다.
- 구동계
- 모터·기어 등 로봇을 움직이는 핵심 기계 요소의 집합입니다.
관련 분석
더 깊은 분석은 '현대모비스 로보틱스·부품 사업' 리포트를 참고하면 됩니다.
출처: 파이낸셜뉴스 증권
여러 매체의 기사를 종합했으며 작성 과정에서 AI가 보조적으로 사용됐을 수 있습니다. 사실은 연결된 원문에서 확인해 주세요.