팔로알토, 3분기 매출 30억 달러에 4분기 가이던스 상향
팔로알토 네트웍스가 3분기 매출을 30억 달러로 보고하고 4분기 가이던스를 상향 조정했습니다. 다음 세대 보안 ARR은 전년 대비 60% 증가했으나 주가는 최근 몇 달 사이 2배로 오르며 선행 P/S 17배·PER 71배라는 밸류에이션이 제시됐습니다.
팔로알토 네트웍스는 3분기 실적을 발표했습니다. 매출이 전년 동기 대비 31% 증가해 30억 달러를 기록했습니다. 회사는 4분기 가이던스를 상향 조정했습니다.
회사는 플랫폼화 전략을 강조했습니다. 사이버아크와 크로노스피어 인수가 성장 동력으로 제시됐습니다. 다음 세대 보안 관련 연간 반복매출(ARR)은 전년 대비 60% 증가했습니다. ARR은 연간 반복되는 매출을 뜻합니다.
주가는 최근 몇 달 사이 2배가 됐습니다. 이 같은 주가 흐름에 대해 분석가는 관망을 권고했습니다. 분석가는 강한 펀더멘털을 인정하면서도 현 주가 수준을 문제로 제시했습니다.
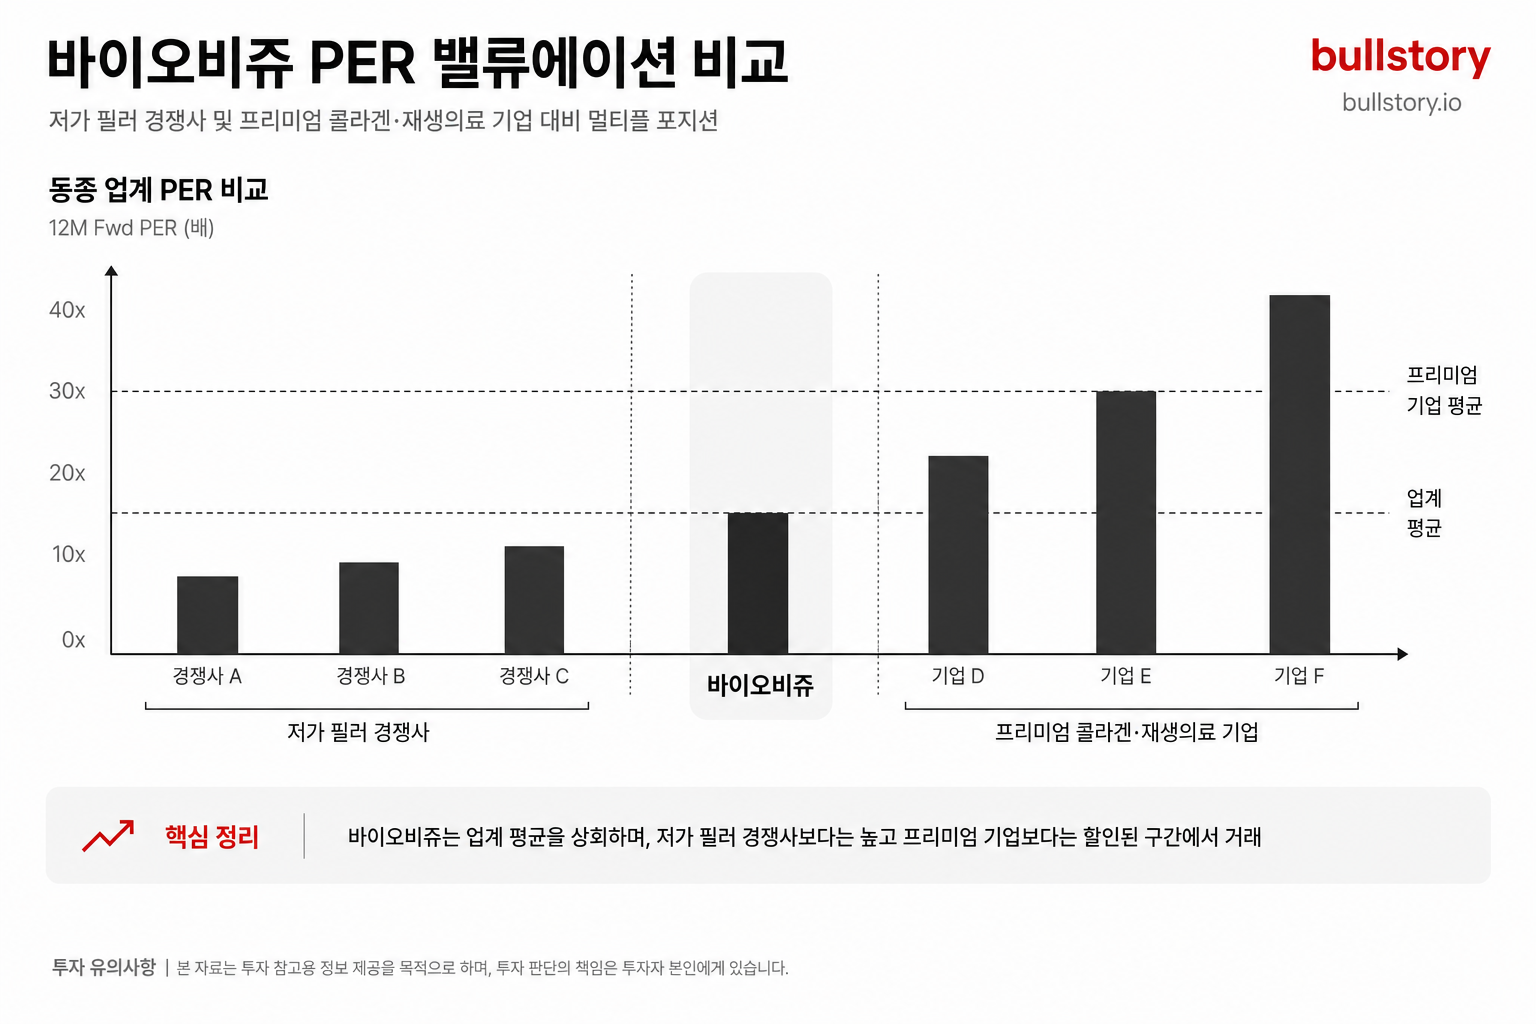
선행 주가매출비율(P/S)은 17배로 제시됐습니다. 2027년 기준 주가수익비율(PER)은 71배로 보고됐습니다. PER은 주가가 이익의 몇 배인지 나타내는 지표입니다.
회사는 플랫폼 전환과 인수 효과를 성장을 이끄는 요인으로 설명했습니다. 보도에서는 다음 분기 가이던스 이행 상황과 ARR 성장 추이를 주요 관찰 포인트로 제시했습니다. 투자 판단과 관련한 최종 결론은 제시되지 않았습니다.
좋은 실적이 다음 성장으로 이어질까요?
“팔로알토, 3분기 매출 30억 달러에 4분기 가이던스 상향”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기불스토리의 해석
이번 실적은 매출 성장과 ARR 확대로 제품·서비스 전환이 가시화됐다는 점을 보여줍니다. 반면 주가가 단기간에 빠르게 오른 상태라서 투자자 관점에서는 실적과 밸류에이션을 동시에 확인할 필요가 있습니다. 실적 모멘텀과 고평가 리스크가 동시에 존재하는 사건입니다.
관련 종목
투자자라면 이 정도는 알아두세요
ARR은 연간 반복매출을 뜻하며 구독형 비즈니스의 장기 수익성을 보여줍니다. 플랫폼화 전략은 여러 보안 제품을 하나의 플랫폼으로 묶어 고객 이탈을 줄이는 접근입니다. 인수는 기술·고객 확보를 빠르게 늘리는 수단으로 작동합니다.
향후 일정
다음 분기 실적 발표
가이던스 이행 여부와 ARR 성장 지속성이 확인되는 시점입니다.
리스크 / 반대 시나리오
- ·ARR 성장세가 둔화되어 매출 모멘텀이 약해지는 경우
- ·높은 선행 밸류에이션이 조정되어 주가가 하락하는 경우
- ·인수 통합 실패로 비용이 늘어나 이익성이 악화되는 경우
체크리스트
- 1다음 분기 실적에서 회사가 제시한 가이던스 수치와 실제 달성 여부 확인
- 2ARR 성장률 추세를 분기마다 비교해 구독 기반 성장 지속성 점검
- 3주가매출비율(P/S)과 주가수익비율(PER)의 추세 변화를 분기 리포트 이후 재평가
용어 정리
- ARR
- 연간 반복매출. 구독형 매출의 연간 환산치입니다.
- PER
- 주가가 이익의 몇 배인지 나타내는 지표입니다.
- P/S
- 주가를 매출로 나눈 비율로 밸류에이션의 하나입니다.
관련 분석
더 깊이 보려면 팔로알토의 분기별 ARR 성장과 인수 효과를 중심으로 한 실적 심층 분석을 참고하세요.
출처: The Motley Fool
여러 매체의 기사를 종합했으며 작성 과정에서 AI가 보조적으로 사용됐을 수 있습니다. 사실은 연결된 원문에서 확인해 주세요.