코스트코, 디지털 매출 21% 늘었지만 주가 5% 하락
코스트코는 6월 9일 3분기 실적을 발표했습니다. 디지털 매출이 21% 증가하고 주유소 판매량은 사상 최고를 기록했지만 주가는 5% 하락했습니다. 투자자들은 높은 주가 수준(PER 49배)과 가격 인하·운송비 상승에 따른 마진 압박을 우려했습니다.

코스트코는 6월 9일 3분기 실적을 발표했습니다. 회사는 디지털 매출과 주유소 판매에서 강한 결과를 보고했습니다. 발표 당일 주가는 5% 하락했습니다.
회사는 디지털 매출이 21% 증가했다고 밝혔습니다. 같은 기간 주유소 판매량은 사상 최고를 기록했습니다. 회사는 이들 항목이 매출 호조에 기여했다고 보고했습니다.
시장에서는 주가 수준을 문제로 지적했습니다. 주가가 이익의 49배인지 (PER 49배) 부담으로 거론됐습니다. 일부 투자자는 이 수준을 높은 가치로 판단했습니다.
회사 실적에서는 마진 압박도 보고됐습니다. 회사는 일부 품목 가격을 인하했다고 밝혔습니다. 운송비 상승도 마진에 영향을 미쳤습니다.
투자자들 사이에서는 주유소 매출이 일시적 유가 변동에 따른 부분이 있는지 우려가 제기됐습니다. 이 우려가 실적의 지속 가능성 논의로 연결됐습니다. 같은 시점에 강한 고용 지표 발표 이후 전반적 주식 매도세가 이어졌습니다.
보도 시점은 6월 9일입니다. 이날 실적 발표와 시장 흐름이 주가 변동에 반영됐습니다. 추가 공시는 회사가 별도로 안내합니다.
불스토리의 해석
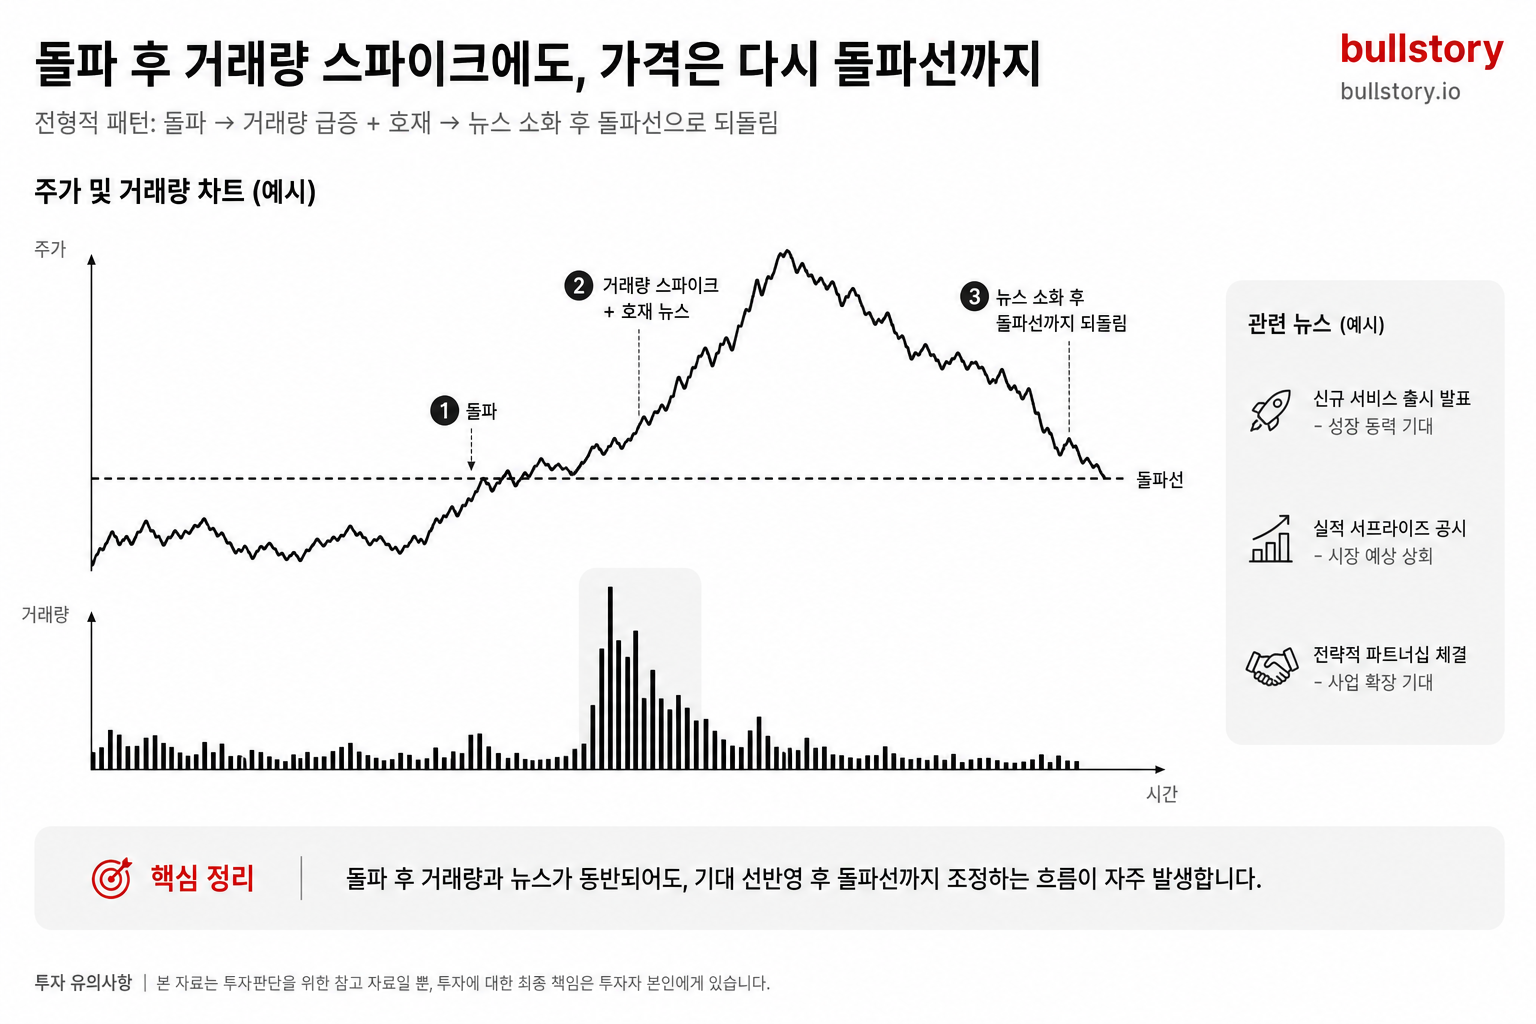
코스트코는 디지털 매출과 주유소 판매에서 좋은 성과를 냈습니다. 그러나 시장은 높은 주가 수준과 최근 가격 인하, 운송비 상승이 이익을 압박할 가능성을 우려했습니다. 이런 요인들이 결합해 강한 실적 발표에도 주가가 하락했습니다.
관련 종목
투자자라면 이 정도는 알아두세요
코스트코는 회원 기반 창고형 소매업체입니다. 디지털 매출은 온라인 주문과 연계된 판매를 뜻합니다. PER(주가수익비율, 주가가 이익의 몇 배인지)는 주가 수준을 보여주는 대표 지표입니다.
향후 일정
다음 분기 실적 발표(예정)
가격 정책과 운송비 변동이 이익에 미치는 지속성을 확인합니다.
리스크 / 반대 시나리오
- ·주가가 이익의 49배라는 평가가 지속적으로 부담으로 작용하는 시나리오
- ·주유소 매출이 유가 일시적 급등에 기인해 향후 감소하는 시나리오
- ·운송비 및 물류비 상승이 마진을 장기간 눌러 실적에 부정적 영향을 주는 시나리오
체크리스트
- 1다음 분기 실적에서 마진과 운송비 항목의 변화를 확인합니다
- 2주유소 매출의 가격 민감성과 볼륨 변화 추이를 분기별로 점검합니다
- 3주가수익비율(PER) 변화 추이를 분기별 실적과 비교해 평가합니다
용어 정리
- 디지털 매출
- 온라인 주문과 연계된 매출을 뜻합니다.
- PER
- 주가수익비율, 주가가 이익의 몇 배인지 나타내는 지표입니다.
관련 분석
코스트코의 분기별 매출 구성과 주유소 매출의 계절성을 비교하는 분석을 참고하면 좋습니다.
출처: The Motley Fool,Yahoo Finance
여러 매체의 기사를 종합했으며 작성 과정에서 AI가 보조적으로 사용됐을 수 있습니다. 사실은 연결된 원문에서 확인해 주세요.