 불스토리1일기업 분석
Spotify Technology S.A. — 기업분석
스포티파이(SPOT)는 2026년 2분기 기준 월간 활성 사용자 7억 7,700만 명·유료 구독자 3억 명을 보유했다. 매출·영업이익이 동시에 개선되고 가입자당 매출(ARPU)도 올라 구독자 확대가 실제 수익으로 연결되기 시작했다.
한국에서 스포티파이는 여전히 "멜론이나 유튜브 뮤직 대신 쓰는 음악 앱" 정도로 인식된다. 그런데 이 회사의 실제 규모를 보면 이야기가 달라진다. 2026년 2분기 기준 전 세계 월간 활성 사용자 7억 7,700만 명, 유료 구독자 3억 명. 오디오 스트리밍 업계에서 유료 구독자 3억 명을 처음 돌파한 회사다.
2006년 스웨덴 스톡홀름에서 다니엘 에크가 불법 음원 다운로드를 대체하겠다며 창업한 스포티파이(Spotify Technology, NYSE: SPOT)는, 이제 음악을 넘어 팟캐스트·오디오북·비디오·AI로 확장하며 사람의 귀를 차지하는 모든 콘텐츠의 플랫폼이 되려 하고 있다.
이 회사의 진짜 무기는 오랫동안 "적자 기업"이라 불리던 체질이 완전히 바뀌었다는 점이다. 스포티파이는 매출의 대부분을 음원 저작권료로 음반사에 지급하는 구조라 수익성이 나쁘기로 유명했다. 그런데 최근 지표가 극적으로 달라졌다. 2026년 2분기 매출총이익률(Gross Margin)이 사상 최고인 33.4퍼센트를 기록했고, 프리미엄 부문만 보면 35퍼센트까지 올라왔다. 영업이익은 6억 5,500만 유로, 전년 대비 61퍼센트 폭증. 1년 전 8,600만 유로 순손실이던 회사가 5억 4,500만 유로 순이익을 내는 회사로 바뀌었다.
최근 성적표는 이 변화를 명확히 보여준다. 2026년 2분기 매출 47.8억 유로(+14퍼센트), 프리미엄 매출 43.3억 유로(+15퍼센트), 잉여현금흐름 7.97억 유로. 최근 12개월 누적 잉여현금흐름은 33억 유로에 달한다. 특히 주목할 점은 가입자당 평균 매출(ARPU)이 7퍼센트 상승했다는 것이다. 사용자 수만 늘리는 게 아니라 한 명당 받는 돈도 함께 늘리고 있다는 뜻으로, 구독 비즈니스에서 가장 중요한 지표다.
진짜 흥미로운 부분은 지금부터다. 스포티파이는 단순 음악 구독 서비스에서 종합 오디오 플랫폼으로 확장 중이다. 팟캐스트로 시작해 오디오북을 붙였고, 최근에는 AI가 사용자 맞춤형 오디오 에피소드를 만들어주는 '퍼스널 팟캐스트'를 출시했다. AI DJ 기능은 4개 언어로 확대됐고, 아티스트 열성팬에게 콘서트 티켓 선예매 권한을 주는 '리저브드(Reserved)'도 미국에서 시작했다.
광고 사업도 체질이 바뀌어 자동화 판매 채널 비중이 한 분기 만에 30퍼센트대에서 40퍼센트로 뛰었고, 활성 광고주는 전년 대비 60퍼센트 늘어 3만 3천 곳이 됐다. 회사는 2030년까지 구독자 10억 명, 매출총이익률 35 - 40퍼센트, 영업이익률 20퍼센트 이상을 목표로 제시했다.
스포티파이의 진짜 매력은 "사용자 수 늘리기 경쟁"에서 "한 명당 수익 극대화"로 게임을 바꿔냈다는 점이다. 과거 스포티파이는 아무리 사용자가 늘어도 저작권료 때문에 돈을 못 번다는 비판을 받았다. 그런데 이제 매출 성장률(14퍼센트)보다 매출총이익 성장률(21퍼센트)이 더 높고, 영업이익은 61퍼센트 폭증한다. 규모가 커질수록 수익성이 좋아지는 구조로 전환된 것이다.
넷플릭스가 영상 구독의 표준이 됐다면, 스포티파이는 사람의 귀를 차지하는 모든 콘텐츠의 표준이 되려 한다. 10억 명이라는 목표를 향해 가는 길에서 수익성까지 증명하기 시작한 지금이, 이 회사를 흥미롭게 들여다볼 만한 이유다.
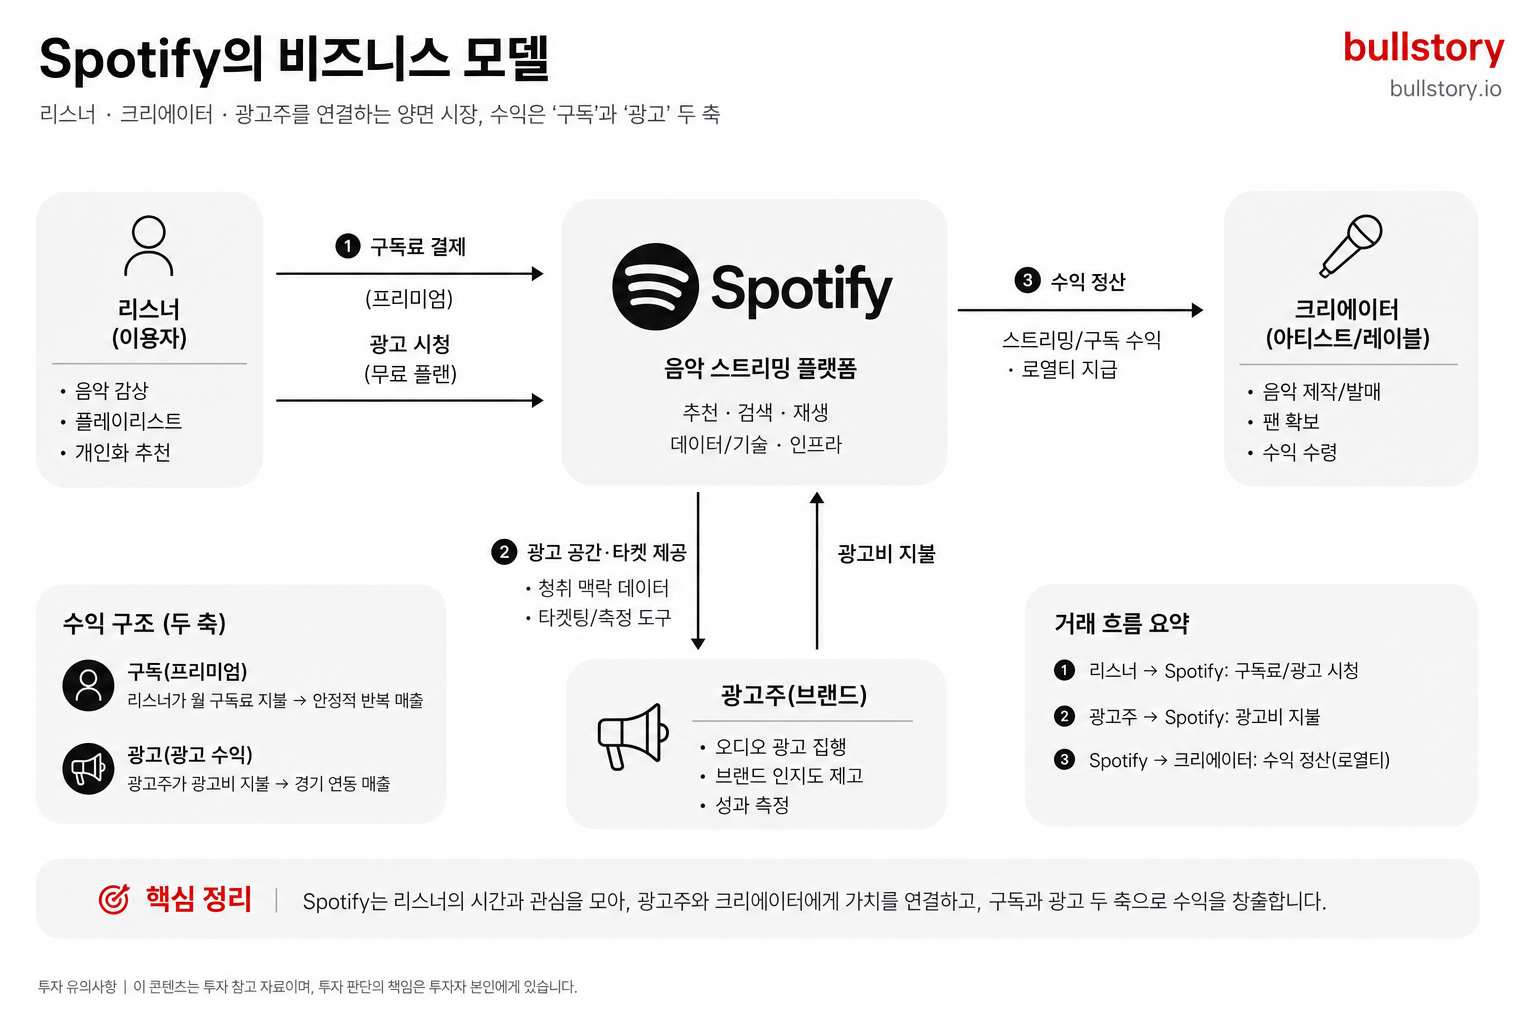
스포티파이(Spotify) — 어떤 회사이고, 어떻게 돈을 버나
1. 어떤 회사인가
스포티파이(NYSE: SPOT)는 세계 최대 오디오 스트리밍 회사이자, 음악을 넘어 팟캐스트·오디오북·AI 콘텐츠까지 아우르는 종합 오디오 플랫폼이다. 2006년 스웨덴 스톡홀름에서 다니엘 에크가 불법 음원 다운로드를 대체하겠다며 창업했고, 2018년 뉴욕증권거래소에 직상장했다. 2026년 2분기 기준 월간 활성 사용자 7억 7,700만 명, 유료 구독자 3억 명으로, 오디오 스트리밍 업계에서 유료 구독자 3억 명을 처음 돌파했다.
이 회사가 특별한 이유는 단순한 음악 앱이 아니라 사람이 귀로 소비하는 모든 콘텐츠를 하나의 플랫폼에 모으고 있다는 점이다. 음악으로 시작해 팟캐스트를 붙였고, 오디오북을 추가했으며, 최근에는 AI가 사용자 맞춤형 오디오를 만들어주는 기능까지 도입했다. 여기에 아티스트와 팬을 직접 연결하는 티켓팅, 광고 플랫폼까지 확장 중이다. 넷플릭스가 영상 구독의 표준이 됐다면, 스포티파이는 오디오 영역에서 같은 자리를 노린다.
강점은 명확하다. 3억 유료 구독자와 7.7억 사용자라는 압도적 규모, 개인 취향을 학습한 추천 알고리즘, 특정 하드웨어에 묶이지 않는 개방형 플랫폼 구조. 약점은 매출의 상당 부분을 음원 저작권료로 음반사에 지급해야 해서 원가 구조를 스스로 완전히 통제하지 못한다는 점이며, 애플·아마존·구글 같은 거대 기업이 자사 생태계를 무기로 경쟁한다는 점이다.
2. 어떻게 돈을 버나
스포티파이의 매출은 크게 두 부문으로 나뉜다 (2026년 2분기 기준, 총 매출 47.8억 유로).
프리미엄 (Premium, 매출의 약 91퍼센트): 2분기 매출 43.3억 유로(+15퍼센트). 광고 없이 음악·팟캐스트·오디오북을 듣는 월 구독료가 여기서 나온다. 유료 구독자 3억 명이 이 부문을 떠받치며, 가입자당 평균 매출(ARPU)이 7퍼센트 상승했다. 매출총이익률은 35퍼센트로 회사 전체보다 높다. 구독료 인상, 가족·듀오 요금제, 오디오북 추가 요금제 같은 방식으로 한 명당 수익을 계속 끌어올리고 있다.
광고 기반 (Ad-Supported, 매출의 약 9퍼센트): 2분기 매출 4.46억 유로(+1퍼센트). 무료로 음악을 듣는 사용자에게 광고를 붙여 버는 매출이다. 무료 사용자는 4억 9,400만 명(+14퍼센트)으로 크게 늘었지만 매출 성장은 1퍼센트에 그쳐 현재 가장 약한 고리다. 다만 매출총이익률이 17퍼센트에서 19퍼센트로 개선됐고, 자동화 판매 비중이 한 분기 만에 30퍼센트대에서 40퍼센트로 뛰었으며 활성 광고주도 전년 대비 60퍼센트 늘어 3만 3천 곳이 됐다.
핵심 비즈니스 모델은 "무료 사용자를 모아 유료로 전환시키는 프리미엄(Freemium) 깔때기 구조"다. 광고를 들으며 무료로 쓰다가 불편함을 느끼면 유료로 넘어가는 흐름이며, 무료 사용자 4.9억 명이 곧 미래 유료 구독자 풀이 된다. 여기에 최근에는 오디오북, 티켓팅 같은 추가 서비스를 붙여 한 명당 수익을 늘리는 전략이 더해졌다.
3. 핵심 무기 세 가지
스포티파이의 핵심 무기는 다음 3가지로 정리된다.
-
7.7억 사용자와 3억 유료 구독자의 규모: 저작권 협상력과 데이터 축적에서 신규 진입자가 따라올 수 없는 우위
-
수익성 전환 구조: 매출 14퍼센트 성장에 매출총이익 21퍼센트, 영업이익 61퍼센트 성장. 규모가 커질수록 마진이 좋아지는 체질로 전환
-
오디오 플랫폼으로의 확장: 음악에서 팟캐스트·오디오북·AI 콘텐츠·티켓팅으로 넓히며 ARPU를 끌어올리는 전략
각 무기가 어떻게 경쟁사가 따라오기 어려운 해자를 만드는지, 그리고 이 3중 무기가 결합될 때 왜 스포티파이가 "돈 못 버는 음악 앱"이 아니라 "수익성을 증명한 오디오 플랫폼 지배자"로 재분류될 수 있는지에 대한 자세한 설명은 심화편에서 다루고자 한다.
정리하면
스포티파이는 "세계 최대 오디오 스트리밍 회사이자, 사람의 귀를 차지하는 모든 콘텐츠를 노리는 종합 오디오 플랫폼"이다. 매출은 프리미엄 구독(약 91퍼센트)과 광고 기반(약 9퍼센트)으로 나뉘며, 무료 사용자를 모아 유료로 전환시키는 프리미엄 깔때기 구조가 핵심이다.
이 회사가 특별한 이유는 오랫동안 적자 기업으로 불리던 체질이 완전히 바뀌었다는 점이다. 2026년 2분기 매출 47.8억 유로(+14퍼센트), 매출총이익률 사상 최고 33.4퍼센트, 영업이익 6.55억 유로(+61퍼센트), 순이익 5.45억 유로(전년 동기 8,600만 유로 손실에서 흑자 전환). 유료 구독자 3억 명 돌파와 ARPU 7퍼센트 상승이 동시에 나타나며, 규모 확대가 실제 수익으로 연결되기 시작했다. 다만 광고 매출 성장률 1퍼센트 정체, 저작권료에 묶인 원가 구조, 애플·아마존·구글과의 경쟁은 함께 인지해야 한다. 규모가 커질수록 수익성이 좋아지는 플랫폼 기업을 찾는 투자자에게 매력적인 자리다.
🖨️ 3줄 요약
-
스포티파이(NYSE: SPOT)는 2006년 스웨덴에서 창업한 세계 최대 오디오 스트리밍 회사로, 월간 사용자 7억 7,700만 명과 유료 구독자 3억 명을 보유하며 음악을 넘어 팟캐스트, 오디오북, AI 콘텐츠까지 아우르는 종합 오디오 플랫폼으로 확장 중이다.
-
매출은 프리미엄 구독이 약 91퍼센트, 광고 기반이 약 9퍼센트를 차지하며, 무료 사용자 4억 9,400만 명을 모아 유료로 전환시키는 프리미엄 깔때기 구조가 핵심이다.
-
진짜 무기는 저작권 협상력을 만드는 7.7억 사용자 규모, 매출 14퍼센트 성장에 영업이익 61퍼센트 폭증으로 증명된 수익성 전환 구조, 그리고 ARPU를 끌어올리는 오디오 플랫폼 확장 전략이다.
최근 이슈
기업 이슈
유료 구독자 3억 명 돌파
2분기 실적에서 유료 구독자가 3억 명을 돌파했고 매출총이익률은 33.4%로 사상 최고를 기록했다. 가입자 규모와 이익률 개선이 동시에 나타난 것은 스포티파이의 수익성 전환이 실재하는 증거라서 단기적·중장기적 실적과 주가에 *호재*다.
다니엘 에크 퇴진(2026년 1월 1일)
2026년 1월 1일 다니엘 에크가 CEO에서 물러나 이사회 의장으로 이동했고 구스타브 소더스트롬·알렉스 노스트롬이 공동 CEO를 맡았다. 에크의 프리마 마테리아를 통한 헬싱 7억 달러 투자로 일부 아티스트 이탈이 발생해 플랫폼 신뢰가 흔들린 점은 단기적으로 주가와 라이선스 협상력에 *악재*다.
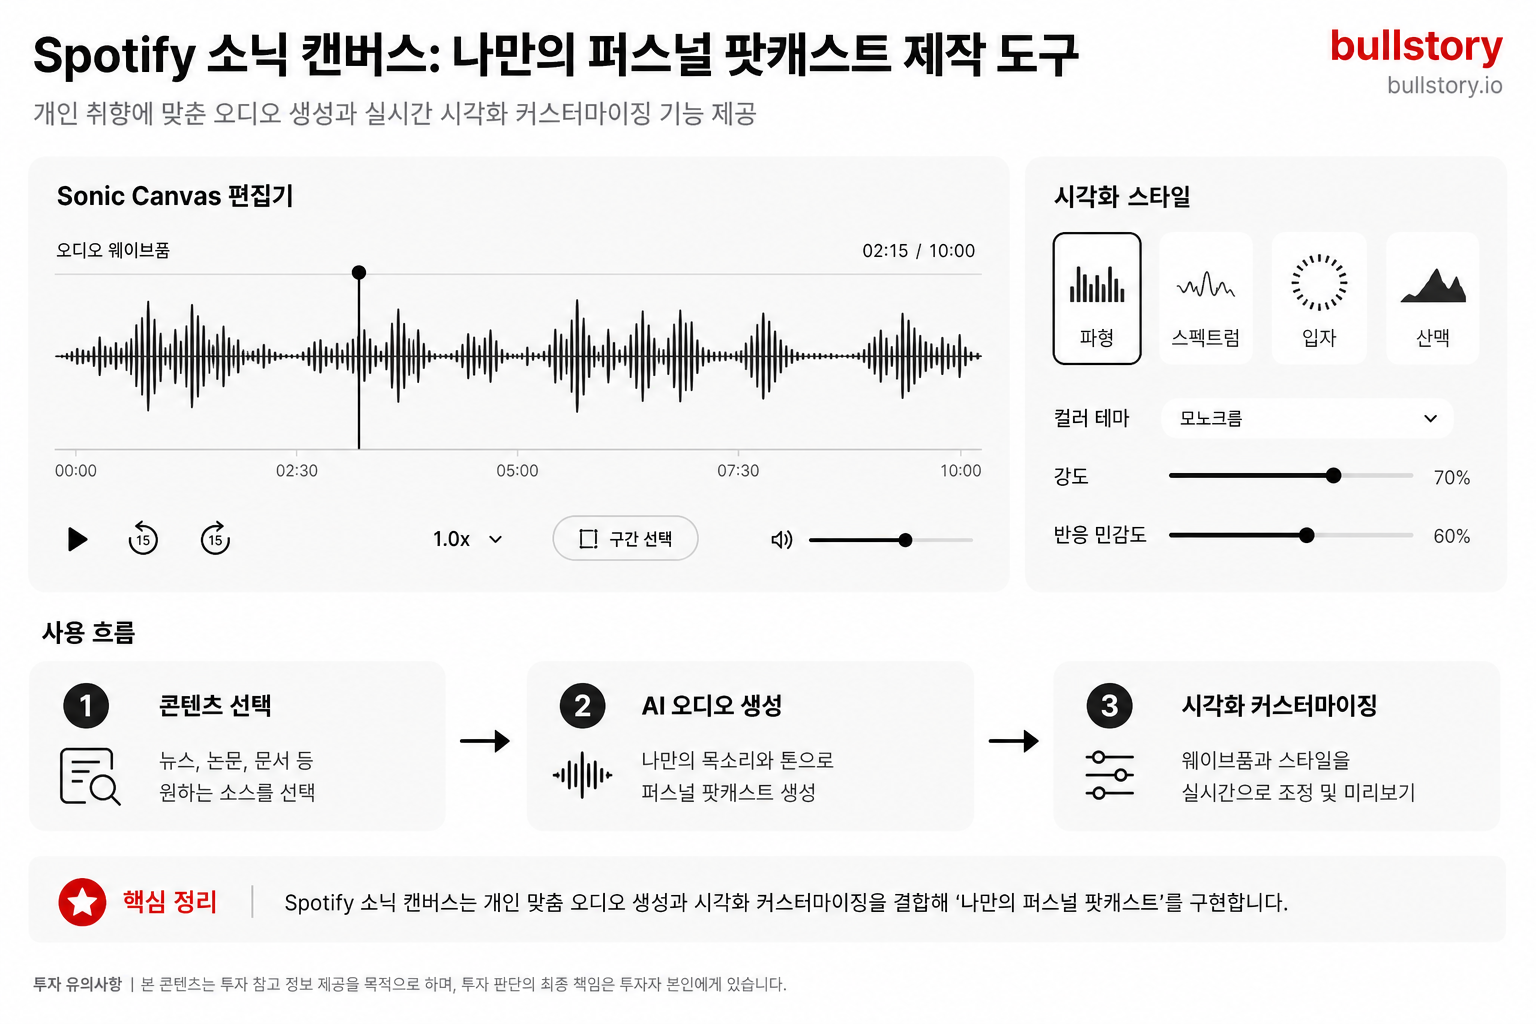
퍼스널 팟캐스트·소닉 캔버스 출시(2026)
2026년 스포티파이는 퍼스널 팟캐스트·소닉 캔버스와 AI DJ 확대 등 AI 제품을 내놓았고 ARPU가 7% 상승했다. 음악을 넘어 팟캐스트·오디오북·티켓 등 한 사용자의 지출을 늘리는 구조를 실험하는 것으로, 수익성 개선에 *호재*다.
산업 이슈
AI 생성 트랙 7,500만 곡 삭제
스포티파이는 2025년 AI로 생성된 스팸 트랙 7,500만 곡을 삭제했고 전체 카탈로그는 약 1억 곡 규모다. 생성 음악이 계속 늘어나면 필터링 비용과 저작권 배분 문제가 고정비로 남아 플랫폼 원가를 끌어올릴 가능성이 커서 산업 차원에서는 *악재*다.
유료구독자 3억 명, 애플·아마존 대비 우위
스포티파이의 유료 구독자 3억 명은 경쟁사들을 합친 것보다 큰 규모로, 기기·OS에 묶이지 않는 개방형 플랫폼이라는 구조적 우위를 제공한다. 다만 애플·아마존 등은 번들 전략으로 가격 경쟁력을 갖추고 있어 스포티파이는 지금 증명한 수익성으로 그 격차를 유지해야 하며, 장기적으론 우위가 *호재*다.
불스토리 인사이트
지금까지 살펴본 스포티파이의 모습은 흥미로운 대비를 보여준다. 2006년 스웨덴 스톡홀름의 작은 사무실에서 불법 음원 다운로드를 대체하겠다며 시작한 이 회사가, 이제 월간 활성 사용자 7억 7,700만 명과 유료 구독자 3억 명을 보유한 세계 최대 오디오 플랫폼으로 성장했다.
유료 구독자 3억 명은 가장 가까운 경쟁사들을 합친 것보다 많은 규모다. 음악으로 시작해 팟캐스트를 붙였고, 오디오북을 추가했으며, 이제는 AI가 사용자 맞춤형 오디오를 만들어주는 단계까지 왔다. 넷플릭스가 영상 구독의 표준이 됐다면, 스포티파이는 사람의 귀를 차지하는 모든 콘텐츠의 표준을 노린다.
2026년 2분기 실적이 이 회사의 진짜 변화를 명확히 보여줬다. 매출 47.8억 유로(+14퍼센트)인데 매출총이익은 15.96억 유로(+21퍼센트)로 더 빠르게 늘었고, 영업이익은 6.55억 유로(+61퍼센트) 폭증했다. 매출총이익률은 사상 최고인 33.4퍼센트를 기록했고, 순이익은 5.45억 유로로 1년 전 8,600만 유로 손실에서 완전히 흑자 전환했다.
특히 가입자당 평균 매출(ARPU)이 7퍼센트 상승했다는 점이 중요하다. 여기에 AI 퍼스널 팟캐스트, 소닉 캔버스, 리저브드 티켓팅 같은 신제품이 쏟아지며 플랫폼 확장이 실제로 진행 중이다.
다만 이 회사를 처음 보는 투자자에게는 풀리지 않는 의문이 남는다. 실적 대부분이 기대를 웃돌았는데도 주가는 오히려 하락했고, 창업자 다니엘 에크는 경영 일선에서 물러났으며, 광고 매출은 1퍼센트 성장에 그쳤다. 여기서 세 가지 핵심 궁금증이 생긴다.
궁금증 1. 구독자 증가가 정말 돈으로 연결되고 있는가, 아니면 일시적 마진 개선인가?
궁금증 2. 음악에서 팟캐스트·오디오북·AI로의 확장이 실제 플랫폼 전환으로 이어지고 있는가?
궁금증 3. 저작권료에 묶인 원가 구조에서 2030년 목표인 매출총이익률 35 - 40퍼센트가 가능한가?
해당 내용에 대한 답과, 자세한 기업 분석, 주가 차트 분석에 대한 내용은 심화편에서 다루고자 한다.
저장 상태를 확인하고 있습니다.
같은 브라우저에서 저장한 글을 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
스포티파이 수익 구조는 어떻게 되나? 구독·광고·팟캐스트 비중과 수익성 차이
핵심은 프리미엄 구독이 매출의 약 91%를 차지하며 수익성이 더 높다. 광고 기반은 약 9%로 마진이 낮지만 자동화 판매 확대가 개선 신호를 준다.
스포티파이 구독자 성장 추세와 ARPU 변화는 어떠한가?
유료 구독자는 3억 명이고 ARPU가 7% 올라 가입자당 수익이 늘고 있다. 이 성장은 매출과 매출총이익 개선으로 이어졌다.
저작권·로열티 비용 비중이 스포티파이 이익률에 미치는 영향은?
저작권료는 핵심 원가라 통제 불가능하면 이익률이 취약하다. 다만 매출총이익률이 33.4%로 사상 최고를 기록하며 구조 개선이 진행 중이다.
스포티파이와 애플뮤직·유튜브뮤직 경쟁에서 차별화 포인트는 무엇인가?
차별 포인트는 3억 유료 구독자, 방대한 사용자 데이터와 개방형 플랫폼, 개인화 추천 알고리즘이다. 경쟁사는 자사 생태계 중심 전략을 쓴다.
팟캐스트 투자(인수·독점)가 실적에 미친 구체적 효과와 향후 전망은?
팟캐스트 투자는 플랫폼 확장과 ARPU 상승에 기여해 수익성 개선을 도왔다. 다만 팟캐스트 단독 매출 수치는 본문에 별도 공개되지 않았다.
주가가 실적 대비 비싼지 싼지 판단하려면 어떤 지표를 봐야 하나? 리스크 체크리스트는?
주가 대비 실적 판단은 ARPU, 유료 구독자, 매출총이익률, 잉여현금흐름을 먼저 보라. 리스크는 저작권료 노출, 광고 성장 둔화, 플랫폼 경쟁이다.
댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.