 불스토리9월 6일기업 분석
PayPal Holdings, Inc. Common Stock — 기업분석
페이팔(PYPL)은 주가가 이익의 9배 수준에 거래되는 밸류주다. 2026년 3월 취임한 새 CEO 체제에서 2분기 조정 EPS 1.38을 기록하며 연간 EPS 가이던스를 상향했다. 핵심 동력은 Venmo 직불카드 활성화·Pay with Venmo 확산과 PYUSD 확장이다.
온라인 결제의 원조 강자, 이제 밸류주가 됐다
한국에서는 카카오페이와 네이버페이가 익숙하지만, 세계 온라인 결제의 시작을 만든 회사는 따로 있다. 페이팔(PayPal Holdings, NASDAQ: PYPL)이다. 1998년 실리콘밸리에서 일론 머스크와 피터 틸이 창업한 이 회사는 온라인 결제라는 개념 자체를 만들어낸 원조이자, 지금도 세계 4억 3천만 명의 사용자가 매일 사용하는 결제 인프라다. 미국의 밀레니얼과 Z세대가 친구에게 돈을 보낼 때 사용하는 Venmo(벤모)도 페이팔 소속이다. 사용자 규모만 보면 세계 최대 핀테크(금융+기술) 회사 중 하나다.
그런데 이 회사에 흥미로운 일이 벌어지고 있다. 한때 나스닥 성장주의 대표 종목이었던 페이팔이 이제 PER 9배 수준의 밸류주(가격이 이익 대비 낮게 평가받는 주식)로 거래되고 있다. 2021년 고점 $310에서 현재 $70 부근까지 -75% 이상 하락한 상태다. 애플페이 · 구글페이 · Shopify Payments 같은 경쟁자들에게 시장 점유율을 뺏기고 있다는 우려가 반영된 결과다.
그러나 최근 상황이 바뀌기 시작했다. 2026년 3월 새 CEO 엔리케 로레스(Enrique Lores)가 취임했다. 그는 이전 HP CEO 시절 대규모 구조 조정으로 회사를 성공적으로 재건한 검증된 경영자다. 취임 직후 그는 페이팔을 3개 사업 부문(Consumer, Merchant, Financial Services)으로 재편하는 대규모 조직 개편을 단행했고, Venmo를 독립 사업 단위로 분리했다. Q2 2026 실적은 로레스 CEO 체제의 첫 결실을 보여줬다. 매출 $86.8억(+5%), 총 결제 거래액(TPV) $4,864억(+10%), 조정 EPS $1.38(예상 $1.28 크게 상회). 회사는 즉시 연간 EPS 가이던스를 $5.38로 상향했다.
진짜 흥미로운 부분은 Venmo다. Venmo 직불카드 활성 사용자가 +50% 이상, Pay with Venmo TPV +44% 폭증했다. Venmo 직불카드와 Pay with Venmo를 함께 사용하는 고객이 P2P(개인 간 송금)만 사용하는 고객 대비 평균 매출이 9배 이상 높다. 이는 Venmo가 단순한 송금 앱에서 결제 · 소비 · 금융 서비스의 통합 플랫폼으로 진화하고 있다는 명확한 증거다. 여기에 BNPL(Buy Now, Pay Later, 후불 결제) TPV +26% 성장, PYUSD(페이팔 스테이블코인) 시가총액 $40억 돌파 같은 새로운 성장 축도 함께 가동되고 있다.
그러나 큰 그림은 명확하다. 페이팔은 PER 9배 수준의 밸류주 상태에서 검증된 CEO의 반전 실행이 시작된 흥미로운 자리에 있다. 4억 3천만 명 사용자, Venmo의 폭발 성장, 강력한 잉여현금흐름($60억+/년), $50억 규모의 자사주 매입 프로그램이 결합되어 반전 시나리오의 안전 마진을 만든다. 애플페이 · 구글페이가 결제의 새로운 표준을 만드는 동안, 원조 강자가 조용히 반전을 준비하는 결정적 순간이 지금이라는 점에서 페이팔을 들여다볼 이유가 여기에 있다.
1. 어떤 회사인가
페이팔(PayPal Holdings, NASDAQ: PYPL)은 온라인 결제라는 개념 자체를 만들어낸 원조 강자이자, 세계 4억 3천만 명이 사용하는 글로벌 결제 인프라 회사다. 1998년 실리콘밸리에서 일론 머스크와 피터 틸이 창업했고, 2002년 이베이에 인수됐다가 2015년 다시 독립 상장했다.
이 회사가 특별한 이유는 단순한 결제 회사가 아니라 결제 · 송금 · 금융 서비스 · 스테이블코인을 통합한 글로벌 핀테크 플랫폼이라는 점이다. 한국의 카카오페이 · 네이버페이가 국내 시장 중심이라면, 페이팔은 200개 이상 국가에서 100개 이상 통화로 결제를 처리한다. 미국의 밀레니얼과 Z세대가 친구에게 돈을 보낼 때 사용하는 Venmo(벤모)도 페이팔 소속이며, 사용자가 1억 명에 육박한다.
강점은 명확하다. 4억 3천만 명 사용자의 압도적 규모, 200개국 결제 네트워크, Venmo의 폭발 성장, 강력한 잉여현금흐름($60억+/년). 약점은 애플페이 · 구글페이 · Shopify Payments 같은 경쟁자에게 시장 점유율을 뺏기고 있고, 브랜디드 체크아웃(페이팔 로고가 붙은 결제 버튼) 성장률이 +2%로 저조하다는 점이다.
2. 어떻게 돈을 버나
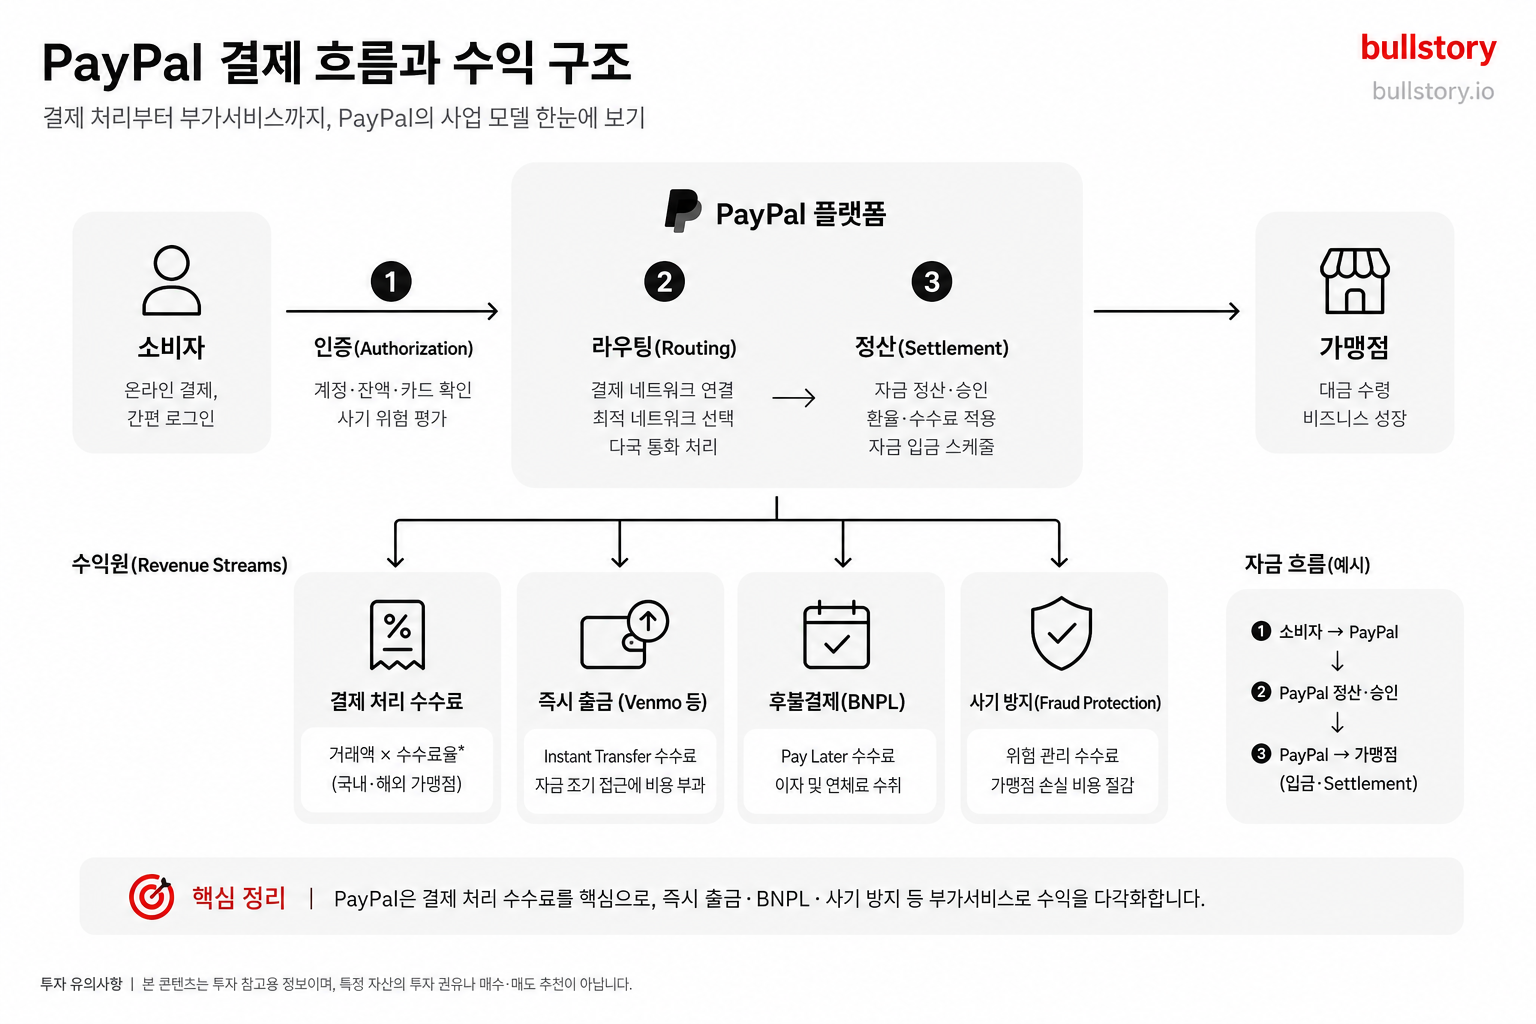
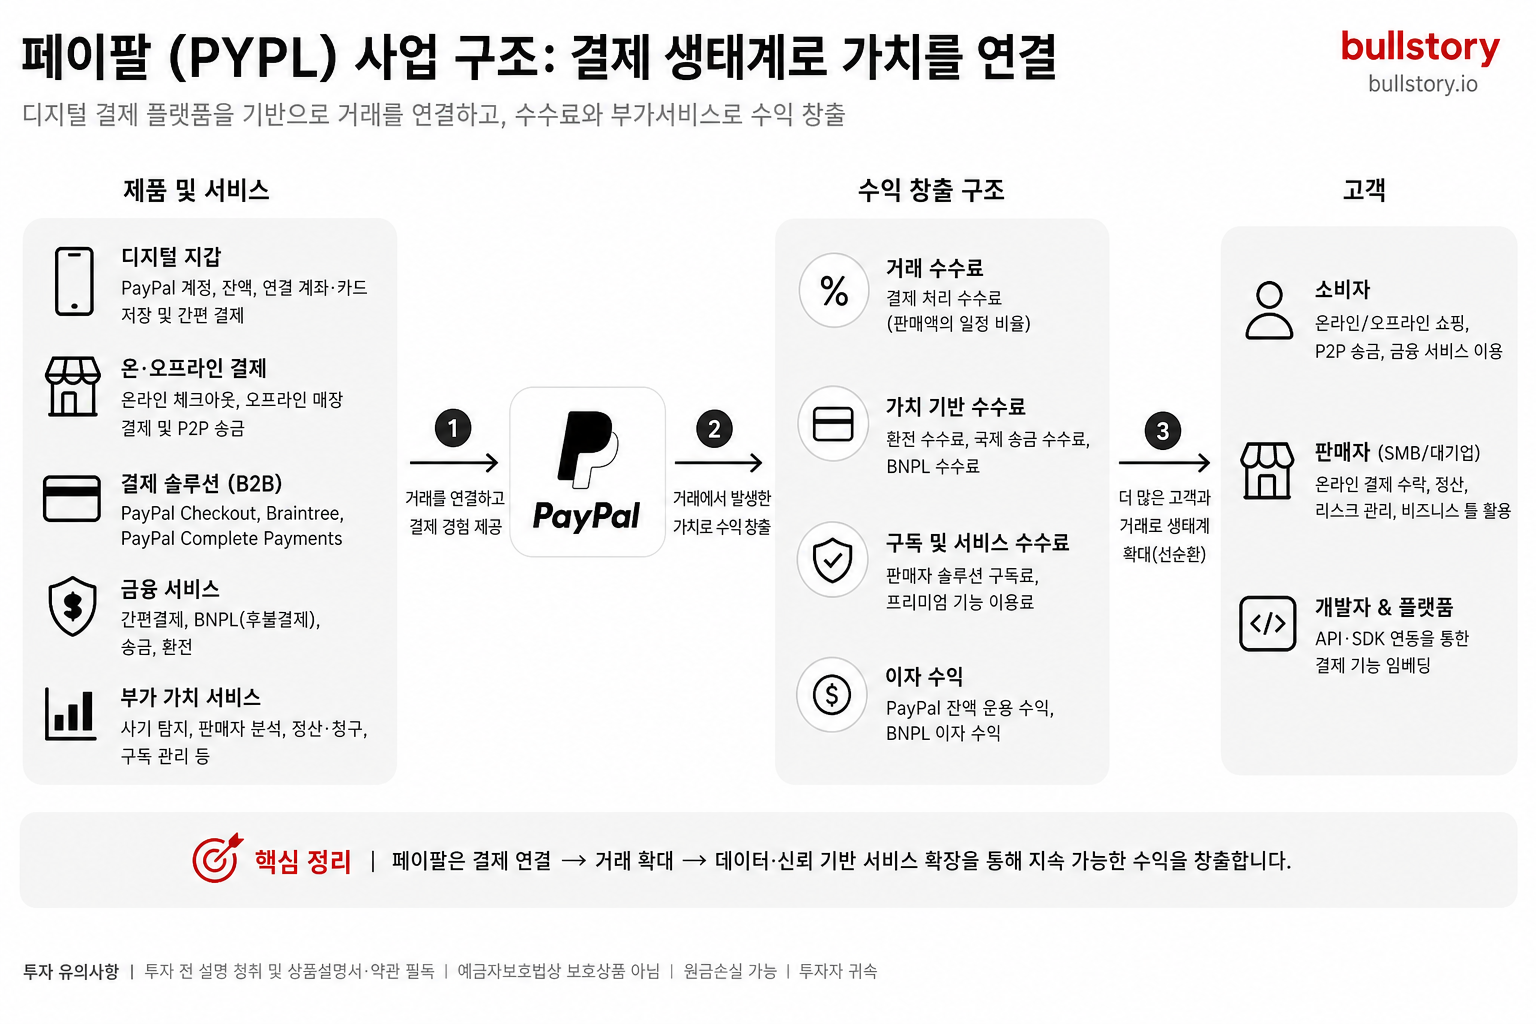
페이팔 매출은 크게 두 부문으로 나뉜다(2026년 Q2 기준, 총 매출 $86.8억).
-
거래 수수료 (Transaction Revenue, 약 90%, 회사의 핵심): Q2 매출 $78.3억(+5% YoY). 사용자와 판매자가 페이팔로 결제할 때마다 받는 수수료다. 총 결제 거래액(TPV, Total Payment Volume)이 $4,864억(+10%)으로, 이 거래액의 약 1.6 - 2%를 수수료로 받는 구조다. 세부적으로는 세 가지로 나뉜다.
-
브랜디드 체크아웃: 온라인 쇼핑몰에서 "PayPal로 결제" 버튼을 누를 때 받는 수수료. 마진율이 가장 높지만 성장률은 +2%로 저조.
-
Braintree (언브랜디드 결제): 우버 · 에어비앤비 같은 대형 기업의 결제 시스템을 뒤에서 처리. 사용자는 페이팔 로고를 보지 못하지만 실제로는 페이팔이 처리. 성장률 높지만 마진율은 낮음.
-
Venmo: 개인 간 송금(P2P), Venmo 직불카드, Pay with Venmo. 최근 폭발 성장 중.
-
-
기타 부가 서비스 (Other Value-Added Services, 약 10%): Q2 매출 $8.5억. 신용 서비스(BNPL 후불 결제), 고객 잔액에 대한 이자 수익, 판매자 대출, 데이터 분석 서비스 등이 포함된다.
핵심 비즈니스 모델: "결제 거래액 기반 수수료 + 금융 서비스 확장" 구조다. 사용자가 페이팔로 결제할 때마다 거래액의 일정 비율을 수수료로 받고, 그 사용자 데이터를 활용해 BNPL · 대출 · 직불카드 같은 금융 서비스로 확장한다. 특히 Venmo 직불카드와 Pay with Venmo를 함께 사용하는 고객이 P2P만 사용하는 고객 대비 평균 매출이 9배 이상 높다는 점이 결정적이다. 이는 결제에서 시작해 금융 서비스로 확장하는 전략의 명확한 근거다.
3. 핵심 무기 세 가지
페이팔의 핵심 무기는 크게 3가지로, 다음과 같이 구분할 수 있다.
-
4억 3천만 명 사용자와 200개국 결제 네트워크: 세계 최대 규모의 결제 인프라
-
Venmo의 금융 플랫폼 진화: 송금 앱에서 결제 · 소비 · 금융 통합 플랫폼으로의 전환
-
PYUSD 스테이블코인과 온체인 결제: 시가총액 $40억 돌파, 70개 시장 확장
각 무기가 어떻게 신규 진입자가 절대 따라잡을 수 없는 해자를 만드는지, 그리고 이 3중 무기가 결합될 때 왜 페이팔이 PER 9배 밸류주 상태에서 반전의 결정적 자리에 있는지에 대한 자세한 설명은 심화편에서 다루고자 한다.
정리하면
페이팔은 "온라인 결제라는 개념 자체를 만들어낸 원조 강자이자, 4억 3천만 명 사용자와 200개국 결제 네트워크를 가진 글로벌 핀테크 플랫폼"이다. 매출은 거래 수수료(90%)와 기타 부가 서비스(10%)로 나뉘며, 결제 거래액 기반 수수료에서 시작해 BNPL · 직불카드 · 스테이블코인 같은 금융 서비스로 확장하는 구조다.
이 회사가 특별한 이유는 PER 9배 수준의 밸류주 상태에서 검증된 CEO의 반전 실행이 시작됐다는 점이다. 2026년 3월 취임한 엔리케 로레스 CEO는 3개 사업 부문 재편과 Venmo 독립 분리를 단행했고, Q2 실적에서 매출 +5%, TPV +10%, 조정 EPS $1.38(예상 크게 상회)로 첫 결실을 보여줬다. Venmo 직불카드 활성 사용자 +50%, Pay with Venmo TPV +44% 폭증이 결정적 성장 신호다. 밸류주 가격에 반전 초기 종목을 담고 싶은 투자자에게 매우 흥미로운 자리다.
🖨️ 3줄 요약
-
페이팔(PayPal Holdings, NASDAQ: PYPL)은 1998년 온라인 결제라는 개념 자체를 만들어낸 원조 강자이자, 4억 3천만 명 사용자와 200개국 결제 네트워크를 가진 글로벌 핀테크 플랫폼이다.
-
매출은 거래 수수료(90%)와 기타 부가 서비스(10%)로 나뉘며, 브랜디드 체크아웃 · Braintree · Venmo의 세 축에서 총 결제 거래액 $4,864억(+10%)의 약 1.6 - 2%를 수수료로 받는 구조다.
-
핵심 무기는 4억 3천만 명 사용자와 200개국 결제 네트워크, 송금 앱에서 금융 플랫폼으로 진화 중인 Venmo(직불카드 사용자 +50%, Pay with Venmo TPV +44%), 그리고 시가총액 $40억을 돌파한 PYUSD 스테이블코인이다.
재무 흐름 (분기, 5년)
매출
정체와 비용 부담 (2023년)
2023년 매출은 73억 달러 수준에서 출발하며 뚜렷한 성장 모멘텀을 만들지 못했다. 지출이 커서 영업이익과 현금 여력이 제한된 상황이었다.
미세 개선과 분산 투자 (2024년)
비용 통제와 수익성 회복 (2025~2026)
2025년에는 지출을 65억 달러 수준으로 낮추면서 영업이익이 15억 달러 수준으로 비교적 안정됐다. 다만 2026년 들어 지출이 다시 올라 수익성 개선의 지속 가능성은 불확실하다.
매출 체크리스트
- ·매출이 특정 제품군(예: BNPL·구독)에서 오르고 있는지 확인
- ·결제 거래량과 평균 수수료의 변화 추적
- ·2026년 지출 상승이 성장 투자인지 비용 반등인지 구분
지출
높은 고정비와 초기 압박 (2023년)
2023년 지출 규모가 컸고 이익률을 눌렀다. 이 시기에는 비용 구조가 매출 변동에 취약했다.
경직된 비용 구조 (2024년)
2024년 지출은 68억 달러 수준으로 크게 줄지 않았고 항목별 유연성이 제한됐다. 결과적으로 분기별 매출 변화가 이익으로 곧바로 연결되기 어려웠다.
통제 시도와 재투자 위험 (2025~2026)
2025년에는 지출을 65억 달러까지 낮추는 통제 시도가 효과를 냈다. 그러나 2026년 지출이 다시 76억 달러로 올라 일시적 조정이었을 가능성이 커졌다.
지출 체크리스트
- ·지출 증가 항목(마케팅·인건비·기술투자)별 내역 요청
- ·일회성 비용 여부 확인
- ·고정비·변동비 비중 변화를 분기별로 점검
매출과 지출 비교
종합 평가
페이팔은 매출이 70억~80억 달러대에서 안정화되는 가운데, 2025년에 비용 통제로 이익을 회복하는 모습을 보여줬다. 하지만 2026년 지출 재상승은 개선이 지속적이라는 판단을 어렵게 한다. 투자 관점에서는 매출 기반이 흔들리지 않는 한 긍정적이지만 지출 흐름을 반드시 확인해야 한다.
핵심 시그널
- ·영업이익이 15억 달러 수준에서 반복 관찰되는 점
- ·2026년에 지출이 다시 상승한 점(재투자 또는 비용 반등 신호)
- ·매출이 80억 달러 안팎으로 비교적 안정된 점
다음 분기 체크리스트
- ·2026년 지출 상승의 세부 항목을 분해해서 확인
- ·결제 거래량·액수의 연속성 확인(성장 지속성 판단용)
- ·구독·수수료 등 고마진 매출 비중 확대 여부 점검
최근 이슈
기업 이슈
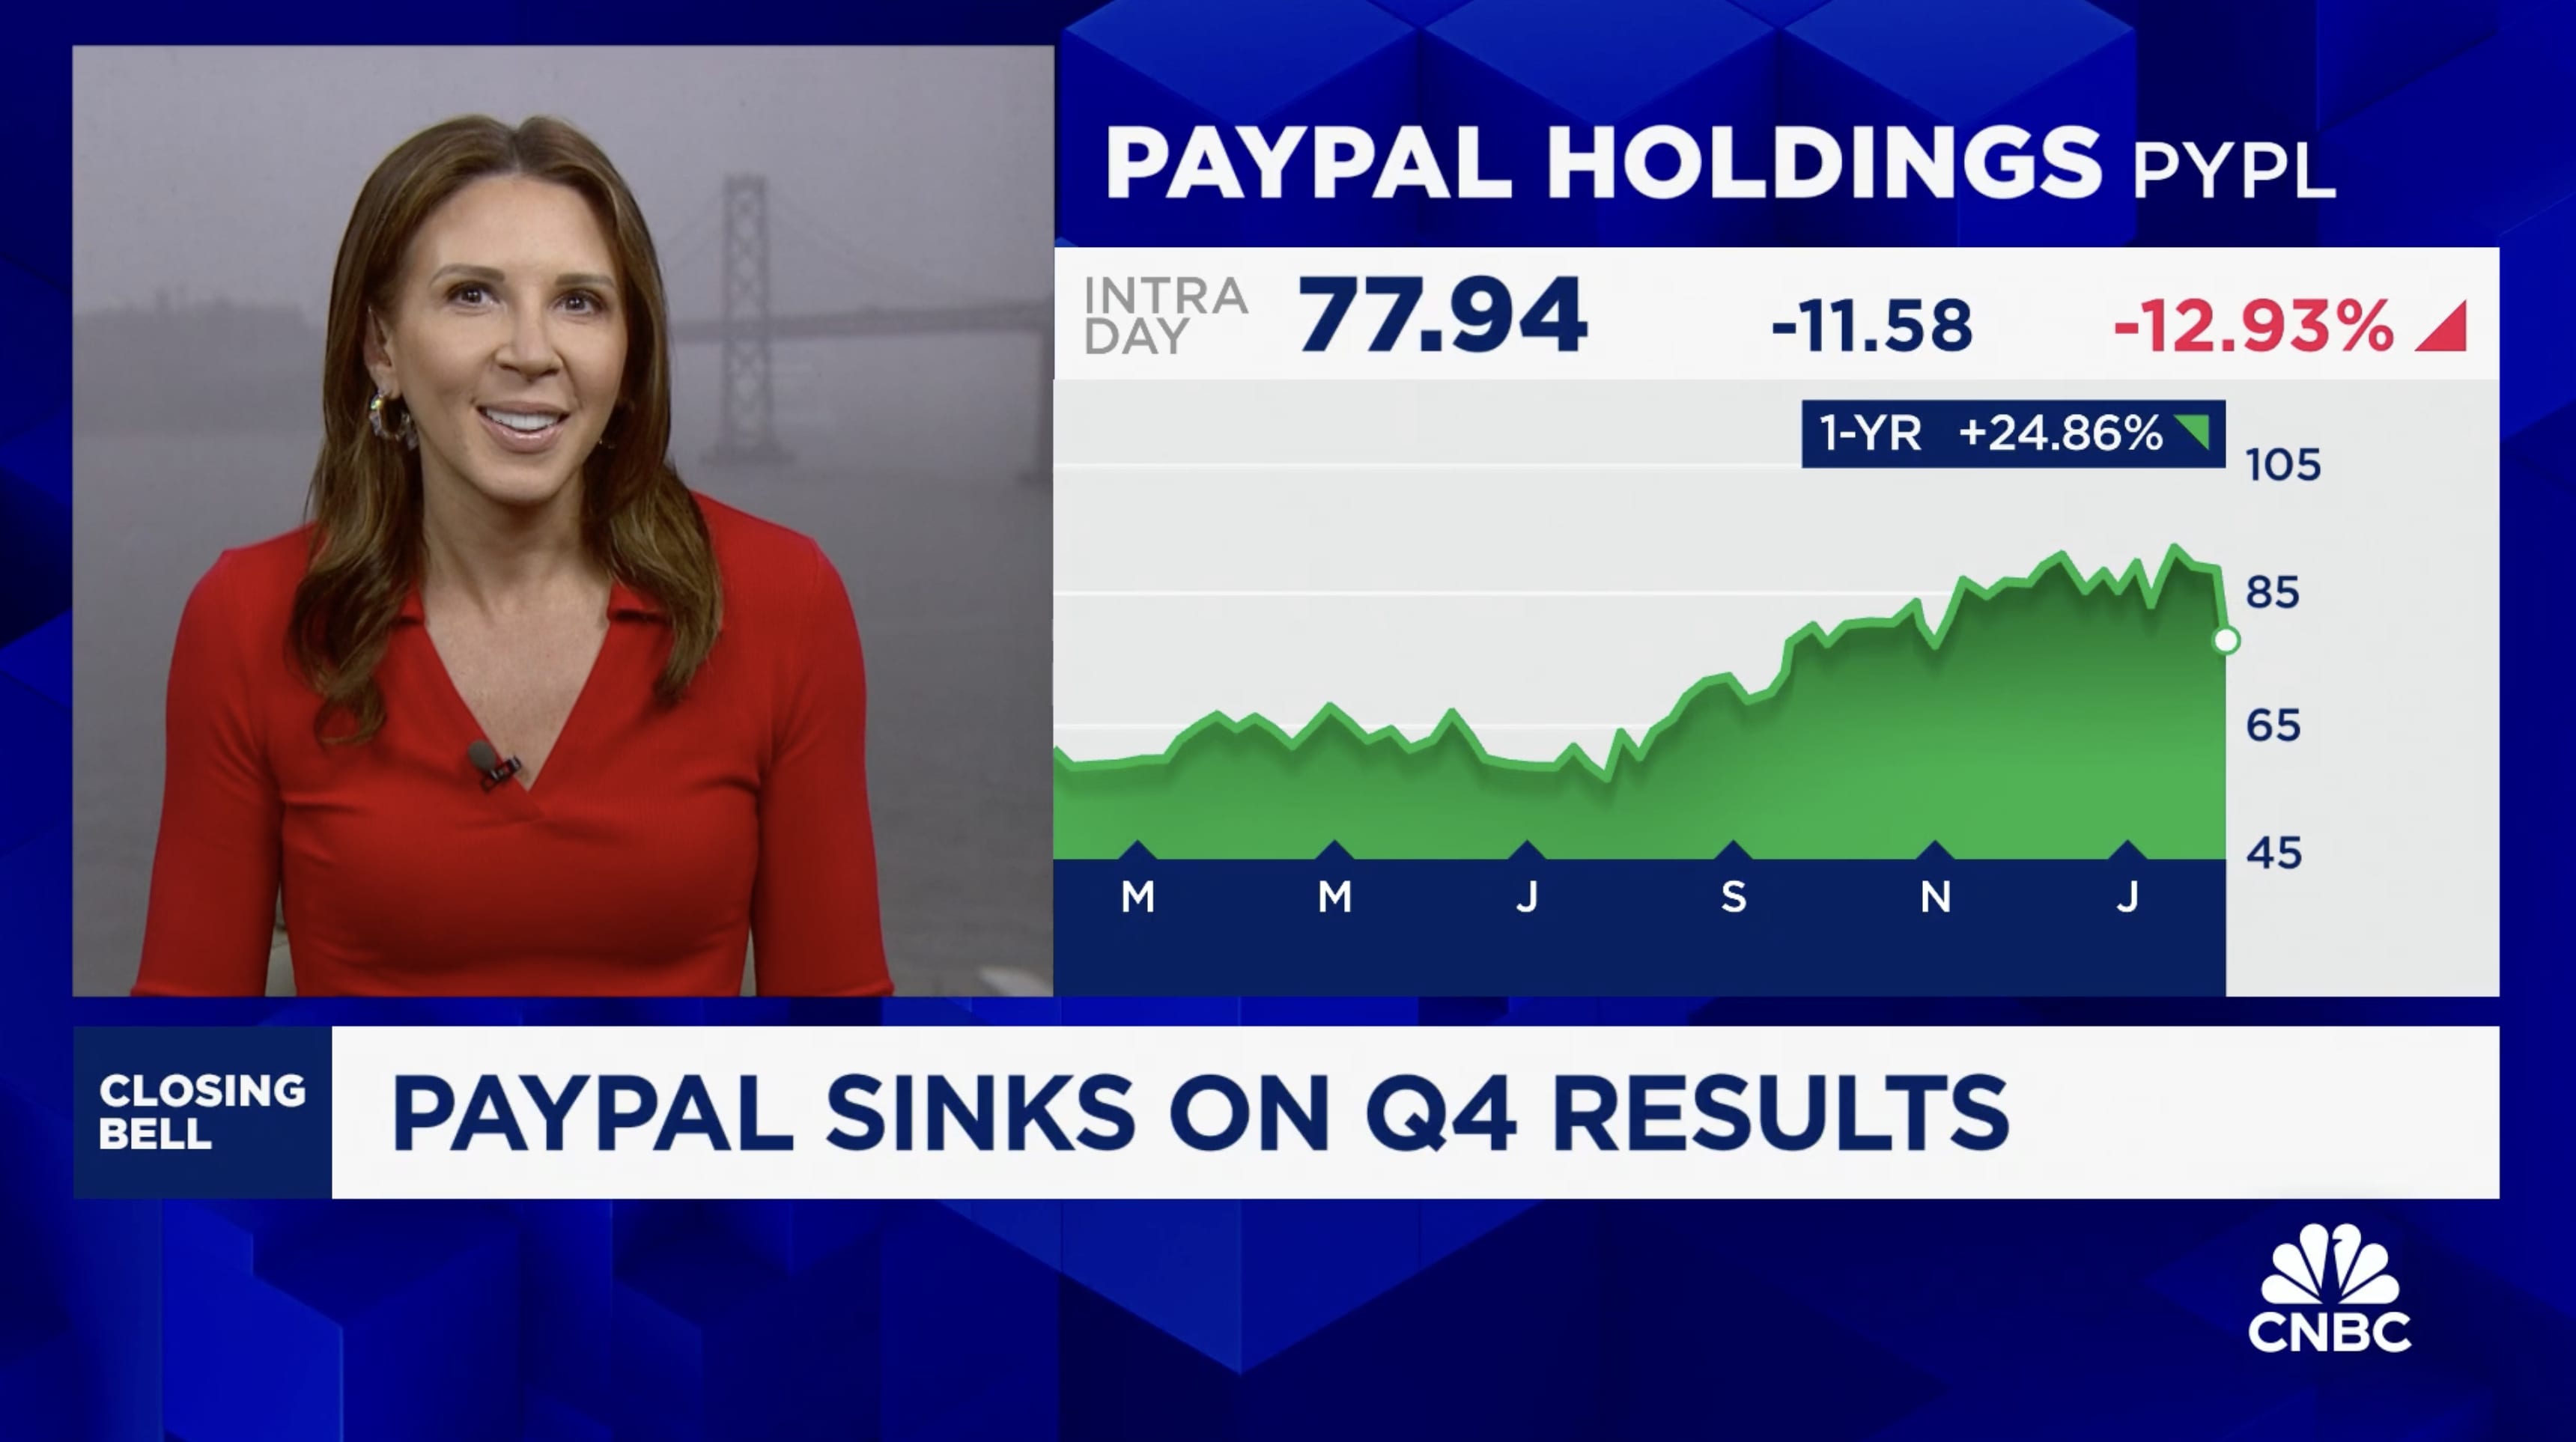
2026년 2분기 매출 87억·TPV 4,864억
페이팔은 2026년 7월 28일 2분기 실적에서 매출 87억 달러와 TPV 4,864억 달러를 보고했다. 매출과 거래량 동시 개선은 턴어라운드 신호지만 거래마진 달러와 비GAAP 영업이익이 아직 회복되지 않아 '거래 증가를 고수익으로 전환'하는 능력이 기업 가치의 다음 시험대다.
Stripe의 535억 달러 인수 제안 결렬
Stripe와 Advent는 약 535억 달러 인수 제안을 주당 60.50달러 수준으로 냈지만 페이팔 이사회가 거절했다. 이 결렬은 외부가 본 페이팔 가치와 회사가 스스로 주장하는 플랫폼 가치 사이 간극을 드러내며, 앞으로 시장은 실적 개선으로 그 간극을 메꿀지를 엄격하게 판단할 것이다.
Venmo 2분기 중반 성장·계정당 60회
Venmo는 2분기 연속 두 자릿수 중반 성장을 기록했고 활성 계정당 거래를 60회로 끌어올렸다. 계정 수가 거의 늘지 않는 상황에서 페이팔 입장에 중요한 과제는 사용자당 거래·매출을 얼마나 더 끌어올리느냐이며, Venmo를 직불카드·금융서비스로 결합하면 사용자당 매출을 키울 여지가 있다.
Fastlane 전환율 50%·결제속도 35% 개선
Fastlane을 사용하는 게스트 구매자는 전환율이 약 50% 높고 결제 속도는 35% 이상 빠르다. 판매자들이 Fastlane을 널리 채택하면 페이팔은 Branded Checkout의 약화를 보완해 판매자 대상 B2B 결제 인프라로 포지셔닝을 바꿀 수 있다.
산업 이슈
EMVCo 2026년 9월 AI 에이전트 결제 표준 공개
EMVCo가 2026년 9월 AI 에이전트 결제를 위한 표준 프레임워크를 공개했다. 표준화는 기술 규격을 정리해 대형 결제사업자와 AI 플랫폼의 통합을 촉진하므로, 페이팔은 이미 보유한 계정과 결제 인프라를 활용해 빠르게 시장 연결고리를 확보할 기회를 가진다.
Visa·Mastercard 2026년 AI 에이전트 토큰·인증 개발
Visa와 Mastercard가 AI 에이전트를 위한 토큰화·인증·신원확인 기술을 개발하며 경쟁에 나섰다. 결제 규격 경쟁이 심화되면 표준을 따라가는 사업자 중심으로 시장이 재편될 가능성이 크고, 페이팔은 Braintree와 Store Sync로 파트너십을 확대하거나 기술 호환성을 무기로 점유율을 방어해야 한다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“PayPal Holdings, Inc. Common Stock — 기업분석”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기불스토리 인사이트
지금까지 살펴본 페이팔의 모습은 상당히 흥미로운 전환점에 서 있다. 1998년 설립 이후 온라인 결제 시장의 대표적인 플랫폼으로 성장한 페이팔은 한때 전 세계 온라인 결제의 상징과 같은 기업이었다. 하지만 Apple Pay, Google Pay, Shop Pay, Stripe 등 새로운 경쟁자들이 등장하면서 기존 PayPal Checkout의 경쟁력이 약해졌고, 활성 계정 성장도 사실상 멈추면서 시장에서는 페이팔을 성장이 끝난 레거시 핀테크 기업으로 바라보는 시각이 강해졌다. 실제로 2026년 2분기 활성 계정은 4억 3,900만 개로 전년과 거의 동일했으며, 회사가 과거처럼 사용자 수를 빠르게 늘리는 단계가 아니라 기존 고객의 이용 빈도와 결제액을 늘려야 하는 단계에 들어섰다는 점이 분명해졌다.
그런데 최근 숫자를 자세히 보면 완전히 다른 모습도 나타난다. Q2 FY26 매출은 $86.8억으로 전년 대비 +5%, 총결제액(TPV)은 $4,864억으로 +10% 증가했고, 결제 건수도 +8% 증가했다. 활성 계정당 연간 거래 횟수 역시 60회로 +3% 늘었다. 특히 회사는 2026년 연간 비GAAP EPS 가이던스를 약 $5.38로 상향했다. 즉, 고객 수가 늘지 않는 상황에서도 기존 고객이 더 많이 결제하면서 플랫폼 전체 거래량은 두 자릿수 성장하고 있는 것이다. Venmo와 Braintree의 성장도 이를 뒷받침하고 있다.
이 과정에서 페이팔은 사업 구조 자체를 바꾸고 있다. Venmo는 단순한 P2P 송금 서비스를 넘어 결제와 금융서비스 플랫폼으로 확장하고 있고, Braintree는 판매자 대상 결제 인프라를 담당하며 꾸준히 거래량을 확대하고 있다. 동시에 Fastlane을 통해 소비자가 PayPal 계정에 로그인하지 않아도 이메일 기반으로 저장된 결제·배송 정보를 불러와 빠르게 결제할 수 있는 체크아웃 인프라를 제공하고 있다. 이는 과거처럼 “PayPal 버튼을 소비자에게 누르게 하는 것”에만 의존하지 않고, 판매자의 결제 전환율을 높이는 인프라 사업으로 영역을 확장하려는 전략이다.
흥미로운 것은 이런 변화가 기업 내부의 전략 변화에 그치지 않는다는 점이다. 결제산업 전체가 이미 새로운 경쟁 단계에 진입하고 있다. 소비자가 직접 쇼핑몰을 방문하고 결제하는 기존 방식에서는 Apple Pay, Google Pay, Shop Pay, Stripe 등이 페이팔의 시장을 잠식하고 있지만, AI가 상품을 검색하고 비교하고 구매하는 구조가 본격화되면 누가 AI와 판매자 사이의 결제 인프라를 차지하느냐가 새로운 경쟁이 될 수 있다. 페이팔은 이미 이 시장에서 ChatGPT와 Google의 AI 쇼핑 환경을 지원하고 있으며, 미국 판매자 조사에서도 대기업의 99%가 Agentic Commerce를 어느 정도 인지하고 있고 94%가 향후 12~24개월 내 긍정적인 영향을 예상한다고 밝혔다. 다만 이는 페이팔 자체가 실시한 조사라는 점과 시장이 아직 초기 단계라는 점은 감안할 필요가 있다.
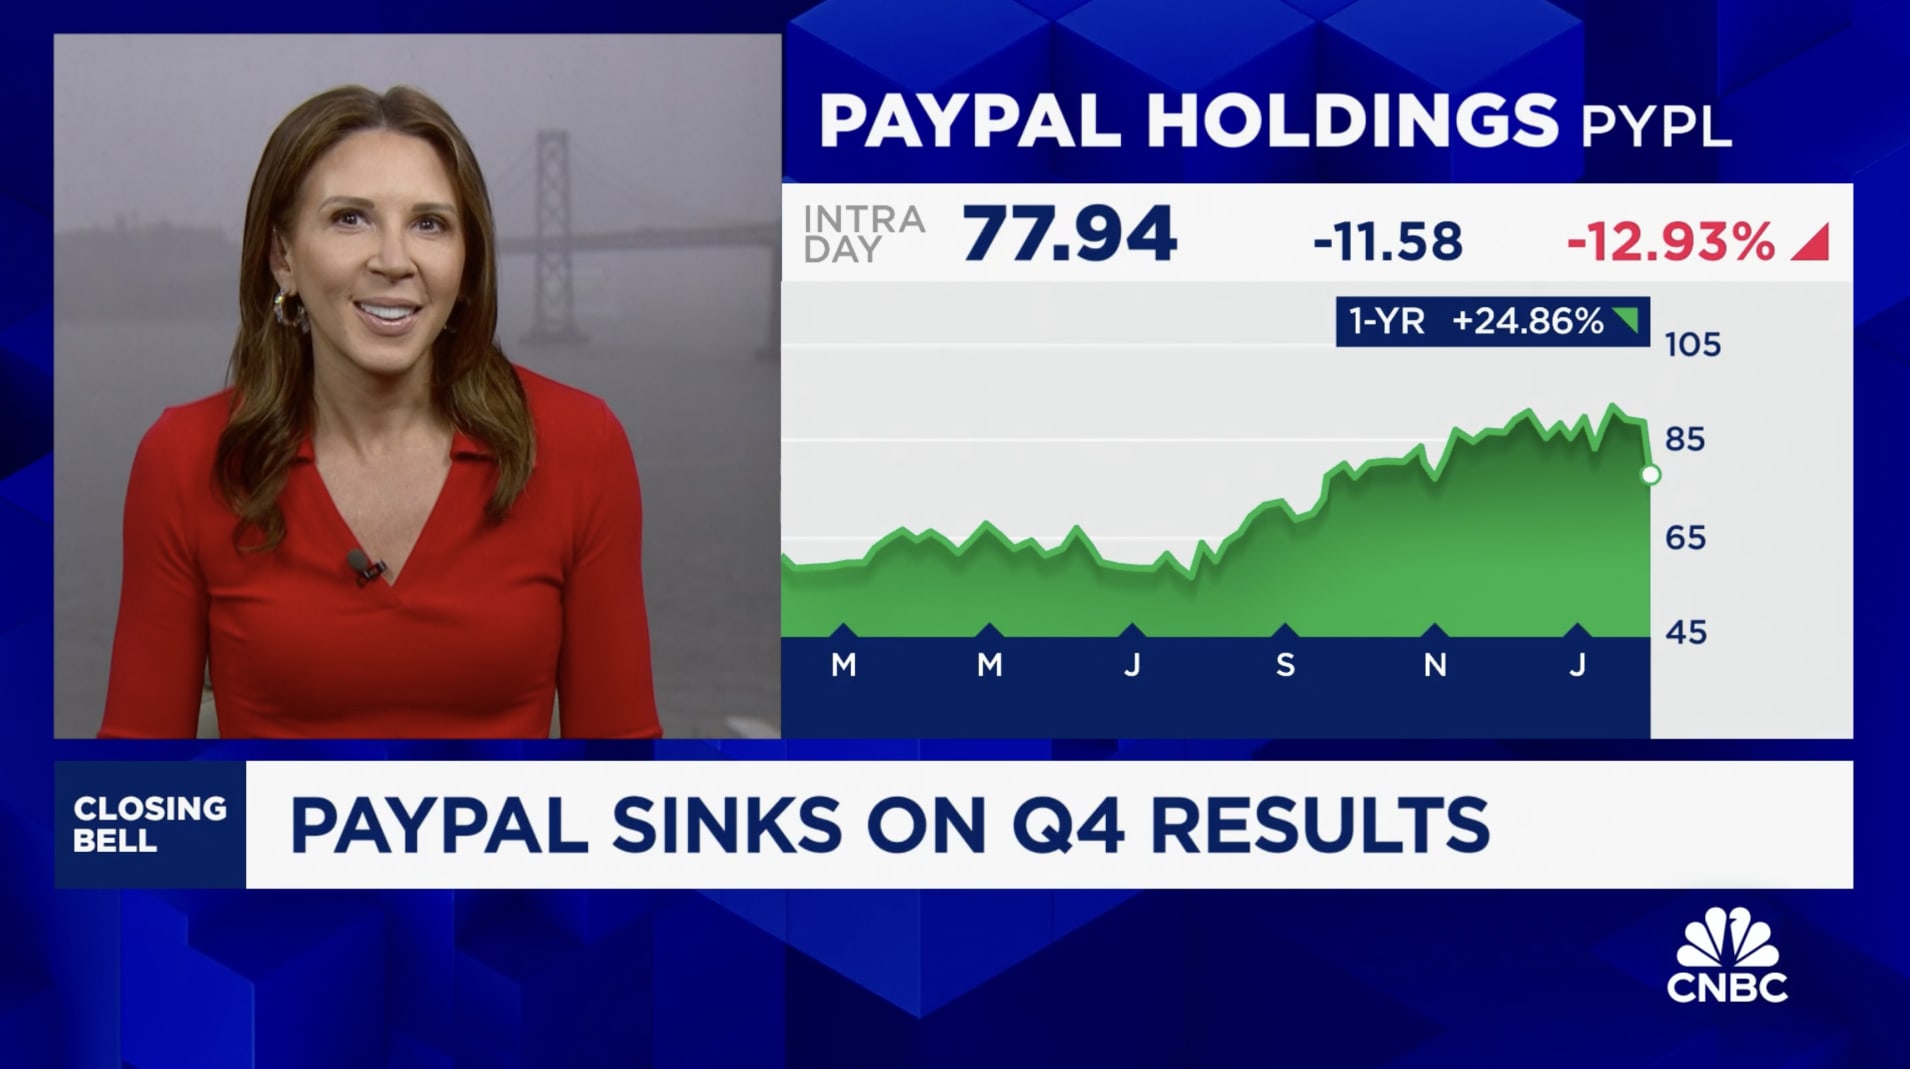
반대로 페이팔을 바라볼 때 무시할 수 없는 사건도 발생했다. 2026년 8월 말 Advent International과 Stripe가 약 $535억 규모로 페이팔을 인수하려던 움직임이 무산됐다. 제안 가격은 주당 $60.50 수준이었지만 페이팔 이사회가 충분하지 않은 가치라고 판단한 것으로 알려졌고, 보도 직후 주가는 약 12% 급락했다. 결국 페이팔은 외부 기업에 인수되는 방식으로 가치를 실현하는 대신, 독립적인 기업으로서 스스로 더 높은 기업가치를 증명해야 하는 상황에 놓였다. 시장이 주목하는 것은 이제 인수 가능성이 아니라 Enrique Lores CEO가 추진하는 턴어라운드가 실제 숫자로 증명될 수 있느냐는 것이다.
따라서 페이팔은 지금 상당히 독특한 위치에 있다. 한쪽에는 활성 계정 정체, Branded Checkout 경쟁 심화, 수익성 압박이라는 오래된 문제가 남아 있다. 다른 한쪽에는 Venmo·Braintree의 성장, Fastlane을 통한 체크아웃 경쟁력 회복, AI 기반 Agentic Commerce라는 새로운 성장 기회가 등장하고 있다. 결국 페이팔의 투자 논리는 “망가진 성장주가 다시 성장할 수 있는가?”에 가까우며, 단순히 매출 성장률 하나만 보는 것보다 거래량 성장과 수익성 개선이 동시에 나타나는지를 확인하는 것이 중요하다.
그렇다면 여기서 세 가지 핵심 궁금증이 생긴다.
궁금증 1. 페이팔의 TPV +10% 성장은 진짜 턴어라운드의 시작인가? 아니면 활성 계정이 정체된 상황에서 거래량만 증가하고 수익성은 악화되는 저수익 성장에 불과한가?
궁금증 2. Venmo·Braintree·Fastlane의 성장이 Branded Checkout의 경쟁력 약화를 실제로 상쇄할 수 있는가? 특히 페이팔이 가장 중요한 과제인 거래마진과 영업마진 회복까지 만들어낼 수 있는가?
궁금증 3. Agentic Commerce는 페이팔의 차세대 성장동력이 될 수 있는가? AI가 쇼핑과 결제의 새로운 인터페이스가 될 경우 페이팔이 Visa·Mastercard·Stripe·Apple·Google과의 경쟁에서 핵심 결제 인프라를 차지할 수 있는가?
해당 내용에 대한 답과, 페이팔의 세부 사업별 성장성·수익성 분석, 경쟁사 비교, 적정 밸류에이션 및 주가 차트 분석에 대한 내용은 심화편에서 자세히 다루고자 한다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
페이팔 최근 실적에서 핵심 수익원은 무엇인가요?
핵심은 거래 수수료다. 매출의 약 90%가 거래 수수료이며, 최근 분기 TPV는 4,864억 달러였다.
페이팔의 수수료 구조는 어떻게 되어 있고 수익성에 어떤 영향을 주나요?
브랜디드 체크아웃은 마진이 높고 성장 둔화, Braintree는 마진 낮고 성장률은 높다. Venmo는 직불카드·결제로 마진 개선 신호다.
페이팔 주가가 실적에 비해 비싼지 싼지 어떻게 판단하나요? 초보자 예시 포함해서요
PER(주가가 이익의 몇 배인지)로 본다. 페이팔은 PER 9배 수준이며, 현금흐름(연간 60억 달러 이상)과 성장률을 함께 비교해야 한다.
암호화폐 서비스와 해외 확장이 페이팔의 장기 성장에 실제로 얼마나 영향을 주나요?
PYUSD 시가총액이 40억 달러이고 70개 시장으로 확장 중이다. 회사는 이를 신규 성장 축으로 보고 있다.





























댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.