 불스토리1일기업 분석
Citizens Financial Group, Inc. — 기업분석
2026년 3분기 순이익 6.36억 달러, 매출 23.22억 달러로 사상 최대를 기록한 시티즌스 파이낸셜 그룹은 SVB 인력으로 만든 프라이빗 뱅크와 AI 투자로 수익성 회복을 추진한다. 작은 지역은행이 대형 은행의 고수익 고객을 겨냥해 밸류에이션 재평가 가능성에 베팅하는 국면이다.
JP모건의 부자 고객을 빼앗으러 간 회사가 있다
미국 은행은 JP모건과 뱅크오브아메리카가 일반적으로 알려져있고, 그 아래에는 특정 지역을 기반으로 영업하는 지역은행(regional bank)들이 있다. 그중 하나가 시티즌스 파이낸셜 그룹(Citizens Financial Group, NYSE: CFG)이다.
이 회사가 2023년에 한 선택이 흥미롭다. 실리콘밸리은행(SVB)이 무너졌을 때, 그곳 인력을 통째로 영입해 프라이빗 뱅크를 만들었다. 프라이빗 뱅크는 고액자산가만 전담하는 금융 서비스로, 전통적으로 대형 은행이 독점해온 영역이다. 예금 규모가 크고 수수료 수익이 높아 은행업에서 가장 수익성 좋은 사업으로 꼽힌다. 지역은행이 여기에 뛰어든 건 이례적인 일이다.
이 선택이 지금 숫자로 나타나고 있다. 2026년 3분기 순이익 6.36억 달러(+29퍼센트), 주당순이익 1.41달러(+34퍼센트), 매출 23.22억 달러로 사상 최대. 회사는 배당을 13퍼센트 올리고 자사주 매입 한도를 19.5억 달러로 확대했다. 경영진이 제시한 목표는 2027년까지 유형자기자본이익률 16 - 18퍼센트인데, 현재 15.1퍼센트에서 더 올리겠다는 뜻이다.
진짜 질문은 여기서 시작된다. 지역은행이 대형 은행의 영역을 뺏어올 수 있을까. 부자 고객은 브랜드와 신뢰를 중시하는데, 시티즌스는 그 둘 모두에서 JP모건에 밀린다. 반대로 대형 은행은 조직이 크고 느려서 개별 고객 대응이 떨어진다는 약점이 있다. SVB가 사라지며 갈 곳을 잃은 고객들이 실제로 어디로 갔는지가 이 베팅의 성패를 가른다.
여기에 또 하나의 변수가 있다. 시티즌스는 AI와 기술 투자로 비용 구조를 바꾸고 있다고 밝혔다. 지역은행의 약점은 대형 은행만큼 기술에 돈을 쓸 수 없다는 점인데, AI가 그 격차를 줄여줄 수 있다면 이야기가 달라진다. 규모의 열세를 기술로 메우는 그림이 실제로 가능한지가 관건이다.
시티즌스의 진짜 매력은 크지 않은 회사가 큰 회사의 가장 좋은 사업을 노리고 있다는 점이다. 성공하면 지역은행 밸류에이션에서 벗어나 재평가받을 수 있고, 실패하면 비용만 쓴 채 원래 자리로 돌아간다. 판돈과 보상이 모두 분명한 베팅이라는 점에서, 시티즌스는 지금 들여다볼 만한 자리에 있다.
시티즌스 파이낸셜 그룹(Citizens Financial Group)
1. 어떤 회사인가
시티즌스 파이낸셜 그룹(NYSE: CFG)은 미국 북동부와 중부 대서양 지역을 기반으로 한 대형 지역은행이다. 본사는 로드아일랜드주 프로비던스에 있고, 14개 주와 워싱턴 D.C.에 1,000개가 넘는 지점을 운영한다. 총자산은 2,345억 달러이다.
이 회사가 특별한 이유는 지역은행이면서 대형 은행의 영역을 노린다는 점이다. 2023년 실리콘밸리은행(SVB)이 무너졌을 때 그곳 인력을 영입해 프라이빗 뱅크를 만들었다. 프라이빗 뱅크는 고액자산가만 전담하는 서비스로, 예금 규모가 크고 수수료 수익이 높아 은행업에서 가장 수익성 좋은 영역으로 꼽힌다. 전통적으로 JP모건 같은 대형 은행이 독점해온 시장이다.
강점은 명확하다. 1,000개 이상 지점이 만드는 저비용 예금 기반, 프라이빗 뱅크와 자산운용의 수수료 성장, 그리고 2027년 ROTCE 16 - 18퍼센트라는 구체적 목표. 약점은 금리 변동에 보유 채권 평가손실이 커져 장부가치가 깎인다는 점이며, 자본시장과 모기지 수수료가 분기마다 크게 흔들린다는 점이다.
2. 어떻게 돈을 버나
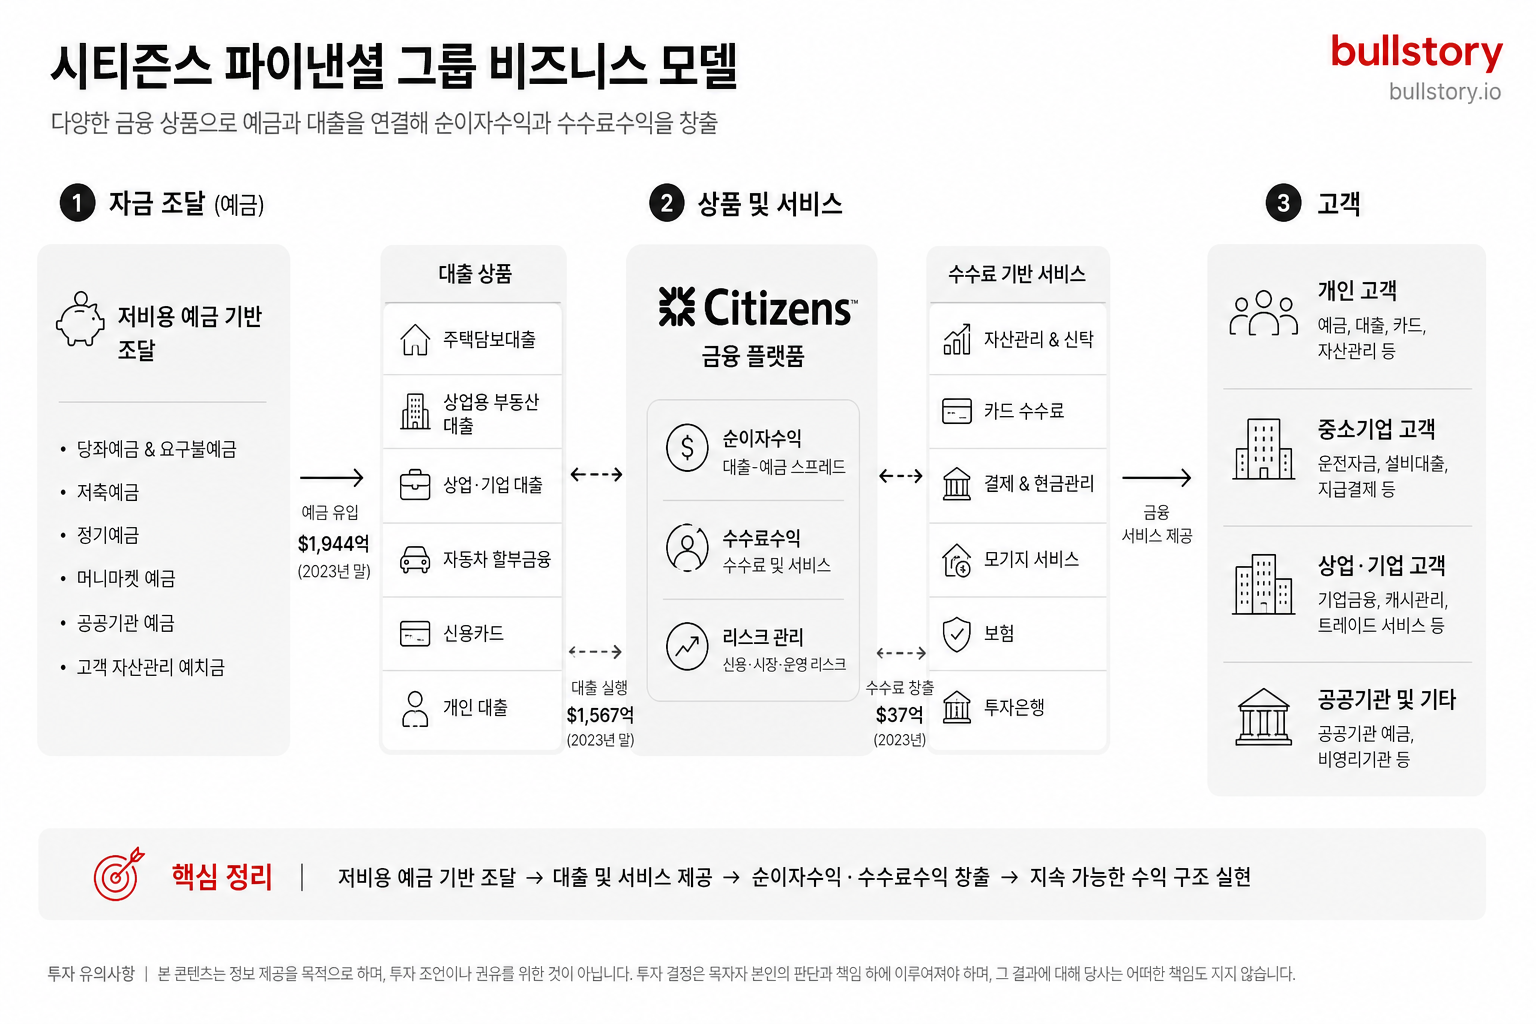
시티즌스의 사업은 두 개 부문으로 나뉜다 (2026년 3분기 기준, 분기 매출 23.22억 달러).
컨슈머 뱅킹 (Consumer Banking, 매출의 약 70퍼센트): 개인과 소상공인을 상대하는 소매금융이다. 예금, 주택담보대출, 홈에쿼티 대출, 신용카드, 개인 대출, 자산관리가 여기 속한다. FY2025 기준 매출은 62.24억 달러로 전년 51.95억 달러에서 늘었다. 프라이빗 뱅크가 이 부문에 속하며 성장을 이끌고 있다.
커머셜 뱅킹 (Commercial Banking, 매출의 약 30퍼센트): 중견기업과 대기업, 기관을 상대한다. 기업 대출, 자금관리(트레저리) 서비스, 자본시장 자문, 기관 수탁 서비스를 제공한다. FY2025 매출은 27.73억 달러. 자본시장 수수료는 거래가 몰리는 분기에 크게 늘고 조용한 분기에 급감해 변동성이 큰 편이다.
수익은 두 갈래로 들어온다. 하나는 순이자이익(NII)으로, 예금 이자와 대출 이자의 차이에서 나온다. 2026년 3분기 순이자마진은 3.19퍼센트였다. 다른 하나는 수수료 수익(비이자수익)으로, 분기 6억 달러대를 기록한다. 세부적으로는 자산운용 수수료 1억 달러(+23.5퍼센트)가 사상 최고를 찍었고, 자본시장 수수료 1.2억 달러, 서비스 수수료 1.11억 달러, 카드 수수료 8천만 달러 순이다.
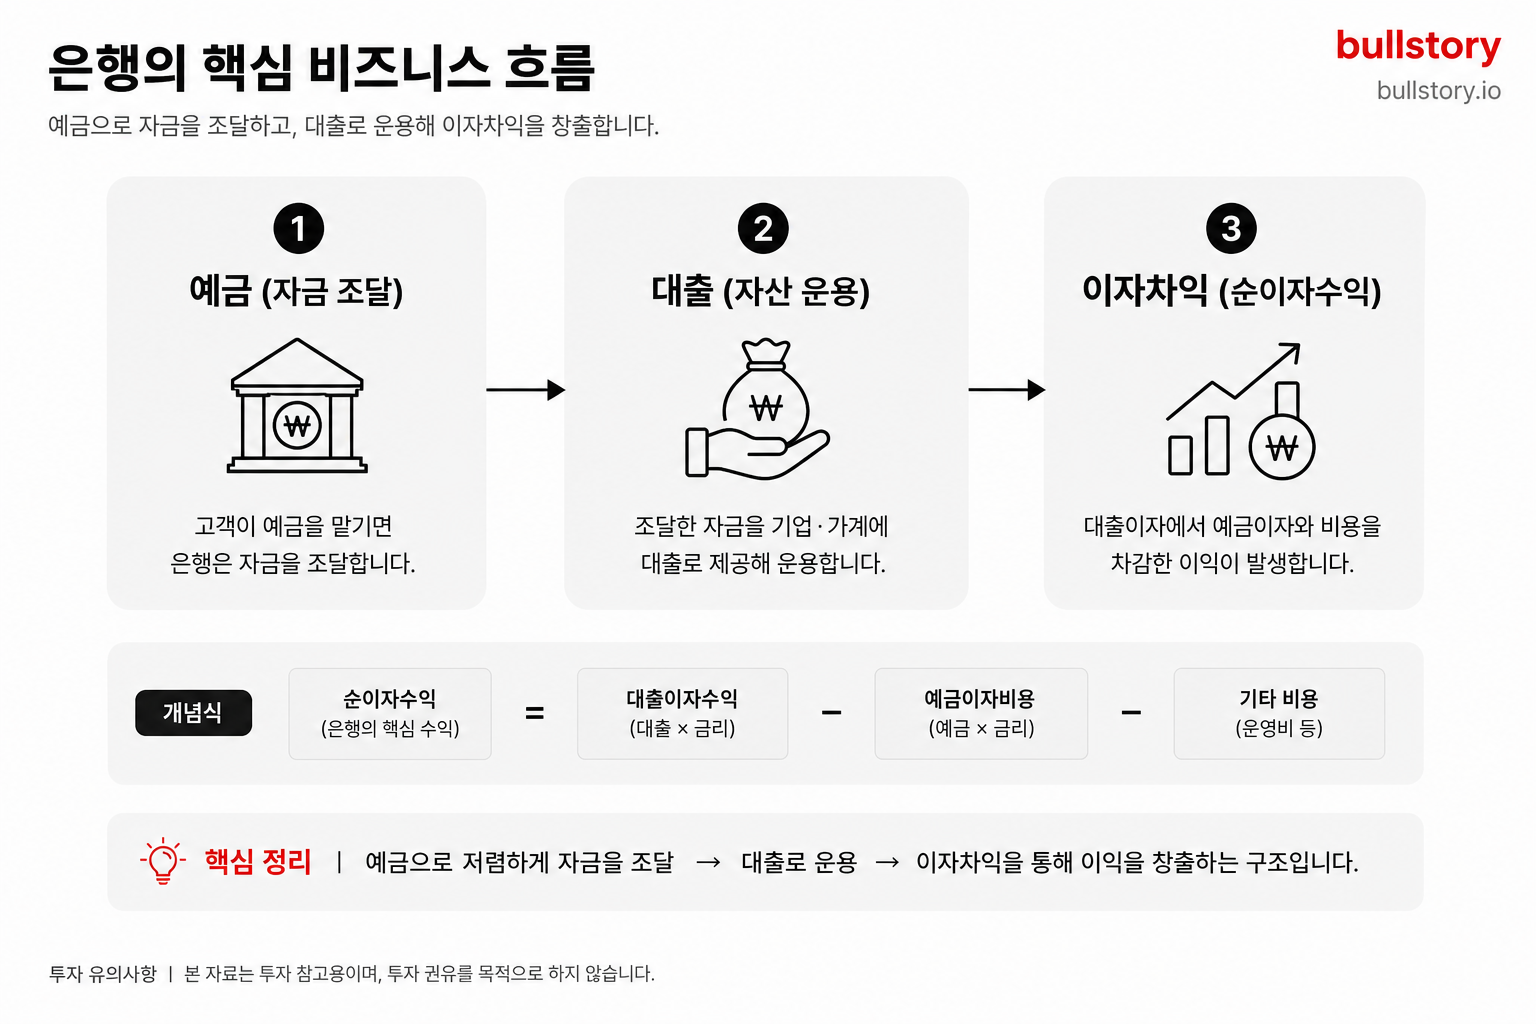
핵심 비즈니스 모델은”저비용 예금으로 조달해 대출로 굴리고, 부유층 수수료로 마진을 높이는 구조"다. 1,000개 지점에서 모은 예금은 이자를 거의 주지 않아도 되는 저렴한 자금이다. 이걸 대출로 운용해 예대마진을 얻는 게 기본이고, 여기에 프라이빗 뱅크와 자산운용처럼 수수료가 높은 사업을 얹어 수익성을 끌어올리는 것이 지금의 전략이다.
3. 핵심 무기 세 가지
시티즌스의 핵심 무기는 다음 3가지로 정리된다.
-
SVB 인력으로 만든 프라이빗 뱅크: 대형 은행이 독점하던 고액자산가 시장 진입, 자산운용 수수료 사상 최고
-
1,000개 지점의 저비용 예금 기반: 순이자마진 3.19퍼센트를 떠받치는 조달 구조
각 무기가 어떻게 대형 은행과의 격차를 좁히는지, 그리고 이 3중 무기가 결합될 때 왜 시티즌스가 ”평범한 지역은행"이 아니라 "재평가 가능한 성장 은행"으로 분류될 수 있는지에 대한 자세한 설명은 심화편에서 다루고자 한다.
정리하면
시티즌스 파이낸셜 그룹은 ”14개 주에 1,000개 넘는 지점을 둔 총자산 2,345억 달러 규모 지역은행이자, 프라이빗 뱅크로 대형 은행의 영역을 공략 중인 회사"다. 사업은 컨슈머 뱅킹(약 70퍼센트)과 커머셜 뱅킹(약 30퍼센트)으로 나뉘며, 저비용 예금으로 조달해 대출로 굴리고 수수료로 마진을 높이는 구조가 핵심이다.
이 회사가 특별한 이유는 전략이 숫자로 증명되기 시작했다는 점이다. 2026년 3분기 순이익 6.36억 달러(+29퍼센트), 주당순이익 1.41달러(+34퍼센트), 매출 23.22억 달러로 사상 최대, ROTCE 15.1퍼센트를 기록했다. 배당을 13퍼센트 올리고 자사주 매입 한도를 19.5억 달러로 확대했으며, 배당성향은 40퍼센트에서 32퍼센트로 낮아져 추가 여력도 남았다.
다만 누적기타포괄손실이 36.82억 달러로 두 배 가까이 늘어 주당 유형순자산이 36.73달러에서 35.78달러로 감소했고, 자본시장과 모기지 수수료가 전년보다 줄었다는 점은 함께 인지해야 한다. 지역은행 밸류에이션에서 벗어날 가능성에 베팅하려는 투자자에게 흥미로운 자리다.
![Citizens Financial Group Q3 2026 Earnings Call] Citizens Financial Rides Record Revenue, 34% EPS Jump as Private Bank Loans Surge $2 Billion — BigGo Finance](/blog-images/gen-7a03d69f-0b93-47d1-83b5-e5be273d093a.webp)
🖨️ 3줄 요약
-
시티즌스 파이낸셜 그룹(NYSE: CFG)은 로드아일랜드주 프로비던스에 본사를 둔 총자산 2,345억 달러 규모 지역은행으로, 14개 주와 워싱턴 D.C.에 1,000개가 넘는 지점을 운영하며 개인부터 대기업까지 폭넓게 상대한다.
-
사업은 개인과 소상공인을 상대하는 컨슈머 뱅킹 약 70퍼센트와 중견기업과 기관을 상대하는 커머셜 뱅킹 약 30퍼센트로 나뉘고, 예대마진에서 나오는 순이자이익과 분기 6억 달러대 수수료 수익의 두 갈래로 돈을 번다.
-
진짜 무기는 2023년 SVB 인력을 영입해 만든 프라이빗 뱅크, 순이자마진 3.19퍼센트를 떠받치는 1,000개 지점의 저비용 예금 기반, 그리고 5.3퍼센트포인트 영업 레버리지를 만들어낸 AI와 기술 투자다.
재무 흐름 (분기, 5년)
매출
성장 전환기 (2021~2022년)
비용 충격과 이익 압박 (2022~2023년)
비용 통제와 수익성 회복 (2024~2026년)
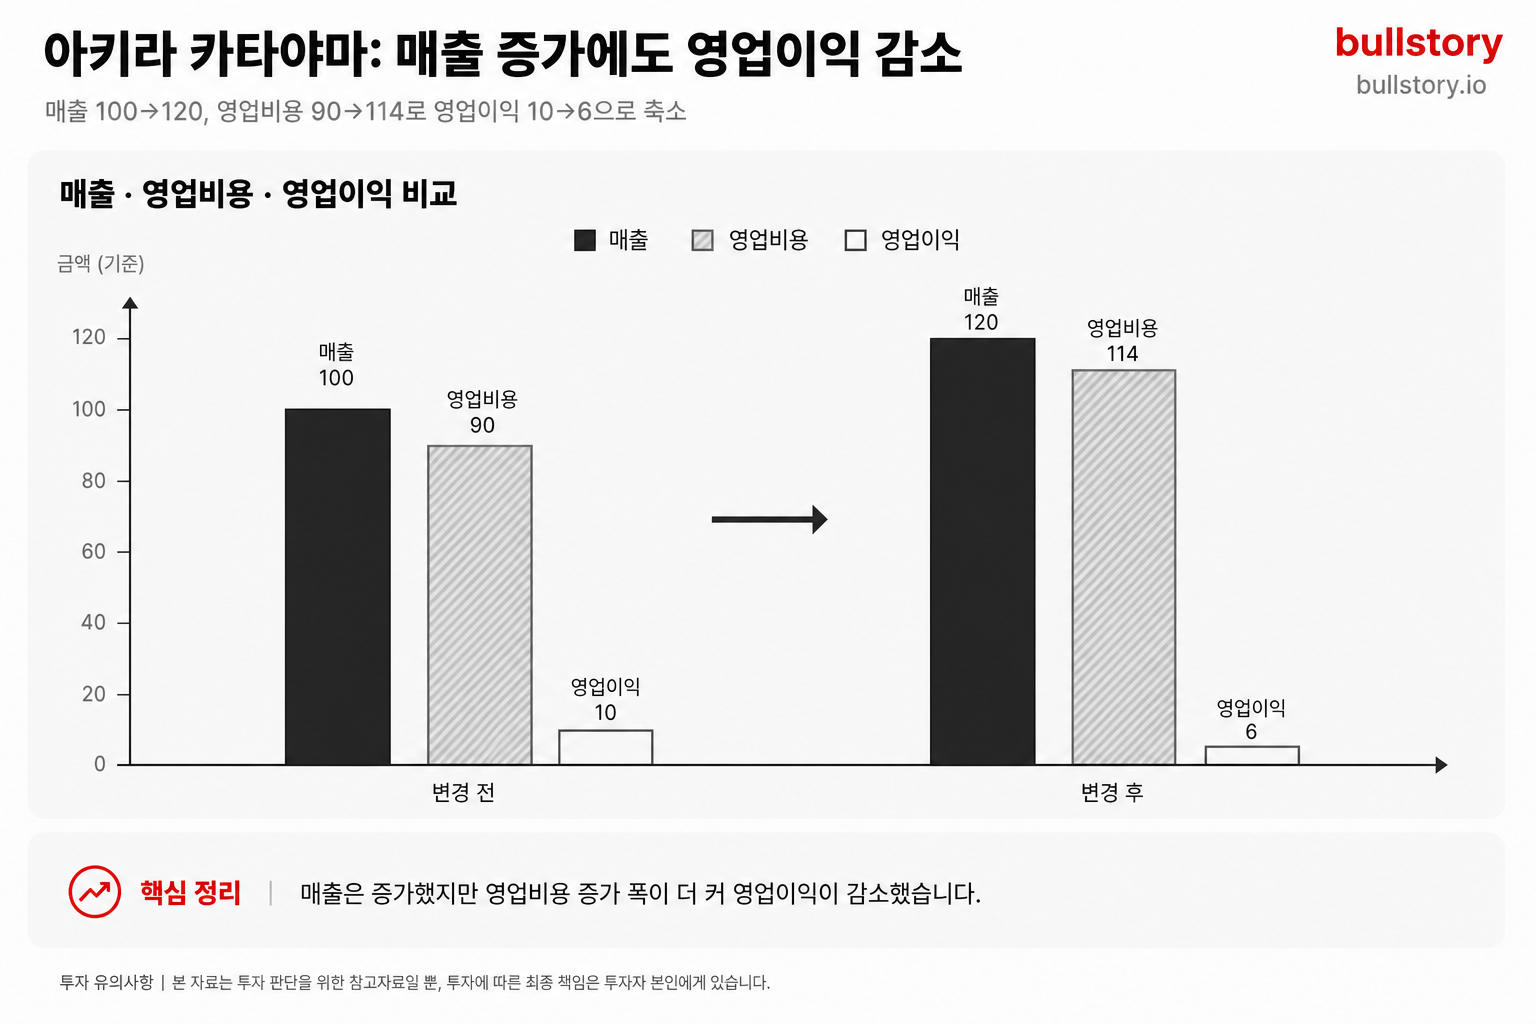
최근 분기들은 매출 33억 달러, 영업이익 8억 달러 수준으로 수익성이 회복되는 모습을 보인다. 매출 성장 폭을 크게 늘리지 않아도 지출 동결로 이익이 개선되는 패턴이다. 이 흐름이 유지되면 '매출 성장 대비 이익 개선'이라는 질적 전환이 확인된다.
매출 체크리스트
- ·순이자마진 변화 여부(대출·예금 금리 스프레드 확인)
- ·상대적으로 큰 분기별 지출(특별손실·프로비저닝) 발생 유무
- ·매출의 안정적 증감 없이 이익이 더 빨리 늘어나는지 확인
지출
기본 비용 구조 형성 (2021~2022년)
초기에는 고정비와 변동비가 섞여 있는 전형적인 은행 비용 구조가 관찰됐다. 매출 성장 구간에서 일부 비용이 늘었지만, 비용 수준 자체는 관리 가능한 범위였다.
지출 확대와 불확실성 (2022~2023년)
2023년 말 지출이 30억 달러 수준까지 확대되며 비용 항목이 수익성의 핵심 리스크로 부각됐다. 일회성 비용이나 대손충당금 증가 가능성이 수시로 이익을 침식했다.
통제력 회복 시도 (2024~2026년)
2024년 이후 지출이 안정되며 분기별 지출이 26억 달러 전후로 고정되는 흐름이 나타난다. 비용 통제 덕에 같은 매출 규모에서도 영업이익이 개선되는 구조가 만들어진 점은 긍정적 신호다.
지출 체크리스트
- ·분기별 대손비용과 그 원인(불량채권 증가인지 확인)
- ·인건비·IT·브랜치 관련 구조조정 항목 존재 여부
- ·규모의 경제가 실제로 지출에 반영되는지(매출 대비 고정비 비중)
매출과 지출 비교
종합 평가
시점별로 보면 Citizens Financial은 '매출 성장 신호 → 비용 충격 → 비용 통제에 따른 회복'의 순서로 변곡을 겪었다. 최근 분기 영업이익 회복은 의미가 있다. 그러나 비용의 재발 가능성이 남아 있어 개선을 무조건 긍정할 수는 없다. 다음 분기까지 비용 항목의 안정성이 확인되면 투자 판단 근거가 강해진다.
핵심 시그널
- ·영업이익 회복(최근 영업이익 8억 달러) — 수익성 개선 신호
- ·분기별 지출 변동성 — 리스크 상존
- ·매출 고정화 속 비용 동결 — 구조 개선 가능성
다음 분기 체크리스트
- ·다음 분기 지출에 특별항목이 포함되는지 여부 확인
- ·순이자마진의 지속성 여부 점검
- ·대손비용 추이와 브랜치·인력 관련 일회성 비용 확인
최근 이슈
기업 이슈
2026년 3분기 매출 23.22억달러
3분기 매출은 23.22억 달러로 사상 최대였고 순이익은 6.36억 달러를 기록했다. 이 숫자들은 매출이 비용보다 더 빠르게 늘어나는 구조가 자리 잡히고 있음을 보여주며, 실적의 안정성이 높아진다는 의미다.
![Citizens Financial Group Q3 2026 Earnings Call] Citizens Financial Rides Record Revenue, 34% EPS Jump as Private Bank Loans Surge $2 Billion — BigGo Finance](/blog-images/gen-d77c336d-26ea-499d-93ab-774b00bb89c1.webp)
분기 배당 0.52달러 (13% 인상)
회사 배당을 분기 0.52달러로 올렸고 자사주 매입 한도를 확대했다. 배당과 자사주를 동시에 강화한 결정은 현금흐름 개선을 주주환원으로 연결하겠다는 의지로, 주주 관점에서 현금수익과 자본 환원 기대치가 함께 높아진다.
![Citizens Financial Group Q3 2026 Earnings Call] Citizens Financial Rides Record Revenue, 34% EPS Jump as Private Bank Loans Surge $2 Billion — BigGo Finance](/blog-images/gen-4d2cf3b6-8f87-4475-a8eb-ca2a2b2e87bf.webp)
프라이빗 뱅크 운용자산 87억달러
프라이빗 뱅크 운용자산은 87억 달러로 커졌고, 자기자본이익률은 25퍼센트를 넘는다. 고액자산가 대상의 예금과 대출이 늘면서 조달비용에서 유리한 구조가 만들어졌고, 장기적으로 은행 전체 이익에 의미 있는 기여를 할 가능성이 크다.
리이매진 프로젝트 4.5억달러 투자
시티즌스는 '리이매진 더 뱅크'로 4.5억 달러를 투자하고 연말까지 약 1억 달러의 연간 효과를 기대한다고 밝혔다. 전산을 완전 클라우드로 전환하고 AI로 반복업무를 자동화한 점은, 중형 지역은행이 기술로 비용 구조를 개선하려는 의지의 실증이다.
산업 이슈
OBBBA 법안 통과(레버리지·M&A 완화)
OBBBA 법안 통과로 레버리지 대출 한도가 완화되고 인수합병 승인 절차가 간소화됐다. 이 환경 변화는 지역은행이 더 적극적으로 영업하거나 합병을 통해 규모를 키울 수 있는 기회를 열어 시티즌스의 성장 옵션을 넓힌다.
2026 회계연도 이익 30퍼센트 성장 목표
시티즌스는 2026 회계연도에 이익을 30퍼센트 늘리겠다는 목표를 제시했다. 이 목표는 시장의 지역은행 기대를 끌어올리는 신호이지만, 경영진이 인수합병을 낮은 우선순위로 두고 자체 사업 확장에 무게를 둔 만큼 달성은 내부 실행력에 달려 있다.
프라이빗 크레딧 조정 가능성
프라이빗 크레딧 시장이 빠른 성장 이후 조정 국면에 진입할 가능성이 제기되고 있다. 시티즌스는 투자등급 중심의 포트폴리오를 강조하지만, 프라이빗 크레딧 조정이 현실화되면 신용 손실은 뒤늦게 드러날 수 있어서 대출을 늘리는 과정에서 심사 기준 유지가 핵심 리스크다.
불스토리 인사이트
종합 인사이트
지금까지 살펴본 시티즌스의 모습은 흥미로운 대비를 보여준다. 로드아일랜드주 프로비던스에 본사를 둔 총자산 2,345억 달러 규모의 지역은행이, 대형 은행이 독점해온 고액자산가 시장을 정면으로 공략하고 있다. 2023년 실리콘밸리은행과 퍼스트리퍼블릭 인수에 모두 입찰했다가 밀린 뒤, 퍼스트리퍼블릭 인력 약 150명을 영입해 직접 프라이빗 뱅크를 세운 것이 시작이었다.
3년이 지난 지금 숫자가 나오고 있다. 2026년 3분기 순이익 6.36억 달러(+29퍼센트), 주당순이익 1.41달러(+34퍼센트), 매출 23.22억 달러로 사상 최대, ROTCE 15.1퍼센트. 프라이빗 뱅크는 운용자산 87억 달러, 자기자본이익률 25퍼센트 이상을 기록했다. 회사는 배당을 13퍼센트 올리고 자사주 매입 한도를 19.5억 달러로 확대했으며, 2027년까지 ROTCE 16 - 18퍼센트를 목표로 제시했다.
다만 이 회사를 처음 보는 투자자에게는 풀리지 않는 의문이 남는다. 이익은 크게 늘었는데 주당 유형순자산은 36.73달러에서 35.78달러로 오히려 줄었고, 자기자본도 11.55억 달러 감소했다. 여기서 세 가지 핵심 궁금증이 생긴다.
궁금증 1. 작은 은행이 큰 은행의 부자 고객을 정말 뺏어올 수 있을까?
궁금증 2. 이익이 늘었는데 왜 회사의 장부 가치는 오히려 줄었을까?
궁금증 3. 이 성장은 무리해서 만든 건 아닐까?
해당 내용에 대한 답과, 자세한 기업 분석, 주가 차트 분석에 대한 내용은 심화편에서 다루고자 한다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
시티즌스 최근 분기 NIM이 3.19%인데, 하락 원인과 금리 민감도는 무엇인가요?
2026년 3분기 NIM은 3.19%다. 금리 변동과 보유 채권의 평가손실에 민감해 장부가치 영향으로 NIM이 흔들릴 수 있다.
SVB 인력으로 만든 프라이빗 뱅크가 시티즌스 실적에 기여했나요?
프라이빗 뱅크가 컨슈머 부문 성장을 이끌었다. 자산운용 수수료가 분기 1억 달러로 사상 최고를 기록했다.
배당 인상과 자사주 매입이 지속 가능한지 보려면 어떤 지표를 봐야 하나요?
배당은 13% 인상됐고 배당성향은 32%다. ROTCE 목표 달성 여부와 분기 순이익 흐름을 확인하면 지속 가능성을 판단할 수 있다.
금리 하락 시 시티즌스의 순이자수익은 어떻게 변하나요? 투자자가 실무로 체크할 포인트는?
금리 하락은 예대마진 압박으로 순이자수익을 줄일 수 있다. 체크 포인트는 예금 비용, 대출 재가격 속도, 비이자수익 비중이다.
누적기타포괄손실 확대와 주당 유형순자산 감소는 무슨 의미인가요?
누적기타포괄손실이 36.82억 달러로 커지며 장부가치가 낮아졌다. 주당 유형순자산은 35.78달러로 하락해 자본 지표를 주시해야 한다.
댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.