 불스토리9월 10일기업 분석
구글의 AI 칩, 기술력은 어떻게 주주 이익이 될까
경쟁사가 된 고객
구글의 AI 칩, 기술력은 어떻게 주주 이익이 될까
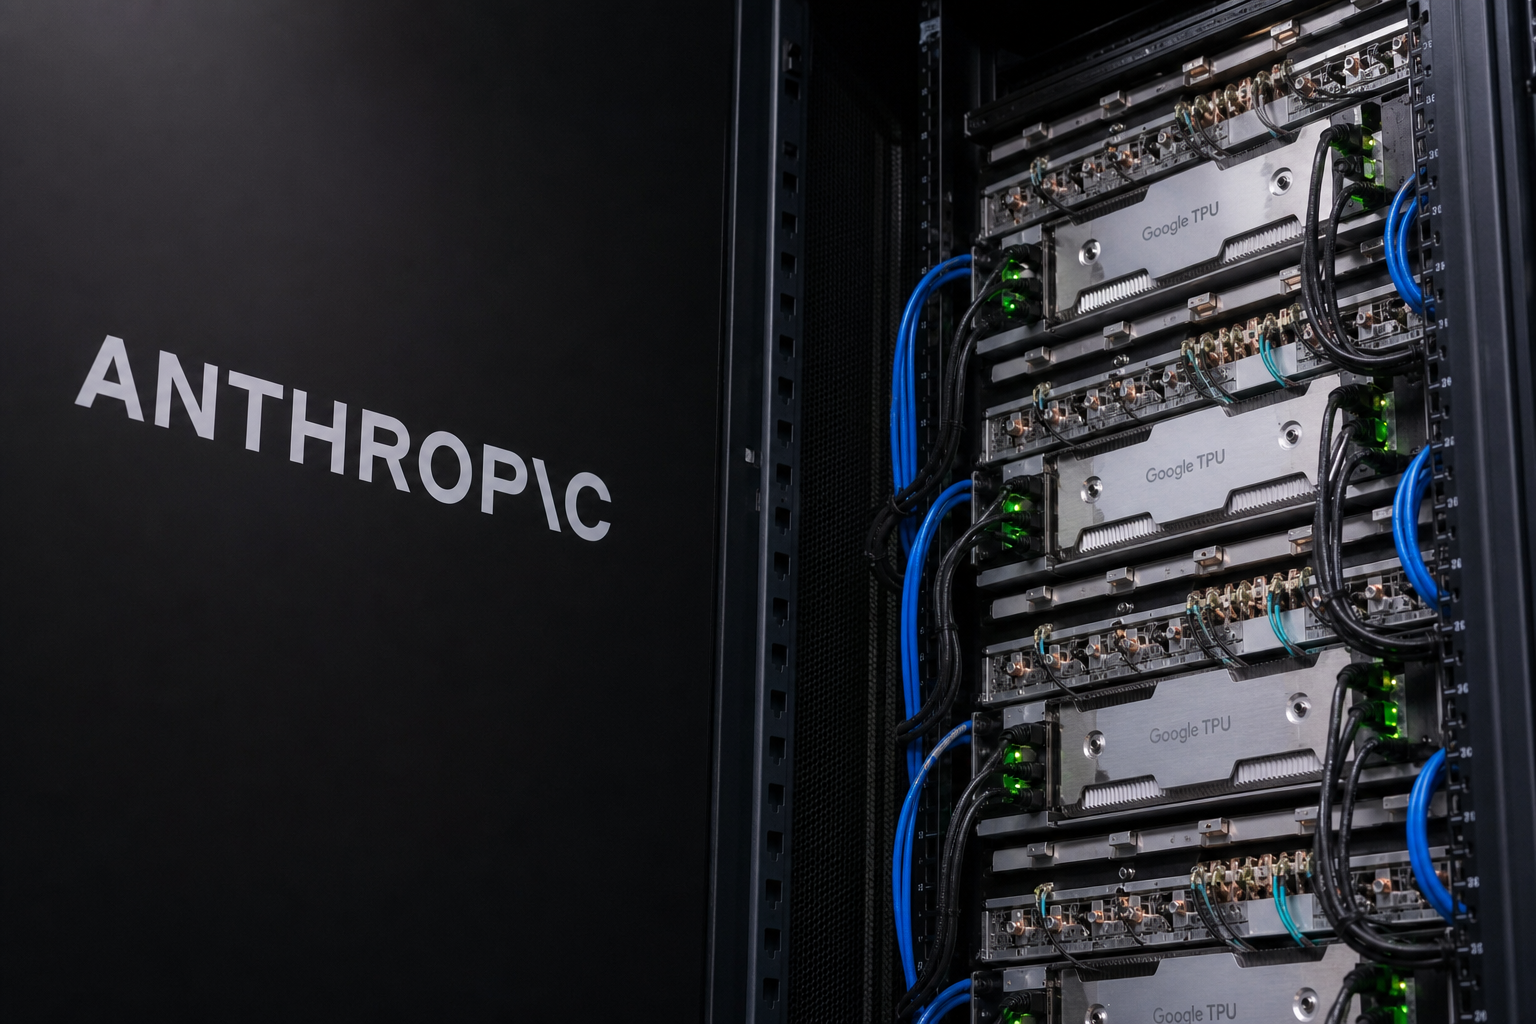
구글을 이기려는 AI 기업이 구글의 칩을 대규모로 쓰기로 했다. 앤트로픽은 2025년 10월 구글의 AI 칩 ‘TPU’를 최대 100만 개까지 이용하는 계획을 발표했고, 2026년 4월에는 구글·브로드컴과 추가 계약도 발표했다.
핵심은 경쟁사의 성장도 구글의 사업 기회가 될 수 있다는 점이다. 구글은 자사 AI로 사용자를 확보하는 동시에, 다른 AI 기업에 연산 자원을 제공해 돈을 벌 수 있다.
10년 쌓은 TPU
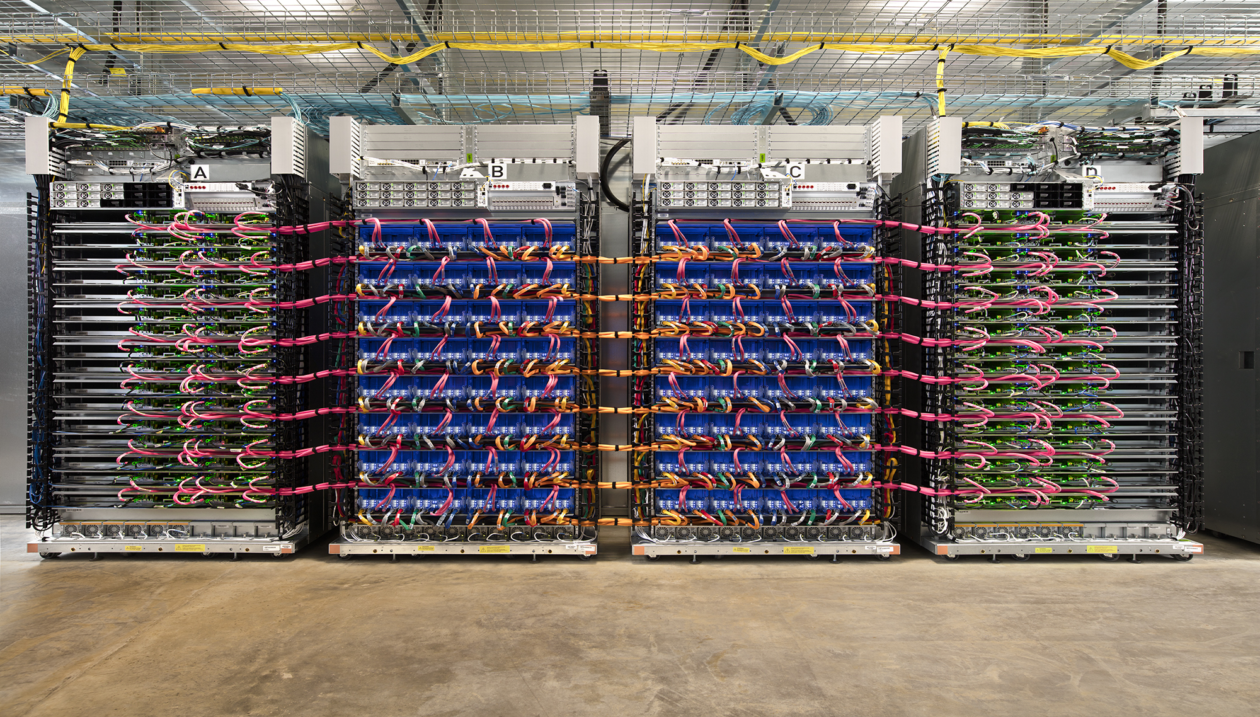
구글은 2015년부터 자체 설계한 TPU를 데이터센터에서 사용하며 발전시켜 왔다.
모델 연구진과 칩 설계자가 함께 일하면서 AI 모델과 반도체를 서로에 맞게 개선하는 구조다.
구글은 추론용 TPU 8i의 달러당 성능이 이전 세대보다 80% 개선됐다고 설명했다. 자사 세대 간 비교이며, 모든 작업에서 경쟁사 칩보다 우수하다는 뜻은 아니다.
이 효율 개선은 연산 비용을 낮춰 이익을 더 남기거나, 고객에게 더 경쟁력 있는 가격을 제시하는 데 쓰일 수 있다.
AI를 팔 곳이 있다
구글에는 검색·유튜브·지메일이라는 기존 서비스가 있다. AI를 개발한 뒤 고객을 처음부터 모으는 대신, 이미 사용자가 찾는 서비스에 적용할 수 있다.
외부 기업에는 클라우드를 통해 AI 연산 자원을 제공하고, TPU 시스템 판매로도 매출을 만들 수 있다.
기존 서비스 개선과 외부 인프라 판매라는 두 경로가 있는 셈이다.
따라서 구글의 투자 매력은 어느 챗봇이 가장 똑똑한지에만 달려 있지 않다.
AI 경쟁에 필요한 연산을 누가 공급하는지도 중요하다.
칩을 넘어 전력까지
칩이 있어도 데이터센터와 전력이 부족하면 고객 수요를 감당할 수 없다.
구글은 2025년 7월 미국 PJM 전력망 권역에 향후 2년간 250억 달러 넘게 투자할 계획과, 별도의 30억 달러 규모 20년 수력발전 계약을 발표했다.
두 금액은 기간과 성격이 달라 한 해 지출로 합쳐서는 안 된다.
투자 계획이 이미 완성된 공급 능력을 뜻하는 것도 아니다.
관건은 이 투자가 실제 서비스 공급과 매출로 이어지는지다.
투자금이 돌아오는 길
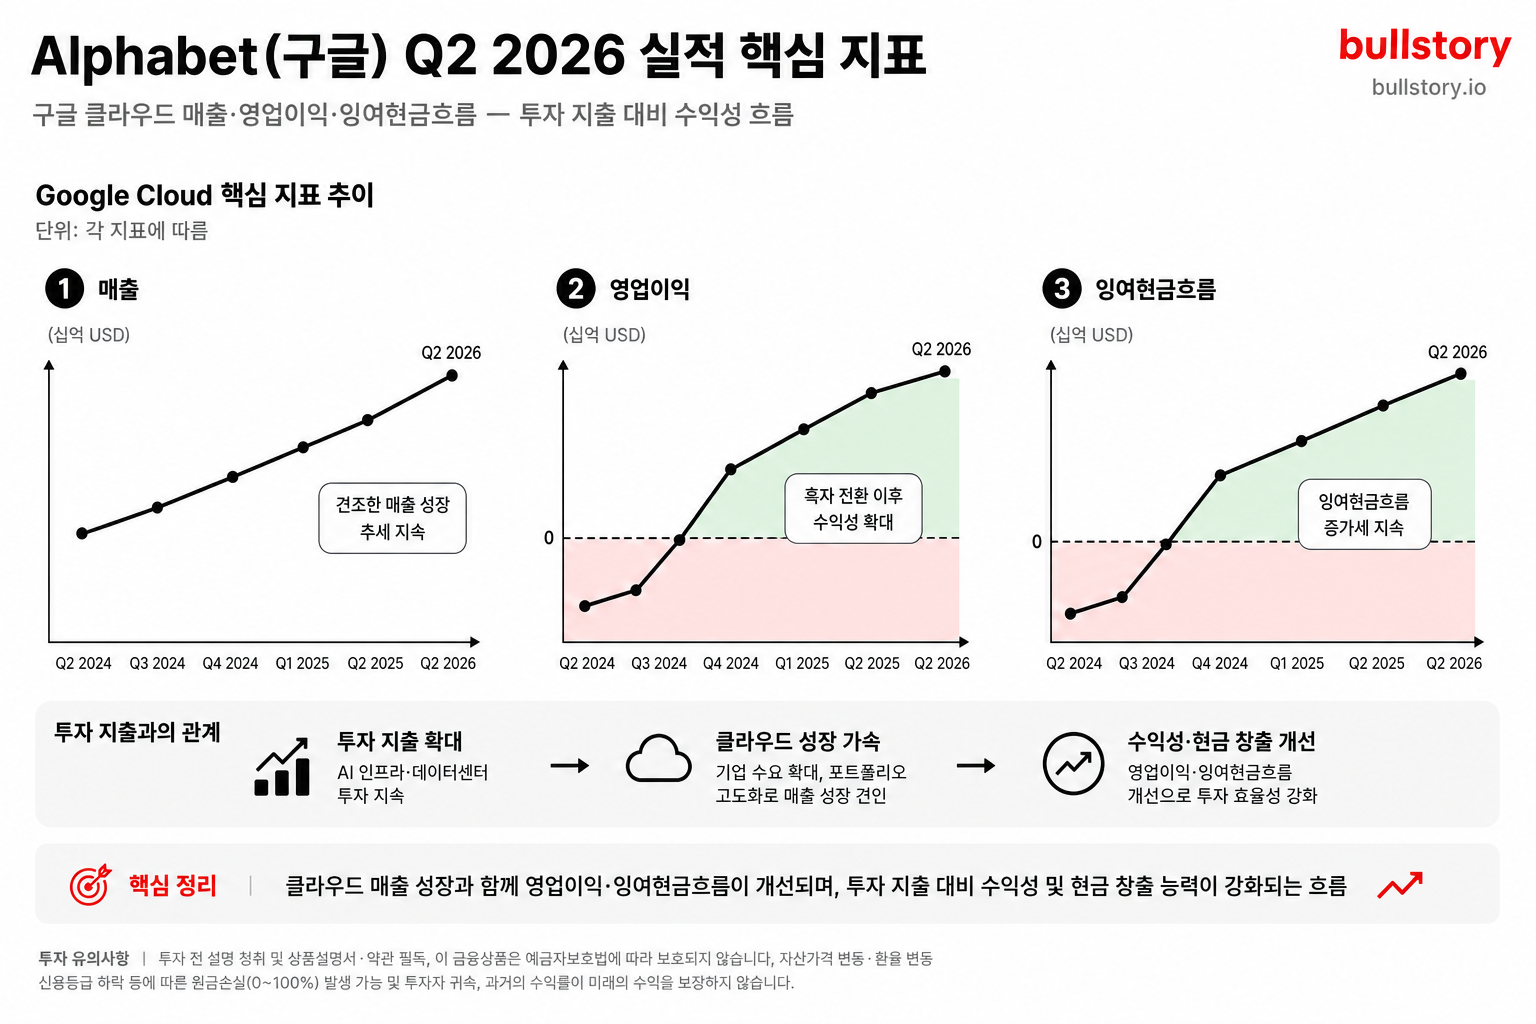
인프라는 미래 매출의 기반이지만, 먼저 지출해야 하는 돈이기도 하다.
매출이 늘어도 운영비와 감가상각 부담이 더 빠르게 커지면 수익성은 나빠질 수 있다.
2026년 2분기 클라우드 매출은 약 247.7억 달러로 전년 동기 대비 82% 증가했고, 영업이익은 약 28.3억 달러에서 88.1억 달러로 늘었다.
다만 클라우드 전체 성적을 TPU만의 성과로 볼 수는 없다.
반면 같은 분기 영업현금흐름에서 설비투자를 뺀 잉여현금흐름은 약 58.6억 달러 적자였다.
이익이 늘어나는 것과 투자 후 현금이 남는 것은 다르다.
투자 확대만으로 성공이나 실패를 단정할 수는 없다.
늘어난 설비가 이후 비용을 감당하고도 더 많은 이익과 현금을 만들어내는지 확인해야 한다.
성장에 대한 기대, 기업의 숫자로도 확인해 보세요
“구글의 AI 칩, 기술력은 어떻게 주주 이익이 될까”
Bite에서 관심 기업의 사업과 재무를 분석하고 성장 가능성과 리스크를 함께 확인하세요.
Bite에서 기업 분석하기현재 주가를 읽는 법
매수 가격은 과거 고점에서 얼마나 내려왔는지보다, 앞으로 벌 이익에 비해 비싼지로 판단해야 한다.
PER을 비교할 때는 과거 실적을 쓰는 후행 기준과 예상 이익을 쓰는 선행 기준을 맞춰야 한다.
지분증권 투자이익으로 높아진 주당순이익을 반복 가능한 영업성과로 받아들여서도 안 된다.
구글에서는 검색·유튜브의 이익 기반, 클라우드 수익성, 설비투자 후 현금흐름을 함께 봐야 한다.
기술력이 주주 이익으로 이어지는지는 칩의 성능만이 아니라, 투자하고도 남는 돈에서 드러난다.
구글 투자와 2배 선택
구글의 사업을 좋게 보는 것과 투자 수단을 고르는 것은 별개의 판단이다.
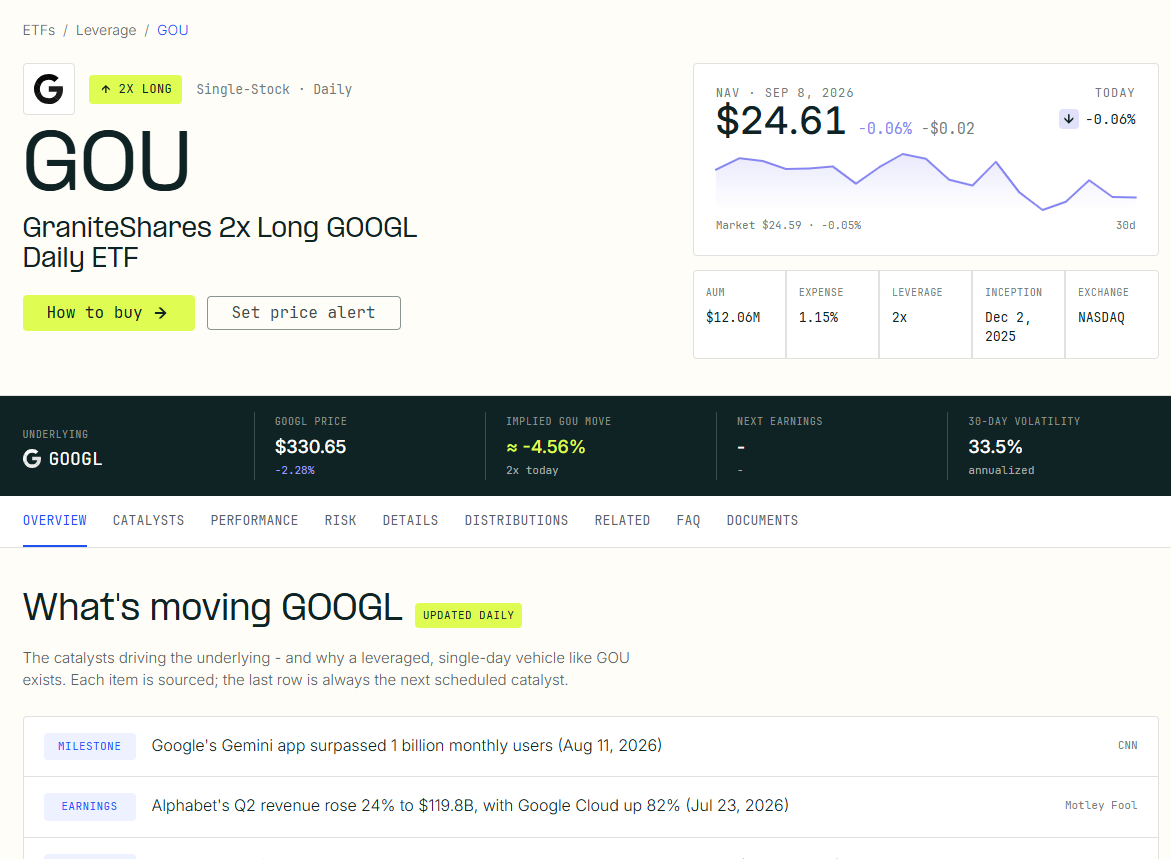
GOOGL 직접투자와 달리, GraniteShares 2x Long GOOGL Daily ETF(GOU)는 비용 차감 전 GOOGL의 하루 수익률 2배를 목표로 한다.
설명용으로 GOOGL이 하루 3% 오르면 GOU의 목표는 +6%, 3% 내리면 -6%다.
실제 수익률은 비용과 추적오차에 따라 달라지며, 장중 매매 수익률까지 정확히 두 배가 되는 것은 아니다.
총 연간 운영비율은 1.18%, 보수 면제 등을 반영한 순운영비율은 1.15%다.
비용 제한 약정은 2026년 12월 31일까지이며, 일부 스왑·매매 비용은 별도다.
가장 중요한 차이는 매일 투자 노출을 다시 조정한다는 점이다.
여러 날 보유한 수익률은 GOOGL 누적 수익률의 두 배와 달라질 수 있고, GOOGL이 올라도 GOU에서는 손실이 날 수 있다.
하루 만에 원금 전부를 잃을 가능성도 있다.
GOU는 장기 구글 투자의 대체재가 아니라 적극적인 관리가 필요한 단기 매매 수단이다.
구글의 성장 가능성과 별개로, ‘2배’의 기준이 하루라는 점과 비용·손실 위험까지 확인하고 투자 방식을 선택해야 한다.
구글의 하루 움직임을 2배로 추구하는 GOU 자세히 보기 →[https://bullstory.io/go/ad/5ekf2kj5]
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.






























댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.