SK하이닉스 솔리다임 IPO 중단, 주주가 볼 지분가치와 투자재원
SK하이닉스는 솔리다임의 프리IPO와 IPO 검토를 중단했지만, 성장 투자 필요성은 유지된다고 밝혔습니다. 상장을 통한 외부 자금 유입은 당분간 기대하기 어려워진 만큼 주주는 솔리다임 투자 규모와 자금조달 방식, 모회사 지분가치와 주주환원에 미칠 영향을 함께 살펴야 합니다.
상장 검토 중단의 의미
솔리다임 IPO 검토 중단 뒤 주주가 볼 투자재원과 자본배분 변수.
SK하이닉스는 2026년 10월 23일 솔리다임의 프리IPO와 기업공개(IPO) 검토를 중단한다고 밝혔습니다. 프리IPO는 상장 전에 외부 투자자로부터 자금을 유치하는 방식입니다. 회사는 자본시장 여건과 주가 흐름을 고려한 결정이며, 솔리다임의 성장 가능성이나 투자 필요성에 대한 판단은 달라지지 않았다고 설명했습니다.
따라서 이번 결정은 솔리다임 사업의 철수나 투자 취소가 아니라 자금조달 경로를 다시 따져보겠다는 뜻에 가깝습니다. 상장과 프리IPO를 통한 외부 자금 유입은 당장 기대하기 어려워졌지만, 생산능력 확대와 경쟁력 강화는 계속 과제로 남았습니다. 주주는 상장 검토 중단과 사업 계획 중단을 같은 의미로 받아들이지 않아야 합니다.
솔리다임 가치는 어디에
솔리다임은 SK하이닉스가 인텔의 낸드플래시·SSD 사업을 인수해 출범시킨 미국 회사입니다. 현재 사업의 무게중심은 AI 데이터센터 등에 쓰이는 기업용 SSD(eSSD)에 있습니다. SK하이닉스는 솔리다임의 성장 잠재력이 자사 기업가치에 충분히 반영되지 않았을 수 있으며, IPO가 별도 평가의 계기가 될 수 있다고 설명해 왔습니다.
상장 검토가 멈추면서 당장은 공개시장에서 정해지는 솔리다임의 주식 가격으로 가치를 가늠하기 어렵습니다. 그렇다고 지분가치가 사라지는 것은 아닙니다. 주주가 볼 것은 솔리다임의 사업성과 성장 전망이 SK하이닉스의 연결 실적과 기업가치에 어떻게 반영되는지입니다. 예상 기업가치를 확정된 거래 가격처럼 받아들이지 않는 것도 중요합니다.
희석과 자금 유입은 별개
IPO의 주주 영향은 자금을 어떤 방식으로 조달하느냐에 따라 달라집니다. 신주를 발행해 외부 투자자가 참여하면 SK하이닉스의 지분율은 낮아질 수 있지만, 회사에는 투자 재원이 들어옵니다. 기존 주식 일부를 매각하는 경우에는 신주 발행과 같은 희석이 발생하지 않더라도 모회사가 보유한 지분 몫이 줄 수 있습니다.
어느 방식이든 지분율만 따로 보아서는 충분하지 않습니다. 조달액이 투자에 얼마나 기여하는지, 투자 이후 사업가치가 어떻게 달라지는지를 함께 비교해야 합니다. 이번에는 프리IPO와 IPO 검토가 함께 중단됐으므로 발표 자체로 신규 주식 발행이나 상장 자금 유입이 이뤄진 것은 아닙니다. 향후 조달안이 나오면 발행 주체와 가격, 조건이 판단의 출발점입니다.
이 글과 같은 주제
성장 투자에 필요한 재원
SK하이닉스는 솔리다임의 기존 생산시설만으로 늘어나는 수요에 대응하기 어렵다며 미국 내 생산시설 확보 필요성을 언급했습니다. IPO를 검토한 배경에는 성장에 필요한 자금을 마련하고 투자 부담을 조정하려는 목적이 있었습니다. 상장 검토가 멈춘 뒤에도 시설 투자와 경쟁력 강화가 필요하다면 재원은 다른 경로에서 마련해야 합니다.
회사가 직접 자금을 투입하면 SK하이닉스의 현금이 솔리다임 투자로 향합니다. 차입을 선택하면 이자와 상환 부담이 생기고, 외부 투자 유치는 지분을 내주는 조건을 따져야 합니다. 어느 선택이 유리한지는 투자 규모와 시기, 사업이 만들어낼 현금흐름에 달렸습니다. 발표되는 투자계획을 볼 때는 자금의 출처와 함께 다른 사업 투자 여력에 미칠 영향도 확인해야 합니다.
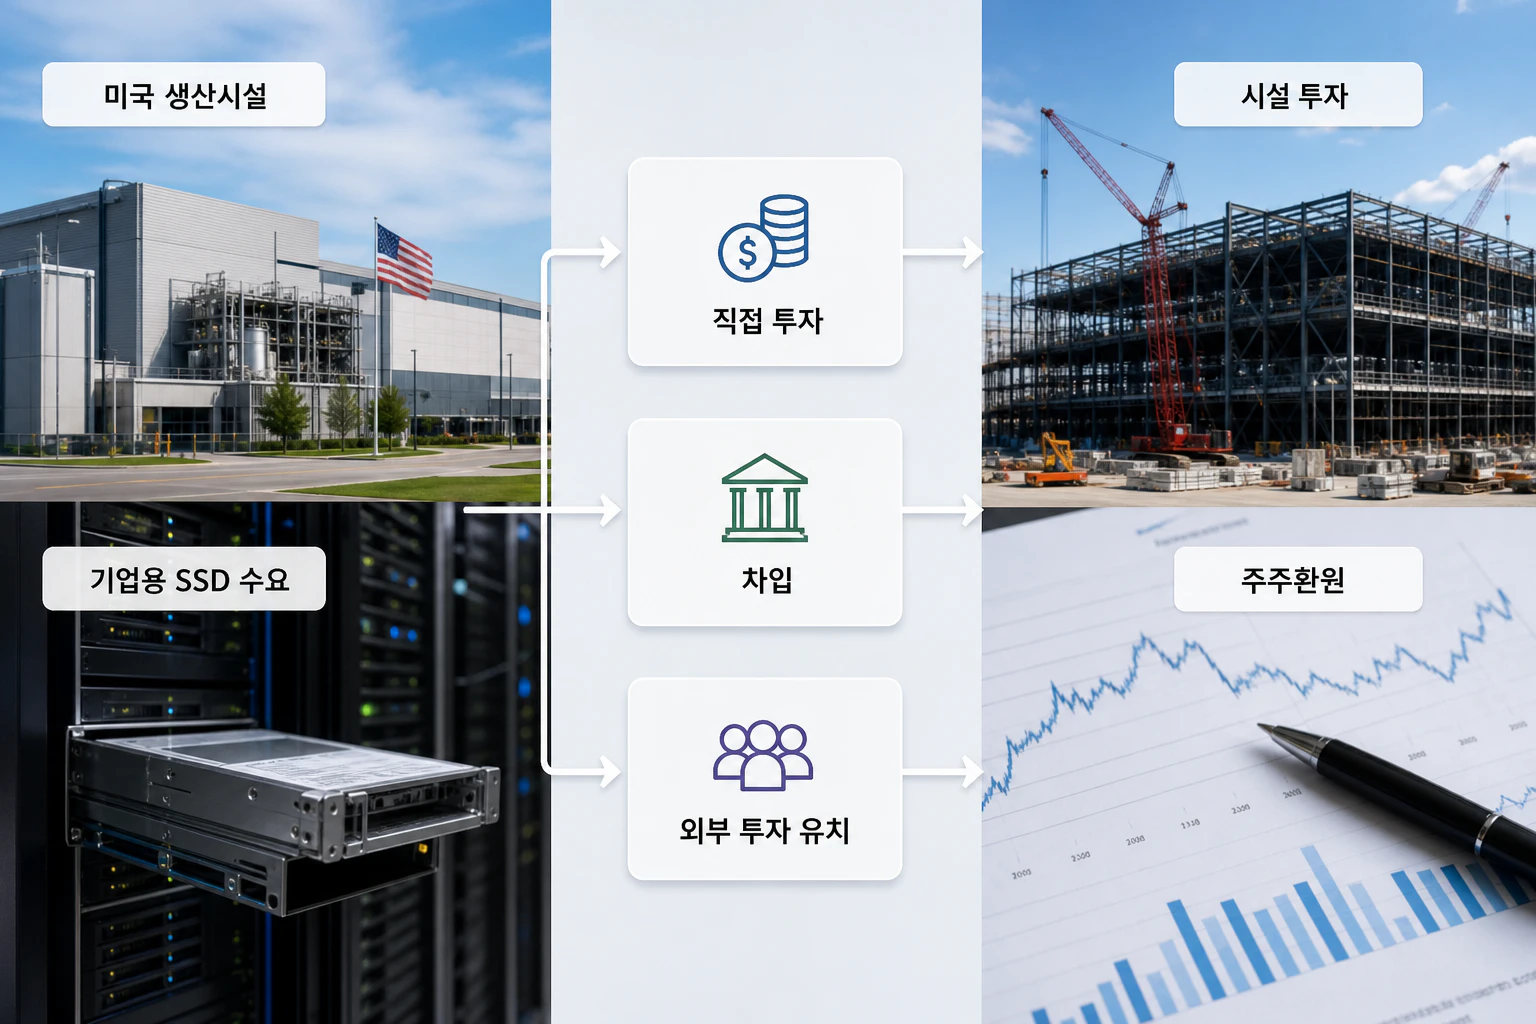
IPO 검토가 멈춘 뒤에도 투자 재원은 별도 경로로 마련해야 한다.
주주환원과 투자 배분
SK하이닉스는 IPO를 통해 연결 현금흐름이 늘면 시설 투자뿐 아니라 배당과 자사주 매입·소각 등 주주환원 여력도 커질 수 있다고 설명했습니다. 상장 검토 중단으로 이 경로를 통한 현금 유입은 당장 기대하기 어려워졌습니다. 그렇다고 투자 확대가 곧바로 주주환원 축소를 뜻하는 것은 아니며, 실제 현금흐름과 투자 집행을 함께 봐야 합니다.
회사는 2026년 8월 19일 2025~2027년 누적 잉여현금흐름(FCF)의 50% 초과를 주주에게 환원하겠다는 목표와 40조 원 규모의 자사주 매입·소각 계획을 발표했습니다. 이 계획은 자본배분을 살필 기준점입니다. 솔리다임 투자 확대가 진행될 때 회사가 투자와 환원의 우선순위를 어떻게 설명하는지, 실제 현금흐름이 계획을 뒷받침하는지 확인할 필요가 있습니다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“SK하이닉스 솔리다임 IPO 중단, 주주가 볼 지분가치와 투자재원”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기다음에 확인할 세 가지
앞으로 주주가 확인할 변수는 세 가지입니다. 솔리다임의 투자 규모와 집행 일정, 필요한 자금을 직접 투자·차입·외부 투자 유치 중 어떤 방식으로 마련하는지, 조달 조건이 기존 지분가치와 주주환원에 어떤 영향을 미치는지입니다. 한 가지 숫자만 떼어 보기보다 이 세 항목을 함께 보면 자본배분의 방향을 판단하기 쉽습니다.
IPO 중단은 솔리다임의 시장 평가와 상장을 통한 자금조달 기회를 미뤘지만, 성장 투자 필요성까지 없애지는 않았습니다. 따라서 주주가 볼 대상은 상장 재개 여부에 그치지 않습니다. 솔리다임에 투입되는 자금이 얼마인지, 그 대가로 지분과 현금흐름이 어떻게 달라지는지, 투자 뒤에도 주주환원 여력이 유지되는지가 이후 판단의 중심입니다.
출처
- Solidigm to Discontinue Review of Potential IPO, Reaffirming Commitment to Long-Term Growth and Shareholder Value – SK hynix Newsroom
- Clarification Regarding Recent Media Reports on Solidigm – SK hynix Newsroom
- SK hynix Accelerates 40 Trillion won Share Repurchase and Cancellation Program, Pursues Shareholder Return Expansion to ‘Over 50% of FCF’ – SK hynix Newsroom
- 2보 SK하이닉스, 솔리다임 IPO 검토 중단..."시장 여건 변화" | 연합뉴스
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
솔리다임 IPO 검토 중단은 투자 계획 취소인가요?
회사는 솔리다임의 성장 가능성과 투자 필요성은 변하지 않았다고 밝혔습니다. 중단된 것은 프리IPO와 IPO 검토이며, 생산능력 확대와 경쟁력 강화 방안은 계속 과제로 남아 있습니다.
IPO 중단으로 SK하이닉스 주주의 지분 희석이 확정됐나요?
이번 발표로 프리IPO나 IPO를 통한 신규 자금조달이 이뤄진 것은 아닙니다. 다만 향후 다른 외부 투자 유치나 조달 방안이 나오면 신주 발행 여부와 가격, 지분 조건을 살펴야 합니다.
주주는 어떤 수치를 확인해야 하나요?
솔리다임의 투자 규모와 집행 일정, 자금조달 방식, 조달 조건, 투자 뒤 현금흐름과 주주환원 계획을 함께 확인하는 것이 좋습니다. 기업가치 예상치만으로 확정된 지분가치를 판단하지 않는 것이 중요합니다.







































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.