 불스토리9월 20일기업 분석
유나이티드항공 날아가나요?
7월의 한 통화 보고서가 날린 5억 7,500만 달러
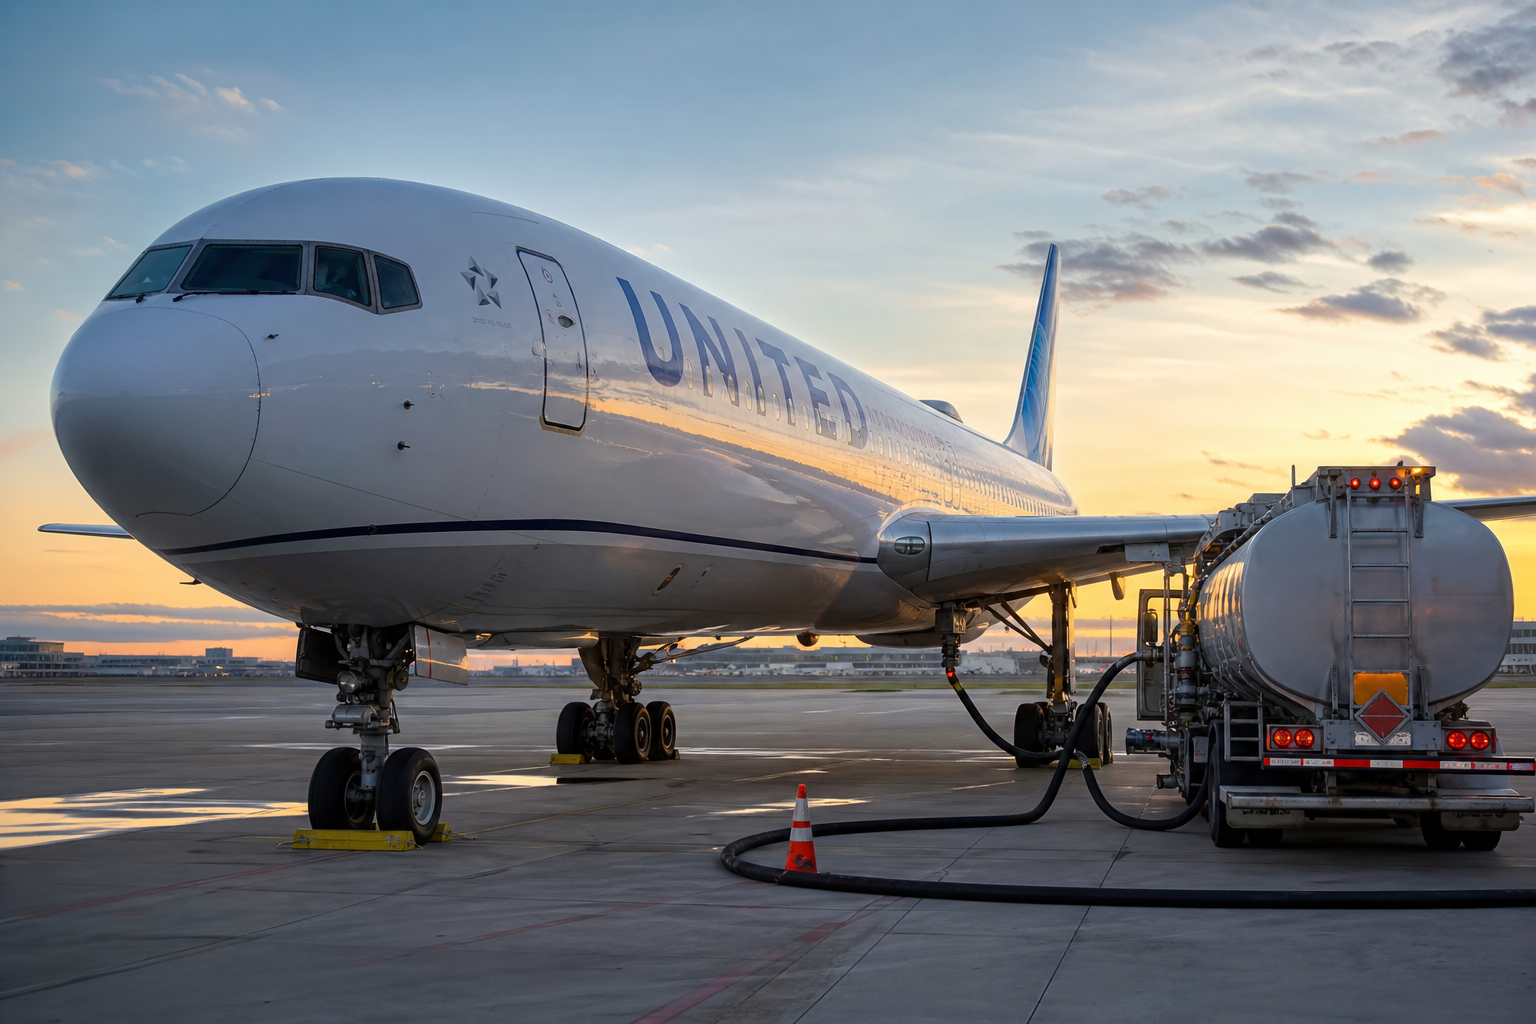
7월 중순, 걸프만에서 제트연료 가격이 급등했다. 갤런당 약 3.69달러까지 치솟았다. 항공사 입장에서는 가장 무서운 비용 항목이 눈앞에서 부풀어 오른 셈이다.
유나이티드항공이 3분기에만 감당해야 했던 추가 연료비는 5억 7,500만 달러에 달한다. 한글로 환산하면 약 7,600억 원이 넘는 돈이 한 분기 연료비 인상 하나로 증발한 것이다.
이 돈이 그대로 이익에서 깎여 나갔다. 3분기 주당순이익(EPS, 1주당 순이익)에서 정확히 마이너스 1.12달러의 타격으로 기록됐다. 숫자만 보면 참혹하다.
여기서 중요한 건 방향이다. 연료비가 7월 초 수준으로만 돌아가면 3분기 잠재 EPS는 3.6달러에서 4.6달러 사이로 복귀한다.
1.12달러를 깎아먹었던 같은 레버리지가 반대 방향으로 작동하면 이익이 다시 올라간다.
문제는 이 잠재 EPS가 단순히 한 분기 실적 회복으로 끝나지 않는다는 점이다.
그 결과는 2026년 연간 가이던스의 상단으로 연결된다.
유나이티드항공의 주당순이익 가이던스는 9.00달러에서 11.00달러다. 연료비 한 항목의 정상화가 연간 이익 가이던스의 상단을 열어주는 셈이다.
걸프만 제트연료 가격이 갤런당 3.69달러까지 치솟았을 때 생긴 5억 7,500만 달러의 구멍. 이 구멍이 메워지는 순간, 시장이 아직 보지 못한 EPS 반등이 시작된다. 그 계산식의 다음 단계가 궁금해질 것이다.
유가가 오르는데 영업이익이 늘어난 역설
2분기에 유나이티드항공의 연료비는 전년 대비 84%나 뛰었다. 갤런당 가격이 오르니 비행기를 띄울 때마다 돈이 더 빠져나갔다.
그런데 매출은 16% 늘었고, 조정 기준 주당순이익(EPS)은 1.99달러였다. 연료비가 폭등했는데도 이익이 난 셈이다. 비결은 운임을 승객에게 떠넘기는 힘이다.
항공사가 부담한 연료비 인상분을 티켓값과 수수료 같은 부가매출로 고스란히 전가했다. 운임 전가력이라고 부른다. 말하자면 비용을 고객에게 옮기는 능력이다.
2분기 단위당 매출(TRASM, 한 좌석이 1마일을 날아갈 때 벌어들이는 평균 수입)이 전년 대비 12.1%나 늘며 연료비 인상을 흡수했다.
회사 목표는 3분기에 연료비 인상분의 80~90%를 운임으로 넘기고, 4분기에는 100%를 전가하는 것이다. 이런 구조가 잡히면 4분기에는 유가가 올라도 회사 이익이 깎이지 않는다.
TRASM 성장률이 3분기와 4분기에 2분기 수준(12.1%)을 넘어설 것으로 회사는 전망한다. 연료비라는 변수를 운임 인상으로 덮어버리는 순간, 유가 하락은 곧 이익의 순수한 증가로 이어진다.
델타항공과 나란히 세워놓고 보이는 틈새
같은 항공사인데 주가가 이익의 몇 배인지(Forward P/E)를 놓고 보면 괴리가 있다. 유나이티드는 약 7배, 델타는 약 9.3~11.4배다. 유나이티드가 상대적으로 싸다.
싼 데는 이유가 있다. 유나이티드는 신용등급이 투자적격 미달인 반면, 델타는 BBB로 투자적격을 유지한다. 이 차이가 기관 투자자의 자금 배분을 갈라놓는다. 신용등급이 낮으면 파산 위험이 크다고 평가받아 대규모 자금을 운용하는 연금이나 보험사가 투자에 들어오기 꺼린다.
| 지표 | 델타항공 (DAL) | 유나이티드항공 (UAL) | 해석 |
|---|---|---|---|
| 선행 주가수익비율 | 약 9.3 ~ 11.4배 | 약 7.0 ~ 11.0배 | 유가 정상화 시 유나이티드 주가 재평가 여지 |
| 주가매출비율(P/S) | 약 0.8배 | 약 0.6배 | 유나이티드는 주가 수준 부담이 더 낮음 |
| 기업가치 대비 영업현금흐름(EV/EBITDA) | 약 8.6배 | 약 7.1배 | 유나이티드가 상대적으로 낮은 배수를 받음 |
| 신용등급 | BBB (투자적격) | 투자적격 미달 | 델타 쪽이 재무 하방 방어력이 우세 |
과거 12개월 기준 주가수익비율(TTM)로 보면 델타는 약 13.3배, 유나이티드는 약 9.9배다. 시장은 델타를 더 높은 품질로 보고 그만큼 비싼 주가를 줬다. 주가매출비율과 EV/EBITDA에서도 유나이티드는 일관되게 더 낮은 배수를 받는다. 이 때문에 시장은 유나이티드에 '위험 프리미엄'을 붙이고 있다.
투자 성격은 완전히 갈린다. 델타는 신용등급이 받쳐 재무 하방을 방어할 수 있는 안정적 투자다. 유나이티드는 단기간에 유가가 떨어질 때 수익률이 크게 오르는 레버리지형 투자다. 지금 주가수익비율이 약 7배인데, 연료비가 정상화되는 순간 10~11배로 올라주면 그 자체로 큰 수익이 난다.
문제는 그 '정상화'가 실제로 일어나느냐이다. 유나이티드가 제트연료 급등이라는 한파를 견디며 운임 전가력을 보여준 점이 바로 이 지점과 연결된다. 연료비가 올랐을 때도 영업이익을 만들어냈다면, 연료비가 내릴 때 이익이 어떻게 튀는지 다음 장에서 본다.
고유가에도 비행기를 줄이는 회사
항공사가 유가가 오르면 할 수 있는 일은 두 가지다. 표값을 올리거나, 비행편을 줄이거나.
유나이티드항공은 둘 다 한다. 2분기에 연료비가 전년 대비 84%나 뛰었는데도 매출은 16% 늘었다.
표값을 올려서 연료비 인상분의 80~90%를 고객에게 떠넘겼다. 회사 가이던스는 3분기 운임 전가율을 90%까지, 4분기에는 100%까지 끌어올리겠다는 것이다.
여기서 멈추지 않는다. 연료비가 끝까지 안 내려올 경우를 대비해 4분기 비행 스케줄 자체를 줄인다. 구체적으로 시카고 오헤어 공항 운항을 비롯해 탄력적으로 공급을 축소하겠다는 방침이다.
이게 왜 중요한가. 비행편을 줄이면 매출은 줄어들지만, 적자 노선을 미리 잘라내서 영업이익률(매출에서 영업비용을 뺀 비율)을 방어할 수 있다. 손익분기점 아래로 내려가는 노선을 그대로 굴리는 것만큼 어리석은 짓이 없다. 유나이티드는 이 판단을 데이터로 내린다.
-
공급 축소의 타깃: 고연비 소비가 큰 단거리 노선과 시카고 오헤어 허브의 비효율 운항
-
방어 목표: 영업이익률 두 자릿수(10~13%) 회복 유지
-
레버리지: 표값 인상으로 4분기 연료비 인상분 100% 전가 + 물량 축소로 고정비 부담 경감, 두 가지를 동시에 작동
다운사이드 헤지란 이런 것이다. 손해가 예상되는 구간을 미리 덜어내서 최악의 시나리오에서도 이익이 남는 밑선을 그리는 것. 유나이티드는 그 밑선을 영업이익률 10% 이상으로 잡고 있다.
여기까지 보면 유나이티드는 그저 위기를 잘 넘기는 회사처럼 보인다. 그런데 진짜 이야기는 여기서부터 시작된다. 연료비가 정상 수준으로 돌아오면, 지금 잘라낸 비행편을 다시 늘리면서 이익이 두 배로 튀는 구간이 열린다.
정상화 EPS 15.5달러의 계산식 해부
3분기에 걸프만 제트연료 가격이 갤런당 3.69달러까지 치솟았다.
유나이티드항공은 5억 7,500만 달러의 추가 비용을 떠안았고, 분기 주당순이익(EPS)에서 1.12달러가 증발했다.
핵심은 이 손실이 영업 본질에서 나온 것이 아니라 외부 변수의 일시적 충격이라는 점이다.
연료 가격이 7월 초 수준으로만 돌아가면 상황이 달라진다.
3분기 잠재 EPS는 3.6달러에서 4.6달러로 올라간다.
참고로 2026년 가이던스 하단은 9달러다.
상단은 11달러다.
3분기 한 분기 실적만으로 연간 목표 상단을 넘볼 수 있는 체력이 나온다.
핵심은 연료비 인상분을 운임으로 얼마나 고스란히 넘겼느냐다.
3분기에는 추가 연료비의 80~90%를 승객 요금과 부가매출로 전가했다.
4분기에는 전가율 100%를 목표로 삼고 있다.
단순히 말해 원가가 올랐는데도 표값을 올려 이익 폭을 방어한 셈이다.
| 구분 | 3분기 타격 | 정상화 복귀 시 |
|---|---|---|
| 추가 연료비 | 5억 7,500만 달러 | 0달러 (7월 초 유가 회귀 가정) |
| EPS 영향 | -1.12달러 | +3.6~4.6달러 복귀 |
연간으로 환산하면 정상화 EPS는 15.5달러에서 16.0달러다.
참고로 2026년 가이던스 상단은 11달러다.
이 15.5달러 정상화 이익이 다음 단계의 목표주가 산정 밑바탕이 된다.
목표주가 160~200달러 시나리오 테이블
유나이티드항공 주가가 싼 이유는 단순하다. 시장이 연료비 충격을 단기 이슈가 아니라 영구적 하락으로 해석하고 있기 때문이다. 이 가정이 깨지는 순간, 주가는 두 단계로 뛴다. 먼저 이익이 복구되고, 그 뒤 주가수익비율(PER, 주가가 이익의 몇 배인지)이 정상 궤도로 돌아오면서 곱하기 효과가 난다.
첫 단계는 이익 정상화다.
3분기에 연료비 급등이 깎아먹은 1.12달러가 사라지면.
분기 EPS가 3.6~4.6달러 구간으로 복귀한다.
연료비가 7월 초 수준으로만 내려와도. 2026년 연간 가이던스 상단(11.00달러)을 돌파할 수 있다는 계산이 나온다.
여기에 2027년 컨센서스 EPS 14.59달러까지 가면 그림이 완전히 바뀐다.
둘째 단계는 PER 재평가, 흔히 말하는 PER 리레이팅이다. 즉 주가가 이익의 배수로 다시 평가받는 과정이다.
선행 PER 약 7배는 연료비 충격이 끝나지 않았다는 전제를 반영한 수준이다.
2020년대 역사적 상단이던 9~11배로 돌아오면, 이익 자체가 늘어나는 것과 별개로 주가가 한 단계 더 오른다.
두 효과가 겹칠 때 상승 여력이 커진다.
아래 표는 정상화 EPS와 목표 PER을 교차 적용한 단계별 시나리오다.
| 시나리오 | 정상화 EPS | 목표 PER | 목표주가 | 상승 여력 |
|---|---|---|---|---|
| Base Case | 15.5~16.0달러 | 10~11배 | 160~175달러 | +50~60% |
| Bull Case | 16.0~17.0달러 | 11~12배 | 185~200달러 이상 | +70~90% |
Base Case는 무리한 가정이 아니다.
연료비가 7월 초 수준으로 회귀하면.
운임 전가율이 4분기 100% 목표를 달성하면 EPS 15.5달러는 자연스럽게 도달한다.
Bull Case가 되려면 조건이 하나 더 붙는다.
호실적 가이던스 상단을 돌파하면서 EPS가 16~17달러 구간까지 올라가야 한다.
이 경우 시장이 위험 프리미엄을 걷어내면서 PER 11~12배까지 부여할 명분이 생긴다. 이익도 오르고, 주가 대 이익 비율도 오르는 더블 카운트다.
물론 반론이 있다. 신용등급이 투자적격 미달이라는 점이 PER 확대를 막을 수 있다. 델타항공은 BBB 등급을 받아 재무 하방이 든든한 반면, 유나이티드항공은 그렇지 않다. 시장이 위험을 더 크게 평가하면 PER 10배 천장에 닿기도 전에 거래가 끊길 수 있다.
그럼에도 연료비 정상화라는 촉매가 현실화되면, 신용등급 프리미엄 문제보다 이익 반등 속도가 더 빠르게 주가에 반영될 가능성이 크다. 하방은 델타항공으로 막고, 단기 탄력은 유나이티드항공에서 끌어오는 이유가 여기에 있다. 다음 절에서는 2027년 이익 50% 급증이 어떻게 이 곱하기 효과의 엔진 역할을 하는지 정량적으로 해부한다.
2027년 이익 50% 급증과 멀티플 리레이팅의 곱하기 효과
주가는 이익과 주가수익비율(PER, 주가가 이익의 몇 배인지)이 곱해져서 결정된다. 둘 다 오르면 주가는 거듭제곱처럼 움직인다. 유나이티드항공은 지금 그 구간에 들어섰다.
시장 컨센서스에 따르면 2026년 주당순이익(EPS)은 9.65달러다. 2027년 컨센서스는 14.59달러로 잡혀 있다.
한 해 만에 약 50%가 급증하는 셈이다.
회사 측면에서는 매출을 711억 6,000만 달러로, 영업이익을 67억 7,000만 달러로 본다.
순이익은 45억 2,000만 달러로 확장된다.
여기에 숫자 하나를 더 얹으면 그림이 완성된다. 시장에서 관찰되는 PER 범위는 9~11배다.
계산은 단순하다.
| 시나리오 | 2027년 EPS | 적용 PER | 목표주가 |
|---|---|---|---|
| 보수적 하단 | 14.59달러 | 9배 | 약 131달러 |
| 역사적 상단 | 14.59달러 | 11배 | 약 160달러 |
앞서 Base Case에서는 정상화 EPS로 15.5달러를 가정했다.
PER 10을 적용하면 155달러다.
Bull Case에서는 EPS 1617달러를 가정했다.
PER 1112배를 얹으면 목표주가 185~200달러 이상이 된다.
2027년 컨센서스 14.59달러는, 이런 목표치들이 완전히 비현실적이지 않다는 점을 시사한다.
문제는 시장이 언제 이 ‘곱하기 효과’를 가격에 반영하느냐다. 이익이 실제로 14.59달러에 도달하는 2027년까지 기다릴 필요는 없다. 연료비가 갤런당 3달러 선으로 내려가면 시장은 미래 이익을 미리 반영한다. 그때 PER 압축이 풀리면서 주가가 움직이기 시작할 수 있다.
반론도 있다. 컨센서스 14.59달러는 아직 확인된 실적이 아니다. 연료비가 다시 오르면 이 가정은 사라진다.
그럼에도 연료비 정상화라는 단일 변수로 이익 50% 증가와 PER 리레이팅이 동시에 터질 수 있는 종목은, 동종업계에서 유나이티드항공이 유일하다고 본다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“유나이티드항공 날아가나요?”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기5단계 매수 타이밍 점검표 , 다섯 개의 트리거가 겹칠 때 사야 한다
유나이티드항공 투자의 핵심은 연료비 정상화 타이밍을 잡는 것이다. 하지만 연료값만 내린다고 끝나지 않는다. 다른 네 개의 조건이 함께 켜져야 확신을 갖고 투자할 수 있다. 다섯 단계를 순서대로 점검하자.
-
제트연료 가격
갤런당 3.69달러까지 치솟았던 걸프만 제트연료가 3달러 선으로 내려오는지를 지켜본다.
여기가 3분기 잠재 EPS 3.6~4.6달러 복귀의 출발점이다.
7월 초 수준으로 회귀하면 5억 7,500만 달러짜리 비용 충격이 사라진다. -
운임 전가율
회사는 3분기 80~90%를 운임과 부가매출로 시장에 떠넘기겠다고 가이던스했다.
4분기 목표는 100%다.
2분기 연료비가 84% 폭등했다.
그럼에도 매출이 16% 늘었고 조정 EPS는 1.99달러였다. 이것이 전가력이 작동했음을 보여준다. -
프리미엄 매트스 지속성
프리미엄 매출은 16% 늘었다.
베이직 이코노미는 11% 증가했고, 기업 계약은 27% 증가했다.
일반석 좌석을 줄이고 단가가 높은 좌석을 늘리는 전략이 고수익의 기둥이다.
두 자릿수가 깨지면 전가율이 아무리 높아도 마진 방어가 흔들린다. -
영업이익률
3분기 연료 충격으로 찌그러진 마진이 10~13% 구간으로 복귀하는지 본다.
가이던스 기준 두 자릿수 마진이 회복되면 시장은 이 회사를 '유가 때문에 기운 항공사'가 아니라 정상 이익 체력을 가진 기업으로 다시 가격매김한다. -
EPS 컨센서스 리비전
2026년 EPS는 9.65달러다.
2027년 EPS는 14.59달러다.
이 두 수치가 유가 하락에 맞춰 상향 조정되는 모멘텀이 생기는지를 지켜본다.
다섯 개 중 세 개가 켜지면 매수 구간이다.
모두 켜지면, 앞서 계산한 목표주가 160~175달러 시나리오가 현실이 된다.
델타항공과 유나이티드항공 병행 구성 전략
두 종목을 경쟁사로만 보면 투자가 꼬인다. 이 둘은 포트폴리오 안에서 역할이 다르다. 델타항공은 하방을 잡아주는 방패고, 유나이티드항공은 연료비가 꺾일 때 수익률을 끌어올리는 칼이다.
신용등급에서 차이가 먼저 벌어진다. 델타항공은 BBB 투자적격을 유지하는 반면 유나이티드항공은 투자적격에 미치지 못한다. 유가가 다시 치솟아도 델타는 자금조달 비용이 덜 오른다. 그래서 델타가 하방 방어에서 우위다.
주가가 실적에 비해 비싼지 싼지를 보면 이야기가 달라진다.
| 지표 | 델타항공 (DAL) | 유나이티드항공 (UAL) |
|---|---|---|
| 선행 주가수익비율 (Forward P/E) | 9.3~11.4배 | 7.0~11.0배 |
| 기업가치 대 영업현금흐름 (EV/EBITDA) | 8.6배 | 7.1배 |
| 주가대비 매출비율 (P/S) | 0.8배 | 0.6배 |
P/E는 주가가 이익의 몇 배인지다. 선행 P/E는 앞으로의 예상 이익을 기준으로 계산한 값이다.
유나이티드항공이 델타항공보다 모든 주가 수준 지표에서 더 싸다. 연료비가 정상화되면 이 격차가 빠르게 좁혀진다. 그때 주가가 위로 튀어 오르는 탄력은 유나이티드가 더 크다.
비중 배분은 투자자의 위험 감수 성향에 달려 있다. 다만 한 가지 원칙은 분명하다. 유가 하락이 현실화되는 국면에서는 두 종목을 병행 구성하는 전략이 유효하다.
-
코어 자산 (델타항공): 포트폴리오의 60~70%를 배분. 신용등급 우위로 유가 재충격 시 하방을 방어한다. 안정적 퀄리티 탑픽 역할을 맡는다.
-
레버리지 자산 (유나이티드항공): 나머지 30~40%를 배분. 연료비 정상화 시 단기 이익 회복 탄력성이 극대화된다. 목표주가 상승 여력이 델타 대비 크다.
델타만 들고 있으면 연료비 반등이라는 대목을 놓친다. 유나이티드만 들고 있으면 유가가 다시 요동칠 때 버티기가 어렵다. 두 종목을 나란히 가져가는 이유가 여기 있다.
부록: 용어 사전
앞서 본문에 등장한 용어들을 한 줄씩 풀어 정리한다. 숫자 앞에서 헷갈리지 않으려면 이 정도 개념만 잡고 있으면 충분하다.
-
제트연료 갤런당 가격: 항공기 연료의 단가. 갤런은 미국식 부피 단위(약 3.78리터). 유나이티드항공 3분기 실적에서 갤런당 약 3.69달러로 급등하면서 5억 7,500만 달러의 추가 비용을 만들어낸 장본이다. 이 가격이 3달러 선으로 내려오는 게 정상화의 출발점이다.
-
TRASM (단위당 매출): 항공사가 좌석 한 자리를 비행시켜 올리는 평균 매출. 전년 대비 12.1% 늘었다는 것은 같은 비행기를 돌려도 한 명당 더 받았다는 뜻이다. 유가가 올라도 운임을 올려서 흡수할 수 있는지를 보여주는 지표다.
-
Forward P/E (선행 주가수익비율): 현재 주가를 앞으로 1년간 벌 것으로 예상되는 이익으로 나눈 값, 주가가 이익의 몇 배인지 보는 잣대다. 유나이티드항공은 약 7배 수준인데, 이는 시장이 앞으로 이 정도밖에 못 번다고 본다는 의미다. 정상화 EPS(주당순이익)가 들어오면 이 배수가 올라가면서 주가가 두 번 움직일 수 있다.
-
운임 전가율: 늘어난 비용을 승객 운임과 부가매출로 얼마나 떠넘기는지 비율이다. 3분기 80~90%, 4분기 100%가 목표다. 100% 전가가 된다는 건 연료비가 올라도 이익이 깎이지 않는다는 뜻이다.
-
영업이익률: 매출 100원을 벌어 영업이익으로 몇 원이 남는지 보는 비율. 항공사 가이던스 기준 두 자릿수(10~13%) 복귀가 점검 포인트다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.


댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.