Los bancos comerciales están reduciendo drásticamente los préstamos hipotecarios en la segunda mitad del año… Seúl, la era de '10capital propio en cientos de millones de wones'
Los principales bancos comerciales han decidido recortar drásticamente los límites de los préstamos hipotecarios a partir de la segunda mitad del año. Algunos informes señalan que, si el límite de las hipotecas se restringe a 3cientos de millones de wones, comprar una vivienda en Seúl requeriría '10capital propio en cientos de millones de wones'. Las aseguradoras también están endureciendo los préstamos a los hogares, lo que reduce el acceso de las familias al crédito.
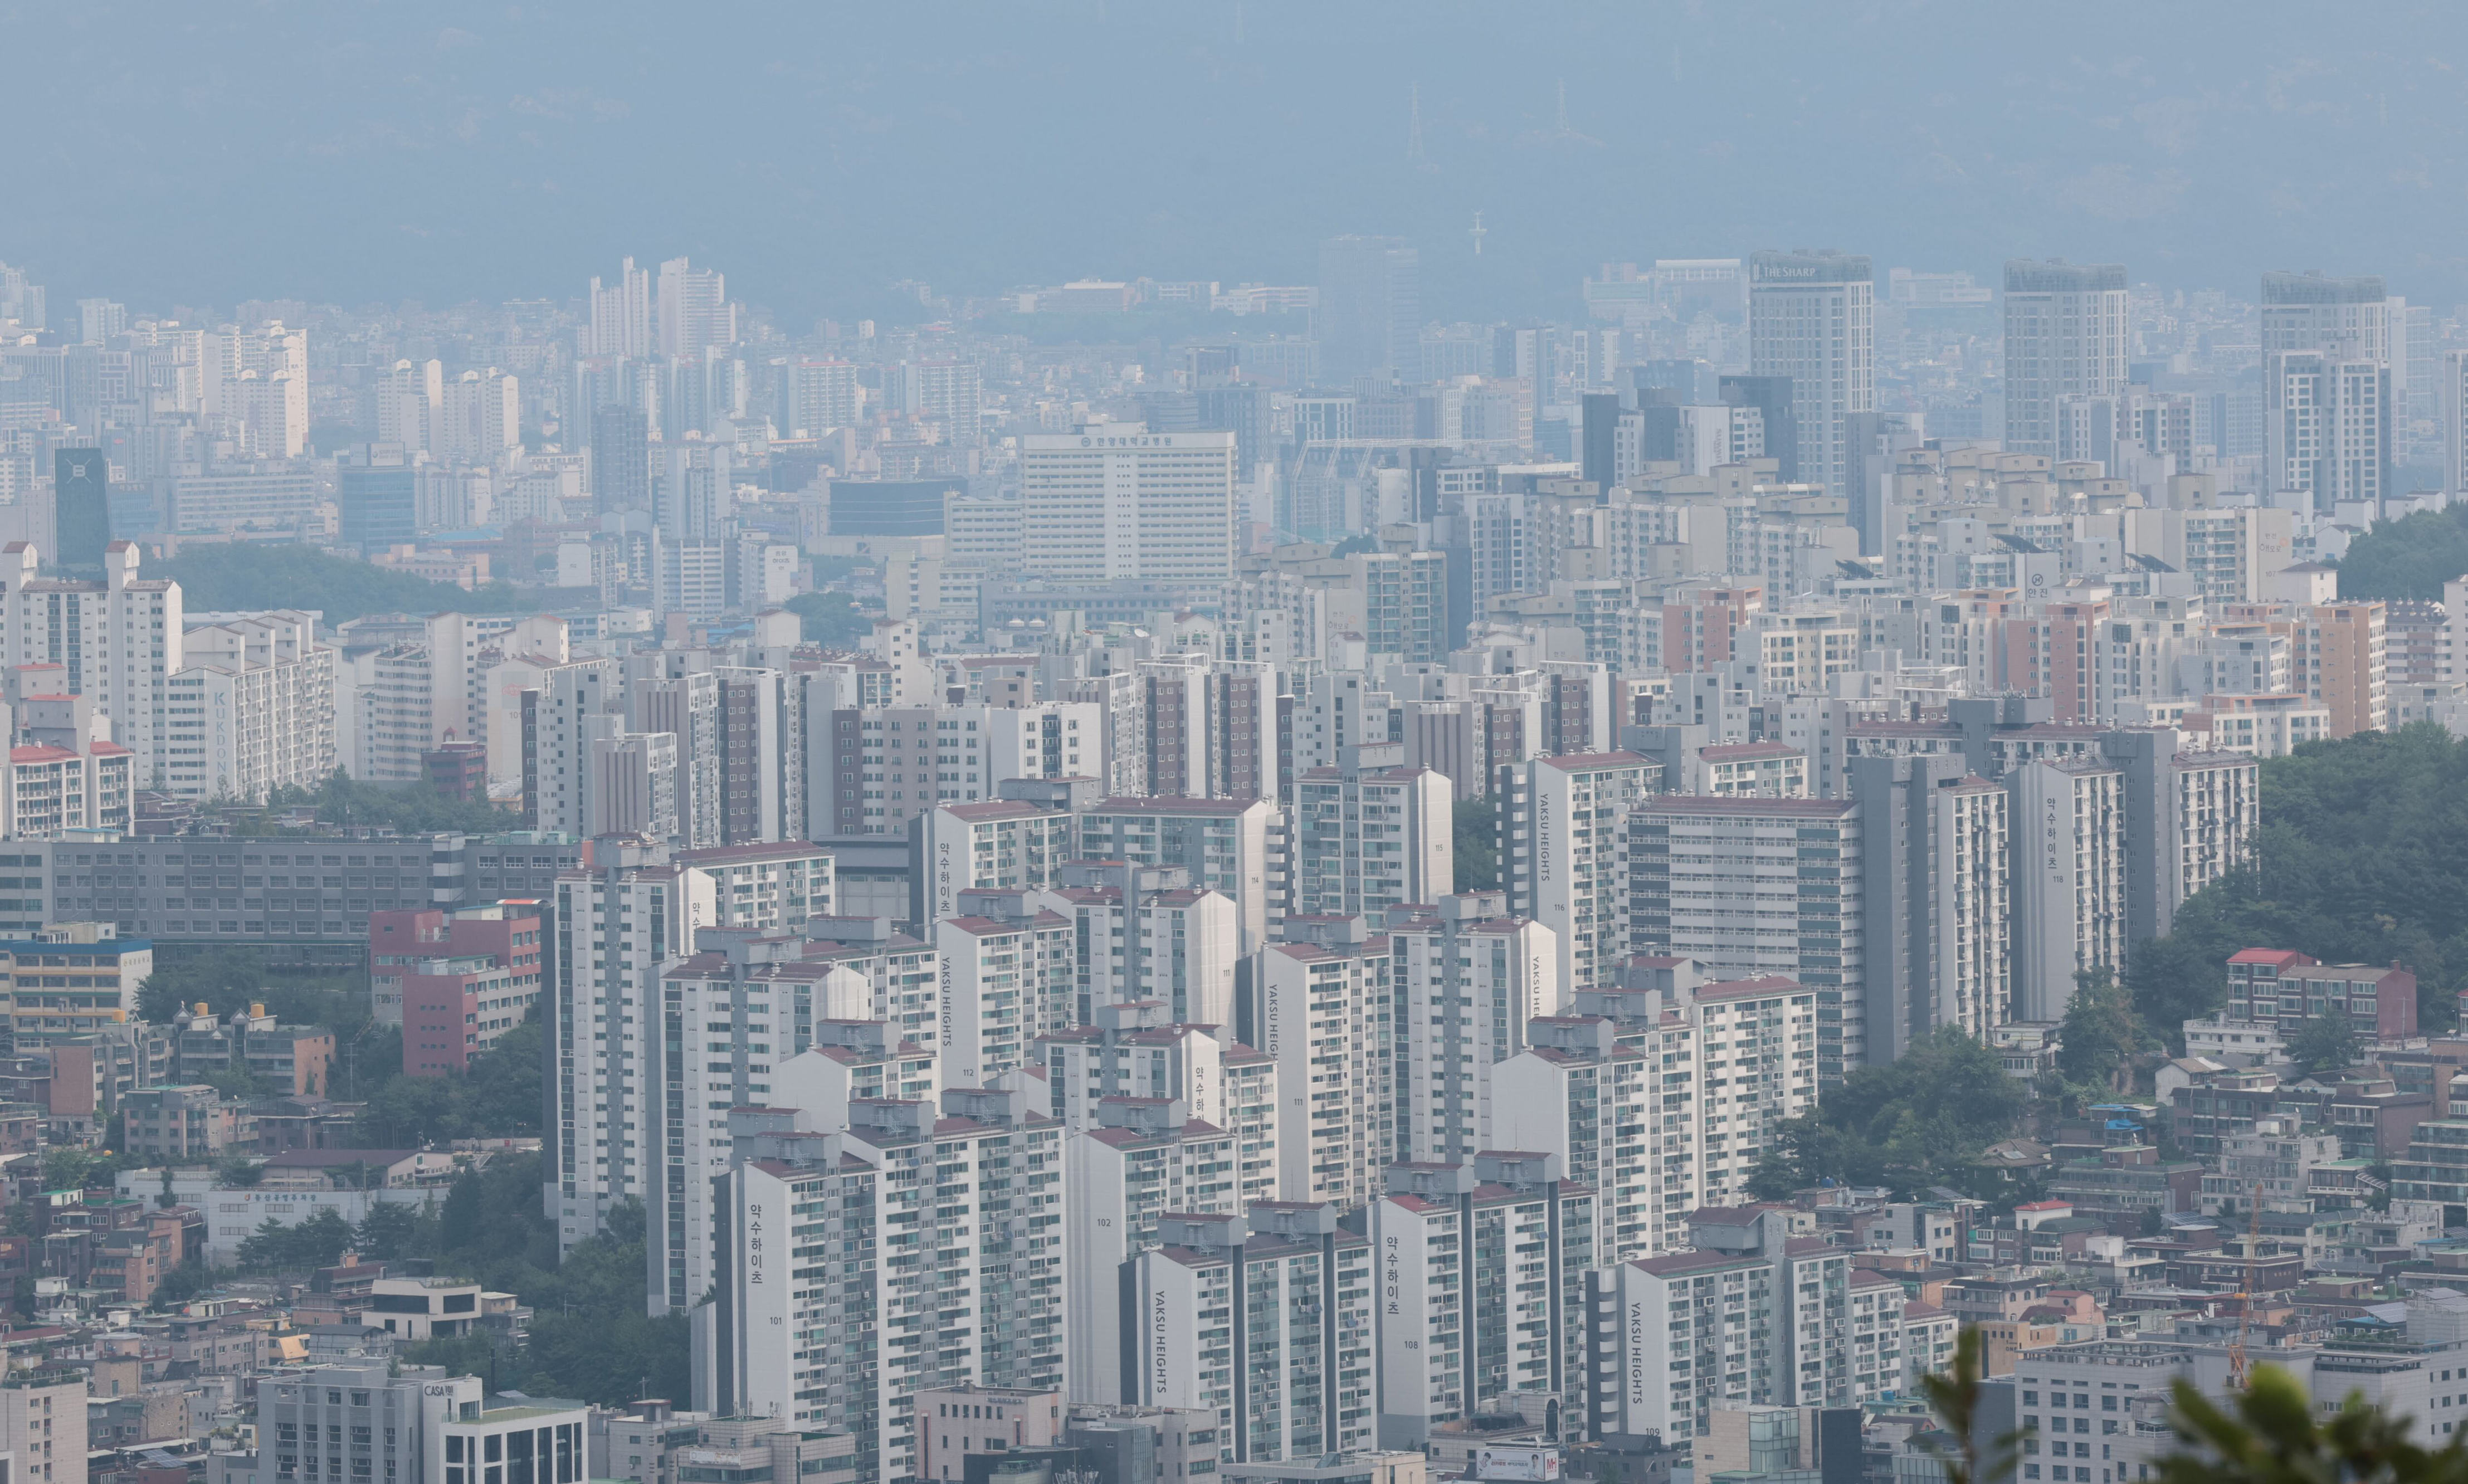
Los principales bancos comerciales han decidido recortar drásticamente los límites de los préstamos hipotecarios a partir de la segunda mitad del año. Algunos informes sitúan el tope de las hipotecas en 3cientos de millones de wones, y señalan que esto exigiría '10capital propio en cientos de millones de wones' para comprar una vivienda en Seúl.
Algunos bancos están estudiando reducir a aproximadamente la mitad los límites de los préstamos existentes. También se informó que el refuerzo de la regulación sobre los intermediarios de préstamos limitará la oferta por canal.
Los informes también indican que, además del sector bancario, las aseguradoras están reduciendo la concesión de préstamos de consumo y préstamos contractuales. Responsables de las aseguradoras dijeron que endurecerán los criterios de concesión para gestionar el riesgo de los préstamos de los hogares.
A medida que se extendió la tendencia de restringir la oferta de préstamos, algunas empresas no financieras también anunciaron políticas de financiación. Platinum T&A firmó un contrato de fideicomiso para la adquisición de acciones propias por valor de 10 mil millones de wones.
OSP dijo que enviará una carta a los accionistas tras conocerse su designación como acción bajo supervisión y que impulsará una ampliación de capital y la compra de acciones propias.
Con este cambio, si se reducen los límites de los préstamos y se restringen los canales de captación de fondos, podría disminuir el acceso de los hogares al crédito. Un rasgo destacado es que, al mismo tiempo, están surgiendo cambios en la postura crediticia del sector financiero y anuncios de medidas de financiación por parte de las empresas.