Bullstory
2026/07/09商業銀行は下半期に住宅ローンを大幅に縮小…ソウル『10億ウォン自己資本』時代
主要商業銀行は、下半期から住宅担保貸付の限度額を大幅に引き下げることを決めました。一部報道では、住宅担保貸付の上限が 3億ウォンに制限されれば、ソウルで住宅を購入するには『10億ウォンの自己資本』が必要になると伝えました。保険会社も家計向け融資を絞っており、家計の借入アクセスは狭まっています。
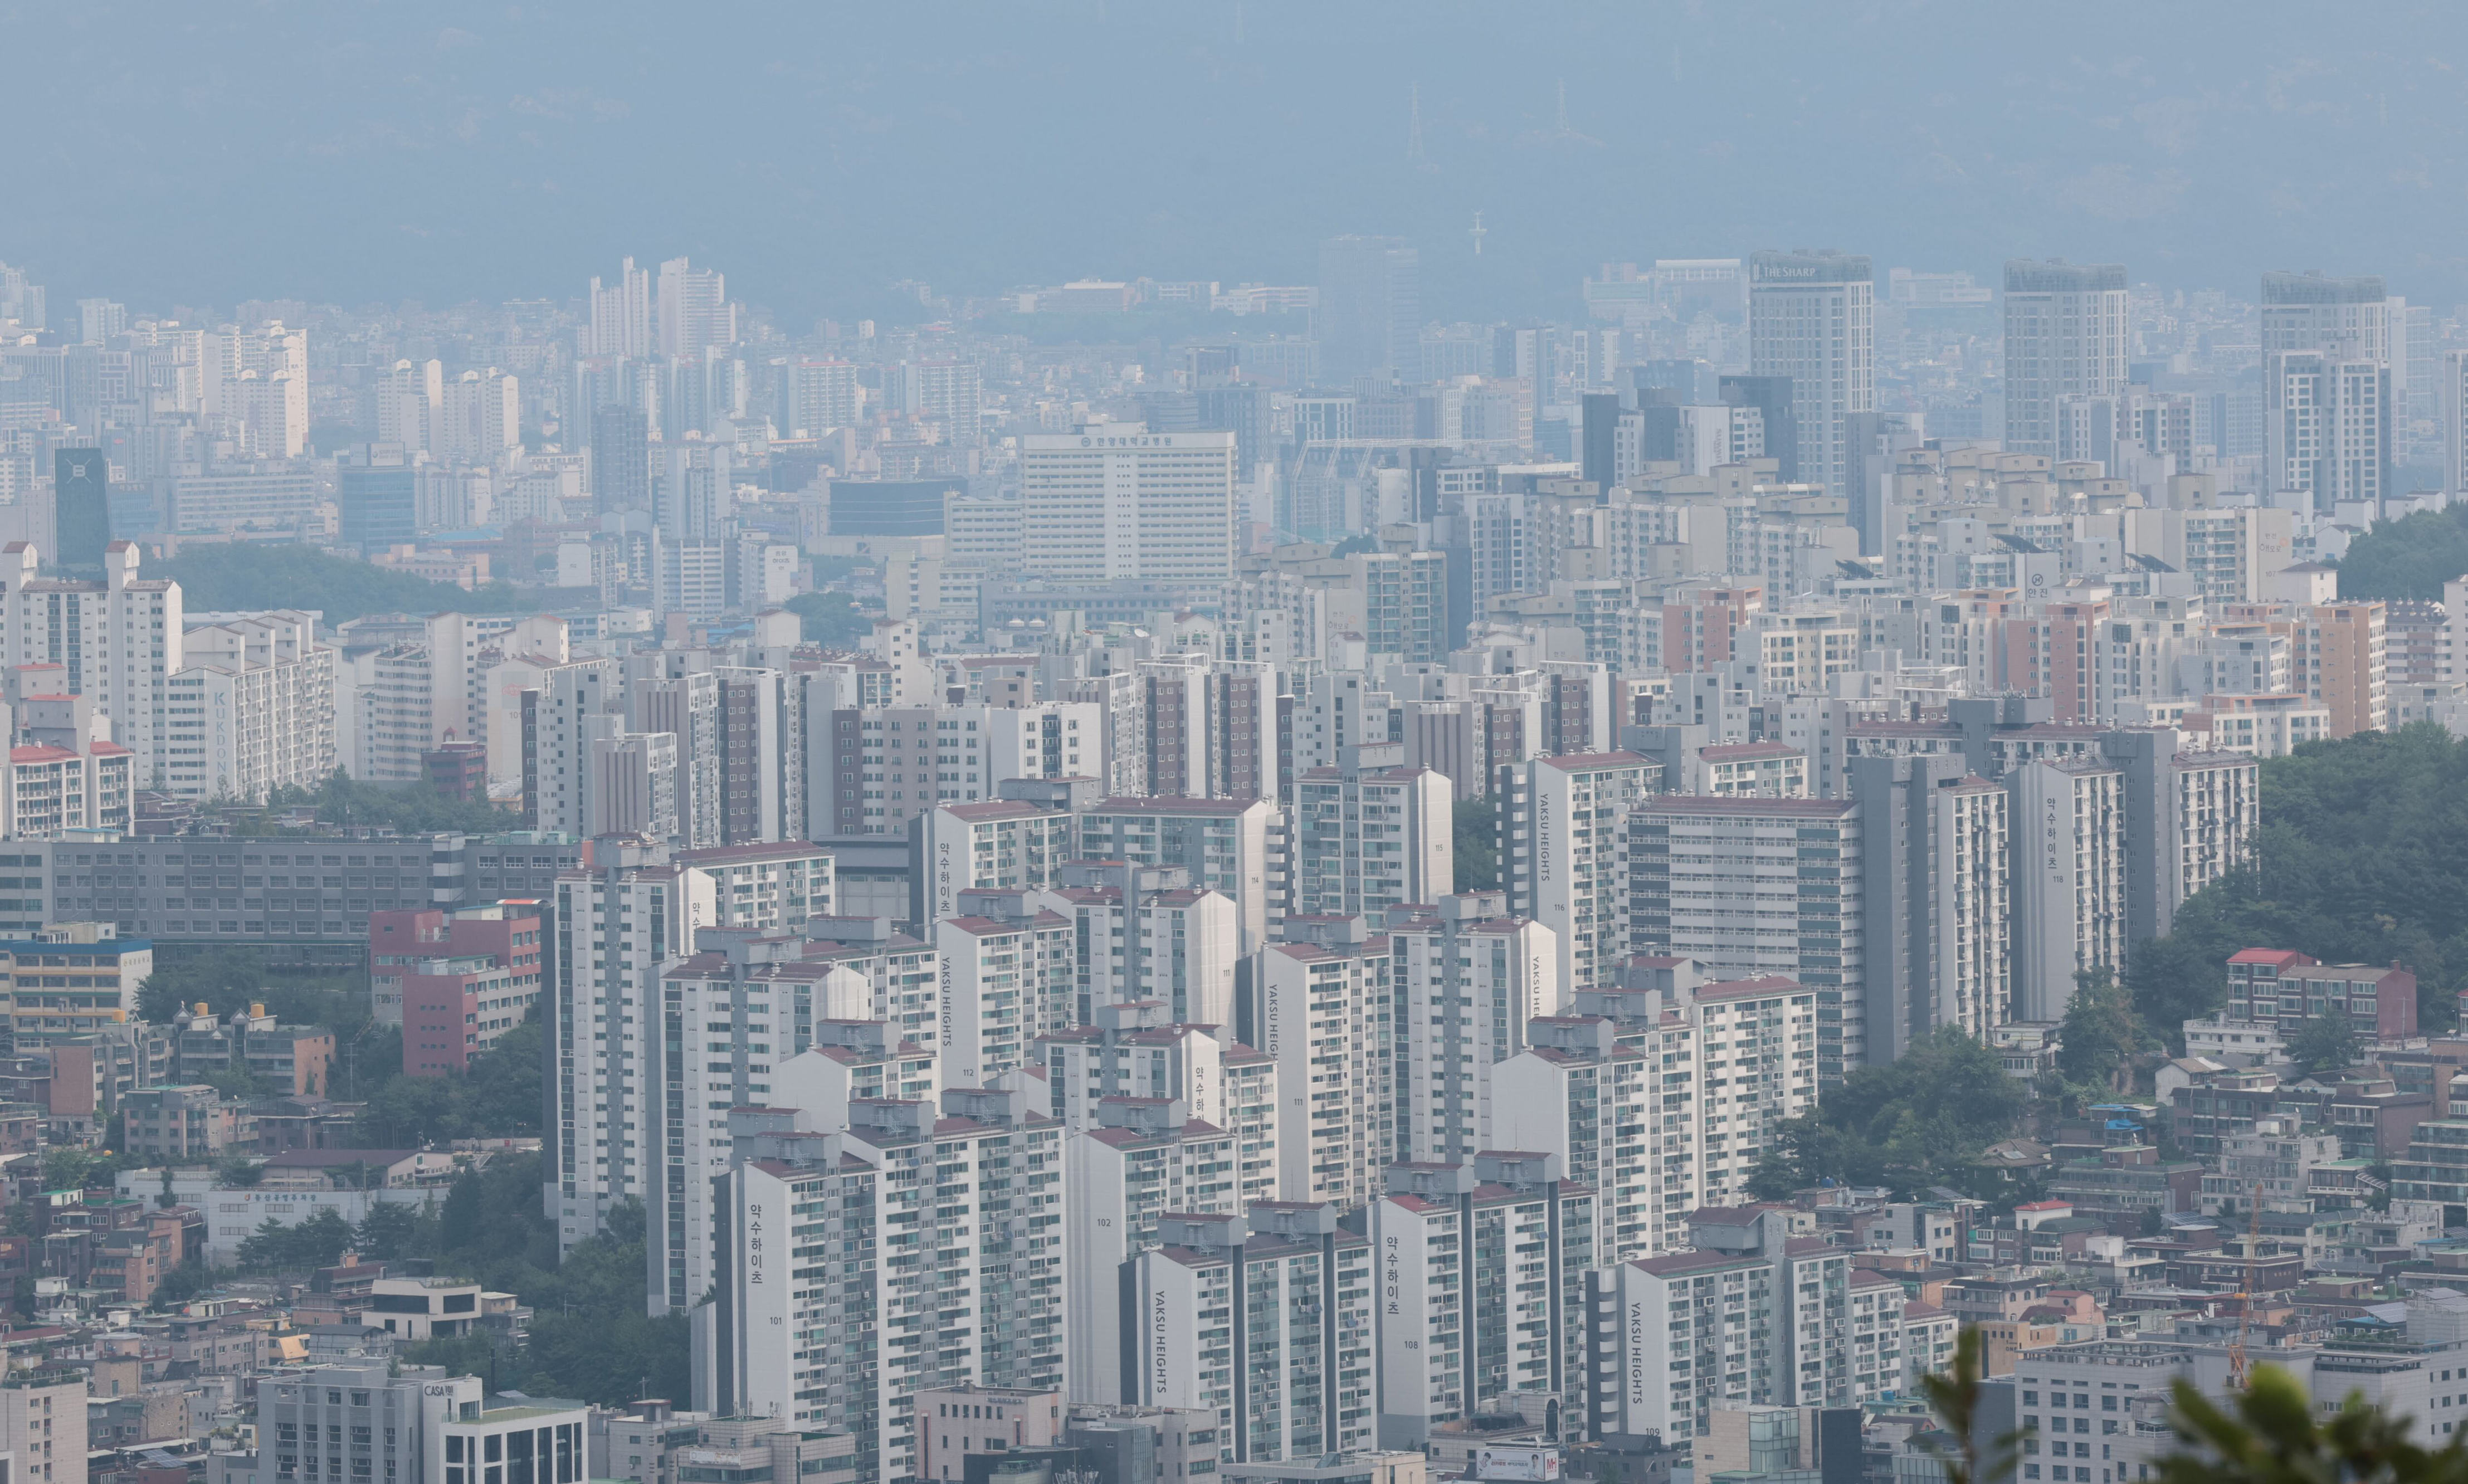
主要商業銀行は、下半期から住宅担保貸付の限度額を大幅に引き下げることを決めました。一部報道では、住宅担保貸付の上限を 3億ウォン水準とみており、これによりソウルで住宅を購入するには『10億ウォンの自己資本』が必要だとの指摘が出ました。
一部銀行は、既存の貸付限度額を約半分に縮小する案を検討しています。貸付募集人への規制強化により、チャネル別の供給も制限されるという内容が出ました。
銀行界だけでなく保険会社も、信用貸付と契約貸付の取り扱いを減らしているという報道が続きました。保険会社関係者は、家計向け融資リスクの管理を理由に、取り扱い基準を強化すると明らかにしました。
融資供給を絞る動きが広がる中、一部の非金融企業も資金調達方針を発表した。Platinum T&Aは自社株取得のための信託契約を、10億ウォン規模で締結した。
OSPは管理銘柄指定の知らせを受け、株主に書簡を送り、資本増強と自社株買いを進めると明らかにした。
今回の変化で融資枠が減り、資金調達チャネルが制限されれば、家計の融資アクセスは低下する可能性がある。金融界の融資スタンスの変化と企業による資金対策の発表が同時に出ている点が特徴だ。