Bullstory Research 2026年6月16日
K-ビューティーが 3年で 10何倍にもなるシナリオ
要点
2026年 6月時点で、K-ビューティーは中国依存を脱し、北米・欧州・日本を中心とする構造的成長局面に入った。株価の観点では、大手ODMとグローバル流通プラットフォーム、そして選別的な大手ブランドの組み合わせが鍵となる。代表的な大物銘柄としてはCosmax(192820)がよく言及される。
K-ビューティーは 2026年現在、中国依存から抜け出し、北米・欧州・日本を中心とする構造的な成長局面に入り、株式市場ではその下支え役となる大手ODM + グローバル流通プラットフォーム + 選別された大型ブランドの組み合わせが、依然として中核の戦略軸です。
以下では 2026年 6月時点の業況変化とともに、株価の上昇余地がまだ残っている銘柄、または『主力株』として位置づいた銘柄を中心に、あらためて整理してみます。
1. 2026K-ビューティー業況の一言要約
国別の輸出データを見ると、韓国コスメは中国の不振が続く一方で、米国・欧州中心の成長、日本・中東の比重拡大という構図が定着しつつあります。
特に米国・欧州では、独立系ブランド(Beauty of Joseon、Tirtir、Romand など)がTikTok・Instagram Reelsベースの短尺動画マーケティングと手頃な価格帯で市場を拡大し、生産は韓国のODMが全面的に担う構造が強まっています。
2. 輸出地形の多様化: 中国依存の縮小、北米・欧州・日本の拡大
複数のレポートでは共通して、米国と欧州向けのK-ビューティー輸出の増加が中国の低迷を補って余りある水準に達していると評価されています。欧州ではダーマコスメティクス・サンケアを中心に韓国製品の比重が急速に高まっており、ロシア・ポーランドなど東欧 7諸国でも韓国産化粧品輸出の比重が大きく増え、中国を脅かす水準にまで達したという分析も出ています。
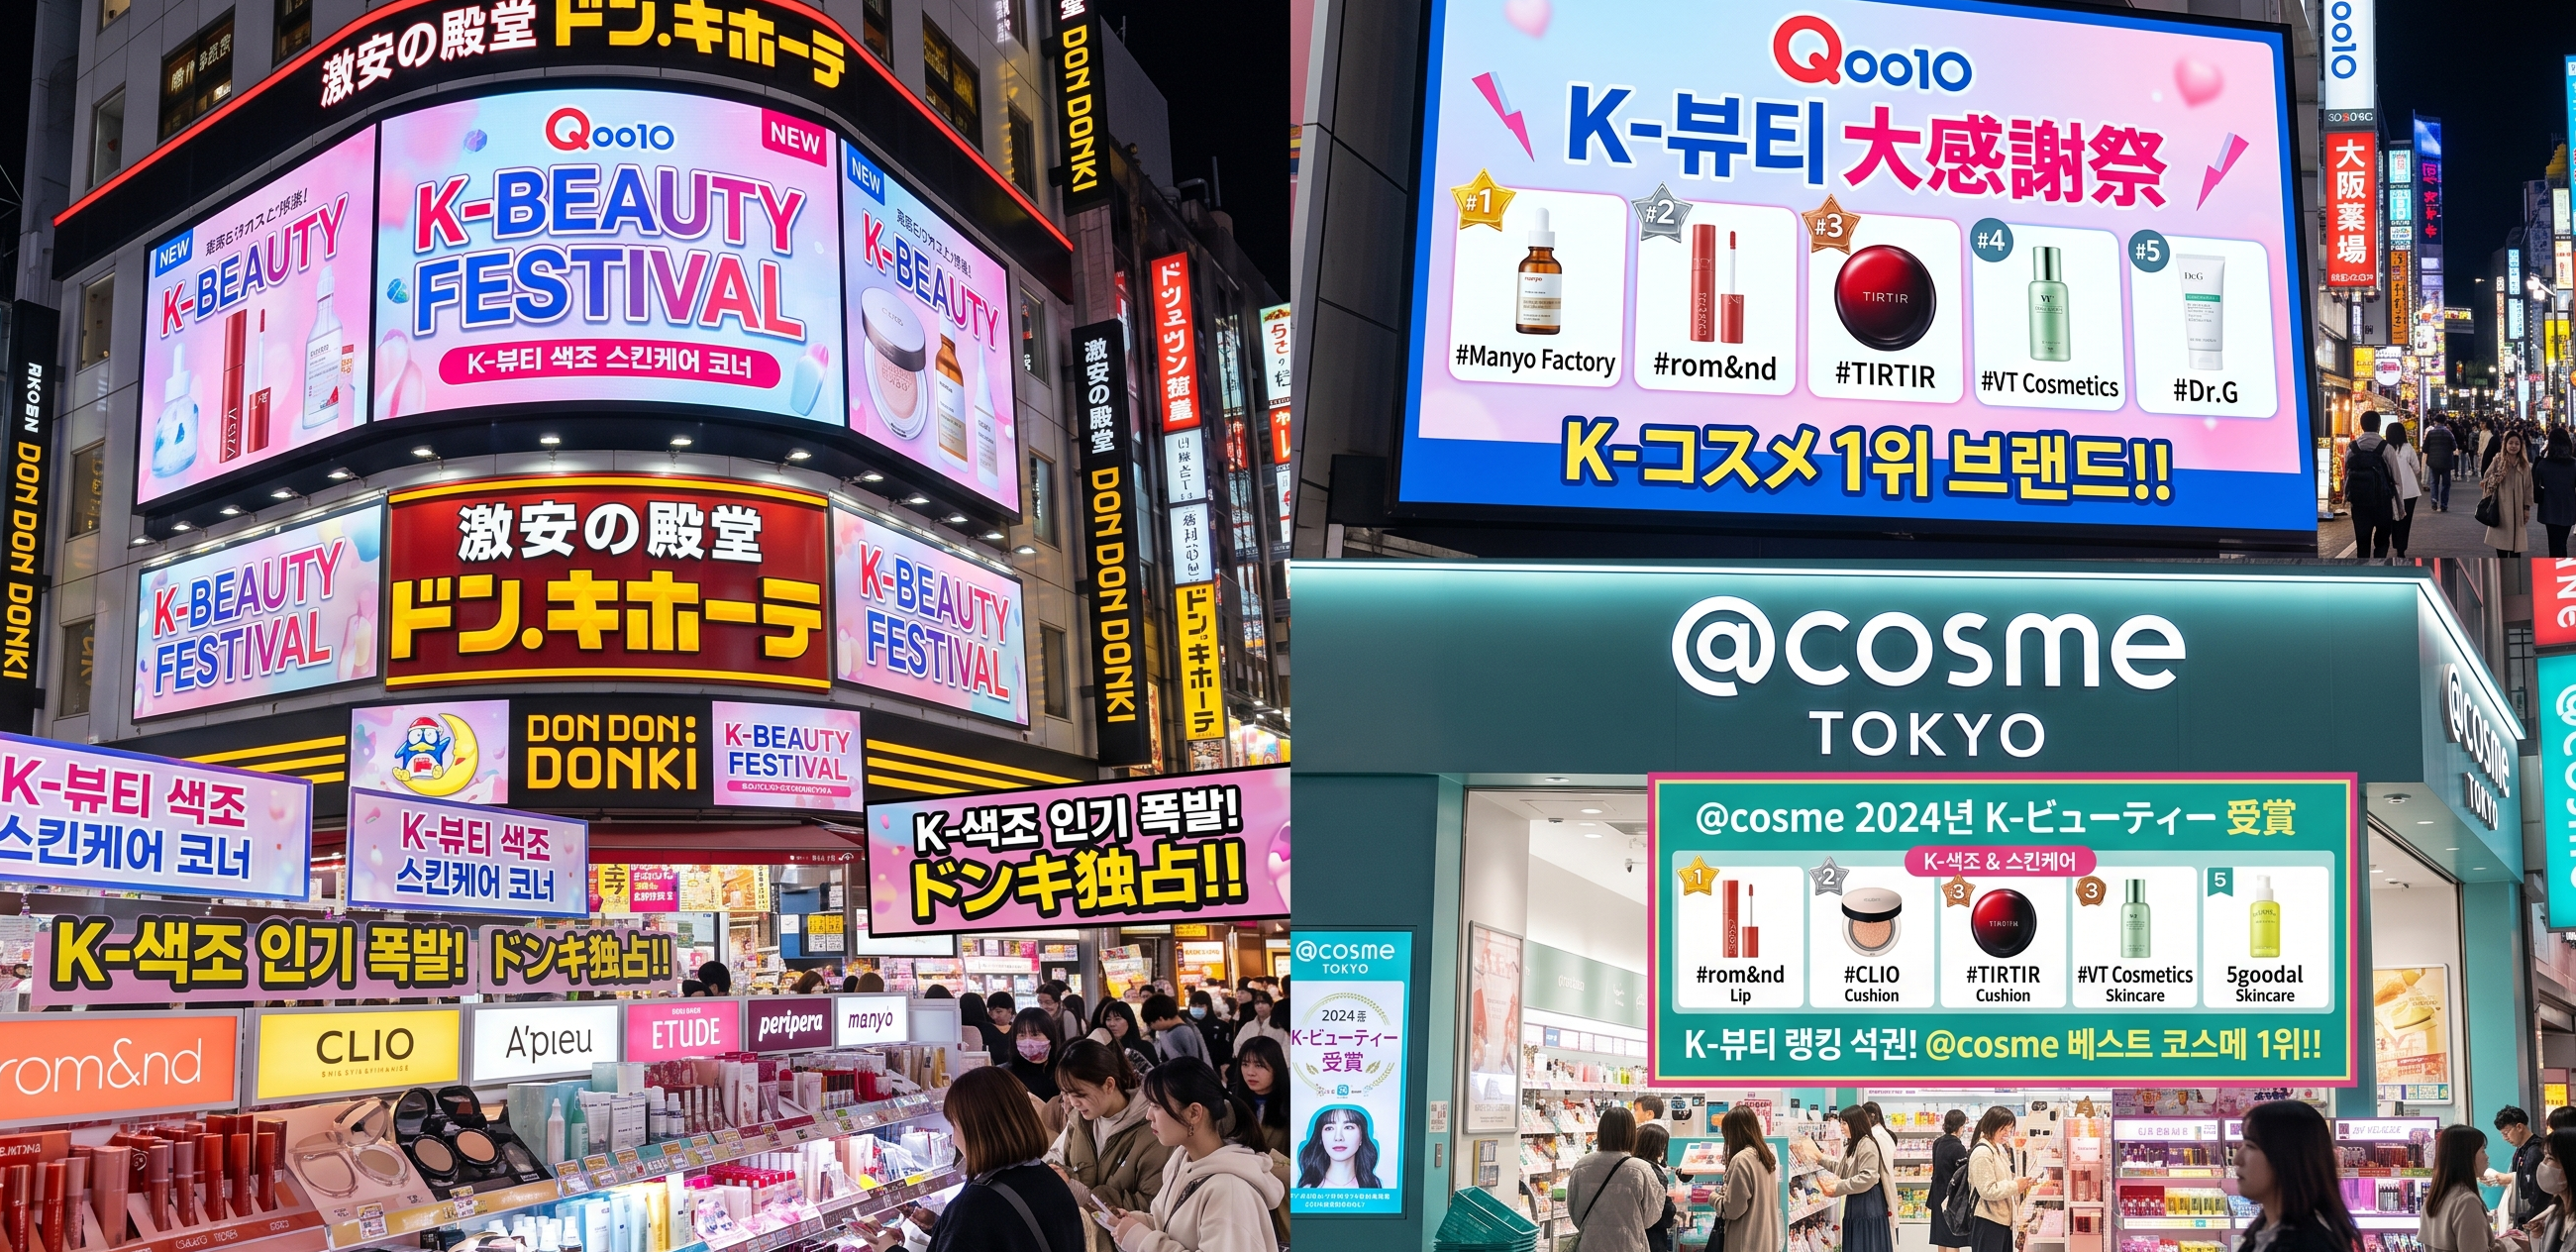
日本の場合 1020世代を中心に、K-カラーコスメ・スキンケアがドン・キホーテ・Qoo10・@cosmeなどのチャネルを掌握し、速いトレンド反映・高いコストパフォーマンス・製品力がJ-ビューティーとの差別化ポイントとして挙げられます。
この過程で、ブランド企業は自社工場の代わりに韓国のODMを活用し、流通は現地のドラッグストア+オンラインプラットフォーム+Kビューティー専門卸売業者を組み合わせる形が一般化しています。
3. 権力の移動: メガブランド → インディーブランド、そしてバリューチェーンはODMへ
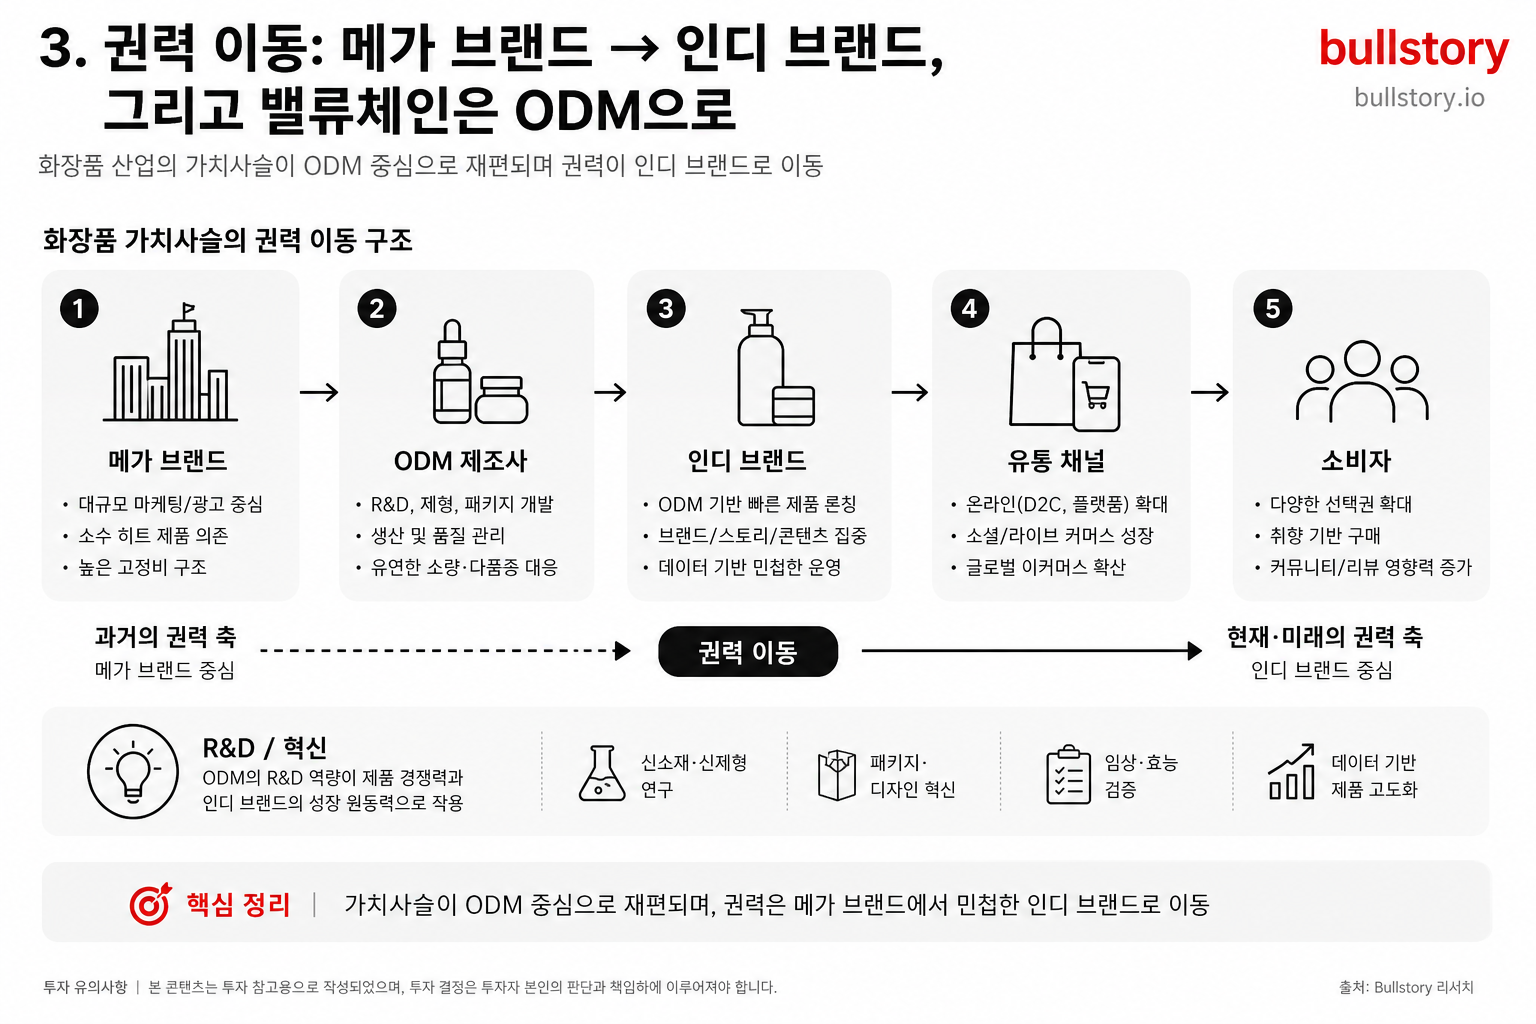
現在のサイクルの中心は、Amorepacific や LG Household & Health Care のような既存の大手ブランドではなく、企画・マーケティングに集中するインディーブランドと、それを背後で支えるODM・流通会社です。
SK証券などは、新規インディーブランドが自社生産施設を持たず企画・SNSマーケティングに集中しながら、国内大手ODMへの受注依存度が今後も高まるとみており、インディーブランドのライフサイクルが短いため、多様な顧客プールを持つ大手ODMが構造的な恩恵を受けると整理しています。
流通面では、免税店・ダイゴン中心のB2B構造から離れ、
-
アマゾン・TikTok Shop
-
オリーブヤング グローバルモール
-
StyleKorean(Silicon Two)のようなKビューティー専門B2B/B2プラットフォーム
などを通じた越境ECが主流チャネルとして定着しました。
これらのチャネルは、リアルタイムのレビュー・購買データを蓄積し、次の製品企画までフィードバックするアジャイルな商品開発構造を生み出しています。
4. ピック・アンド・ショベル戦略:このサイクルの「本当の主役」はODMと流通
複数の証券会社レポートと動向を総合すると、今回のKビューティーサイクルで、株価・業績の両面で最も一貫したベータとアルファを同時に示している軸は「OEM/ODM+グローバル流通」785です。
-
インディーブランドはヒット商品の振れ幅が大きく、ライフサイクルの変動性も高い
-
旧来の大手ブランドは、中国・免税チャネルの再編リスクがなお残っている一方で、
-
ODMと流通会社は「どのブランドが勝っても必ず通る必須の関門」774という点で、ピック・アンド・ショベル(Pick & Shovel)戦略に最適化されています。
以下からは、2026年6月時点で、業種内の大将株・中長期成長株として見ることができる銘柄を簡単に整理します。
5. コスマックス(192820): 化粧品ODMの「業種大将株」
複数の証券会社やレポートでは、コスマックスをグローバル 1位の化粧品ODMであり、化粧品セクターの最有力株(Top Pick)としています。
米国・欧州・東南アジアなどの非中国地域でインディーブランド受注の拡大と米国向け輸出の好調が続く中、85の見方では、2026年1四半期にも二桁の売上成長と堅調な営業利益を記録したとされています。
-
投資ポイント
-
米国・タイ・インドネシアの法人が高成長で、中国は顧客の多様化によってリスクが和らいでいる。
-
Rom&nd、Tirtir、Anua などのインディーブランドの比率が大きく、ブランドのライフサイクルが短いほど、多様な顧客企業を抱える大手ODMのレバレッジが大きくなる構造。
-
Hanwha、Yuanta、Daol などでは 20万後半~引き上げられた目標株価(例: 24万*28.8ウォン水準)と買い推奨**を維持しており、 20万ウォン台前半から半ばの水準でもなお意味のあるアップサイドが残っているというニュアンスです。
-
セクター内での役割
-
今回のK-ビューティー・ルネッサンスでは、「ODM大手」+「業種ベータプレー」を同時に担う銘柄と見る見方が優勢です。
6. Kolmar Korea(161890): サンケア・ダーマの強者、次善のODM
Kolmar Koreaは、サンケア・ダーマコスメティック分野で際立ったポートフォリオを持つODMであり、グローバル美容ブランドの日焼け止めラインのかなりの部分がKolmar Koreaを通じて生産されていることが、継続的に言及されています。
IR資料によると、 2026その年を基準に、主力サンケア受注の増加と国内ダーマブランドの成長を追い風に、売上・利益は右肩上がりです。
-
投資ポイント
-
気候変動への対応や肌の老化防止ニーズの拡大により、グローバルなサンケア市場の高成長 -> Kolmar Koreaの受注増加という構造的な図式が見えます。
-
自社IRとFnGuideのスナップショットを基準に、 2026年初の株価が 7万ウォン前後で推移していた時点で、証券会社は 9万ウォン台前後の目標株価(例: 96,950ウォンなど)とPER 14倍程度を提示し、さらなる上昇余地に言及します。
-
ただし、米国工場の赤字など海外子会社の収益性はCosmaxに比べて変動が大きく、レポートでもこれを主要リスクとして指摘しています。
-
セクター内での役割
-
Cosmaxが業界の最有力銘柄でトップなら、Kolmar Koreaはサンケアやダーマといったニッチで存在感を持つ次点のODMです。
7. Cosmecca Korea(241710): 2サンODMのレバレッジ・プレー
朝鮮日報とHankyungの記事では、Cosmecca KoreaやC&C Internationalなどの上位ODMに受注が分散するにつれて、いわゆる『波及効果』がより鮮明になっているとの分析が出ています。3·4.
コスメカは北米のインディー・ブランドからの受注増加と、米国法人であるイングルウッドラボの収益性改善により、2025年以降の業績ターンアラウンドに乗ったと評価されています。
-
投資ポイント
-
ダオル・ユアンタ・ハンファなどでは 9万〜10万ウォン台中後半の目標株価と買い推奨を示し、 2025〜2026年の売上高・営業利益の高成長を見込んでいます。
-
ハンギョンのコンセンサスでも 「K-ODMの上昇局面での 2レバレッジ効果の恩恵株」로 と定義し、上位企業対比のバリュエーション・ディスカウントと波及効果を同時に享受できる点を強調します。
-
チェックポイント
-
生産効率・原価管理の課題が構造的に改善されるのか、米国法人の利益寄与度が着実に高まっていくのかを追跡する必要があります。
8. C&C International(352480): カラーメイク特化のODM、短期の見通しは保守的
C&C Internationalは、リップやアイシャドウなどのカラーメイクに特化したODMで、北米の独立系カラーメイクブランドを中心に受注を再び積み上げているとの分析が出ています。
ただし 2025年末から2026年初にかけて、Samsung Securitiesは新製品立ち上げ初期の非効率性・ERP導入による生産支障などを理由に、投資判断を買いから中立へ、目標株価を 5万ウォンから 3万ウォンへ引き下げ、業績の見通しの悪化を警告しました。
-
投資ポイント
-
カラーメイクのトレンドサイクルが再び強まり、北米の独立系ブランドからの受注が増える局面では、ボリュームレバレッジを大きく受けられる構造。
-
会社開示基準で 2026年初時点の株価は 3万ウォン台前半から半ばのレンジで推移しており、目標株価が 3万ウォンまで下がったことで、短期コンセンサス上の上昇余地は大きくない局面だというシグナルを示します。
-
チェックポイント
-
本格的なターンアラウンドを狙うというよりは、Cosmax・Cosmeccaより一段高いモメンタム(カラーコスメサイクル)に賭ける「リスクテイク型の 2·3銘柄」程度として位置づけるのが適切に見えます。
9. SILICON 257720: グローバルKビューティー流通の「血管」であり、流通大手株
SiliconはStyle Koreanプラットフォームを通じて、韓国の400社の化粧品ブランドを100か国に流通させる代表的なKビューティー越境流通企業です。
ニュース1·韓国経済新聞などは、年初時点で、前年の売上高で2026の達成が期待されるとし、1年で売上高が5倍成長するといった表現まで用い、10Kビューティー輸出ブームの最大受益銘柄として指摘しました。
-
投資ポイント
-
Samsung、KB、NH、Kiwoom など複数の証券会社は、SiliconTwo に対して 買い推奨(BUY)と 6〜6.7ウォン台の目標株価(例: 60,000ウォン·63,000ウォン·65,000ウォンなど)を提示し、業種内の最優先銘柄として維持しています。
-
記事によると、ある時点では 前日終値比でさらに 30〜60%台の上昇余地がある という分析が繰り返し出ています。
-
米国向け輸出の反発・欧州向け輸出の加速・中東向け輸出の開始という 3つの柱から同時に恩恵を受ける点が強調され、欧州で断片化した K-beauty 需要を統合的に供給できるプレーヤーとして評価されています。
-
セクター内での役割
-
化粧品流通において 「K-beauty グローバル流通の代表銘柄 + 最も直感的な成長プレイ」로 として位置づけられており、インディーズブランドの海外進出時には SiliconTwo が事実上必須のパートナーだと繰り返し言及されています。
10。伝統的な大型ブランド:Amorepacific・LG Household & Health Care
Amorepacific(090430): 既存のトップ + 子会社COSRXのモメンタム
Amorepacificは依然として、セクターの時価総額基準で化粧品を代表する大型株(トップ銘柄)로、子会社COSRXのグローバル成長と、北米・欧州におけるインディーブランドの拡大の間接的な恩恵を受けています。
複数の証券会社が 2026年 1四半期レビューで買い推奨と 17~18万ウォン水準の目標株価、 20高いパーセント台後半の上昇余地を提示しています。
DCFベースでWACC 9.9%、永久成長率 3.6%を適用し、目標株価 18万ウォン、 12ヶ月Fwd基準のP/E 32倍程度という分析があり、
- 他のレポートでも目標株価は 17.8万ウォン、 4月初時点の現在値は 12万ウォン台で、約 39%の上昇余地が言及されています。
ただし、SK証券・興国証券などは、中国事業の低迷・北米での競争激化を理由に、構造的成長よりも**「選別的な買い、ODMより一段下の選好度」**를を示しています。
LG Household & Health Care(051900): リレーティング前の「体力回復局面」
LG Household & Health Careは、免税店・中国事業の不振で2020年代を通してリレーティングが遅れた代表株です。
2026年に入って一部のハウスが目標株価を24万→28万ウォン・30万ウォンなどへ引き上げ、利益予想の上方修正を反映していますが、投資判断は依然としてHOLD(中立)基調が多いです。
-
ニュースを見ると、目標株価 24万・28万・30万ウォンなどとともに、「利益のハードルは引き上げつつも慎重なアプローチが必要」「それでもなお前途は険しい」이という表現が繰り返されています。
-
つまり、短期的な上昇余地はあるものの、ODMやSilicon Twoと比べてより多くの「リスク・時間」を要するリカバリー・ストーリーに近いという見方です。
11. 2026K-Beauty投資戦略の整理
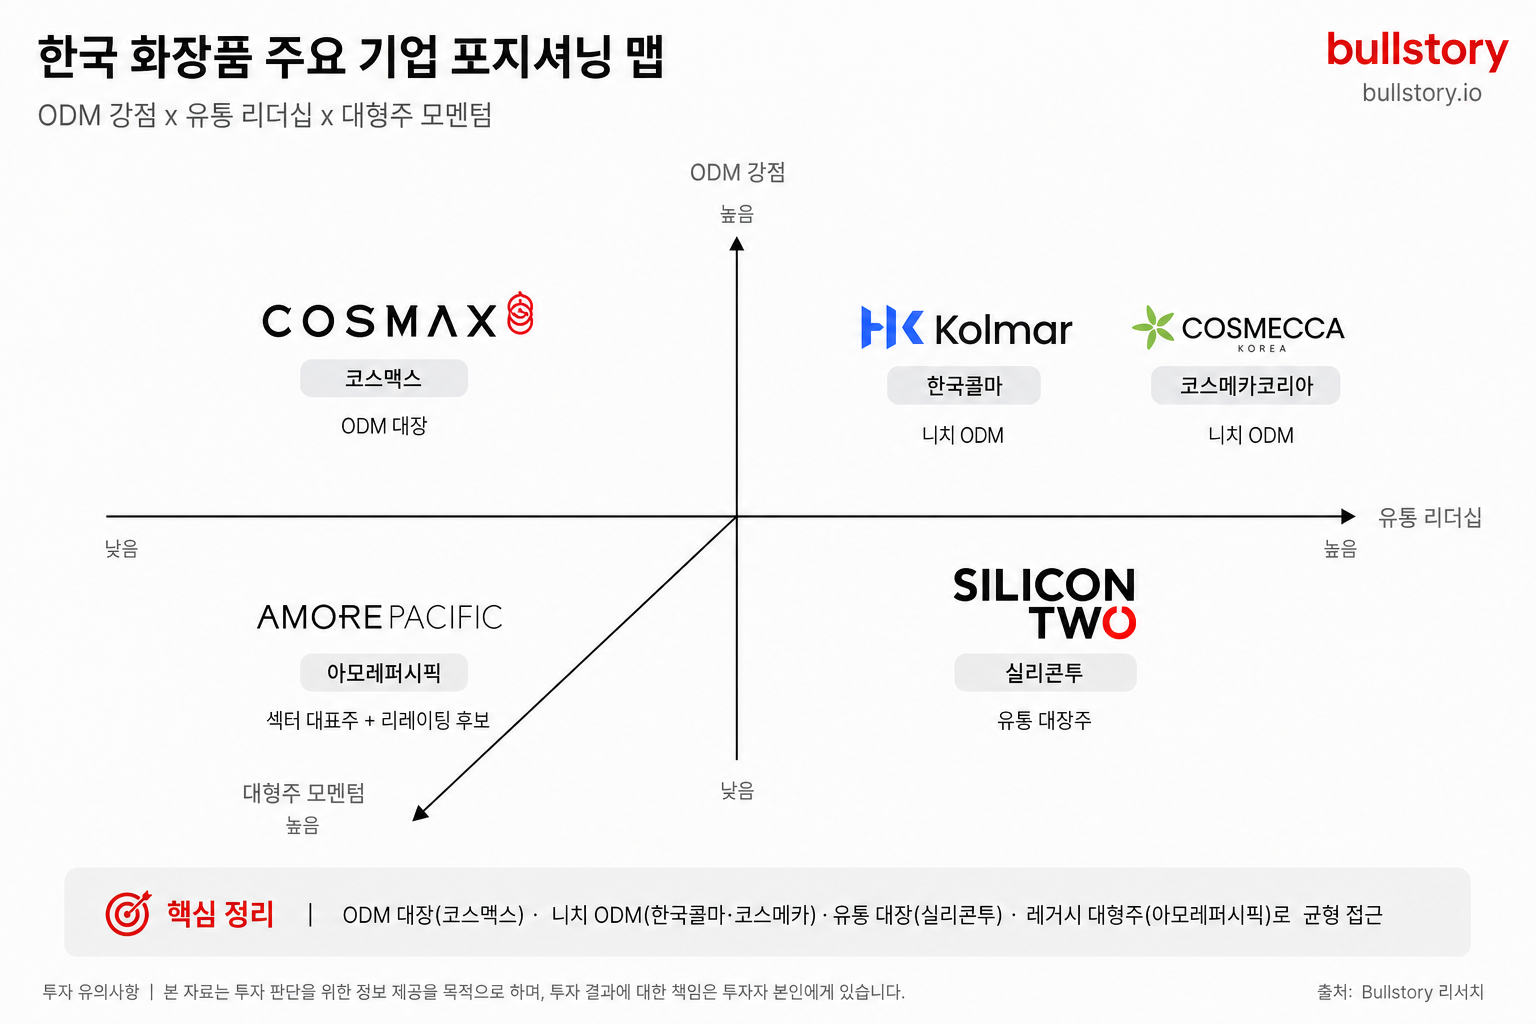
1) の軸は依然として「ODM + 流通 + 選択的な大型株」
-
Cosmax:今回のサイクルにおけるODMのリーダー+業種ベータ。インディーブランドの拡大、米国・欧州向け輸出の好調、海外子会社の損益改善を同時に享受できる構造。
-
Kolmar Korea・Cosmecca Korea: サンケア・ダーマで、2サンODMの波及効果というニッチで中長期のレバレッジをもたらす銘柄。
-
Silicon Two: 売上高が1兆ウォン時代となり、多くの証券会社から買い・高目標株価・業種最優先を受ける流通の代表銘柄。
-
Amorepacific: レガシー大型株の中では、COSRXのモメンタムとともに「セクター代表株 + リレーティング候補」85と見なせる銘柄。
2) トレーディング vs 中長期
-
短期トレーディングなら、業績サプライズの可能性とニュースモメンタムが大きいSilicon TwoとCosmaxのボラティリティを活用する戦略が有効です。
-
中長期(3~5年の見通し)なら、
-
Cosmax + Kolmar Korea/Cosmecca + Silicon Two + Amorepacific(小さめの比重)程度で、
バリューチェーン全体にまんべんなく投資するポートフォリオ構成は、リスク分散の観点から合理的です。
3)必ずチェックすべきリスク
-
保護貿易・関税: 米国・欧州の通商政策・規制が強化されると、K-ビューティー全体の利益率に圧力がかかる可能性があります。
-
国別の認証・規制(CPNPなど): 欧州・日本で規制が強化される場合、インディーブランドの参入障壁が上がり、ODM・流通業者のコスト負担が増加する可能性があります。
-
中国と免税回復のスピード: 大手ブランド(Amore、LG Household & Health Care)のリレーティングを左右する重要変数。
-
競争激化: 欧州・米国ではローカルブランドや世界的な大手化粧品会社との競争、K-beauty流通プラットフォームの乱立などが、Silicontoなど流通株のマージンやシェアに影響する可能性があります。
12。K-beautyセクターの実践的な買いタイミング戦略
1。韓国税関庁の暫定輸出データ発表を確認(毎月11日、21日)
化粧品株の方向性を決める最も強力で即時性のある先行指標は、韓国税関庁の10日次輸出入統計です。毎月11日と21日に発表される暫定数値で、米国・欧州・日本向け化粧品輸出額の前年同期比(YoY)の成長傾向が確認されれば、機関投資家と外国人の資金流入が強く入ります。**
- 戦略ポイント: 2026年 4月の化粧品輸出額が 13億 7,400万ドルで史上最高を更新したときに株価ラリーが起きたように、データ発表日はカレンダーにチェックしておき、発表 2~3日前後を短期トレードのエントリータイミングや保有比率を引き上げる機会にするのが定石です。
2. 大型eコマースイベントと業績シーズンの交差点(6月下旬 ~ 7月上旬)
インディブランドとグローバル流通網(Silicontoなど)企業の株価は、大型ショッピングイベントの前後で期待感が最大化します。特に7月に開かれる世界最大規模の値引きイベント사 'Amazon Prime Day'는 K-ビューティー企業の3四半期業績を見極める決定的なバロメーターです。
- 戦略ポイント: 2026年 6月中旬の現在時点から 7月上旬までは先回り買いに有利な区間です。Prime Dayの販売好調ニュースが報じられ、続いて 8月中旬 2四半期業績発表(アーニングシーズン)�xAC; が近づくまで、業績期待が株価を押し上げる傾向があるためです。
3. 構造的ラリーの中のテクニカルな押し目(短期利益確定ゾーン)
主導株セクターは決して一直線には上昇しません。K-ビューティー代表株は、上半期に急角度の上昇を見せた後、機関のポートフォリオ・リバランスや短期利益確定売りにより、周期的な価格調整を経験します。
- 戦略ポイント: 輸出増加という業界のファンダメンタルズは堅調ですが、単に市場全体の需給不安定によって株価が短期的に急落したり、 60主要な移動平均線などまで調整したりする局面こそ、中長期投資家にとって最適な分割買いのタイミングです。年初来高値から一定程度株価が一服している現在の局面は、その好例です
要するに、 2026年 6月現在、K-ビューティーは**「インディーブランド → 国内大手ODM・流通企業 → グローバル消費者」という構造へ完全に体質改善されており、 77株価上昇余地の観点では、コスマックス・シリコンツーを軸にコルマーホールディングス・コスメカ・アモーレパシフィックを組み合わせる戦略**が最も自然な構図だと整理できます。
よくある質問
K-ビューティーが成功した理由は何ですか?
鍵は流通の多様化と、ODM中心の生産構造だ。米国・欧州・日本への輸出増加と、インディーブランドのショートフォーム・マーケティング、韓国ODMによる生産支援が結びつき、市場が拡大した。
韓国化粧品業界でODMの1トップは誰ですか?
ODM分野では、コスマックスがグローバル1トップとして、また複数の証券会社のレポートで業界最有力銘柄として示されている。
K-ビューティーに投資する際の有望な戦略は何ですか?
それはピック・アンド・ショベル戦略です。インディーブランドのリスクを避けるには、OEM/ODMとグローバル流通プラットフォームを中心に投資することが重要です。
インディーブランド成長の恩恵を受けるのは誰ですか?
大手ODM企業と越境流通プラットフォームです。インディーブランドが企画・マーケティングに集中すれば、生産と流通はこれらが担うためです。
中国の輸出不振はKビューティーにどのような影響を与えましたか?
中国への依存度は低下したものの、北米、欧州、日本への輸出増加がそれを相殺する流れです。チャネルの多様化が損失を和らげています。