Bullstory Research 2026年11月17日
AnthropicのIPO株、買うべきか?
要点
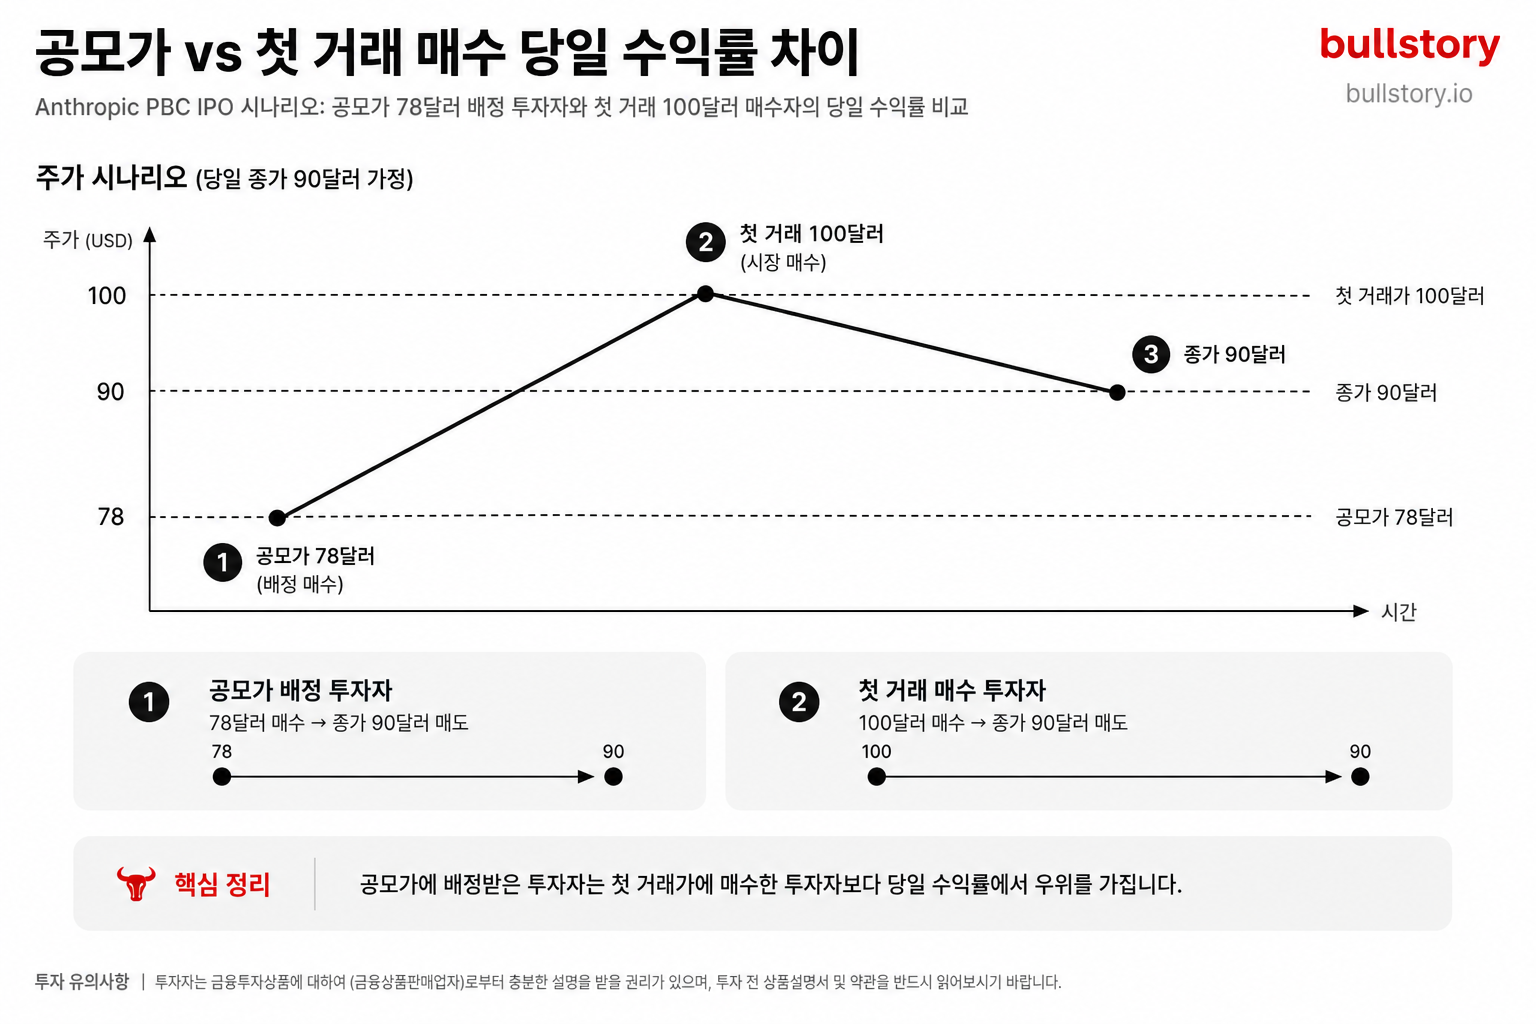
初日のリターンは明暗:Anthropicは上場初日に 15.4%上昇しましたが、口座では 10%の損失が記録される可能性があります。公募価格を 78ドル、初値を 100ドル、終値を 90ドルと仮定した場合です。この記事は、提示された上場条件と想定した業績に基づくシナリオ分析であり、確定したIPO情報や実際の取引結果を示すものではありません。78ドルで株式の割り当てを受けた人にとって 90ドルは利益ですが、100ドルで購入した人にとっては 78ドルは損失です。公募価格からの上昇率は
初日のリターンは明暗が分かれる
Anthropicは上場初日に15.4%上昇しましたが、口座には10[IPO価格]3%5%8%0%80) 78ドル、初値は100ドル、終値は90ドルと仮定すると、そうなる可能性があります。この記事は、提示された上場条件と実績を前提とするシナリオ分析であり、確定したIPO情報や実際の取引結果を示すものではありません。
78ドルで割り当てを受けた人にとっては利益ですが、90ドルで購入した人にとっては損失です。IPO価格に対する上昇率は100ドルを起点とする一方、私のリターンは実際の購入価格を起点とするためです。同じ日に同じ銘柄を保有していても、成績は正反対になることがあります。78成績は正反対になることがあります。
そのため、国内の個人投資家は、[初日の急騰を追って買うのは]83%81%9%5-%9%3%9-%7%8%97%90-%0%98%86%0%7%89-%82%9%-3%5%8%3-%99%9%98%80%82%98)見送るのが妥当かもしれません。すでに上昇した分は自分が得た利益ではなく、今参入する際に負担する価格差です。Anthropicに将来性があるかを問う前に、どの価格で投資を始めるのかを考える必要があります。
抽選申込ではなく市場で購入
国内販売が私募方式で、個人向けの一般募集がない条件であれば、一般募集を通じた公募による割当は期待しにくいでしょう。0%B0%EC%A0%95
このルートを利用しようとしていた投資家が直面する選択は、上場後に市場で形成された価格で株式を買うかどうかです。[IPO]に関心を持つことと、公募価格で買えることは別です。-2)
今回のシナリオでは、分析時点を 2026 とします。仮条件の公募価格は 11~17ドルで、米国現地時間の 70 に公募価格が決定し、78 にナスダックで銘柄コードANTとして取引を開始する予定です。ここでは、仮条件の公募価格、最終決定価格、そして市場開始後の取引価格をそれぞれ区別する必要があります。18日19日
仮条件の上限が 78ドルだからといって、上場後に私の注文もその価格で約定するとは限りません。初値が 100ドルなら、検討すべき投資対象は「78ドルで割り当てられるAnthropic」ではなく、「100ドルを払って買うAnthropic」です。申込段階では魅力的だった投資でも、市場価格が変われば判断を見直す必要があります。
機関投資家の注文に付く値札
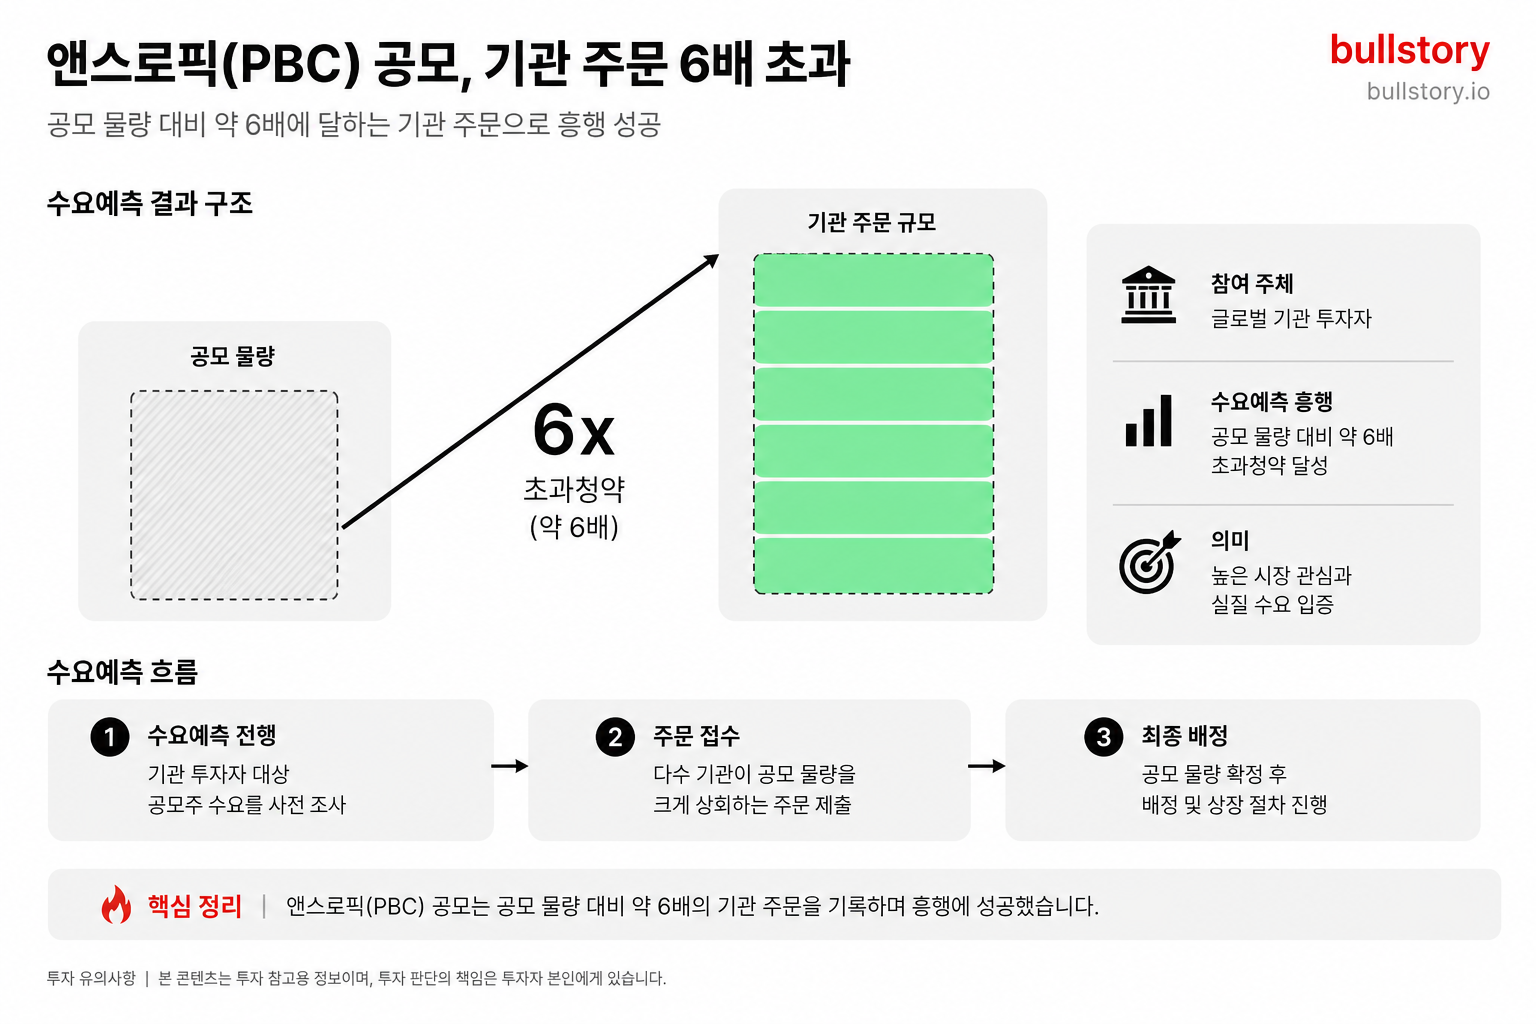
では、機関投資家の注文が多いというニュースをどのように受け止めればよいでしょうか。11月12日現在、注文は公募株数の約6倍でした。この条件を踏まえると、公募価格を上回って取引が始まる可能性を考えられます。希望したほど割り当てを受けられなかった機関投資家が市場でさらに買おうとすれば、初値を押し上げる可能性があるためです。
ただし、公募段階での注文と、上場後に高い価格で買うことは別の判断です。 78そのドル価格なら買いたいと思っていた機関投資家も、100そのドル価格では注文数を減らしたり、様子を見たりすることがあります。機関投資家が関心を示したという事実だけで、より高い価格を支払う理由が生まれるわけではありません。
応募超過は初期需要を判断する手がかりであり、初日の上昇率を保証する数字ではありません。最終公募価格が上がれば、注文時の魅力が薄れることがあり、初値が大きく跳ね上がれば、追加購入を検討していた投資家も見送る可能性があります。したがって、どれほど注文が集まったかだけで判断せず、その需要が今自分が買う価格でも続くかを考える必要があります。
![公募株数に対して約6倍に達する機関投資家の注文(応募超過)を視覚化したインフォグラフィック]https://bullstory.io/blog-images/aigen-48d54fe3-7441-4c69-9d97-6908652a6a1a.png)
公募価格に織り込まれた期待
初日の買い圧力が強くても、その価格を長期にわたって支えるのは、結局のところ事業が稼ぎ出すお金です。このシナリオにおける企業価値の推定額は約1兆3千億~1兆4千億ドルです。現在発行済みの株式だけでなく、今後増える可能性のある株式も考慮した金額です。
この評価に相当な成長が織り込まれているという前提なら、公募価格も単に「上場前だから割安」とは見なせません。さらに初日のプレミアムが加われば、同じ事業の将来により高い値段を支払うことになります。株価が先に上がったからといって、会社の売上や利益の見通しも同じだけ改善したわけではありません。
高い株価を正当化するには、その後の業績で期待を裏付ける変化が示される必要があります。Claudeの売上増加だけで十分なのか、それともコスト負担の軽減も必要なのか、併せて見る必要があります。期待が高まった状態では、売上が過去最高を更新しても、市場が期待していた収益性に届かなければ株価が下落することがあります。したがって、次に注目すべき数字は売上の規模だけではありません。
成長がもたらしたコスト
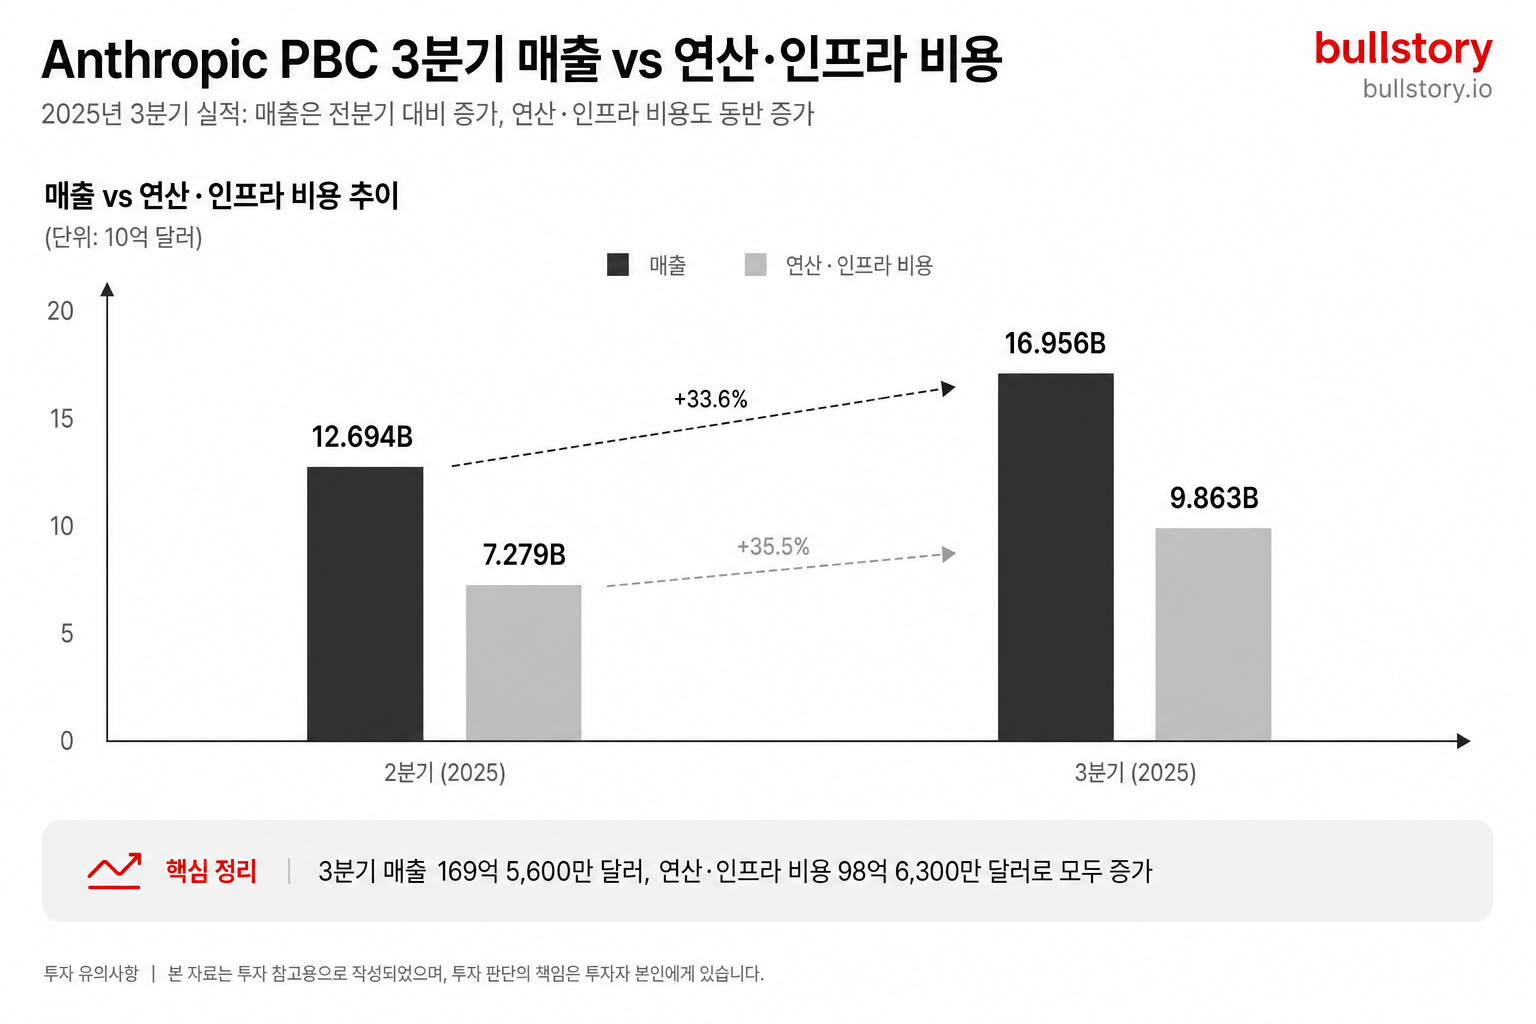
3四半期売上高が169億5,600万ドルで、前四半期比約47%増という実績を前提にすると、成長のペースは速いといえます。しかし、コンピューティング・\インフラコストが2四半期の55億5,800万ドルから3四半期の98億6,300万ドルに増加したとすれば、増加率は約77%です。モデルの訓練やサービスの運用にかかるコストが、売上を上回るペースで増えたことになります。
各四半期の売上高を基準に計算すると、売上100ドル当たりのコストは約48ドルから58ドルへと増加します。さらに、営業利益が2四半期の営業利益\n9億7,400万ドルから、3四半期の営業損失5億6,700万ドルに転じたという条件を加えると、売上拡大が直ちに利益拡大に\つながったわけではないと解釈できます。
これは成長そのものが悪いという意味ではありません。高い購入価格を正当化するために、次に何が変わる必要があるのかを示しています。売上が急速に増える一方でコストの比率が下がるのか、その変化が会社全体の営業損益の改善につながるのかを併せて見る必要があります。
自分が買う価格の目安
これらの条件を総合すると、初値が確定した公募価格に近い場合、中長期の投資候補として検討する余地があります。公募価格を大きく上回るプレミアムを払わずに、Claudeの成長に投資できるためです。ただし、公募価格に近いというだけで割安になるわけではありません。その価格にも高い成長期待が織り込まれているなら、コストと利益を見る基準は引き続き必要です。
公募価格 78ドル、初値 100ドルという前提では、自分が負担する価格はすでに変わっていますが、会社が示した実績は同じです。この差を受け入れるほど、今後の成長と収益性を楽観視しているか、自分で答えられる必要があります。
待つ間に確認すべき条件も明確です。次の決算でも売上高の成長が続き、計算コストの比率が下がれば、より高い価格を検討する根拠が強まります。反対に、成長が鈍化する一方でコスト負担まで増すなら、株価が下がっても購入判断には一段と慎重になるべきです。単に初日より安くなったかではなく、その価格を支える事業の姿が改善したかを見るのです。
初日の動向を見守るのは、Anthropicの成長を否定する選択ではなく、その成長にいくら支払うかを選ぶことです。上場後に注文を出すなら、確定した公募価格と、今の注文が約定する価格を並べて確認してください。Anthropicの初日の上昇率がどれほど華々しくても、あなたの リターンは二つ目の数字から始まります。