米金利への懸念で投資家が超短期債に資金を移す
米国の利上げの可能性や中東紛争を受けて不確実性が高まるなか、満期が 1年未満の超短期債ファンドに資金が集中しています。ブラックロックの 20年以上の米国債ETFからは 32億ドルが流出し、0~3カ月ETFには 222億ドルが流入しました。
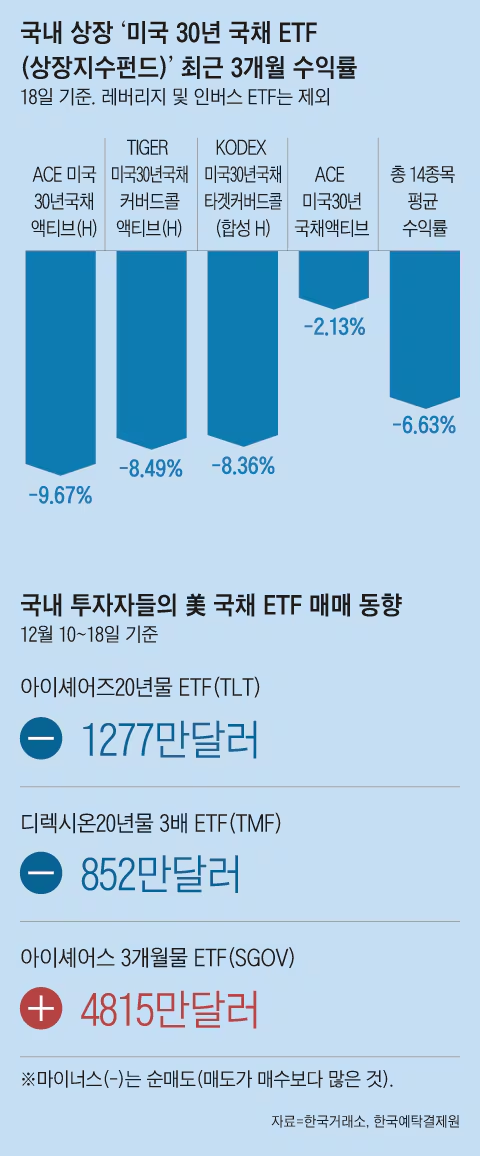
米国の利上げの可能性や中東紛争を受けて市場の不確実性が再び高まるなか、投資家は超短期債に資金を移しています。満期が 1年未満の債券に投資する「超短期債ファンド」は、今年に入って債券型上場投資信託(ETF)のなかで最も多くの資金を集めました。現地時間 28日に集計されたデータでも、こうした動きが確認されました。
先月、3超短期債ファンドは月間ベースで過去最高の資金流入を記録しました。これらのファンドは現在、約 4%の利回りを提供しながら、価格変動は比較的小さく抑えられています。マネー・マーケット・ファンド(MMF)に似ていますが、より多様な債券に投資するため、利回りが高い一方で安定性はやや低いという特徴があります。
連邦準備制度理事会(FRB)が 2022年に利上げを開始して以降、この組み合わせは投資家の間で人気を集めています。短期債と長期債の運用範囲や満期によって、リスクとリターンの特性が異なる点が繰り返し指摘されています。一部の投資家は値動きの大きい商品を避け、満期の短い商品へと移っています。
一方、長期債は今年に入って低調に推移しています。債券は満期までの期間が長いほど、金利の変化に敏感です。最近のイラン関連の紛争を受けてエネルギー価格が上昇し、インフレ懸念が強まったことで、長期債への投資意欲は弱まりました。
資金フローの数値には、その違いがはっきり表れています。ブラックロックの20年以上の満期の米国債ETFでは、今年に入って32億ドルの純流出となりました。一方、ブラックロックの0~3カ月満期の米国債ETFには222億ドルが流入し、今年の債券ETF全体で最大の流入額となりました。
投資家資金が短期債商品へと再配分される動きが見られます。この動きは、短期的な収益と価格変動の小ささを同時に求める選択が広がった結果です。今後、資金フローや金利関連の発表を通じて、投資家心理に変化があるかを引き続き確認する必要があります。
情報源: 뉴시스 경제
Bullstoryはリンク先の情報源をもとにこの記事をまとめました。執筆にはAIが補助的に使われた可能性があります。事実は元の記事で確認してください。