サムスン電子、今年の営業利益見通しを再び上方修正…目標株価 48万ウォンを維持
iM証券は、サムスン電子の今年の営業利益見通しを上方修正しました。メモリーの平均販売価格(ASP)が大幅に上昇し、年間見通しは 340兆ウォンから 360兆ウォンに変更されました。一方、「買い」の投資判断と目標株価 48万ウォンは据え置かれました。

삼성전자の最新情報を無料で受け取る
新しい分析や重要な企業ニュースがある日に、Bullstoryが1日1回メールでお知らせします。
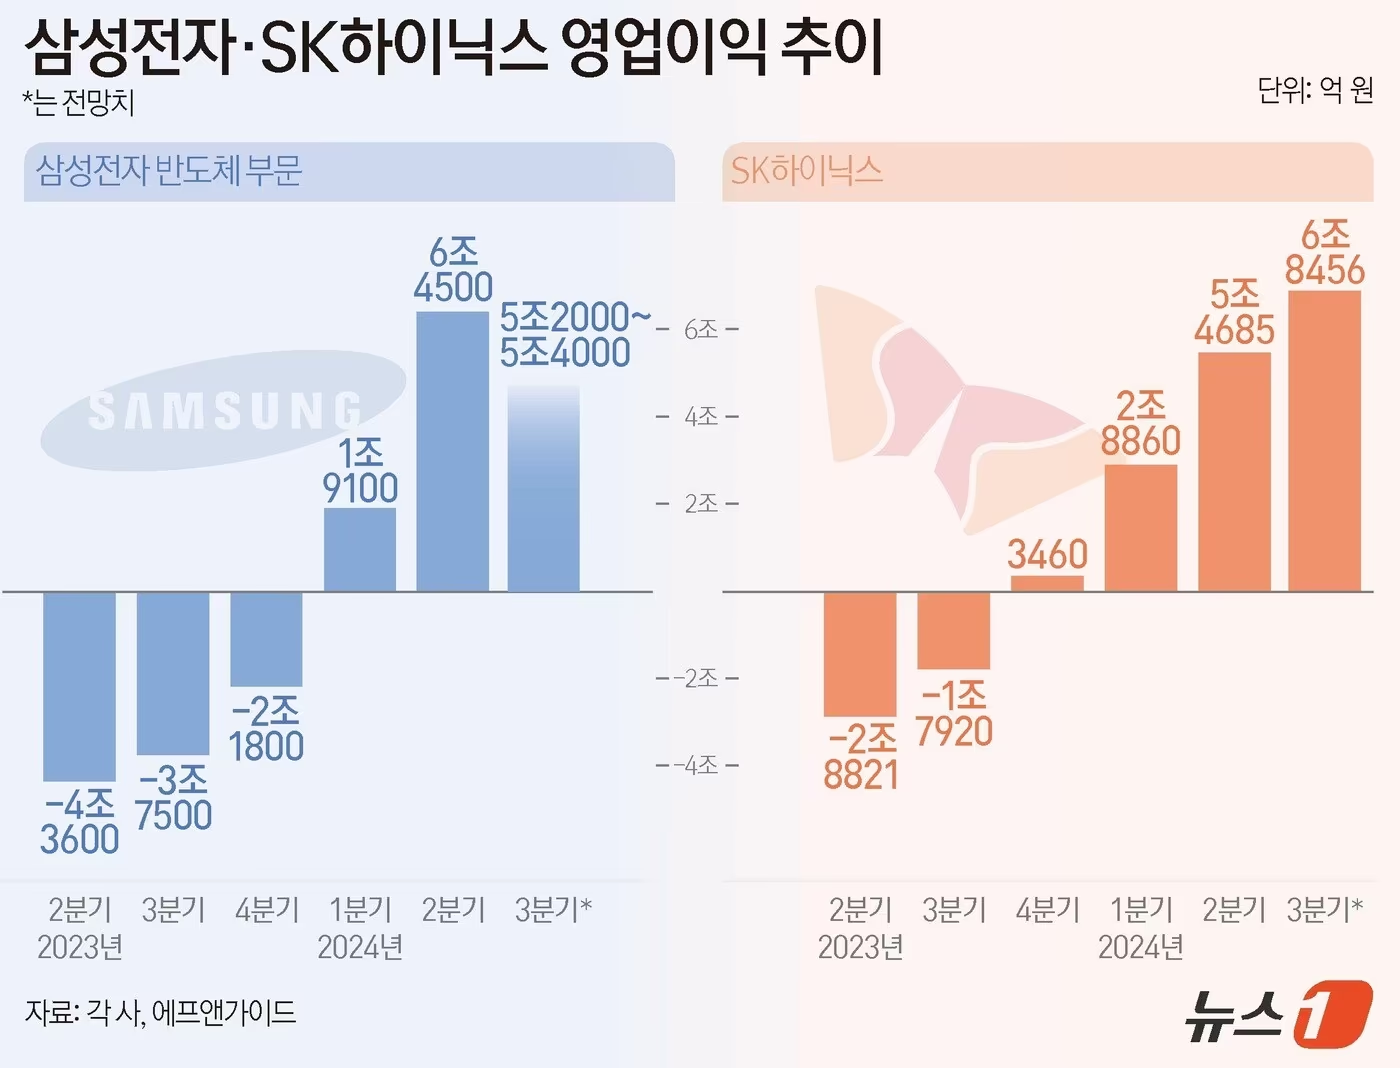
サムスン電子の今年の営業利益見通しが再び上方修正され、投資家の関心を集めています。メモリー価格の上昇が業績見通しを押し上げた点が核心です。
iM証券は 3日、サムスン電子の今年の 2・4四半期営業利益見通しを従来の 76兆1,000億ウォンから 80兆ウォンに上方修正しました。同日、年間営業利益見通しも従来の 340兆ウォンから 360兆ウォンに引き上げました。
iM証券は「買い」の投資判断と目標株価 48万ウォンを維持しました。アナリストは、DRAMとNANDの価格上昇を根拠として示しました。
iM証券のソン・ミョンソプ研究員は、DRAMの平均販売価格(ASP)が40%以上、NANDフラッシュのASPは60%台半ば上昇したと推定していると明らかにしました。続けて、3四半期と4四半期にも、DRAMとNANDのASPはそれぞれ15~20%追加で上昇する可能性が高いと予想しました。
最近、サムスン電子の株価は短期的な調整を受けています。証券業界では、メモリー市場の好調が2027年まで続く可能性が高いとの見方が示されています。
今回の発表は、メモリー価格の動向がサムスン電子の業績見通しに直接反映された事例である点で、市場の注目を集めています。関連する算出と前提は、研究員の推定値に基づいています。
情報源: 파이낸셜뉴스 증권
Bullstoryはリンク先の情報源をもとにこの記事をまとめました。執筆にはAIが補助的に使われた可能性があります。事実は元の記事で確認してください。