SK하이닉스 2분기 영업이익, 컨센서스보다 8% 낮은 이유
한국투자증권 채민숙 연구원은 SK하이닉스의 2분기 영업이익을 60조4000억원으로 예상해 증권사 컨센서스 65조3000억원보다 8% 낮다고 전망했습니다. 예상치가 맞으면 이달 말 실적 발표에서 주가 변동 가능성이 큽니다.
SK하이닉스의 2분기 실적이 증권가 예상을 밑돌 전망이다. 이달 말 발표될 확정치가 기대에 못 미치면 단기 주가 흔들림은 불가피하다. 핵심은 HBM4 양산 시점이다.
한국투자증권 채민숙 연구원은 7월 13일 SK하이닉스의 2분기 영업이익을 60조 4,000억원으로 추정했다. 증권사들이 평균적으로 모아놓은 예상치(컨센서스)인 65조 3,000억원보다 8% 가까이 낮은 숫자다.
전년 동기와 비교하면 매출은 264%, 영업이익은 556%나 급증한 수치다. 실적 자체는 터졌는데 시장 기대치에는 못 미치는 셈이다.
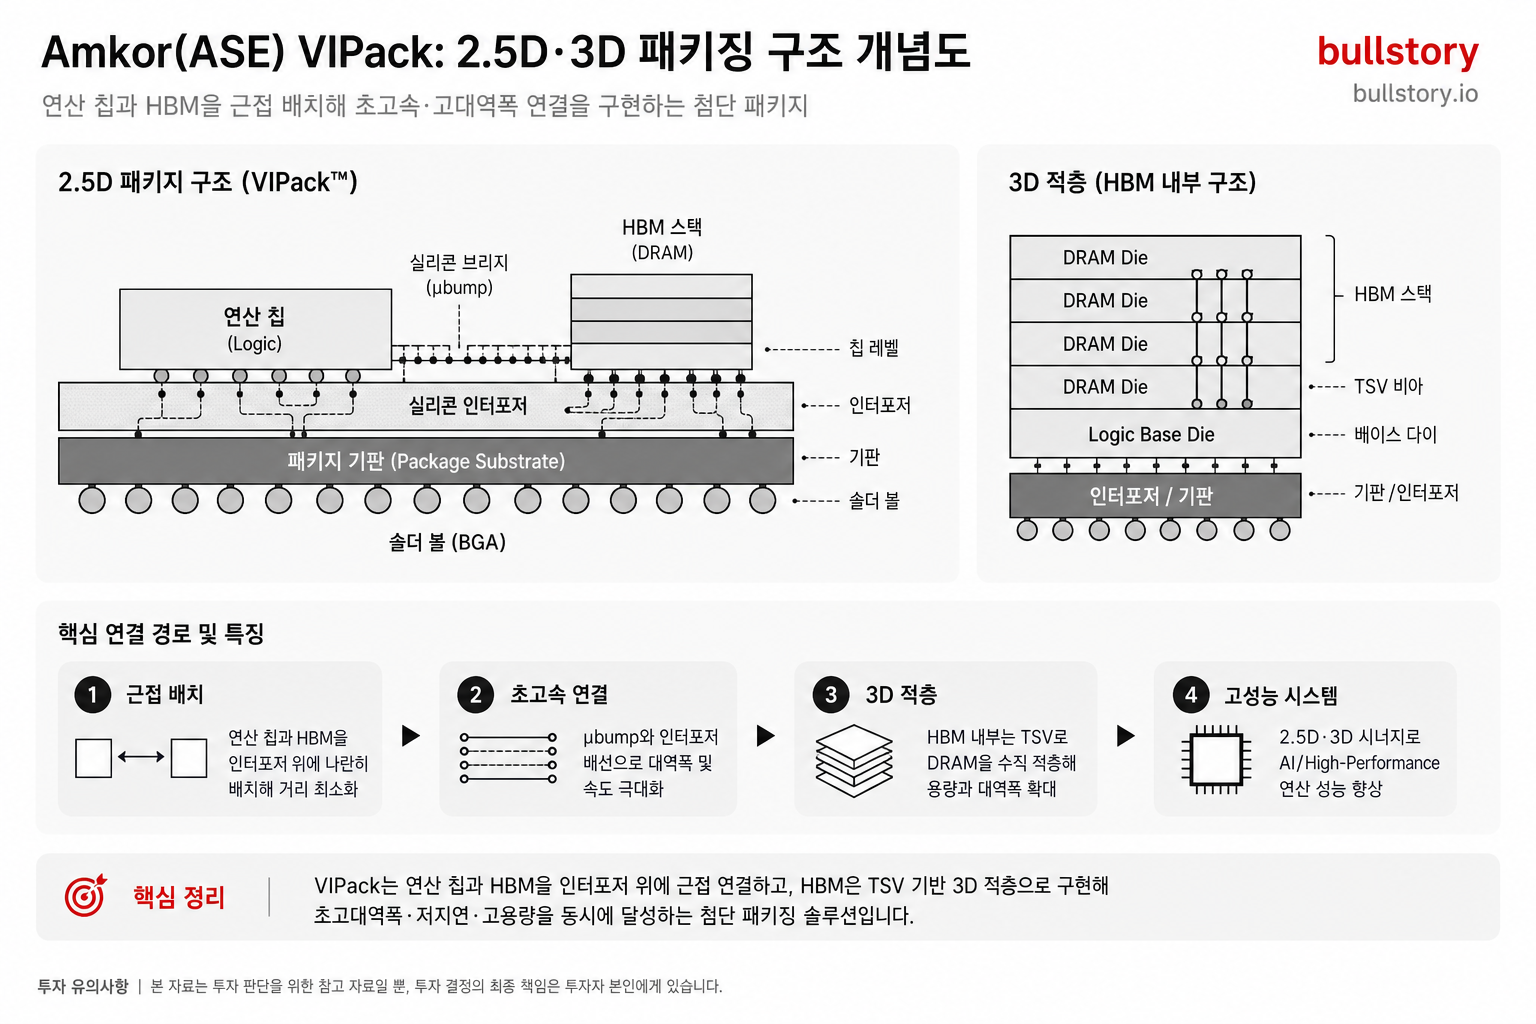
이유는 사업 구조에 있다. SK하이닉스는 고대역폭메모리(HBM, AI 반도체에 쓰이는 초고속 메모리) 매출 비중이 경쟁사보다 높다. 범용 메모리값이 오를 때 HBM 비중이 낮은 경쟁사가 단가 상승 혜택을 더 크게 받는 구조다.
2분기 D램 평균판매단가는 전년 동기 대비 약 30% 올랐고 낸드플래시는 약 50% 상승한 것으로 연구원은 추정했다. 그럼에도 HBM 비중 탓에 범용 메모리 가격 상승이 이익으로 직결되는 폭이 제한적이었다는 진단이다.
다만 하반기 카드는 남아 있다. 채 연구원은 3분기부터 차세대 제품인 HBM4 본격 양산이 시작될 것으로 보고 있다. HBM4가 계획대로 양산되면 HBM 중심의 제품 믹스가 다시 장점으로 작용할 수 있다.
불스토리의 해석
한국투자증권의 전망은 SK하이닉스 실적이 호조를 보이더라도 HBM 비중 때문에 컨센서스보다 낮게 나올 수 있음을 시사합니다. 실적 발표 시점에 실제 영업이익과 HBM 매출 비중이 확인되면 메모리 섹터 평가가 재조정될 가능성이 큽니다.
관련 종목


투자자라면 이 정도는 알아두세요
HBM은 고성능 연산용 메모리로 가격과 수급이 범용 D램·낸드와 다릅니다. 회사별 제품 믹스가 다르면 같은 가격 상승기에도 실적 개선 폭은 달라집니다. ASP는 개별 제품의 평균 판매가격을 뜻합니다.
향후 일정
SK하이닉스 2분기 실적 발표(예상)
실제 영업이익과 HBM 매출 비중이 공개되는 시점이라 주가 민감도가 높습니다.
리스크 / 반대 시나리오
- ·D램·낸드 가격이 예상보다 더 오르면 영업이익이 컨센서스에 근접할 가능성
- ·HBM4 양산 차질이나 공급 문제로 HBM 매출이 예상보다 부진할 가능성
- ·환율 변동이나 일회성 비용으로 실적이 왜곡될 가능성
체크리스트
- 1실적 발표에서 영업이익(60조4000억원 추정)과 컨센서스(65조3000억원)를 비교합니다
- 2보고서에서 HBM 매출 비중과 HBM4 양산 시점 관련 설명을 확인합니다
- 3D램·낸드 ASP 상승률(연간 대비 약 30%, 50% 추정)의 근거와 지속 가능성을 점검합니다
용어 정리
- HBM
- 고대역폭메모리로, 고성능 연산에 쓰이는 메모리입니다.
- ASP
- 평균판매단가(Average Selling Price), 제품 판매 평균가격입니다.
- 영업이익
- 회사의 본업에서 번 이익으로, 실적 판단 핵심입니다.
관련 분석
메모리 가격과 수급 상황, 제품 믹스 변화가 중요합니다 — '메모리 섹터 실적과 가격 동향' 분석을 참고합니다.
출처: 파이낸셜뉴스 산업
여러 매체의 기사를 종합했으며 작성 과정에서 AI가 보조적으로 사용됐을 수 있습니다. 사실은 연결된 원문에서 확인해 주세요.