 불스토리9월 7일ETF
Nebius와 NBIL, 같은 상승을 사는 상품이 아니다
제목: Nebius와 NBIL, 같은 상승을 사는 상품이 아니다
NASDAQ: NBIL NBIL 자세히 보기 → [https://bullstory.io/go/ad/6wfzwqxr]
투자 판단과 책임은 투자자 본인에게 있습니다.
같은 상승론의 함정
Nebius가 장기적으로 성장할 것이라고 본다. 그렇다면 NBIL을 사면 같은 전망을 두 배로 표현할 수 있을까. 겉으로는 그럴듯하지만, 이 생각에는 가장 중요한 단어 하나가 빠져 있다. 시간이다.
Nebius 주식을 사는 사람은 회사가 고객을 늘리고, 데이터센터를 가동하고, 투자를 매출과 이익으로 바꾸는 과정을 기다린다.
반면 NBIL이 겨냥하는 것은 회사의 여러 해짜리 성장 자체가 아니라 Nebius 주가의 하루 움직임이다.
같은 회사를 바라봐도 보유하는 대상, 성과를 재는 시계, 틀렸을 때 대응하는 방식이 모두 달라진다.
둘의 차이는 단순한 1배와 2배가 아니라 기업의 미래와 오늘의 가격 사이에 있다.
Nebius가 파는 것
Nebius는 2024년 러시아 사업을 매각한 Yandex N.V.가 이름과 사업의 중심을 바꾸며 출범한 회사다.
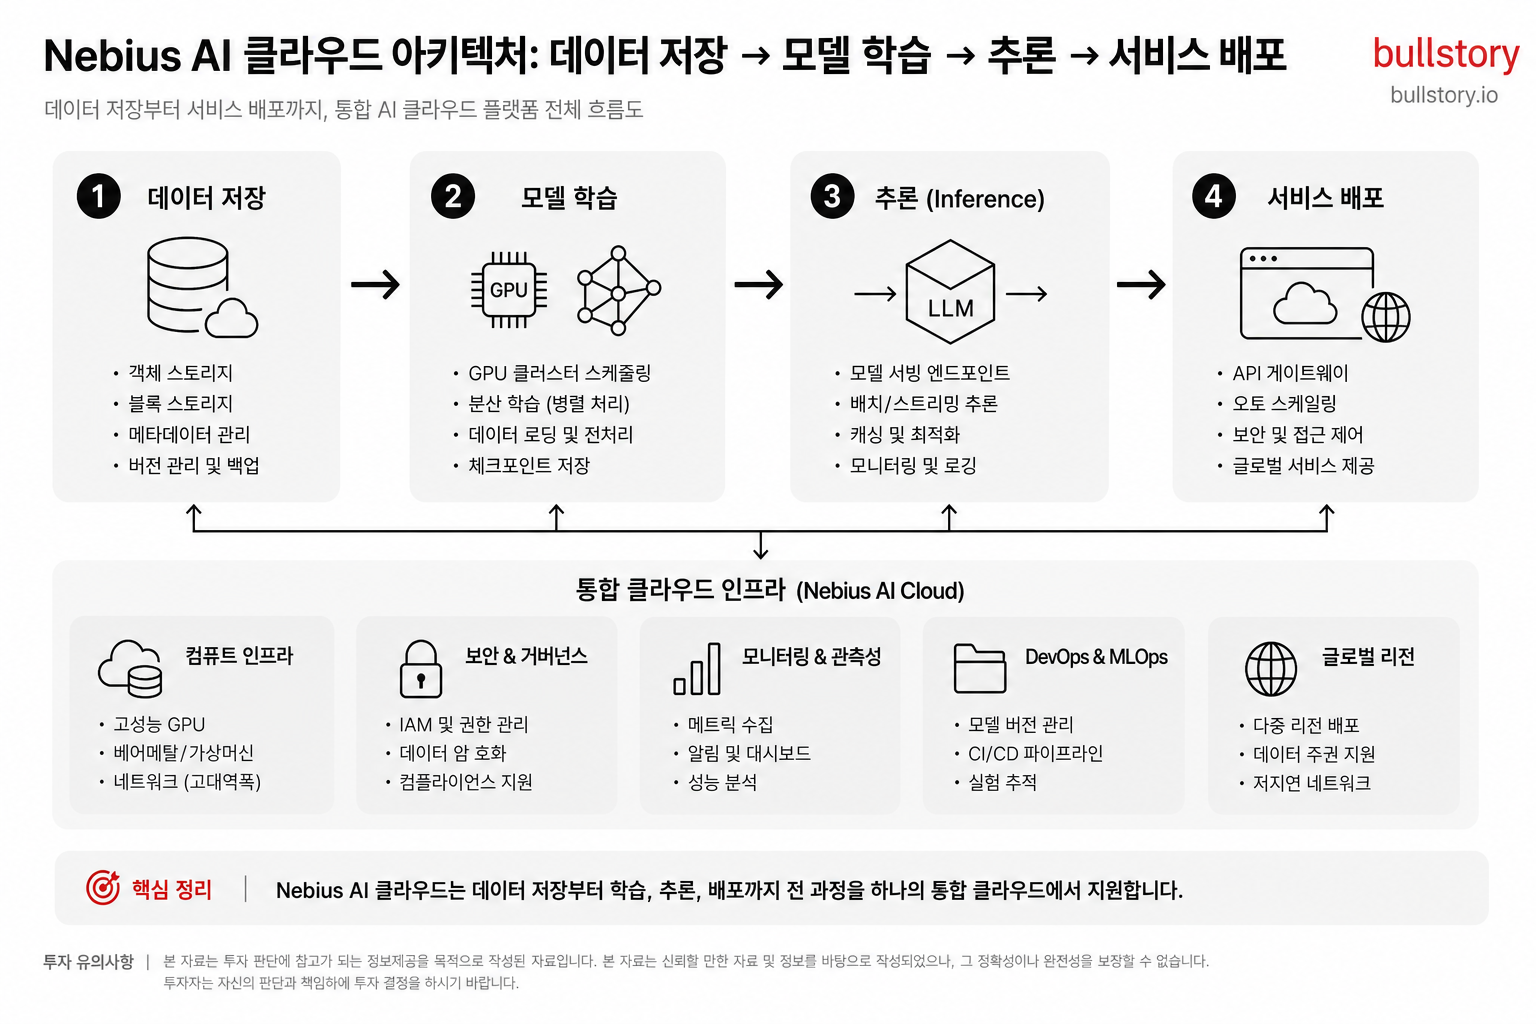
단순히 GPU를 사서 다시 파는 곳이 아니다. 수천 개의 GPU를 연결하고 데이터를 저장하며, 모델 학습과 추론을 거쳐 실제
서비스로 배포하는 과정까지 하나의 클라우드에서 제공한다.
따라서 Nebius 주식을 보유한다는 것은 풀스택 AI 클라우드 사업의 실행력을 사는 선택에 가깝다.
더 많은 컴퓨팅 용량을 확보하고, 고객을 유치하고, 데이터센터를 제때 가동해 매출을 만드는지가 기업가치를 좌우한다.
주주는 그 과정에서 생기는 성장뿐 아니라 비용과 지연까지 함께 감수한다.
장기 전망의 근거
Nebius의 장기 투자 논리는 이미 숫자로 구체화되고 있다.
2026년 2분기 그룹 매출은 5억 8,230만 달러로 전년 동기보다 454% 늘었고, AI 클라우드 매출은 514% 증가했다.
연환산 매출 규모는 30억 달러, AI 클라우드 조정 EBITDA 마진은 50%로 제시됐다.
고객 약정도 중요한 축이다. Microsoft와 Meta가 고객으로 들어왔고,
Meta와는 5년간 120억 달러 규모의 전용 AI 인프라 계약을 맺었다.
추가 컴퓨팅 구매 약정은 최대 150억 달러, 전체 고객 약정은 400억 달러 이상이다.
여기에 NVIDIA의 20억 달러 투자와 2030년까지 5GW 이상의 시스템 배치 계획이 붙었다.
장기 투자자가 사는 것은 이 계약과 설비가 실제 매출과 수익으로 바뀌는 과정이다.
성장의 청구서
다만 계약이 크다고 수익이 자동으로 따라오는 것은 아니다.
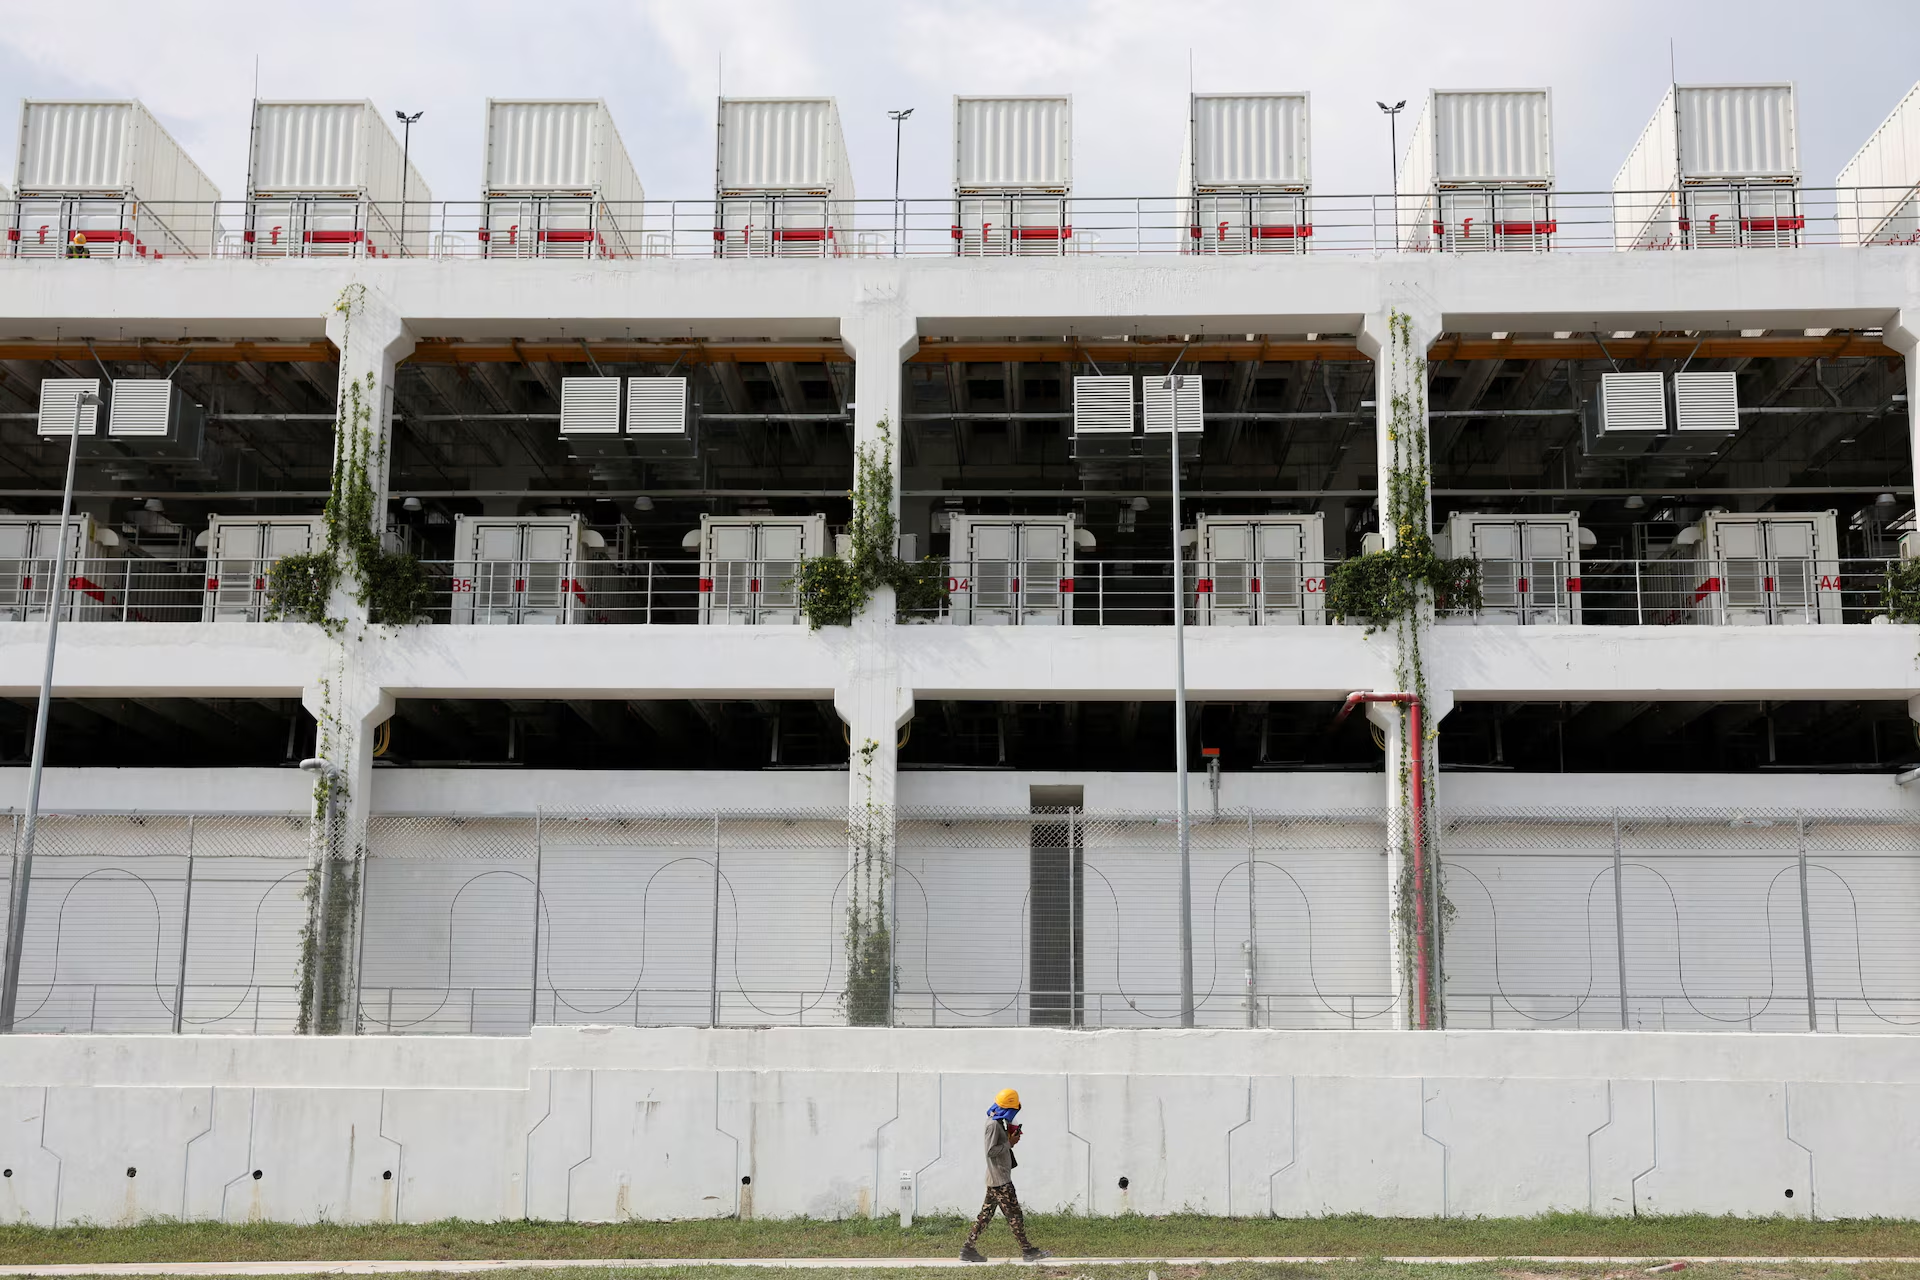
AI 인프라는 GPU만 확보한다고 끝나지 않는다. 전력과 부지, 냉각 설비와 네트워크를 갖춘 데이터센터를 먼저 만들고, 고객이 원하는 시점에 안정적으로 가동해야 한다.
성장 속도가 빠를수록 선투자 부담도 함께 커진다.
Nebius의 2026년 2분기 자본적 지출은 약 56억 6,000만 달러였고, 계속사업 기준 순손실은 약 1억 9,040만 달러였다.
AI 수요가 이어지고 시설이 계획대로 돌아가면 이 지출은 미래 매출을 만드는 기반이 된다.
반대로 전력 확보나 데이터센터 구축이 늦어지면 비용이 먼저 쌓인다.
Nebius 주주가 감수하는 핵심 위험은 변동성만이 아니라 사업 실행의 실패다.
NBIL이 사는 시간
NBIL의 기준은 전혀 다르다.
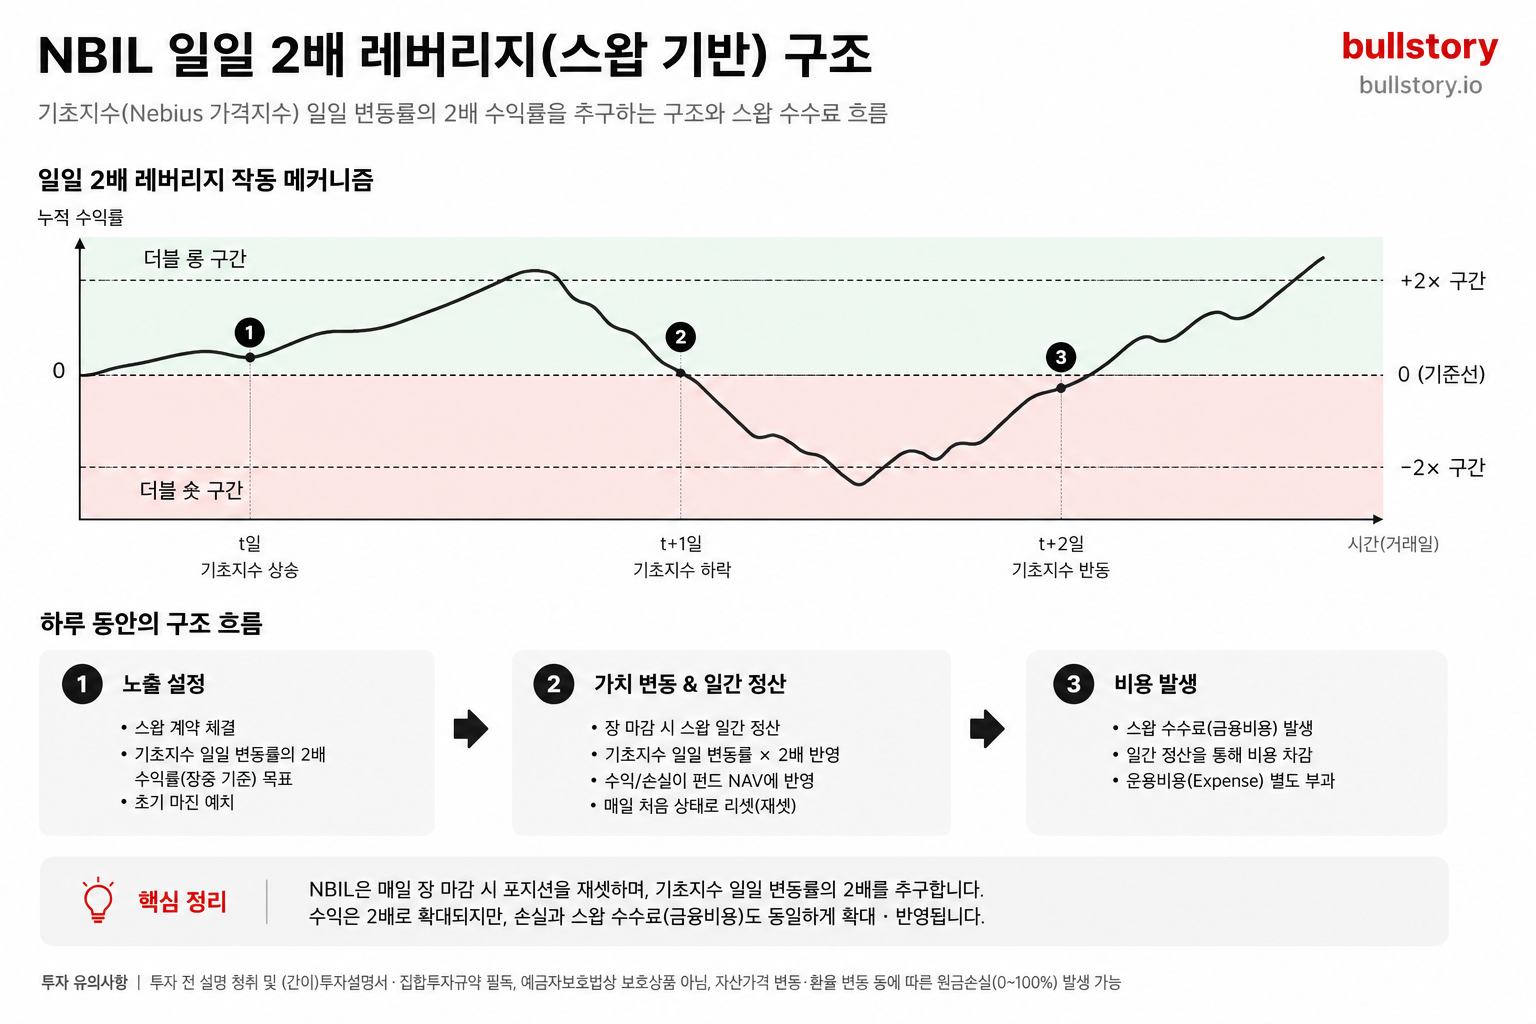
GraniteShares 2x Long Nebius Daily ETF는 스왑을 활용해 Nebius 보통주의 하루 등락률 200%를 목표로 한다.
수수료와 비용 차감 전 기준으로, Nebius가 하루 동안 5% 오르면 NBIL은 약 10%, 5% 내리면 약 10% 하락하는 움직임을
목표로 하는 구조다.
여기서 중심은 Nebius의 장기 기업가치가 아니라 오늘 장이 끝날 때까지의 가격 방향이다.
다음 분기 매출이 좋아질 것이라는 전망만으로는 부족하다. 그 기대가 오늘 주가에 반영될지,
반영된다면 어느 방향으로 얼마나 움직일지를 함께 판단해야 한다.
NBIL은 성장의 크기를 두 배로 만드는 상품이 아니라 하루 움직임에 대한 노출을 확대하는 상품이다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“Nebius와 NBIL, 같은 상승을 사는 상품이 아니다”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기2배가 어긋나는 순간
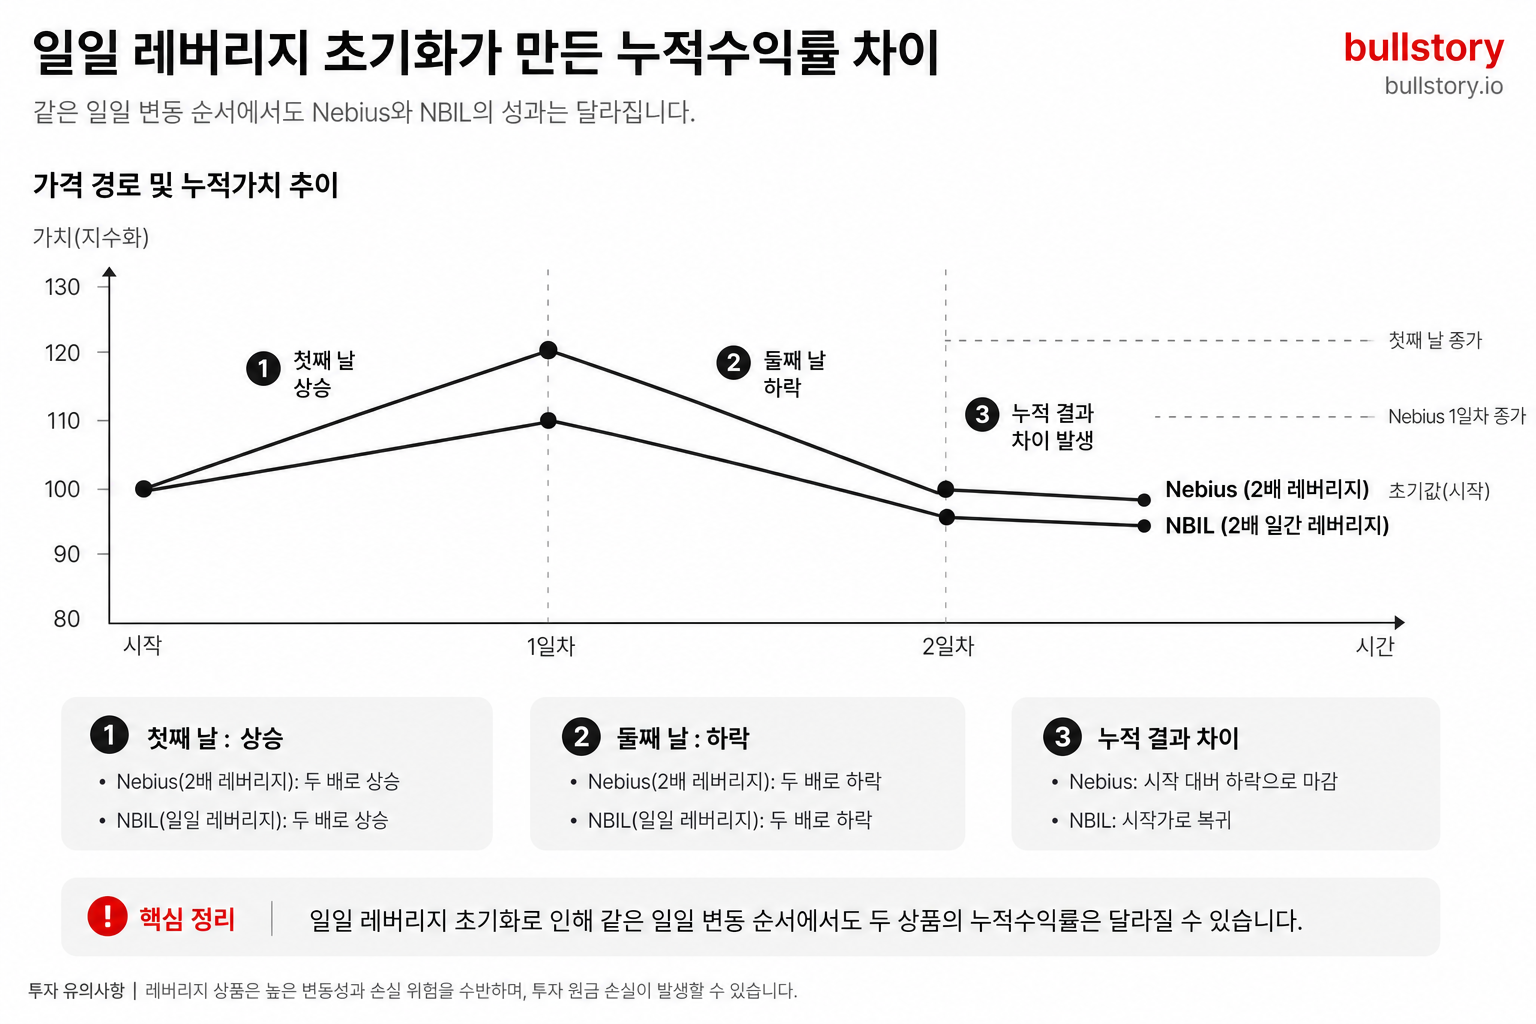
가장 큰 착각은 Nebius가 장기적으로 오르면 NBIL도 그 기간 수익률의 두 배가 될 것이라는 생각이다.
NBIL은 레버리지를 매일 초기화한다. 그래서 여러 날 보유한 결과는 출발점과 도착점만이 아니라
중간에 어떤 순서로 오르내렸는지에도 영향을 받는다.
예를 들어 Nebius가 100에서 하루 10% 오른 뒤 다음 날 9.09% 내리면 다시 약 100이 된다.
같은 흐름에서 일일 2배 목표를 단순 적용하면 NBIL은 100에서 120으로 오른 뒤 약 18.18% 내려 약 98.18이 된다.
Nebius의 누적수익률은 거의 0%지만 NBIL은 손실이 남는 셈이다.
반대로 상승이 연속되면 복리가 단순 두 배보다 유리하게 작용할 수도 있다.
중요한 것은 2배가 틀어진다는 사실보다, 결과를 정하는 변수가 방향 하나가 아니라 방향·순서·변동성으로 늘어난다는 점이다.
전망보다 먼저 볼 것
그래서 두 상품 중 무엇을 볼지는 “Nebius가 오를까”라는 질문만으로 정할 수 없다.
먼저 자신의 판단이 몇 분기와 몇 년에 걸친 사업 성장에 관한 것인지,
특정 실적이나 계약 발표가 만드는 하루 방향에 관한 것인지부터 구분해야 한다.
회사의 고객과 매출, 데이터센터 실행을 오래 지켜보려는 판단과 당일 가격 움직임을
적극적으로 관리하려는 판단은 같은 낙관론에서 출발해도 다른 상품으로 이어진다.
특히 매일 포지션을 확인하거나 손실 기준을 관리하기 어렵다면 일일 레버리지 구조는
처음 세운 투자 논리와 맞지 않을 수 있다.
레버리지 ETF에서 사는 것은 기업만이 아니다. ‘하루’라는 측정 구간과 그 뒤에 이어질 가격 경로까지 함께 사는 것이다.
Nebius를 믿는다는 말만으로 NBIL까지 선택할 수 있는 것은 아닙니다.
매수 전 한 문장으로 적어보세요. 나는 기업의 미래를 보유하려는가, 오늘의 방향을 확대하려는가.
NBIL의 일일 목표와 스왑 구조, 수수료, 복리효과와 손실 위험은 투자설명서에서 확인해야 합니다
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.

































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.