주담대 차주 37%가 신용대출도 보유, 금리 인상 직격
주택담보대출을 받은 차주 가운데 37%가 신용대출까지 함께 보유하고 있어, 한국은행의 다음달 기준금리 인상이 현실화하면 이들의 이자 부담이 곧바로 커질 것으로 보입니다. 이중 대출 구조가 가계 상환 능력에 미칠 영향이 핵심입니다.
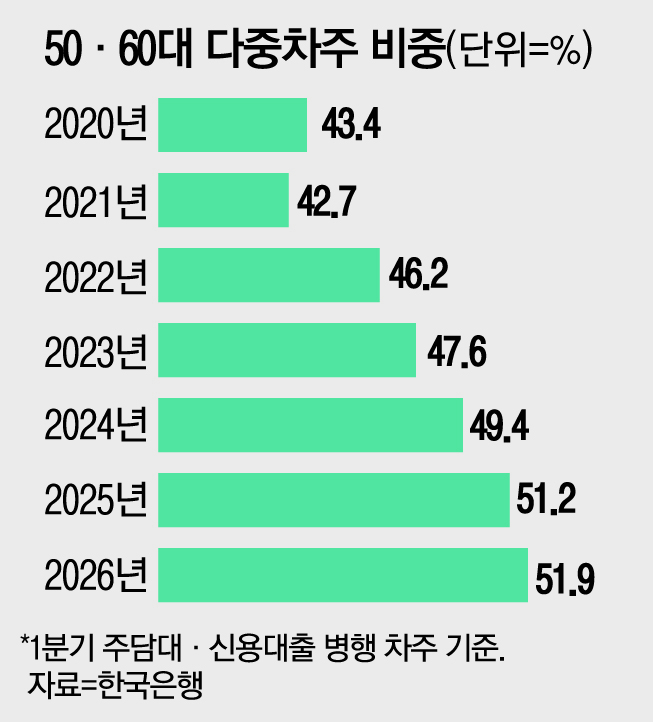
주택담보대출 차주 가운데 37%가 신용대출도 동시에 보유하고 있어 한국은행의 다음달 기준금리 인상 가능성이 커진 상황에서 이들의 상환 부담이 즉각적으로 늘어날 수 있습니다.
보도는 특히 주담대와 신용대출을 함께 쓰는 경우 이자 부담이 겹친다고 전했습니다. 신용대출은 주담대보다 금리가 높을 때가 많아 전체 이자 비용이 더 빠르게 늘어나기 쉽습니다.
한편 일부 차주들은 금리 추가 인상 시 재정적 압박이 가중된다고 우려했습니다. 대출을 두 개 이상 보유한 계층에서 변동성 확대와 상환 부담 악화를 걱정하는 목소리가 나온 것입니다.
이 시장 변화, 내 관심 기업은 어떻게 버틸까요?
“주담대 차주 37%가 신용대출도 보유, 금리 인상 직격”
Bite에서 관심 기업의 사업과 재무를 분석해 투자 판단의 근거를 더해 보세요.
Bite에서 기업 분석하기이번 보도는 다음달 금리 결정 시 가계부채와 대출 구조를 함께 봐야 한다는 점을 지적합니다. 특히 고정비가 적은 가구와 대출 비중이 높은 가구에 미치는 영향이 관건입니다.
금리 인상 가능성 자체가 이미 시장과 가계의 기대를 바꾸고 있다는 점도 보도에 담겼습니다. 대출 상환 스케줄과 여윳돈 확보가 당면 과제로 떠올랐습니다.
마지막으로 보도는 정책 결정과 동시에 대출 연체율과 소비 지표 변화를 주시해야 한다고 전했습니다. 관련 지표는 가계 건전성 판단의 핵심 변수입니다.
불스토리의 해석
한은의 금리 인상이 현실화하면 주담대 차주 가운데 신용대출을 함께 보유한 비중이 높은 가구부터 즉각적인 타격을 받습니다. 은행권 관점에서는 단기적으로는 연체율 상승 가능성, 중장기적으로는 대출 금리 구조와 수익성 변화가 따라옵니다. 가계 소비와 연계된 업종들도 파급을 받을 여지가 있습니다.
관련 종목


투자자라면 이 정도는 알아두세요
주담대는 담보를 잡는 대신 금리가 상대적으로 낮은 편입니다. 반면 신용대출은 담보가 없고 금리가 높아, 두 대출을 동시에 보유하면 금리 상승 시 전체 이자비용이 빠르게 불어납니다. 한국은행의 기준금리는 시중 금리의 기준점이라서 정책 금리 변동이 가계 대출 상환액에 직접 영향을 줍니다.
향후 일정
한국은행 기준금리 결정(다음달)
금리 결정으로 가계 이자 부담과 은행의 금리 반영이 바로 바뀝니다.
리스크 / 반대 시나리오
- ·한국은행이 다음달 금리를 인상하면 대출자 연체율이 단기적으로 상승할 수 있습니다.
- ·대출을 두 건 이상 보유한 가구에서 소비가 급격히 줄어 경기 둔화를 촉발할 수 있습니다.
- ·은행과 핀테크 대출사의 건전성 지표가 악화하면서 신용 공급이 위축될 가능성이 있습니다.
체크리스트
- 1본인의 대출 목록을 확인해 고정금리·변동금리 비중을 파악합니다.
- 2다음달 한국은행 금리 결정 전후로 상환 스케줄을 재점검하고 여윳돈을 확보합니다.
- 3신용대출 금리 인상 시 대출 통합이나 고정금리 전환 가능성을 금융사에 문의합니다.
용어 정리
- 기준금리
- 한국은행이 정하는 기준이 되는 금리로 시중 금리 수준에 영향을 줍니다.
- 신용대출
- 담보 없이 개인 신용을 바탕으로 받는 대출로 금리가 상대적으로 높습니다.
- 주담대
- 주택을 담보로 빌리는 대출입니다.
관련 분석
은행업종 리포트와 가계부채 동향 분석을 보면 대출 구조 변화가 은행 건전성과 소비에 미치는 파급을 더 자세히 확인할 수 있습니다.
출처: 매일경제 경제
여러 매체의 기사를 종합했으며 작성 과정에서 AI가 보조적으로 사용됐을 수 있습니다. 사실은 연결된 원문에서 확인해 주세요.



































