삼성전자, 올해 영업이익 전망 또 상향…목표주가 48만원 유지
iM증권이 삼성전자의 올해 영업이익 전망을 상향 조정했습니다. 메모리 평균판매가격(ASP)이 큰 폭으로 오르며 연간 전망치가 340조원에서 360조원으로 바뀌었고, 투자의견 '매수'와 목표주가 48만원은 그대로입니다.

삼성전자 새 소식을 놓치지 마세요.
새 분석과 중요한 기업 소식이 생기면 하루 한 번 모아서 알려드립니다.
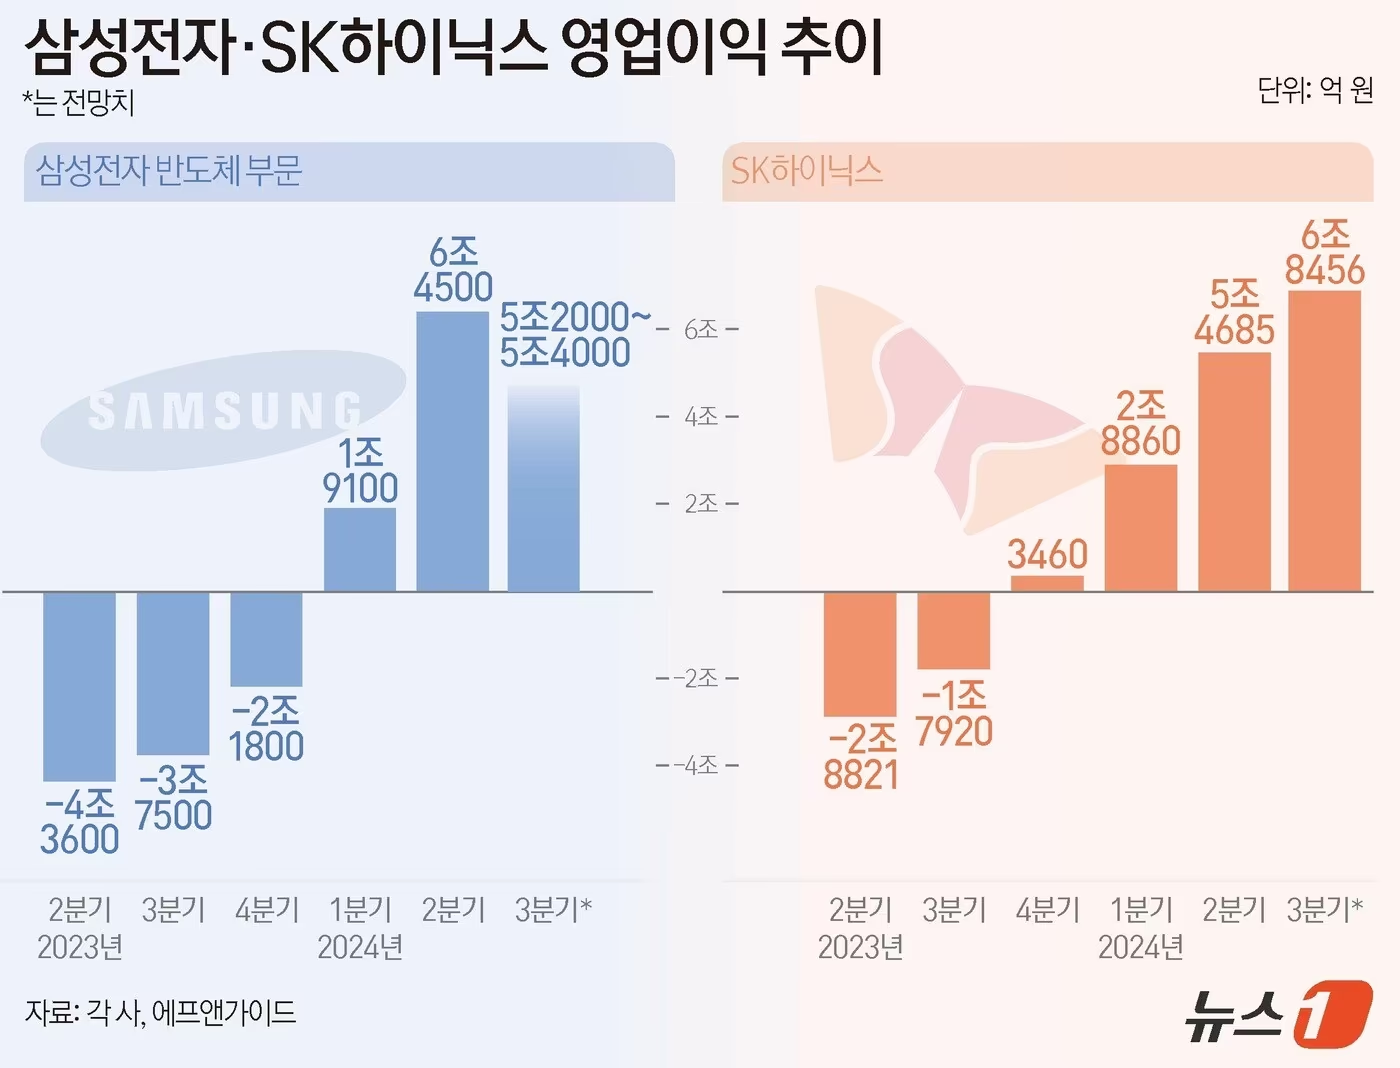
삼성전자의 올해 영업이익 전망치가 다시 상향 조정돼 투자자 관심이 모이고 있습니다. 메모리 가격 상승이 실적 전망을 끌어올렸다는 점이 핵심입니다.
iM증권은 3일 삼성전자의 올해 2·4분기 영업이익 전망을 기존 76조1,000억원에서 80조원으로 상향 조정했습니다. 같은 날 연간 영업이익 전망도 기존 340조원에서 360조원으로 올렸습니다.
iM증권은 투자의견 '매수'와 목표주가 48만원은 유지했습니다. 연구원은 D램과 낸드의 가격 상승을 근거로 제시했습니다.
좋은 실적이 다음 성장으로 이어질까요?
“삼성전자, 올해 영업이익 전망 또 상향…목표주가 48만원 유지”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기송명섭 iM증권 연구원은 D램 평균판매가격(ASP)이 40% 이상, 낸드플래시 ASP는 60% 중반 상승한 것으로 추정한다고 밝혔습니다. 이어 3분기와 4분기에도 D램과 낸드 ASP가 각각 15~20% 추가 상승할 가능성이 높다고 전망했습니다.
최근 삼성전자 주가는 단기 조정을 받고 있습니다. 증권가에서는 메모리 업황 호조가 2027년까지 이어질 가능성이 높다는 의견을 내놨습니다.
이번 공시는 메모리 가격 동향이 삼성전자 실적 전망에 직접 반영된 사례라는 점에서 시장의 주목을 받고 있습니다. 관련 산출과 전제는 연구 추정치에 기반합니다.
불스토리의 해석
iM증권의 상향은 메모리 평균판매가격 상승이 실적에 직접 반영된 결과로 보입니다. D램과 낸드의 ASP 상승 폭을 근거로 연간 영업이익 전망을 20조원 올렸다는 점이 특징입니다. 다만 이번 조정은 가격 가정에 크게 의존합니다. 가격 흐름이 달라지면 전망도 빠르게 바뀔 수 있습니다.
관련 종목


투자자라면 이 정도는 알아두세요
ASP는 평균판매가격을 뜻합니다. 메모리 업체 이익은 단가 변동에 민감합니다. 재고·수요·공급 증설 속도에 따라 가격이 크게 흔들립니다. 증권사 추정치는 가격 가정을 포함한 모델 결과입니다.
향후 일정
삼성전자 2분기 실적 발표
D램·낸드 ASP와 출하량이 실적에 반영되는 시점이라 확인이 필요합니다.
리스크 / 반대 시나리오
- ·글로벌 PC·스마트폰 수요 약화로 메모리 수요가 둔화되는 경우
- ·대형 고객사 재고조정으로 출하량이 줄어드는 경우
- ·메모리 가격이 연구 가정보다 빠르게 반락하는 경우
체크리스트
- 12분기 실적 발표에서 D램·낸드 ASP와 출하량 수치를 확인합니다.
- 2iM증권 외 주요 증권사 전망과 목표주가를 비교합니다.
- 3주가 단기 조정 시 예상 손실 한도를 정해 단계적 대응을 계획합니다.
용어 정리
- ASP
- 평균판매가격을 뜻합니다. 제품 하나당 실제 판매 가격 평균입니다.
- 영업이익
- 회사가 본업으로 번 돈에서 비용을 뺀 금액입니다.
관련 분석
메모리 업황 실적 민감도를 보려면 삼성전자와 SK하이닉스의 제품별 매출 비중과 재고 추이를 함께 보시기 바랍니다.
출처: 파이낸셜뉴스 증권
여러 매체의 기사를 종합했으며 작성 과정에서 AI가 보조적으로 사용됐을 수 있습니다. 사실은 연결된 원문에서 확인해 주세요.