엔비디아 실적 발표 총정리: 2분기 가이던스 910억 달러의 진짜 의미
2026년 8월 3일 업데이트
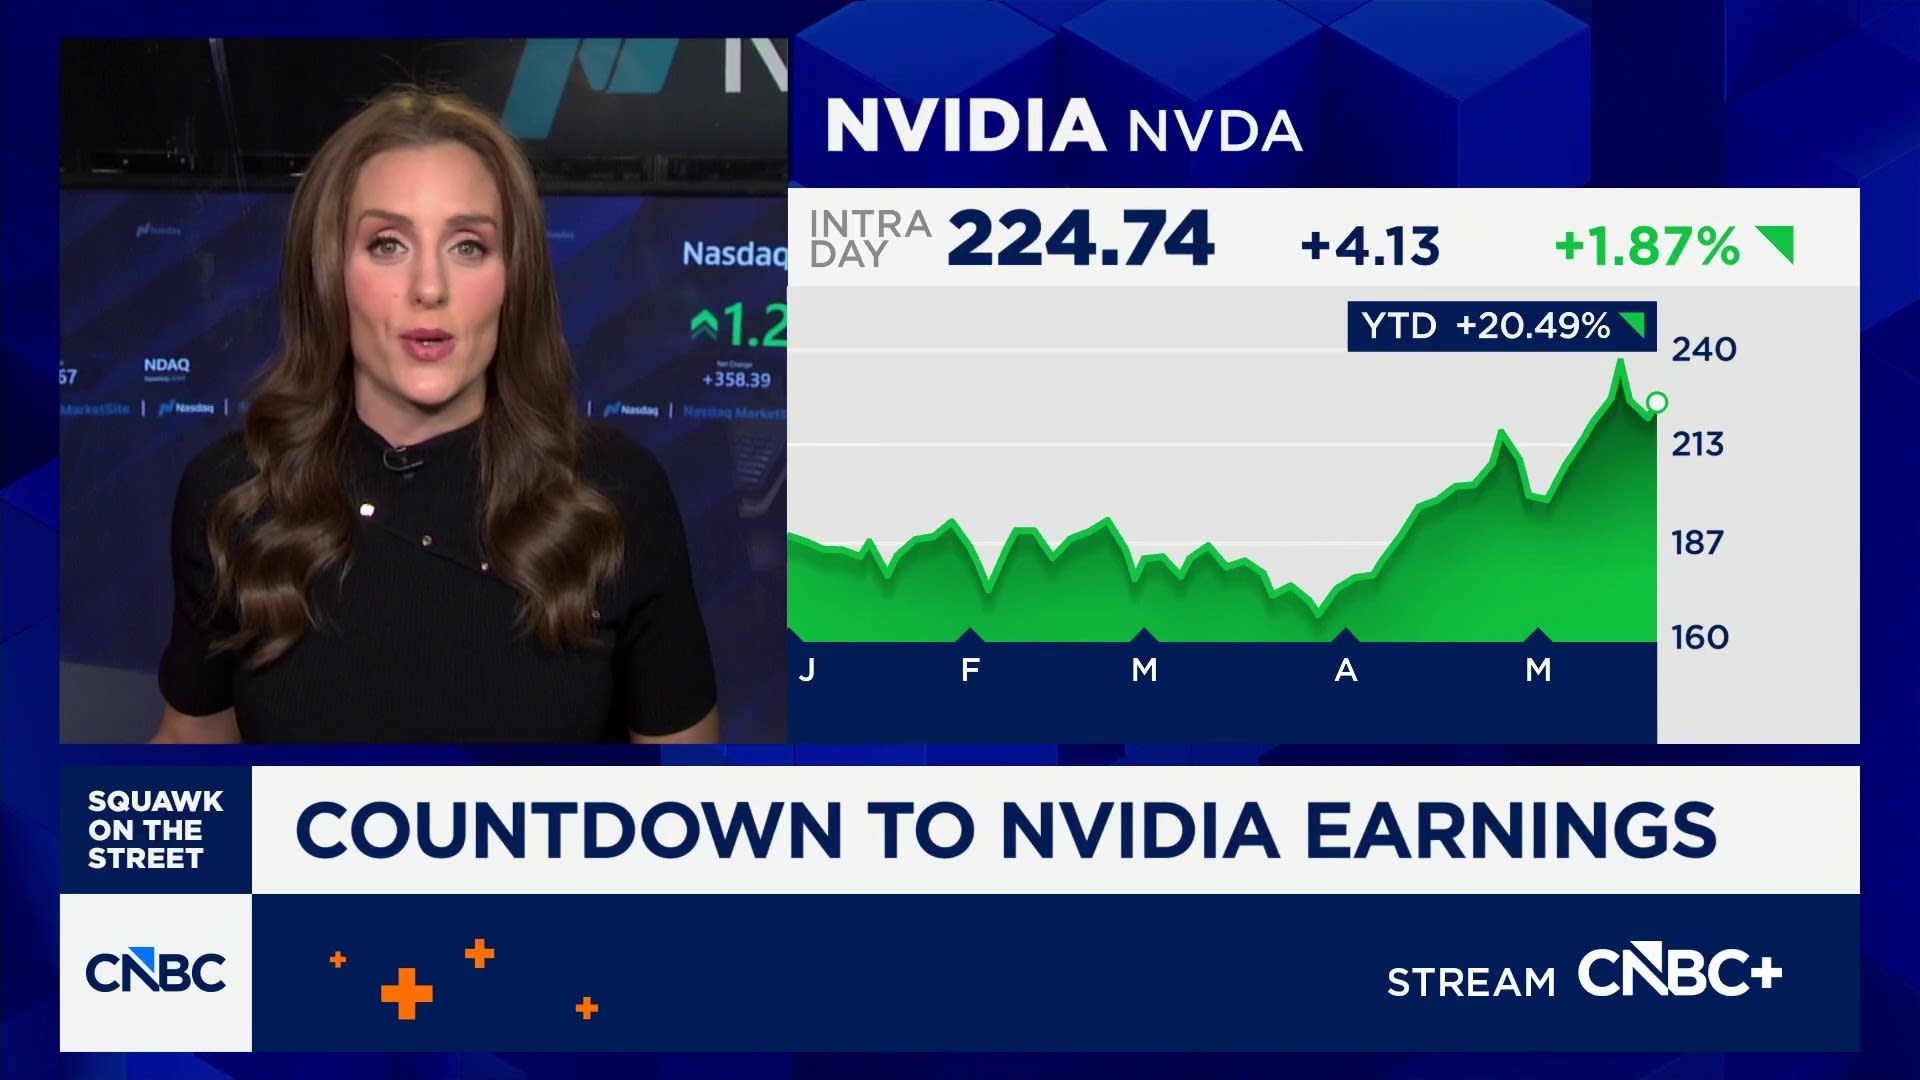
엔비디아는 2027년 1분기에 매출 816억 달러, 조정 EPS 1.87달러를 발표했다. 데이터센터 매출이 실적을 주도했다.
2분기 가이던스로 910억 달러를 제시했고, 다음 실적 발표일은 2026년 8월 26일이다.
엔비디아(NVIDIA)가 2027년 1분기 실적을 발표했다. 매출 816억 달러, 조정 주당순이익(EPS, 1주당 순이익) 1.87달러다. 월가 예상을 뚫고 나온 숫자지만 발표 직후 주가는 빠졌다.
왜 빠졌을까. 숫자 뒤에 숨겨진 중국 리스크와 시장의 높아진 기대치를 읽지 않으면 다음 발표일인 8월 26일에 같은 실수를 하게 된다. 이 글에서 실적 숫자부터 2분기 가이던스 해석까지 한 번에 정리한다.
| 항목 | 월가 예상 | 실제 결과 |
|---|---|---|
| 매출 | 789억 달러 | 816억 달러 |
| EPS | 1.77달러 | 1.87달러 |
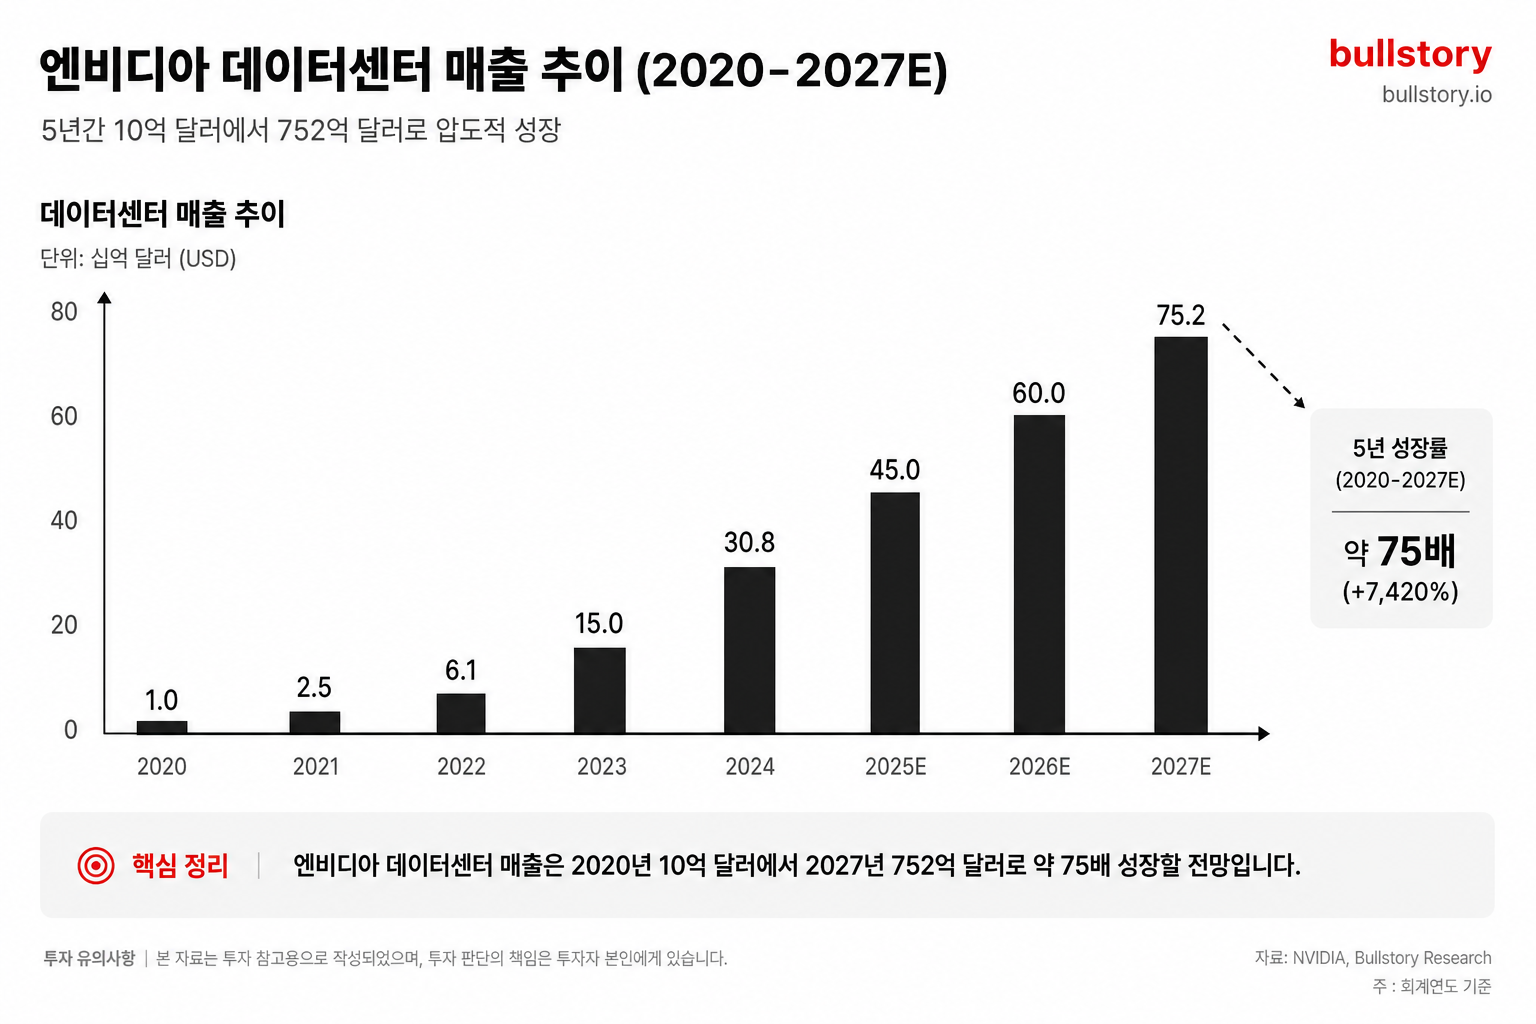
매출은 예상치를 3% 웃돌았고 EPS는 5.6% 초과 달성이다. 핵심은 데이터센터 매출이 752억 4,600만 달러로 전체의 92%를 차지했다는 점이다. 5년 전만 해도 이 사업부 매출은 10억 달러에 불과했다. 게임 회사에서 사실상 AI 인프라 회사로 완전히 바뀌었다.
현금도 빠르게 쌓인다. 영업현금흐름이 1년 전 274억 달러에서 이번 분기엔 503억 달러로 거의 두 배 늘었다. 분기 배당은 주당 0.01달러에서 0.25달러로 25배 올렸고 800억 달러 규모 자사주 매입도 새로 추가했다.
| 항목 | 수치 | 전년 대비 |
|---|---|---|
| 매출 | 816억 달러 | +85% |
| 데이터센터 매출 | 752억 4,600만 달러 | +92% |
| 매출총이익률 (비GAAP) | 75.0% | +14.4%p |
| 조정 EPS | 1.87달러 | 해당 기간 기준 |
| 영업 현금흐름 | 503억 달러 | +84% |
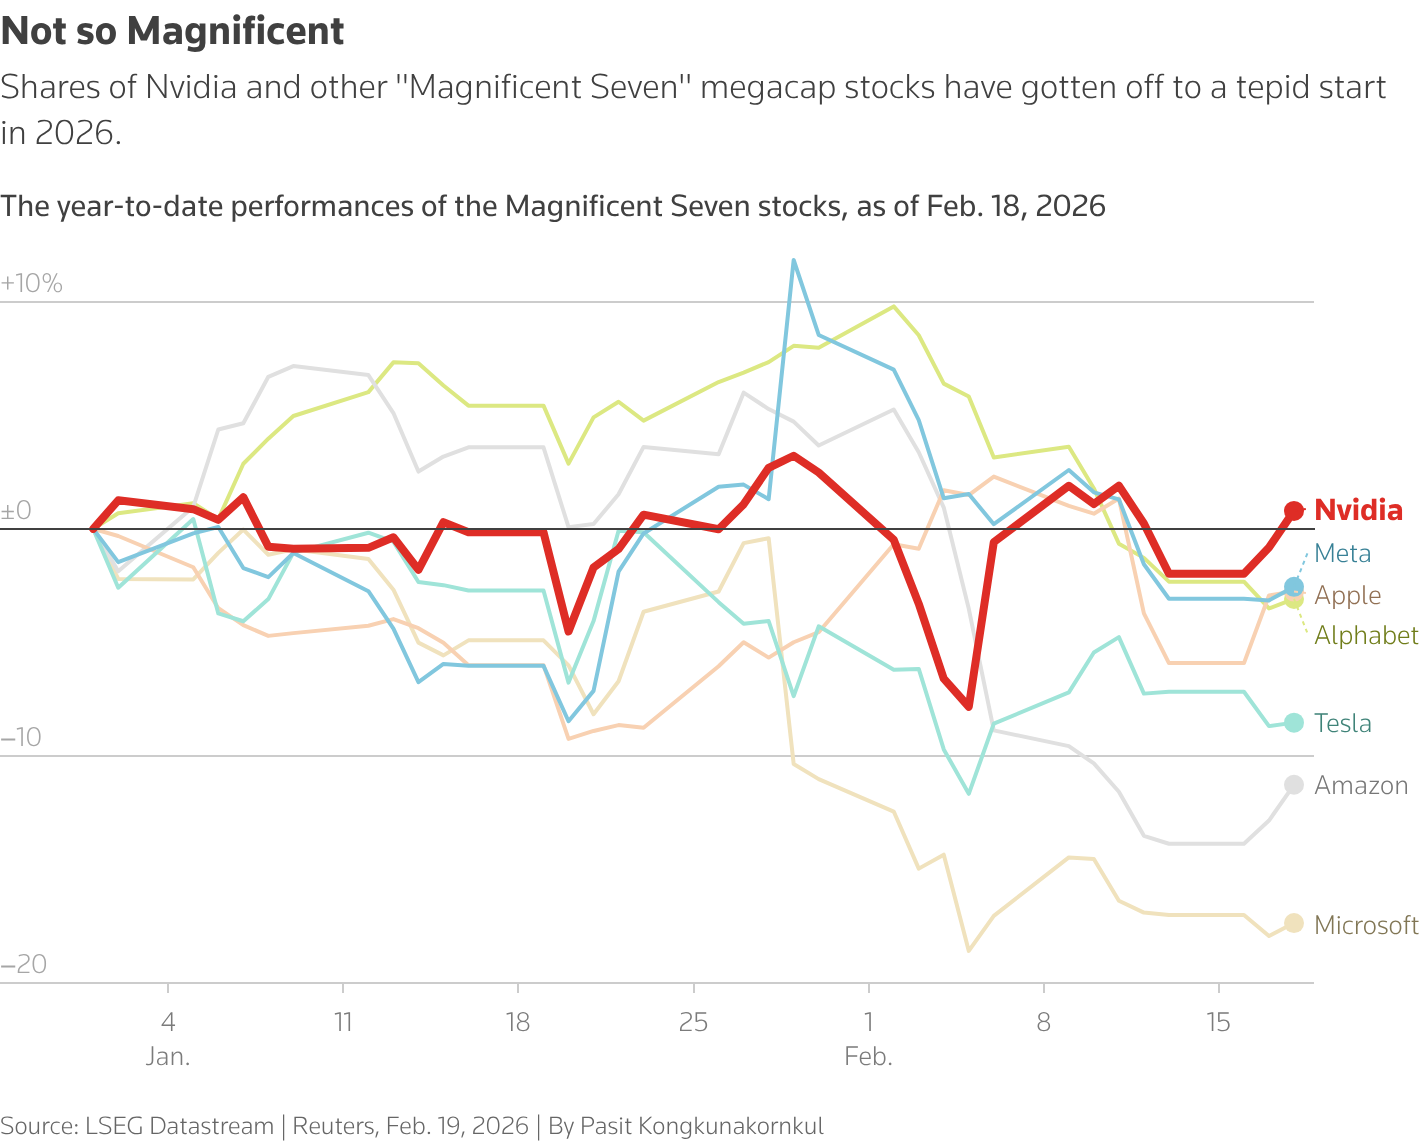
좋은 실적인데도 주가는 발표 다음 날 1.8% 하락했다. 세 가지 이유가 얽혀 있다.
가장 먼저, 주가에 이미 반영됐다. 실적 발표 전까지 주가는 직전 대비 13.7% 올라 있었고 선행 PER(주가가 미래 이익의 몇 배인지)이 30배 수준까지 치솟았다. 최근 6분기 연속 매출 컨센서스를 넘겼지만 그중 4번은 발표 당일 주가가 내렸다.
두 번째는 기준점 상승이다. 시장이 진짜 기다린 건 1분기 실적이 아니라 2분기 가이던스였다. 월가가 엔비디아 자체 가이던스보다 높은 컨센서스를 처음으로 만들어놨다. 이겨야 하는 기준선 자체가 올라간 것이다.
마지막으로 성장률 꺾임 우려다. 전년 대비 증가율이 직전 분기 75%에서 이번 분기 69%로 낮아졌다. 절대 금액은 역대 최대지만 성장 곡선 기울기가 완만해지는 신호를 투자자들이 먼저 읽었다.
데이터센터 매출 92%가 의미하는 건 고객이 바뀌었다는 뜻이다. 구글, 아마존, 마이크로소프트 같은 초대형 데이터센터 운영사(하이퍼스케일러)가 매출의 절반을 가져간다. 나머지 절반은 AI 클라우드, 산업, 기업용, 정부 주도 인프라 등이 나눈다. 소비자가 아닌 기업과 국가가 고객이 됐다.
하이퍼스케일 매출은 378억 6,900만 달러로 1년 새 115% 폭증했다. 이번 분기부터 사업 부문도 데이터센터와 엣지 컴퓨팅 두 가지로 개편했다. 게임, 자동차, 로보틱스를 묶은 엣지 컴퓨팅은 64억 달러로 29% 성장했다. 절대적으로는 커졌지만 데이터센터가 너무 빨리 자라 비중은 8%로 줄었다.
| 구분 | 2027년 1분기 매출 | 전체 비중 |
|---|---|---|
| 데이터센터 (하이퍼스케일 + ACIE) | 752억 4,600만 달러 | 92% |
| 엣지 컴퓨팅 (게임·자동차·로보틱스 등) | 64억 달러 | 8% |
엔비디아 주가가 AI 뉴스에 민감한 이유가 여기 있다. 하이퍼스케일러 투자 늘리면 실적 오르고 줄이면 꺾인다. AI 인프라 공급망의 핵심 병목이 됐기 때문이다.
 >
이번 실적에서 가장 큰 구멍은 중국이었다. 2025년 4월 9일 미국 정부가 중국 전용 GPU인 H20 수출에 면허가 필요하다고 통보하면서 45억 달러 재고 손실이 발생했다. H20이 1분기에 벌어들인 매출이 46억 달러였으니 벌어서 날린 격이다.
- 재고 및 구매 약정 상각 45억 달러: 창고에 쌓아둔 H20 재고와 부품 구매 약정을 전액 손실 처리했다.
- 미출하 매출 손실 25억 달러: 추가 선적 예정이던 물량을 배송하지 못했다.
손실을 빼면 비GAAP 매출총이익률은 71.3%였을 테지만 포함하면 61.0%로 떨어졌다. 규제 하나로 마진이 10%포인트 넘게 증발했다.
다음 분기 가이던스에도 중국 매출을 0원으로 반영했다. 규제로 인한 약 80억 달러 손실이 이미 들어 있다. 규제가 없었다면 가이던스가 530억 달러 더 높았을 수 있다는 뜻이다. 규제가 풀리면 상방 재료, 강화되면 리스크가 커지는 구조다.
이 글과 같은 주제
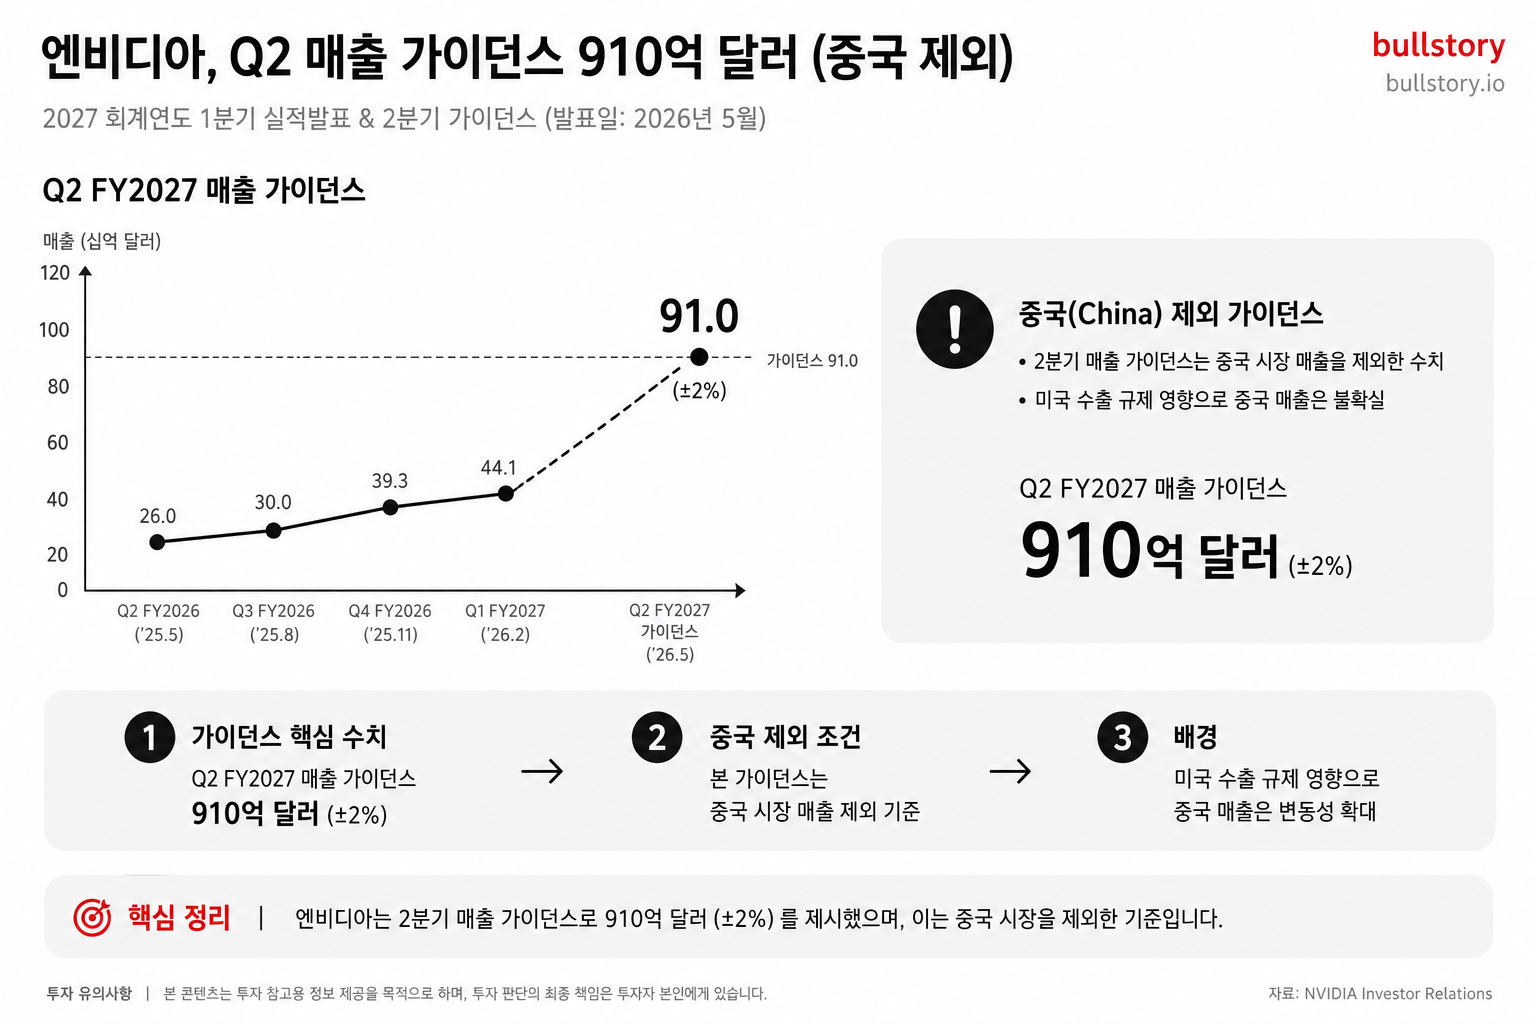
엔비디아는 2027년 2분기 매출 가이던스로 910억 달러(±2%)를 제시했다. 월가 평균 예상치 868억 달러를 42억 달러나 웃도는 수치다.
이 숫자가 무거운 이유는 중국을 완전히 빼고 계산했기 때문이다. 중국 데이터센터 칩 판매를 전혀 넣지 않고도 분기 신기록을 예고한 것이다.
| 항목 | 수치 |
|---|---|
| 2027년 2분기 가이던스 | 910억 달러 (±2%) |
| 월가 평균 예상치 (LSEG) | 868억 달러 |
| 가이던스 초과 폭 | +42억 달러 |
| 중국 매출 가정 | 0원 |
| 2분기 예상 매출총이익률 | 74.9% (±0.5%p) |
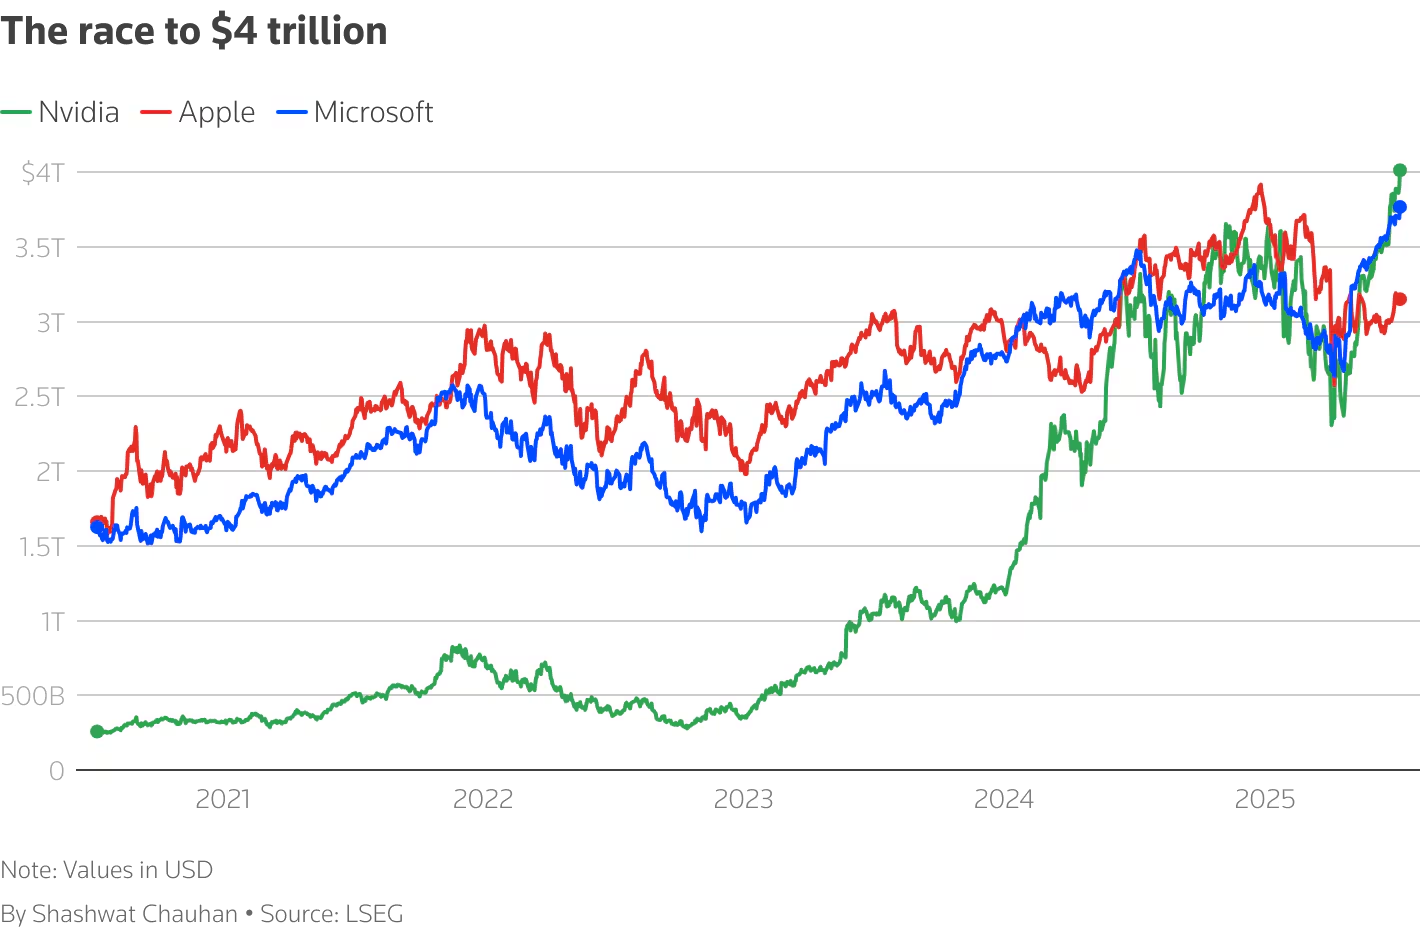
지난 1년간 주가는 65% 올랐고 애널리스트 57명의 평균 목표 주가는 현재 주가 대비 33% 위에 있다. 기준선이 너무 높아 진짜 서프라이즈조차 예상 범위 안으로 받아들여진 상태다.
다음 실적 발표일은 2026년 8월 26일이다. 910억 달러 달성 여부만으로는 주가가 안 움직인다. 시장이 진짜 보고 싶은 건 그 이후다.
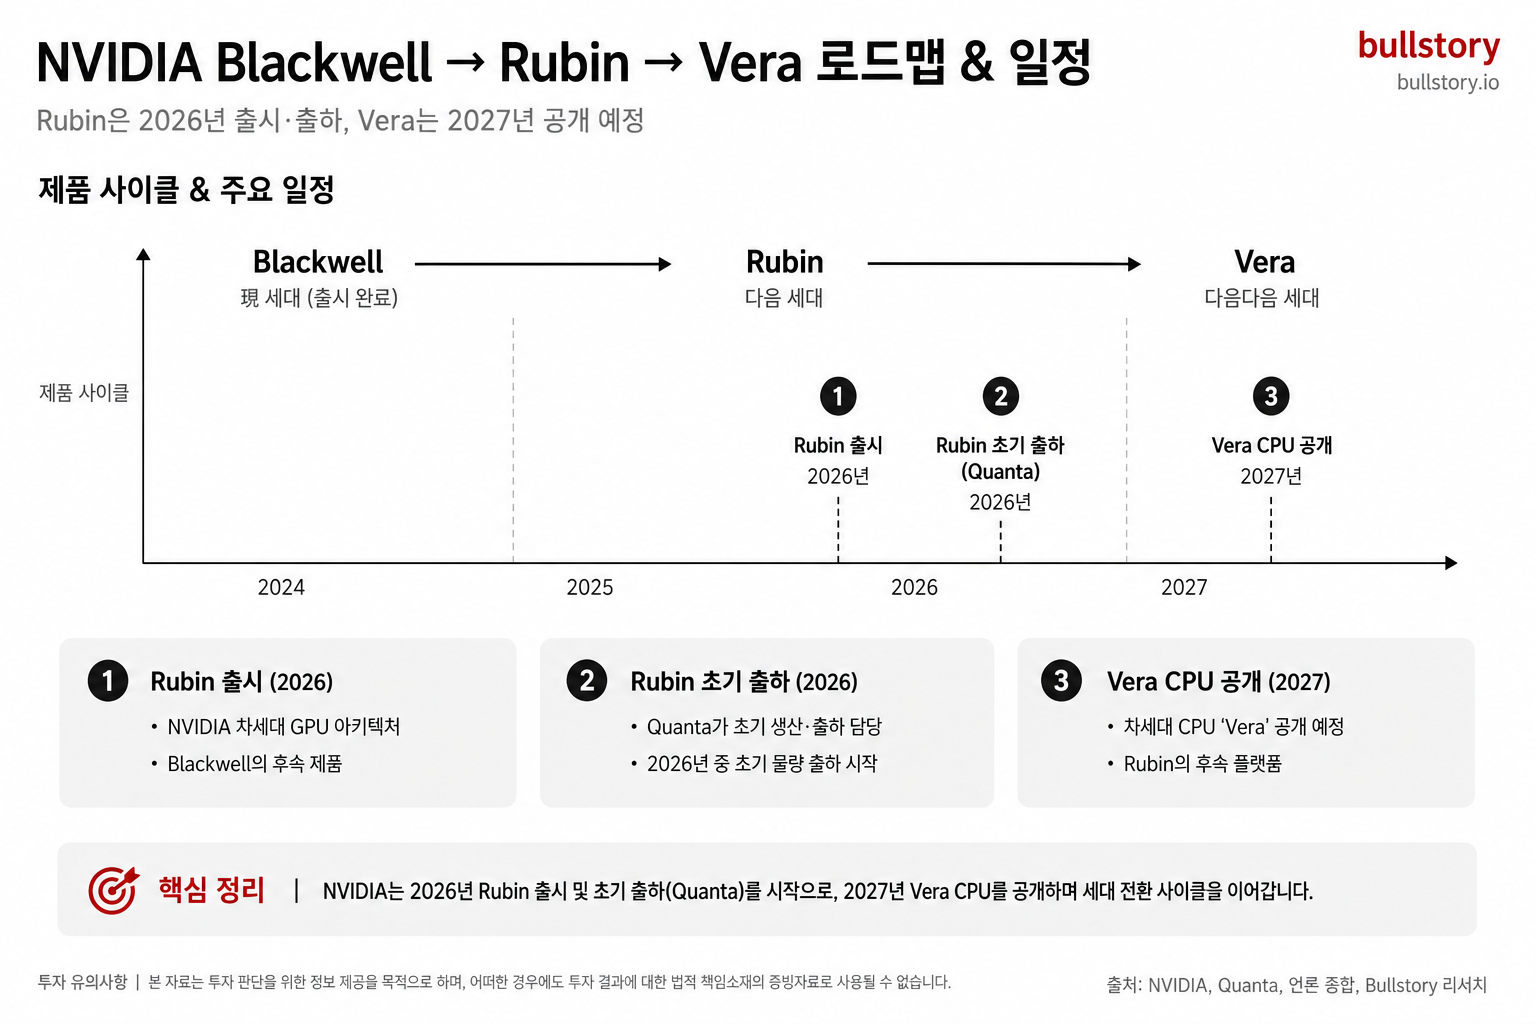
차세대 GPU인 Rubin은 이미 양산 중이고 2026년 하반기부터 출하된다. 여기에 깜짝 공개된 Vera CPU가 새 전선을 깐다. 젠슨 황 CEO는 올해 Vera CPU 단독 매출 200억 달러 가시성을 확보했다고 밝혔다.
GPU만 팔던 회사가 인텔과 AMD 영역인 CPU 시장에 발을 들인 것이다. 2,000억 달러 규모 시장에 접근권이 열렸고 첫 물량은 Anthropic, OpenAI, SpaceXAI, 오라클에 이미 전달됐다. GPU 파이프라인 밖에서 200억 달러가 별도로 쌓이는 구조다.
제품 교체기에는 마진이 출렁인다. Hopper 세대 때 매출총이익률이 78%를 넘었지만 Blackwell 전환하며 73~74%대로 눌렸다. 신제품 초기엔 수율이 낮고 부품 비용이 오르기 때문이다. Blackwell은 생산 안정화되며 75.0%까지 회복됐고 Rubin도 같은 경로를 밟을 전망이다.
좋은 실적이 다음 성장으로 이어질까요?
“엔비디아 실적 발표 총정리: 2분기 가이던스 910억 달러의 진짜 의미”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기| 아키텍처 | 주요 시기 | 비고 |
|---|---|---|
| Hopper | 2022~2024년 | H100·H200, 마진 정점 78% |
| Blackwell | 2025~2026년 | GB200·B300, 전환 초기 마진 73~74% |
| Rubin | 2026년 하반기~ | Vera CPU 동시 출하, Rubin Ultra는 2027년 하반기 |
| Feynman | 2028년~ | 차차세대, 현재 설계 단계 |
황 CEO는 "Vera Rubin 공급은 제품 수명 내내 수요를 따라가지 못할 것"이라고 했다. 공급 부족이 오히려 가격 결정권을 지켜주는 구조다.
현재 엔비디아 PER은 약 30배다. 7월 4일 주가 194.44달러 기준으로 PER 29.84배다. S&P 500 평균 27배와 비교하면 조금 비싸다.
하지만 성장 속도를 같이 봐야 한다. 애널리스트들은 2027년 EPS가 8.96달러까지 늘 것으로 본다. 이 추정치 기준 포워드 PER은 약 20배로 내려온다.
| 항목 | 수치 |
|---|---|
| 엔비디아 현재 PER (TTM) | 약 30배 |
| 엔비디아 포워드 PER (2027년 이익 추정 기준) | 약 20배 |
| S&P 500 평균 PER | 약 27배 |
| 반도체 섹터 ETF(iShares SOX) PER | 약 75배 |
| 엔비디아 5년 평균 PER | 약 60배 |
(출처: stockanalysis.com, Motley Fool 2026년 6월 기준)
엔비디아 10년 평균 PER은 53.72배다. 현재 29.7배는 역사적 평균보다 45% 낮다. 이익이 주가를 따라잡은 결과다. 반론은 명확하다. 중국 규제 막혀 있고 Rubin 출하가 밀리면 이익 추정치가 내려가 포워드 PER은 즉시 올라간다. 결국 2027년 EPS 8.96달러가 실제로 나와야 이 가격이 정당하다.
8월 26일 실적 발표에서 주가를 움직일 핵심은 세 가지다. 데이터센터 매출이 가이던스 910억 달러를 뒷받침하는지, 매출총이익률이 75% 선을 지키는지, Rubin 출하가 시작됐는지다. 하나라도 어긋나면 주가는 시험대에 오른다.
- 데이터센터 매출 800억 달러 이상: 1분기 750억 달러에서 더 늘어야 한다. 800억 달러 미만이면 성장 둔화 신호다. 특히 AI 클라우드·산업·기업(ACIE) 매출이 하이퍼스케일을 추월하는지 봐야 한다. 수요 기반 확장 증거기 때문이다.
- 비GAAP 매출총이익률 74% 이상: Rubin 출하 시작 시점이라 마진 흔들림이 우려된다. 1분기엔 75.0%를 지켰지만 이 선이 깨지면 마진 압박 신호로 읽힌다.
- Rubin 출하 공식 확인: 8월 발표는 Rubin이 실제 매출로 잡히기 시작하는 첫 분기다. 4분기 가이던스에서 Rubin 기여분을 명시했는지가 핵심이다.
| 지표 | 1분기 실제 | 2분기 가이던스 | 이 수치가 나오면 |
|---|---|---|---|
| 전체 매출 | 816억 달러 | 910억 달러 (±2%) | 891억 달러 미만이면 경고 |
| 데이터센터 매출 | 750억 달러 | 명시 없음 | 800억 달러 미만이면 성장 둔화 |
| 비GAAP 매출총이익률 | 75.0% | 75.0% (±0.5%p) | 74% 이하면 마진 압박 신호 |
| 중국 매출 | 가이던스 0원 | 가이던스 0원 | 깜짝 회복 시 상방 서프라이즈 |
경영진은 1분기와 마찬가지로 2분기 가이던스에서도 중국 매출을 전량 제외했다. 중국에서 뭔가 풀리는 신호가 나온다면 그건 예상치 못한 상방 재료다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
엔비디아 다음 실적 발표일은 언제인가요?
다음 실적 발표일은 2026년 8월 26일이다. 그날 2분기 실적과 회사 가이던스가 공개된다.
엔비디아가 제시한 2027년 2분기 가이던스는 얼마인가요?
회사는 2분기 가이던스로 910억 달러를 제시했다. 월가 컨센서스는 860억 달러였다.
엔비디아 데이터센터 매출 비중은 얼마인가요?
데이터센터 매출은 2027년 1분기 752억 4,600만 달러로 전체 매출의 약 92%를 차지한다.
이번 분기 엔비디아의 분기 배당은 얼마로 인상됐나요?
이번 발표에서 분기 배당을 주당 0.25달러로 인상했다(이전 0.01달러).
엔비디아는 자사주를 얼마나 매입하나요?
800억 달러 규모의 자사주 매입 프로그램을 새로 발표했다.
실적 발표 후 엔비디아 주가가 하락한 이유는 무엇인가요?
선반영된 기대, 2분기 가이던스 기준점 상승, 데이터센터 성장률 둔화 우려가 겹쳤다.
관련 글
엔비디아 실적 예상 완전 분석, 2분기 910억 달러 가이던스의 진짜 의미
엔비디아 실적 전망: 8월 26일 발표에서 놓치면 안 되는 숫자 3가지
엔비디아 실적발표일 8월26일, 816억 달러 서프라이즈의 진짜 의미
엔비디아 주가 전망 2026년: 194달러, 사도 되는 시점인가
엔비디아 2026년 1분기 실적 총정리: 816억 달러의 진실과 8월 26일 발표 전망
엔비디아 다음 실적 발표일 8월 26일, 한국 시간 새벽에 확인할 3가지































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.