 불스토리8월 9일기업 분석
UnitedHealth Group Incorporated — 기업분석
유나이티드 헬스(UNH)는 2026년 2분기 조정 EPS가 6.38달러로 전년 대비 56% 증가했다. 2025년 CEO 교체·DOJ 조사로 주가가 급락했지만, 헴슬리 재취임 후 실적과 가이던스 개선으로 반등이 시작됐다.
주춤했던 미국 의료보험의 지배자, 상황의 반전을 노리다.
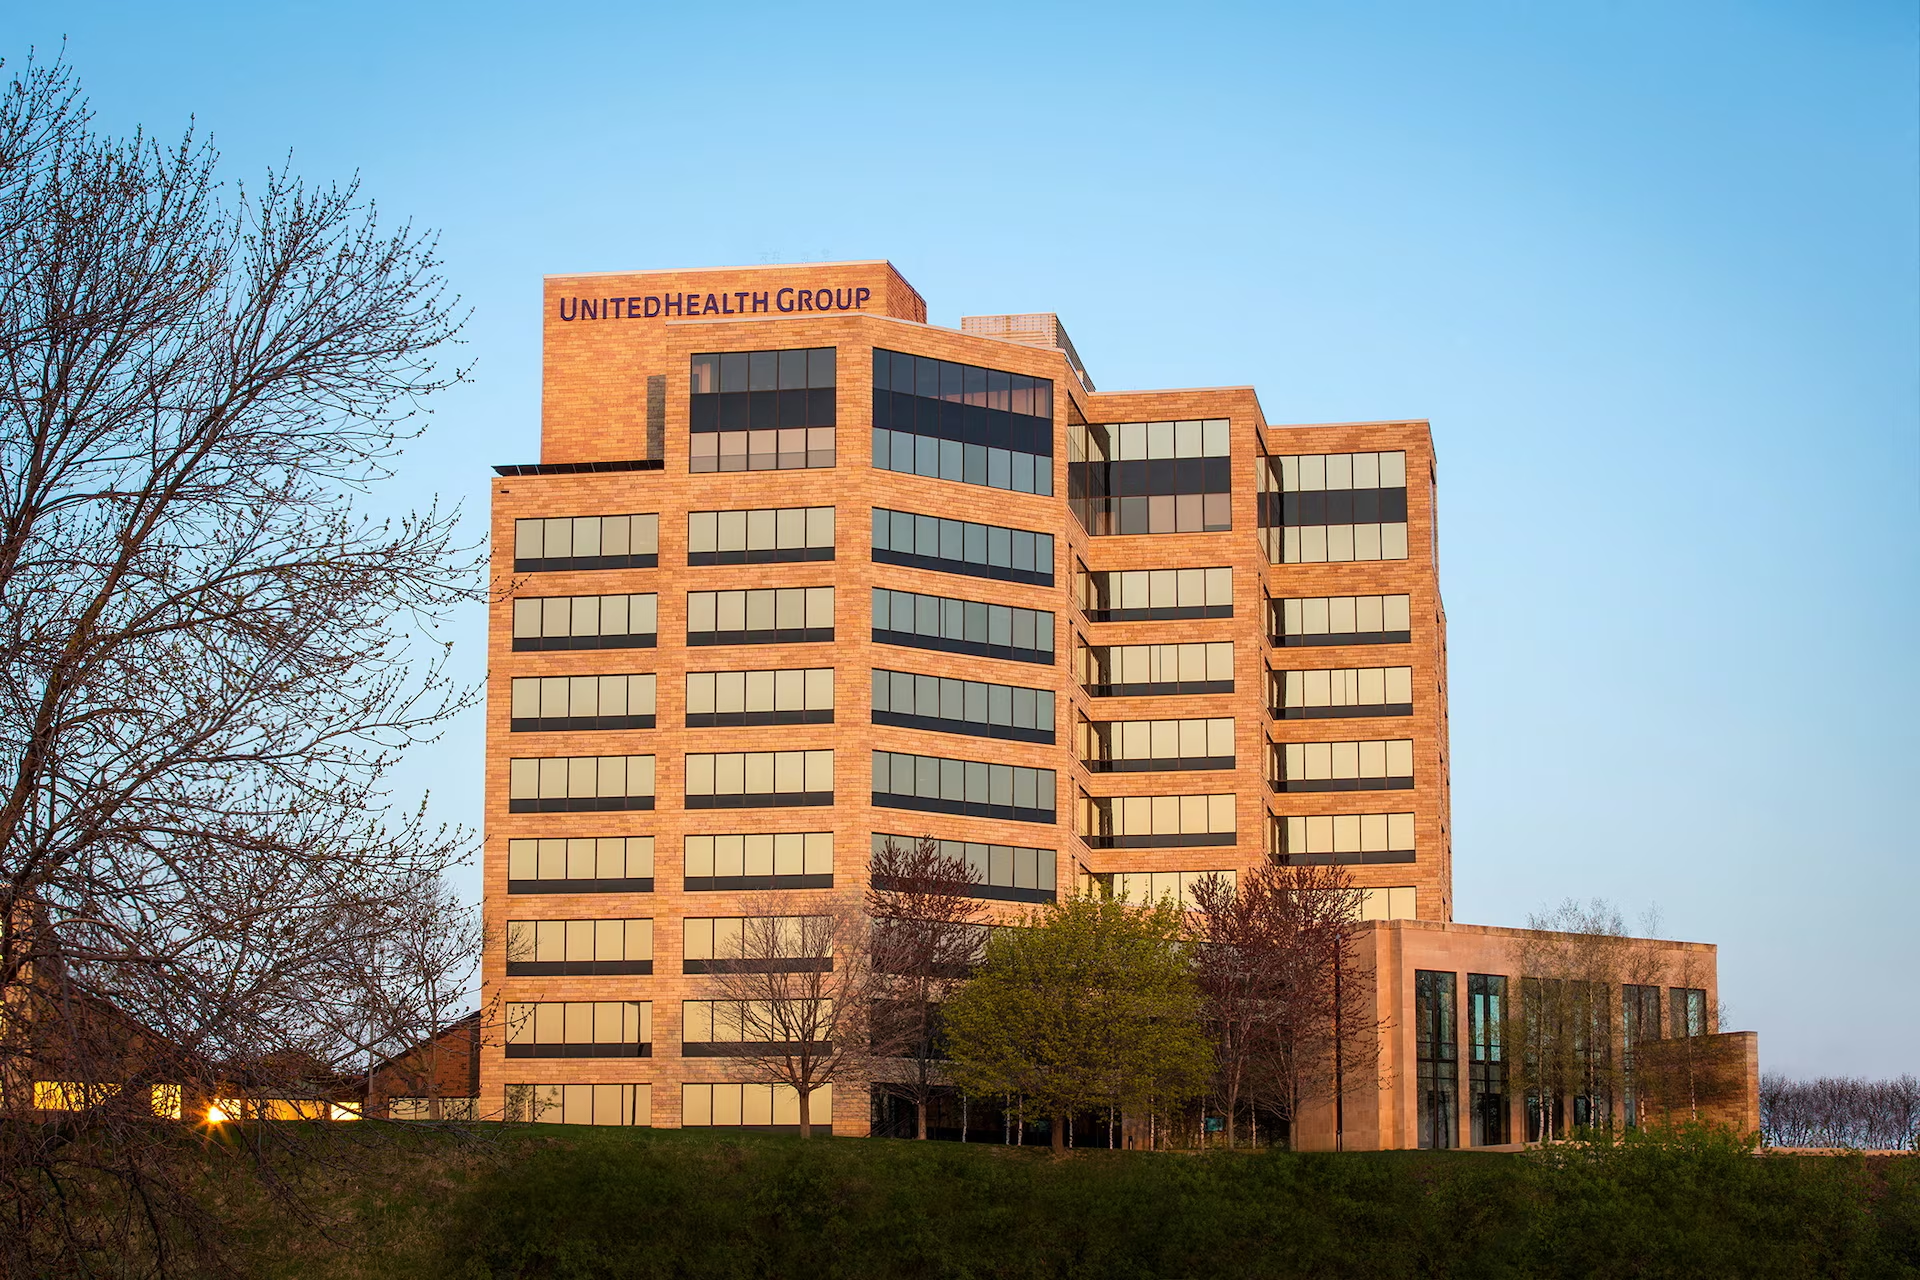
미국에서 병원에 가면 반드시 마주치는 이름이 있다. 유나이티드 헬스(UnitedHealth Group, NYSE: UNH). 미국인 5명 중 1명이 이 회사의 의료보험에 가입되어 있고, 미국인 4명 중 1명이 이 회사의 처방전을 통해 약을 받는다. 매출 규모 $4,400억(2024년 기준)으로 미국 5대 기업 중 하나이자, 세계 최대 의료보험 회사다. 그런데 그 유나이티드 헬스가 2024년 말부터 2025년까지 사상 유례없는 위기를 겪었다.
CEO 앤드류 위티(Andrew Witty)의 갑작스러운 사임, 2025년 5월 이사회의 창업자 스티븐 헴슬리(Stephen Hemsley) 재취임 결정, DOJ의 메디케어 청구 관행 조사, 그리고 최대 -60% 급락한 주가. 이 회사가 어떻게 흔들렸고, 지금 어떻게 반전을 시도하는지를 이해하면, 왜 헴슬리 CEO가 "우리는 다시 일어난다"고 자신 있게 말하는지 알 수 있다.
이 회사가 최근 만들어낸 결과는 그 반전의 첫 결실이다. 2026년 2분기 매출 $1,120억(안정 유지), 조정 EPS $6.38(+56% YoY), 영업이익 $80억(+55%). 시장 컨센서스 $4.92를 30% 상회하는 압도적 실적이었다. 회사는 즉시 연간 조정 EPS 가이던스를 $19.50 - $20(기존 $18.25에서 상향)으로 올렸고, 유나이티드 헬스케어 부문 영업이익 목표를 최소 $120억, OptumHealth 목표를 $22억으로 조정했다.
유나이티드 헬스가 특별한 이유는 미국 의료 시스템의 실질적 인프라라는 점이다. 회사는 크게 두 사업 축으로 나뉜다. 유나이티드 헬스케어(UnitedHealthcare)는 세계 최대 의료보험 사업으로, 메디케어 어드밴티지, 메디케이드, 상업 보험, ACA 익스체인지를 모두 운영한다. Optum은 헬스 서비스 부문으로, 약제 관리(Optum Rx), 의료 정보(Optum Insight), 그리고 통합 케어 서비스(Optum Health)를 제공한다. 이 두 사업이 결합되어 만드는 결과는 의료보험 회사이자 동시에 의료 제공자, 약국, 데이터 플랫폼이 하나로 통합된 유일한 회사다. 미국 의료 시스템에서 이런 통합 구조를 가진 회사는 유나이티드 헬스가 유일하며, 이는 신규 진입자가 절대 따라잡을 수 없는 해자다.
미국 의료보험의 지배자는 잠시 흔들렸지만, 이제 창업자 헴슬리의 지휘 아래 다시 일어나고 있다. 매출 $4,400억의 거대 회사가 매분기 두 자릿수 이익 성장을 지속하고, AI 통합으로 의료 시스템 자체를 재편하는 회사. 시장이 바닥을 확인하고 반전을 시작한 결정적 순간이라는 점에서, 이것이 지금 유나이티드 헬스를 들여다봐야 하는 이유다.
UnitedHealth Group Incorporated(UNH)
Healthcare Plans · 시총 $369.7B · 직원 390,000명
https://www.unitedhealthgroup.com1. 어떤 회사인가
유나이티드 헬스(UnitedHealth Group, NYSE: UNH)는 세계 최대 의료보험 회사이자, 미국 의료 시스템의 실질적 인프라를 만드는 통합 헬스케어 지배자다. 1977년 미네소타에서 설립됐고, 미국인 5명 중 1명이 이 회사의 의료보험에 가입되어 있으며, 미국인 4명 중 1명이 이 회사를 통해 처방약을 받는다.
2024년 매출 $4,400억으로 미국 5대 기업 중 하나이며, 세계 최대 헬스케어 그룹이다. 본사는 미네소타주 미네통카에 있고, CEO는 2025년 5월 이사회가 창업자로서 재취임시킨 스티븐 헴슬리(Stephen Hemsley)로, 이전 CEO로 2006 - 2017년 회사를 이끌며 매출을 5배 이상 성장시킨 전설적 경영자다.
이 회사가 특별한 이유는 단순한 보험 회사가 아니라 의료보험, 의료 서비스, 약국, 데이터 플랫폼이 하나로 통합된 유일한 통합 헬스케어 지배자라는 점이다. 미국 의료 시스템에서 이런 4중 통합 구조를 가진 회사는 유나이티드 헬스가 유일하다. 병원에 가면 이 회사의 보험이 결제하고, 처방을 받으면 이 회사의 약국이 조제하며, 그 데이터가 이 회사의 플랫폼에 축적된다. 이는 신규 진입자가 절대 따라잡을 수 없는 결정적 해자를 만든다.
2. 어떻게 돈을 버나
유나이티드 헬스 매출은 크게 두 사업 축(4개 부문)으로 나뉜다(2026년 Q2 기준, 총 매출 $1,120억).
-
UnitedHealthcare (약 55%, 보험 사업 핵심): Q2 매출 약 $620억. 세계 최대 의료보험 사업. 4개 세부 부문으로 구성:
-
UHC Employer & Individual: 기업 단체 보험, 개인 보험, ACA 익스체인지
-
UHC Medicare & Retirement: 메디케어 어드밴티지(65세 이상), 개별 처방 계획
-
UHC Community & State: 메디케이드(저소득층 보험)
-
UHC Global: 브라질, 유럽 등 국제 사업
-
-
Optum Rx (약 25%): 약제 관리(PBM) 부문. 처방약 조제, 가격 협상, 우편 배송. 미국인 4명 중 1명이 이 회사를 통해 약을 받음. Amerisource Bergen과 함께 미국 PBM 시장 3강 체제(CVS Caremark, Express Scripts와 함께).
-
Optum Health (약 12%): 통합 케어 서비스. 의사 그룹, 클리닉, 홈 헬스, 데이터 분석. 미국 최대 의사 고용주 중 하나로, 약 90,000명의 의사가 소속되어 있음. Q2에는 통합 가치 기반 케어 모델로 재중심화 중.
-
Optum Insight (약 8%): 헬스케어 데이터 및 IT 솔루션. 병원, 의사, 보험사에게 분석 도구와 데이터를 제공. Change Healthcare 인수(2022년 $130억)로 확장됨.
핵심 비즈니스 모델: "보험 + 의료 서비스의 수직 통합" 구조다. 보험 부문(UHC)이 프리미엄을 받아 의료비를 지불하는 사업이고, 의료 서비스 부문(Optum)이 그 의료를 실제로 제공하는 사업이다. 이 두 사업이 한 회사 안에 있으면 보험사가 자사 의료 서비스로 환자를 유도해 마진을 극대화할 수 있다. 예를 들어 UHC 보험 가입자를 Optum Health 의사에게 보내면, 회사 관점에서 프리미엄과 의료 서비스 매출을 모두 확보하는 구조다. 이는 미국 헬스케어 산업에서 매우 강력한 수익 모델이다.
3. 핵심 무기 세 가지
유나이티드 헬스의 핵심 무기는 크게 세 가지로, 다음과 같이 분류할 수 있다.
-
미국인 5명 중 1명이 가입한 의료보험 지배력
-
Optum이라는 통합 헬스 서비스 플랫폼
-
AI 통합의 산업 리더십
해당 내용에 대한 자세한 설명은 심화편에서 다루고자 한다.
정리하면
유나이티드 헬스는 "의료보험, 의료 서비스, 약국, 데이터 플랫폼이 하나로 통합된 세계 최대 통합 헬스케어 지배자"다. 미국인 5명 중 1명이 가입한 압도적 규모, Optum의 4중 통합 플랫폼, AI 통합 산업 리더십이 결합되어 미국 의료 시스템의 실질적 인프라 회사로 자리잡았다.
이 회사가 특별한 이유는 2024 - 2025년 위기를 겪은 후 창업자 헴슬리 CEO의 지휘 아래 실제로 반전을 시작했다는 점이다. Q2 2026 조정 EPS $6.38(+56%), 영업이익 +55%, 연간 EPS 가이던스 $19.50 - $20으로 상향. Q2 실적이 반전의 첫 결실을 보여줬다. 다만 상업 보험 부문 마진 회복이 2027년 이후로 지연됐고, 메디케어 어드밴티지 회원 110만 명 감소 예상, DOJ 조사 지속 같은 리스크도 함께 있다. 미국 인구 고령화라는 구조적 흐름과 AI 통합이라는 산업 재편의 교차점에 서 있는 검증된 반전 종목이라는 점에서, 대형 회복 성장주를 찾는 투자자에게 매력적인 자리다.
🖨️ 3줄 요약
-
유나이티드 헬스(UnitedHealth Group, NYSE: UNH)는 미국인 5명 중 1명이 가입한 세계 최대 의료보험 회사이자, 보험·의료 서비스·약국·데이터 플랫폼이 하나로 통합된 통합 헬스케어 지배자다.
-
매출은 UnitedHealthcare 보험 부문(55%)과 Optum Rx 약제(25%)·Optum Health 케어 서비스(12%)·Optum Insight 데이터(8%)의 3개 서비스 부문으로 나뉘며, 보험과 의료 서비스의 수직 통합 구조로 마진을 극대화한다.
-
핵심 무기는 미국인 4,850만 명을 커버하는 압도적 보험 지배력, Optum의 4중 통합 헬스 서비스 플랫폼, 그리고 디지털 사전 승인 96% AI 자동화·의사 70%에 앰비언트 리스닝 배포로 산업을 재편하는 AI 통합 리더십이다.
재무 흐름 (분기, 5년)
매출
매출 안정성 (2025년)
복구 신호 (2026년)
2026년 1분기에는 영업이익과 순이익이 이전의 높은 수준으로 돌아왔다. 이 회복이 영업 흐름의 정상화인지, 아니면 2025년 4분기의 비일회성 충격이 풀린 결과인지가 관건이다.
매출 체크리스트
- ·회계보고서에서 매출의 구성(보험료·서비스·기타) 항목별 변화 확인
- ·가입자 수·평균보험료 추세
- ·장기계약(정부프로그램 등) 손익 기여도 점검
지출
비용 압박의 시작 (2025년 상반기)
상반기부터 지출 총액이 누적되며 영업이익률이 압축됐다. 매출 자체는 안정적이었으므로 비용 항목, 특히 의료비 청구와 사후정산이 주된 원인으로 보인다.
비일상적 충당 가능성 (2025년)
2025년 4분기는 영업이익이 4억 달러에 그치고 순이익이 1,000만 달러로 급락했다. 이런 숫자는 통상적인 청구 변동만으로 설명되기 어렵고, 충당금 설정이나 대규모 손상차손 같은 비일회성 항목 가능성을 시사한다.
비용 정상화 시도 (2026년)
2026년 1분기에는 지출이 빠져나가며 이익이 복구됐다. 이 구간은 비용이 통제된 결과인지, 단순히 일회성 충격이 해소된 결과인지 구분해야 한다.
지출 체크리스트
- ·4분기 비일회성 항목(충당금·감가상각·손상) 상세 내역 확인
- ·의료비율(Claims)과 재보험·재보험 환입 추이 점검
- ·운영비(관리비·영업비) 상승 지속 여부
매출과 지출 비교
종합 평가
유나이티드헬스는 매출 자체는 안정적인 반면 이익이 분기별로 크게 출렁인다. 2025년 4분기의 급락은 비용이나 일회성 충격이 결손으로 직결된 사례다. 2026년 1분기의 회복은 긍정적이지만, 반복되는 변동성은 투자 판단에 리스크로 작용한다. 따라서 회복의 지속성을 확인하기 전에는 리스크 프리미엄을 더 두고 접근하는 것이 타당하다.
핵심 시그널
- ·분기별 영업이익 변동성 확대
- ·매출의 상대적 안정성
- ·2025년 4분기의 비일회성 비용 존재 가능성
다음 분기 체크리스트
- ·다음 분기에도 영업이익 수준(조정 전·후) 유지되는지 확인
- ·회계노트에서 4분기 충당금·특별손익의 반복성 여부 검토
- ·의료비 청구율과 가입자 기반의 실질 변화 점검
최근 이슈
기업 이슈
2026년 2분기 조정 EPS 6.38달러(+56%)
유나이티드 헬스는 2026년 2분기 조정 EPS가 6.38달러로 전년 대비 56% 증가했고 의료비율(MCR)은 87%로 개선됐다. 이는 헴슬리 경영진의 반전 전략이 실적으로 연결됐다는 실증적 신호다. 다만 상업 보험 분야의 구조적 압박은 여전해 가이던스 상향에도 불구하고 불확실성은 남는다.
DOJ 조사 확대, 메디케어·Optum Rx·의사보상
미 법무부는 메디케어 어드밴티지 청구, Optum Rx 약제 청구, 의사 보상 관행을 형사·민사 양쪽에서 조사하고 있다. 형사 조사는 통상 3~5년 걸리는 만큼 조사 지속성 자체가 주가와 규제 신뢰에 지속적 부담을 준다. 회사는 협력하고 있고 자체 검토를 진행 중이지만 해소 전까지는 할인 요인이 남는다.
사전승인 96% AI 첫승인, 행정 69,000시간 절감
회사는 디지털 사전승인의 96%를 AI로 첫 승인해 69,000시간의 행정 업무를 줄였다고 보고했다. 이 자동화는 단순 비용 절감이 아니라 진료 흐름의 병목을 풀어 마진 확장으로 연결될 잠재력을 갖는다. 장기적으로는 인력 효율화와 서비스 품질 향상이라는 두 마리 토끼를 노리는 구조다.
산업 이슈
메디케어 어드밴티지 2026년 회원 110만명 감소 전망
대형 보험사들이 2026년에 수익성 우선 전략으로 후퇴하면서 유나이티드 헬스는 메디케어 어드밴티지 회원을 약 110만명 줄일 것으로 예상한다. 규모 축소는 단기 매출 감소로 연결되지만 회사가 목표로 하는 것처럼 마진을 3% 이상 유지하려는 전략이라면 장기 이익률 방어에는 도움이 된다.
GLP-1 사용률 12% 확산·PBM 규제 강화(DOL)
GLP-1 계열 약 사용 경험이 미국 성인의 12%로 빠르게 늘고 있고, 노동부의 PBM 투명성 규정 강화가 옵텀Rx 등 PBM 모델을 압박한다. 결과적으로 약제비 지출은 단기적으로 늘어나고 PBM 비즈니스 모델은 수수료 기반 전환 압력을 받는다. 유나이티드 헬스의 Optum Rx 재편은 단기 손익 부담을 수반하지만 규제 리스크를 낮추는 방향이다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“UnitedHealth Group Incorporated — 기업분석”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기불스토리 인사이트
지금까지 살펴본 유나이티드 헬스의 모습은 단순한 의료보험 회사를 넘어선다. 1977년 미네소타에서 설립되어 미국인 5명 중 1명이 가입한 세계 최대 의료보험 회사이자, 보험 · 의료 서비스 · 약국 · 데이터 플랫폼이 하나로 통합된 유일한 통합 헬스케어 지배자로 성장했다. 2024년 매출 $4,400억으로 미국 5대 기업 중 하나이며, 병원에 가면 이 회사의 보험이 결제하고, 처방을 받으면 이 회사의 약국이 조제하며, 그 데이터가 이 회사의 플랫폼에 축적된다. 미국 의료 시스템에서 이런 4중 통합 구조를 가진 회사는 유나이티드 헬스가 유일하며, 이는 신규 진입자가 절대 따라잡을 수 없는 결정적 해자를 만든다.
그런데 그 유나이티드 헬스가 2024 - 2025년 사상 유례없는 위기를 겪었다. CEO 앤드류 위티의 갑작스러운 사임, 2025년 5월 이사회의 창업자 스티븐 헴슬리 재취임 결정, DOJ의 메디케어 청구 관행 조사, 그리고 최대 -60% 급락한 주가. 그러나 이제 반전이 시작됐다. Q2 2026 매출 $1,120억, 조정 EPS $6.38(+56%), 영업이익 $80억(+55%), 시장 컨센서스 30% 상회. 회사는 즉시 연간 EPS 가이던스를 $19.50 - $20으로 상향했고, 메디케어 어드밴티지의 의료비 트렌드가 초기 예상 10% 이하로 나오면서 의료비율(MCR)이 87%로 크게 개선됐다.
다만 이 회사를 처음 보는 투자자에게는 풀리지 않는 의문이 남는다. Q2 실적이 반전을 보여줬지만 상업 부문 마진 회복은 2027년 이후로 지연됐고, DOJ 조사(미국 법무부가 특정 개인·기업·사건에 대해 법 위반 여부를 확인하는 공식 조사)는 오히려 확대(메디케어 청구 + Optum Rx + 의사 보상 3방면)되고 있다. 여기에 메디케어 어드밴티지 회원 110만 명 감소 예상, PER 15배 수준의 저평가 상태에도 주가는 여전히 고점 대비 -50% 아래에 있다. 여기서 세 가지 핵심 궁금증이 생긴다.
궁금증 1. Q2 실적이 반전을 확인해줬지만 상업 부문 마진 회복은 2027년 이후로 지연된 상태다. 진짜 완전한 반전은 언제쯤 확인될 수 있는가?
궁금증 2. DOJ 조사가 오히려 확대되고 있고 형사·민사 조사가 3방면으로 진행 중인데, 이 규제 리스크가 회사의 근본 사업 모델을 흔들지는 않을까?
궁금증 3. PER 15배 수준의 저평가에도 주가가 여전히 고점 대비 -50% 아래인데, 지금이 진짜 매수 자리인가 아니면 밸류 트랩인가?
해당 내용에 대한 답과, 자세한 기업 분석, 주가 차트 분석에 대한 내용은 심화편에서 다루고자 한다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
UNH(UnitedHealth) 2026년 2분기 실적은 어땠나?
2026년 2분기 조정 EPS는 $6.38로 전년 대비 크게 늘었다. 회사는 연간 가이던스를 상향했다.
UnitedHealth는 어떻게 돈을 버나?
보험 사업(UnitedHealthcare)과 헬스 서비스(Optum)를 결합해 수익을 낸다. 보험료와 자사 진료·약국·데이터 매출을 동시에 확보한다.
UNH가 2024년 말~2025년에 겪은 위기는 무엇인가?
2024년 말부터 2025년 사이 CEO 교체와 DOJ의 메디케어 청구 관행 조사로 신뢰가 흔들렸고, 주가는 최대 60%까지 급락했다.
UnitedHealth 투자 시 주요 리스크는 무엇인가?
DOJ 조사 지속, 메디케어 어드밴티지 회원 110만 명 감소 예상, 상업보험 마진 회복은 2027년 이후로 지연될 수 있다.
UNH의 경쟁력(강점)은 무엇인가?
보험·의료·약국·데이터를 한 회사가 통합해 진입장벽을 만든다. 미국인 5명 중 1명이 가입하고, 4명 중 1명이 처방을 이 회사를 통해 받는다.

































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.