금호건설 주가 전망, 목표주가 5,650원과 부채비율 551%
금호건설 주가는 8월 7일 9,770원으로 7월 고점(19,380원)에서 반토막 났지만 목표주가(5,650원)보다는 42% 높다. 호남 반도체 클러스터 부지가 8월 6일 확정됐지만 부채비율은 551%까지 올라 아시아나항공 지분 처분과 신종자본증권 상환 여부가 다음 변수다.
금호건설(002990) 주가는 8월 7일 종가 기준 9,770원으로, 지난달 중순 19,380원까지 치솟았던 자리에서 절반 가까이 내려왔지만 1년 전(3,520원)보다는 여전히 177% 높다. 증권사 평균 목표주가는 이보다 42%가량 낮은 5,650원이고, 그 이면에는 흑자 전환에도 더 나빠진 부채비율 551%와 아직 끝나지 않은 아시아나항공 지분 문제가 있다. 지금 이 종목을 보는 투자자에게 필요한 건 시세와 밸류에이션 사이의 이 간극을 어떤 근거로 좁히거나 벌릴지 판단하는 기준이다.
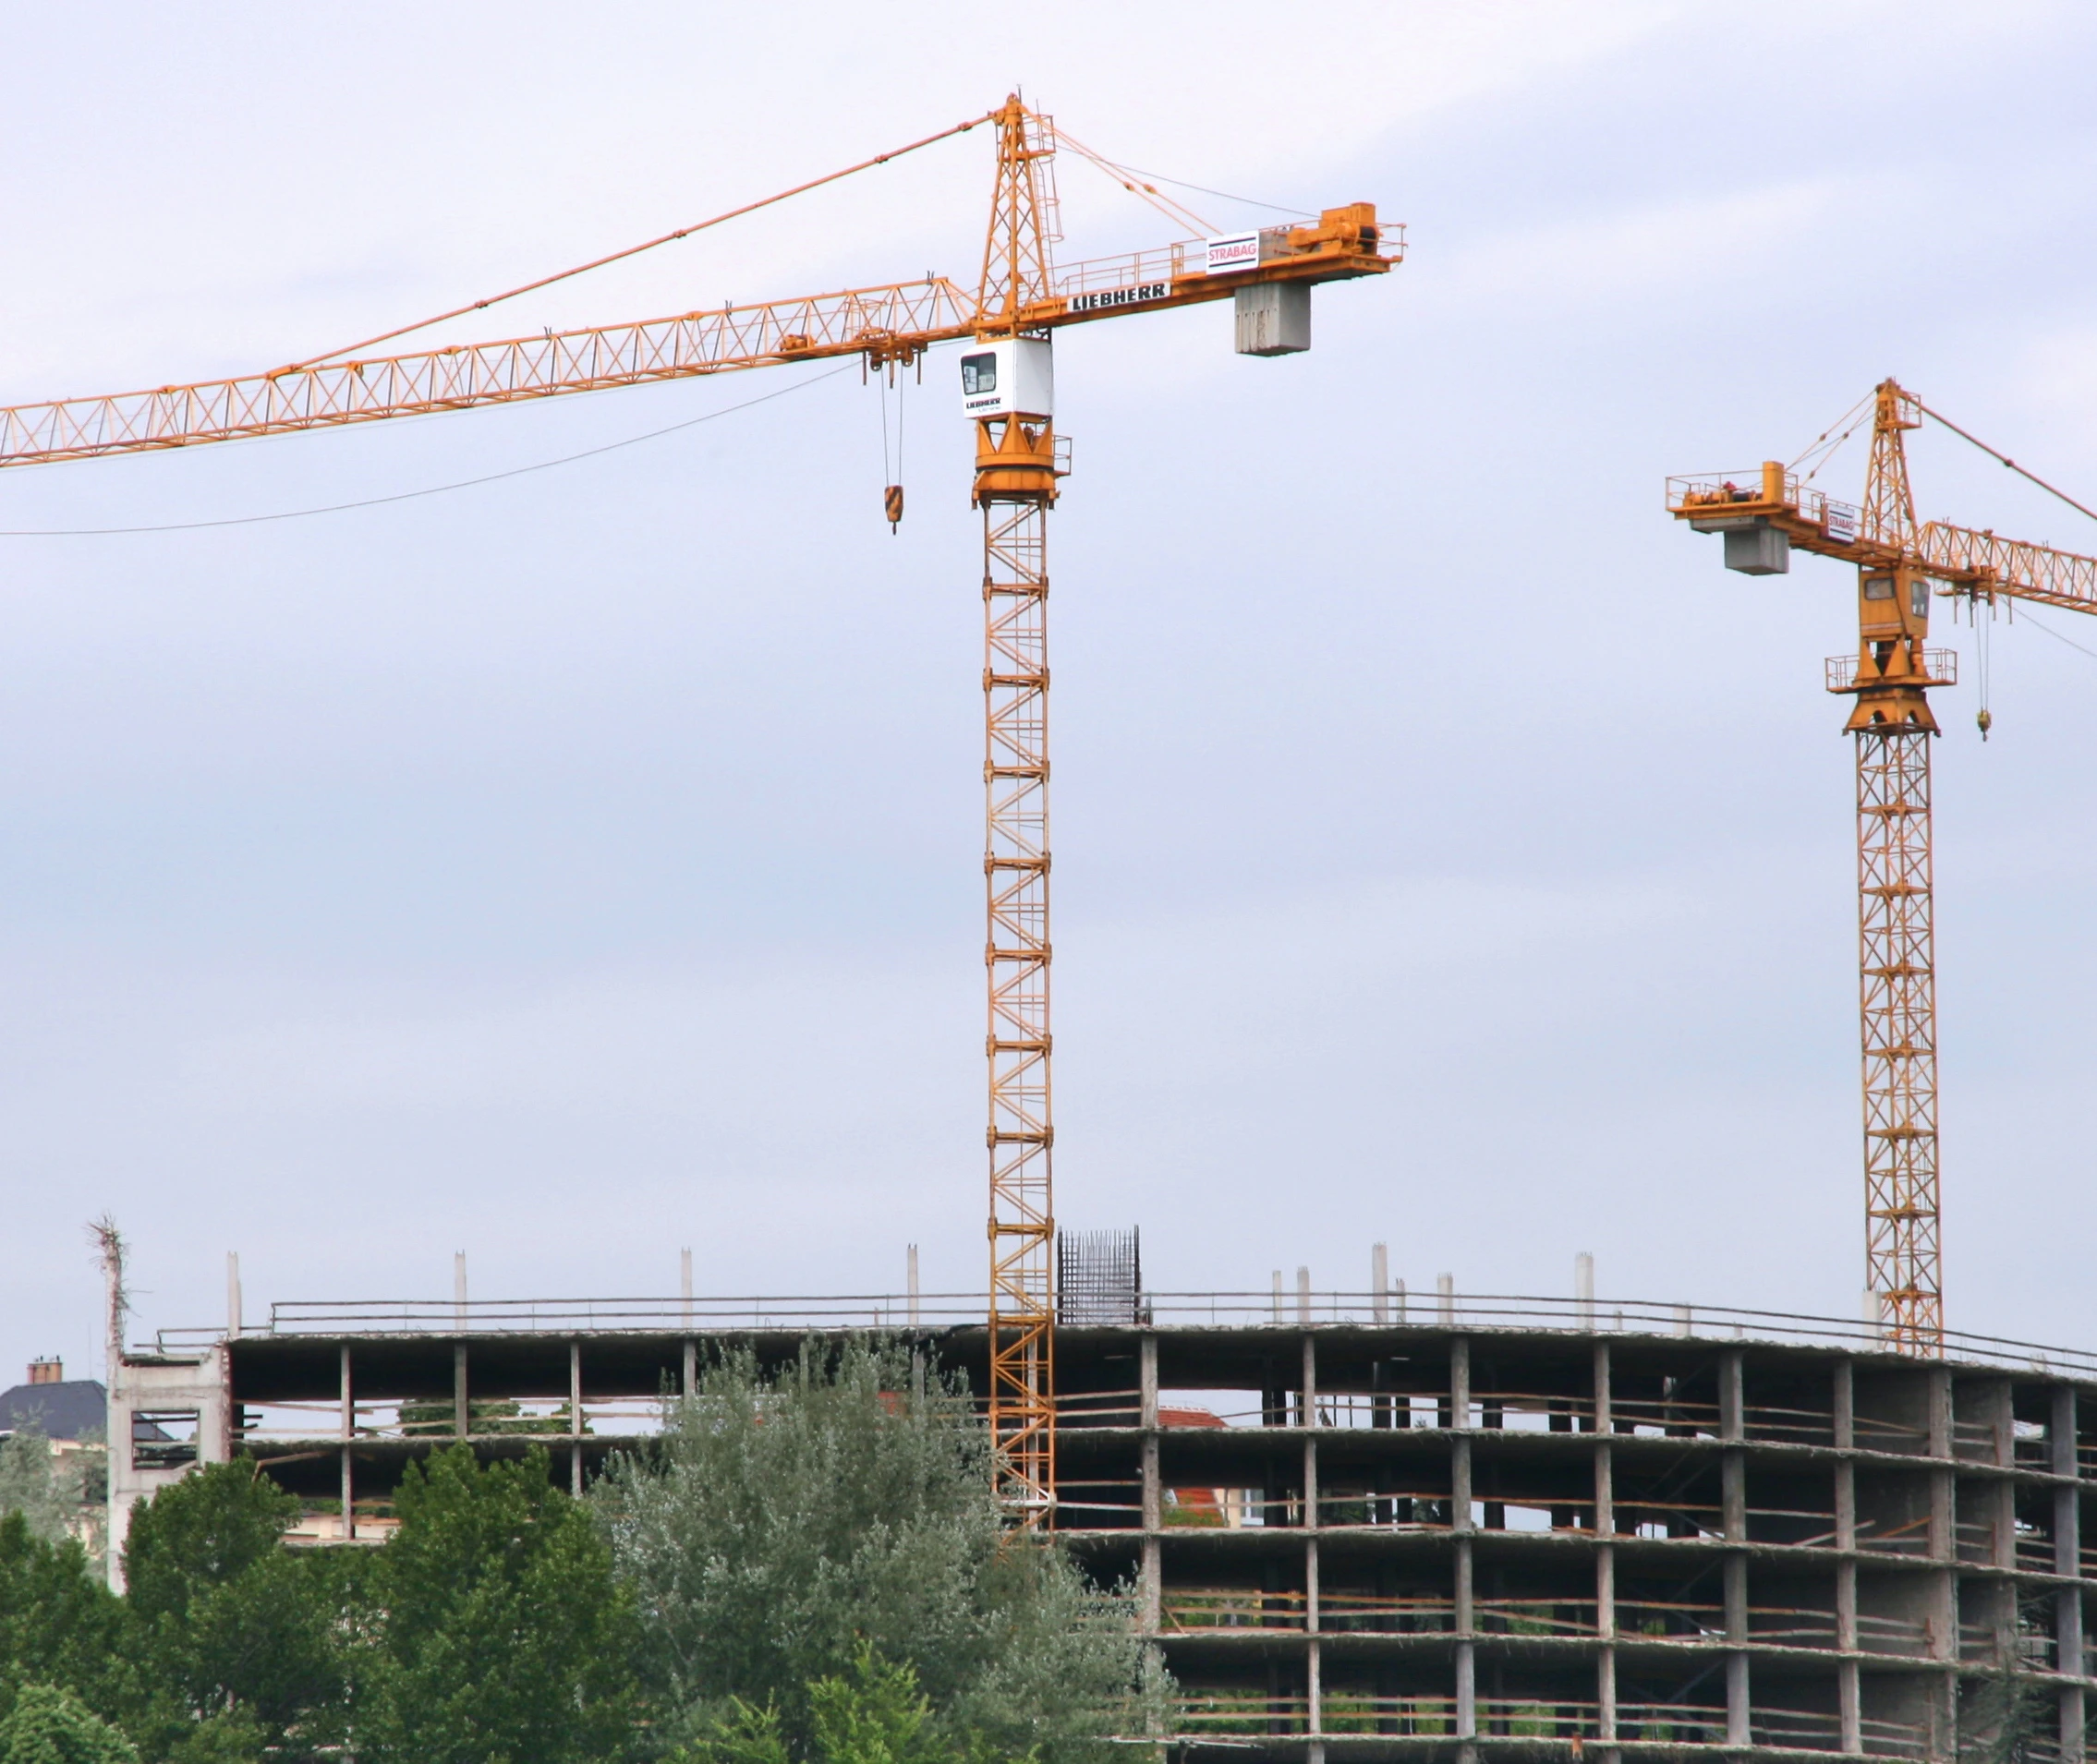
금호건설을 비롯한 국내 중견 건설사들의 실적은 주택 브랜드 수주 회복에 크게 좌우된다. 이미지 “11 Liebherr construction crane at a Strabag company construction site of apartment building in Budapest, Hungary.jpg”의 제작자는 Marek Ślusarczyk Tupungato Photo portfolio입니다. Wikimedia Commons 원본을 CC BY 3.0 조건으로 사용했으며 WebP로 변환했습니다.
반도체 테마가 남긴 흔적
발단은 실적이 아니라 정책 발표였다. 6월 말 청와대가 호남권에 반도체 클러스터를 조성하겠다고 예고하면서 호남 기반 건설사인 금호건설이 상한가로 치솟았고, 이후 며칠간 연속 상한가를 이어가다 한국거래소가 투자경고종목 지정과 함께 하루 매매거래를 정지시켰다. 거래 재개 후에도 매수세가 이어져 주가는 7월 중순 52주 최고가 19,380원을 찍었지만, 이후 실적과 직접 연결되는 근거가 확인되지 않은 채 조정에 들어가 지금의 9,000~9,900원대로 내려왔다.
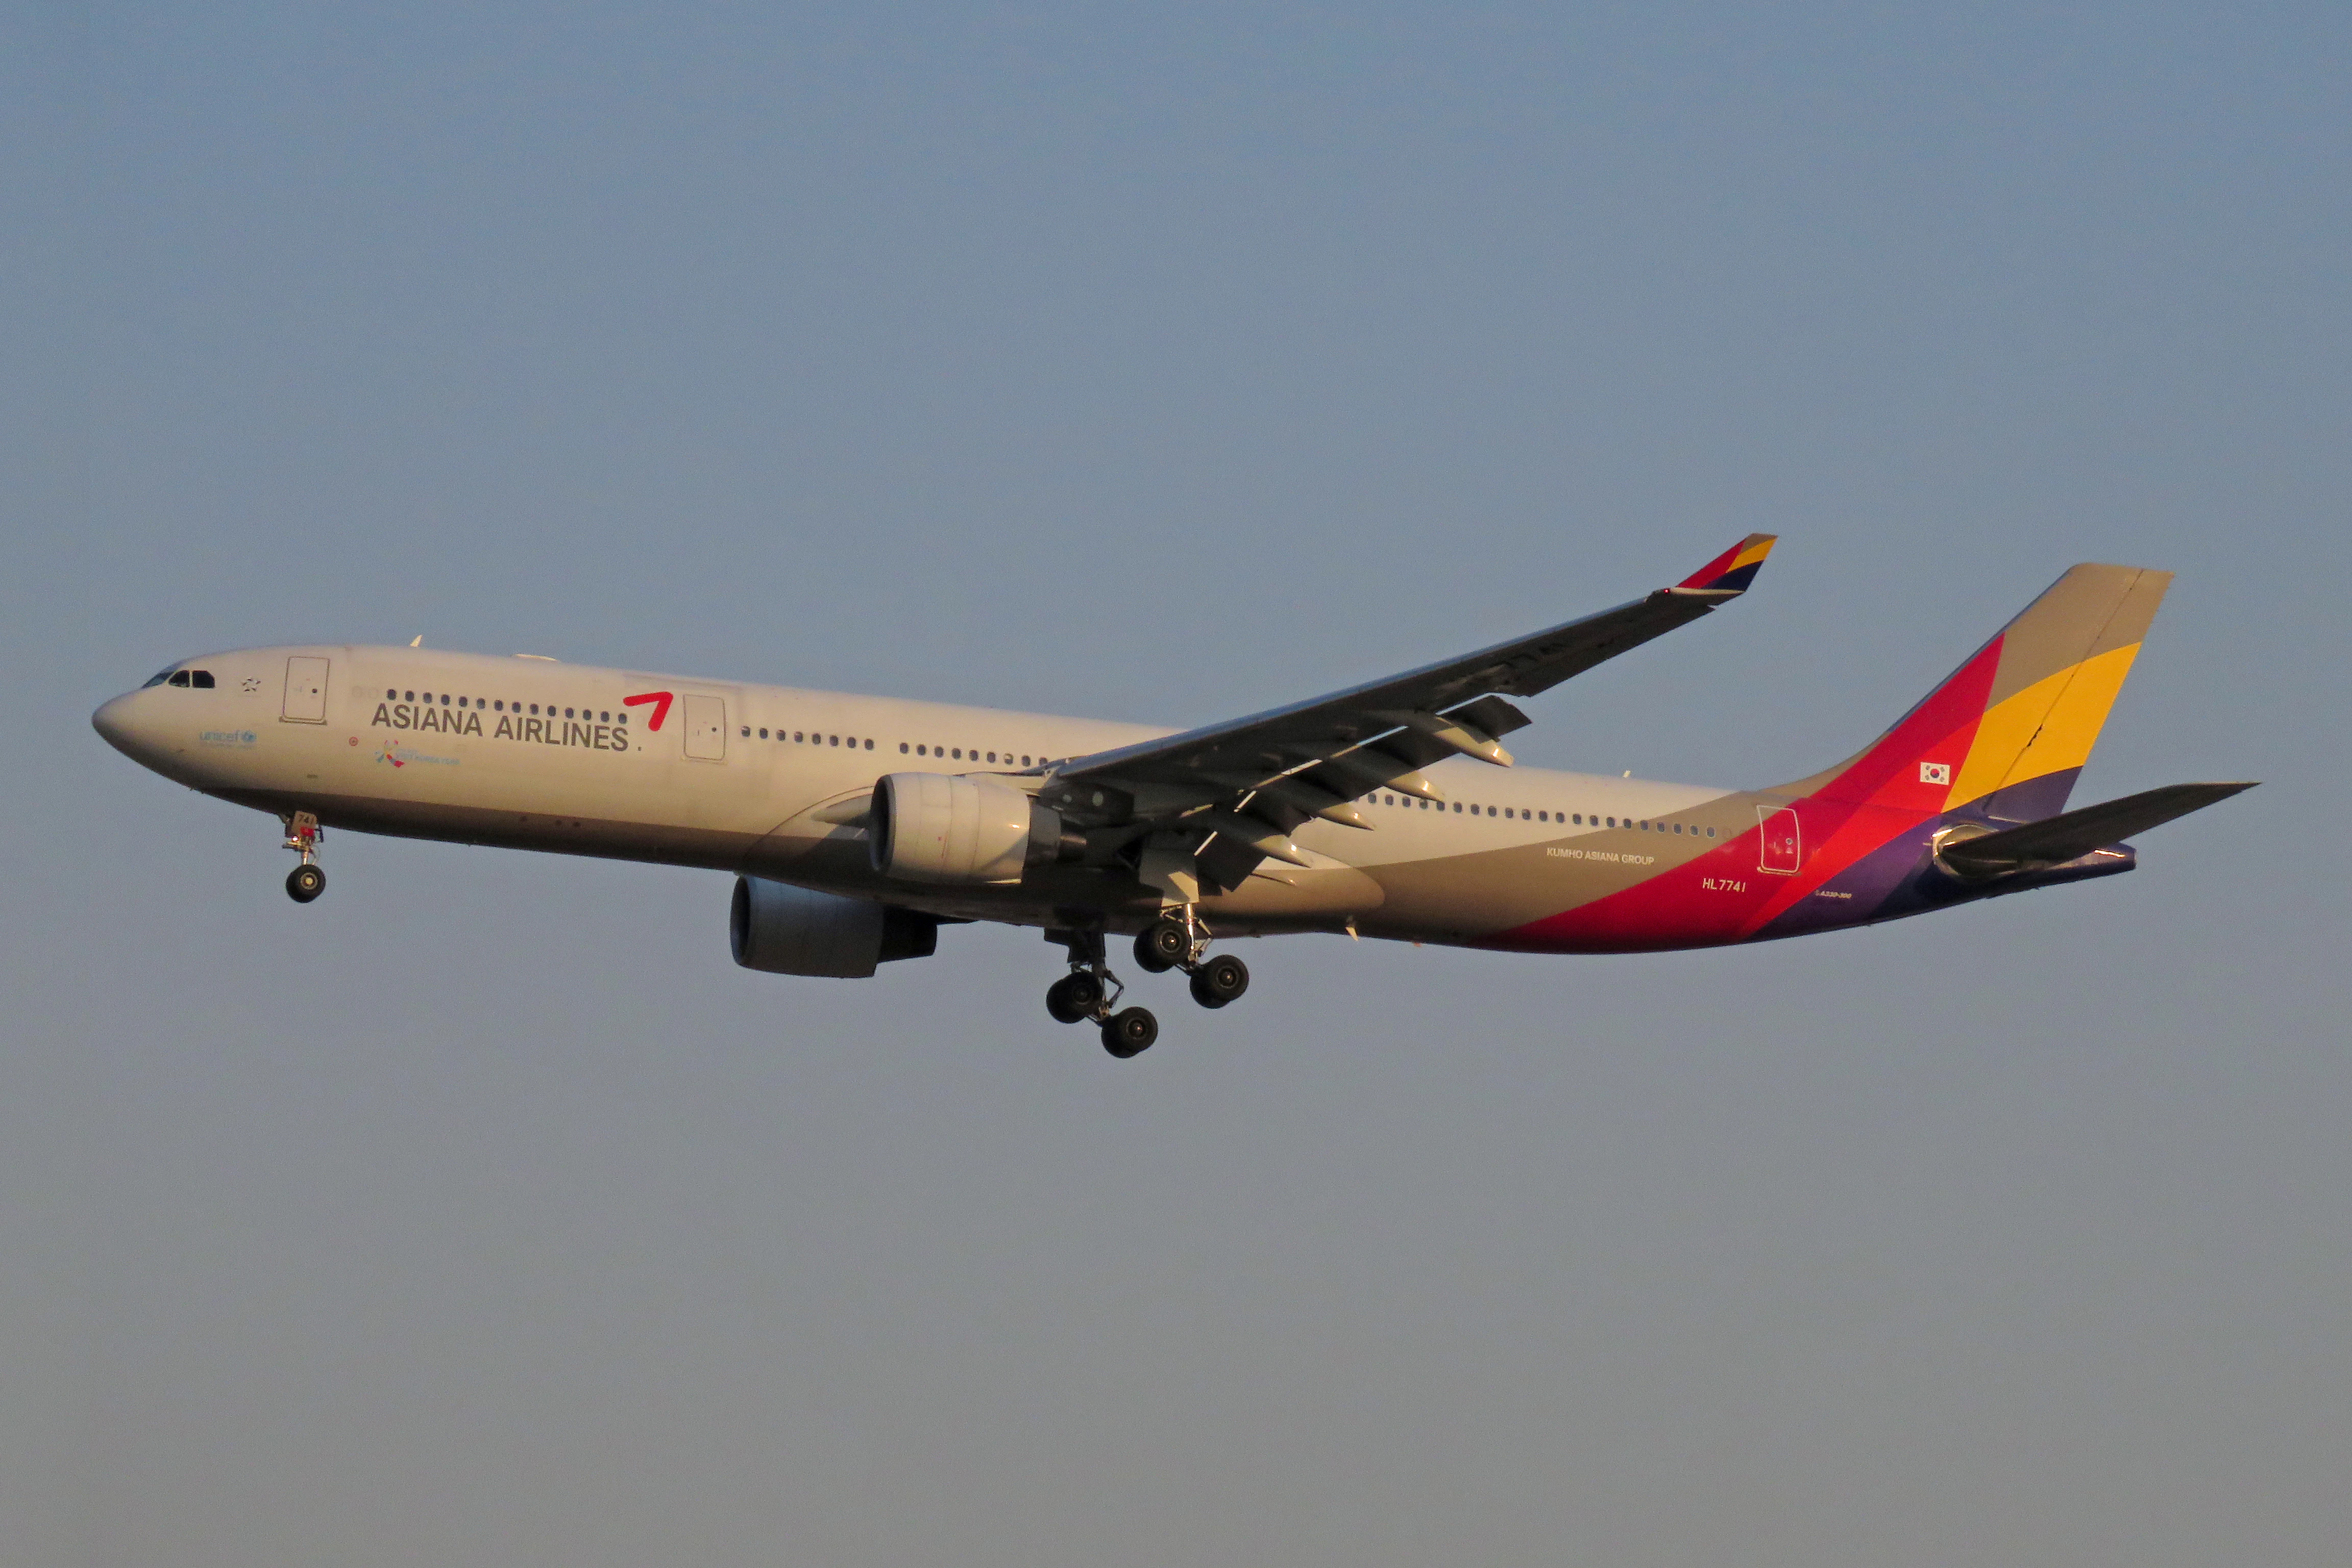
금호건설이 보유한 아시아나항공 지분의 가치 변동이 부채비율에 직접 영향을 준다. 이미지 “HL7741@PEK 20171213152227 .jpg”의 제작자는 N509FZ입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
8월 들어 달라진 것 — 클러스터는 확정, 리스크는 여전
이 테마의 상태는 8월 들어 한 단계 더 나갔다. 정부는 6일 광주 군공항 부지에 호남권 반도체 산업단지를 조성하기로 결정했다고 밝혔다. 호남권 반도체 클러스터 조성사업은 정부·지자체·기관·기업이 원팀으로 '2030년 6월 양산'을 목표로 유례없는 속도전을 벌이고 있다. 삼성전자와 SK하이닉스가 참여하는 이 투자 규모는 800조 원 규모로 거론된다.
다만 부지가 확정됐다고 곧바로 착공과 매출로 이어지는 건 아니다. 7월 전남광주통합특별시가 출범했지만 주요 현안을 둘러싼 갈등과 소지역주의는 가라앉지 않고 있으며, 800조 원 규모의 호남권 반도체 클러스터 유치·조성 사업 역시 안심할 수 없다는 지적이 나온다. 전력망과 용수 등 핵심 기반시설을 반도체 팹 착공 이전에 선제적으로 구축해야만 공장 구축 지연사태를 막을 수 있다는 지적도 있다. 용인 반도체 클러스터가 지자체 반발로 착공까지 3년 넘게 지연됐던 전례를 감안하면, 금호건설 주가가 이 테마로 다시 움직이려면 '부지 확정' 다음 단계인 착공·인프라 예산 집행 뉴스를 확인해야 한다.
기술적으로 본 현재 위치
가격 지표만 보면 급등은 식었지만 추세는 아직 살아있다. 현재가(9,770원)는 20일 이동평균선(10,644원)보다 낮지만 50일선(8,271원)과 200일선(5,383원)보다는 훨씬 높다. RSI14는 50.2로 과열도 과매도도 아닌 중립이고, MACD 히스토그램은 -248.6으로 단기 모멘텀이 살짝 꺾인 상태다. 60거래일 기준 스윙 구간은 3,530원~19,380원으로 폭이 매우 넓어, ATR14(1,666원) 하루 변동만으로도 계좌 손익이 크게 흔들릴 수 있다는 점은 감안해야 한다.
실적은 좋아졌는데 부채비율은 더 나빠졌다
회사 펀더멘털과 재무구조는 서로 다른 방향으로 움직였다. 2024년 영업손실 1,818억원, 순손실 2,285억원의 적자를 낸 뒤 2025년 영업이익 471억원, 순이익 624억원으로 흑자 전환했고, 올해 1분기에도 연결기준 매출액은 4,534억원으로 지난해 같은 기간보다 3.1% 소폭 줄었지만 영업이익은 121억원으로 112.3% 급증했고 당기순이익도 전년 동기 대비 12배 넘게 늘었다.
문제는 이 흑자가 자본으로 쌓이지 않았다는 점이다. 1분기 총포괄손익은 66억원 적자를 기록했고 자본총계도 지난해 말 2,426억원에서 1분기 말 2,328억원으로 줄면서 부채비율은 520%대에서 551%대로 올라갔다. 원인은 본업이 아니라 금호건설이 보유한 아시아나항공 지분(2,289만 주, 11%) 가치 하락으로 기타포괄손익누계액에서만 약 165억원 규모의 평가손실이 발생했고, 주가 하락이 그대로 자본 감소로 이어진 것이다. 회사는 2019년 아시아나항공 모회사 지위를 내려놓기로 결정했지만 아직까지 2,289만 주(지분율 11.12%)를 보유하고 있으며, 대한항공과의 매각 계약상 지분 처분 시한이 남아 있어 언제 얼마에 팔리느냐가 계속 재무제표를 흔드는 변수로 남아 있다.
회사도 손을 놓고 있지는 않다. 6월 26일 이사회에서 300억원 규모의 채권형 신종자본증권 발행을 결정했는데, 회계상 자본으로 인정받아 부채비율을 낮추려는 목적이며 만기는 30년이다. 다만 조달 비용이 싸지는 않다. 표면이자율만 연 7.0%에 달해 매년 21억원의 이자비용이 고정적으로 발생하고, 발행일로부터 2년이 지나는 2028년 6월 29일부터는 2.5%의 가산금리가 붙어 이자율이 9.5%로 뛰는 스텝업 조항도 포함됐다. 통상 스텝업 발동 전 2년 내에 조기상환하는 것이 업계의 암묵적 관행이라, 2028년 상반기 전에 이 채권을 갚거나 갈아탈 수 있는지가 다음 재무 체크포인트다.
목표주가 5,650원과 시세 9,770원, 이 괴리를 어떻게 볼까
증권사 컨센서스 목표주가는 8월 6일 기준 5,650원으로 시세보다 42%가량 낮다. 흥미로운 건 목표가는 낮지만 컨센서스 점수(1~5점, 높을수록 매수 우위)는 4점으로 매수 쪽에 가깝다는 점이다. 애널리스트들이 실적 개선 자체는 긍정적으로 보면서도, 목표주가만큼은 테마 급등분을 반영해 올려주지 않았다는 뜻으로 읽을 수 있다.
밸류에이션 숫자도 겉으로는 저평가처럼 보인다. PER 4.95배, PBR 1.48배, ROE 26.79%다. 다만 이 ROE는 2024년 적자와 아시아나항공 지분평가손실로 자기자본 자체가 줄어든 상태에서 계산된 수치라, 있는 그대로 우량주 신호로 받아들이기는 조심스럽다. 배당수익률은 최근 12개월 기준 2.05%(주당 200원)로, 2021년 800원, 2022년 500원이던 배당이 절반 이하로 줄어든 이력도 참고할 부분이다.
수급 데이터를 봐도 이 종목의 유동성이 얼마나 얇은지 드러난다. 최근 한 달간 외국인 보유비중은 2.3%에서 8.3% 사이를 오르내렸고, 개인과 외국인이 하루 단위로 순매수·순매도를 뒤바꾸는 패턴이 반복됐다. 우선주인 금호건설우(002995)는 8월 7일 17,880원으로 보통주(9,770원)보다 오히려 83% 높게 거래되는데, 이 역시 거래량이 하루 1만2천 주 안팎에 불과한 얇은 유동성 때문에 나타나는 왜곡이다. 테마성 수급이 몰리는 종목일수록 호가 몇 개만으로 가격이 크게 튈 수 있다는 뜻이니, 매수·매도 타이밍을 잡을 때 이 얇은 유동성을 감안해야 한다.
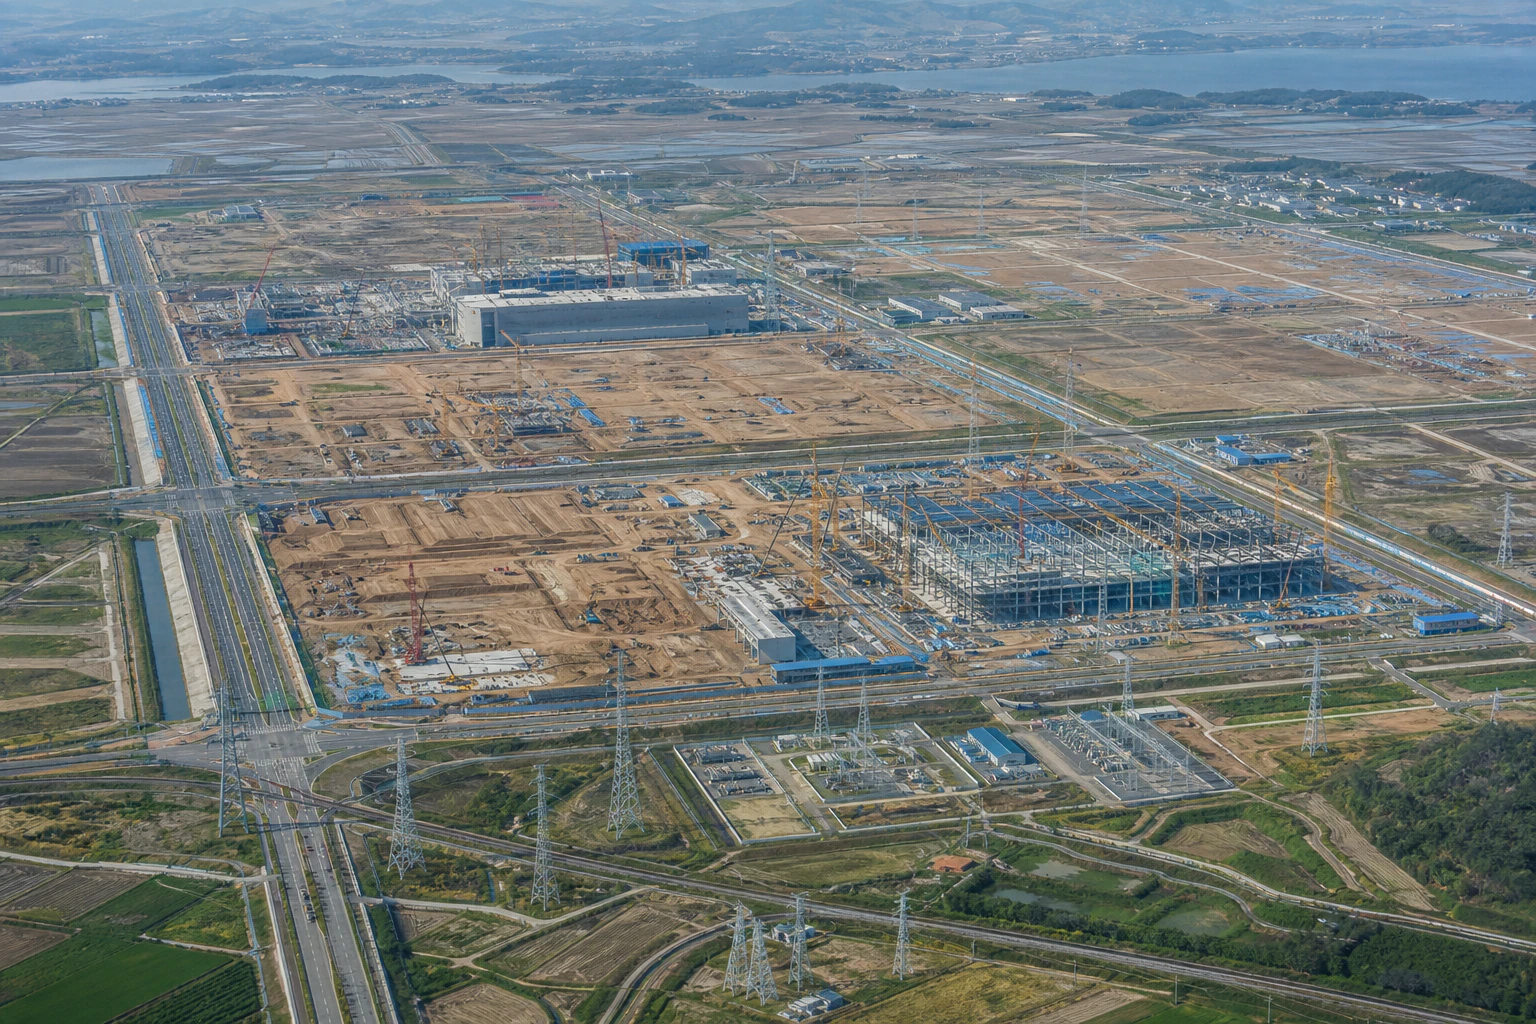
광주 군공항 부지에 조성될 호남 반도체 산업단지 구상은 착공과 인프라 구축 속도가 다음 확인 신호다.
건설업종 전체가 흔들리는 이유
금호건설만의 이야기는 아니다. 코스피는 7월 한 달 22.19% 급락한 뒤 마지막 거래일 하루 만에 17.91% 오르는 극단적인 롤러코스터를 탔고, 8월 들어서도 등락이 이어지고 있다. 이런 변동성 장세 속에서 건설업종은 원전, SMR, AI 데이터센터, 반도체 공장, 해외 플랜트까지 성장 영역이 확장되는 종목군으로 재조명받고 있다. 데이터센터를 가장 유망한 성장 동력으로 꼽아 GS건설과 DL이앤씨가, 원전과 해외 EPC로는 현대건설이, 해외 원전·플랜트로는 대우건설이 각각 핵심 투자 포인트로 거론된다.
이 구도에서 금호건설의 위치는 분명하다. 원전이나 데이터센터 EPC 트랙레코드로 주목받는 게 아니라, 호남이라는 지역성과 아테라 브랜드의 주택 수주 회복이 핵심 스토리다. 실제로 이달에도 인천 영종하늘도시 A4·A6블록에서 총 2,149억원 규모의 공동주택 신축공사를 단독으로 수주하며 이 지역에 아테라 브랜드를 처음 선보이게 됐다. 반도체 클러스터 테마가 다시 붙는다면 대형 원전·데이터센터주보다 변동성이 훨씬 큰 방식으로 반응할 가능성이 높다는 점은 감안해야 한다.
정리하자면, 이 주식을 지금 시세에서 사고파는 판단은 세 가지 확인 신호에 걸려 있다. 첫째는 호남 클러스터의 착공 시점과 예산 집행이 실제 뉴스로 나오는지, 둘째는 2분기 이후 부채비율이 정말 꺾이는지, 셋째는 아시아나항공 지분 처분 시점과 가격이다. 이 세 가지가 확인되기 전까지는 목표주가와 시세 사이의 42% 괴리를 테마 프리미엄으로 볼지, 과열의 잔해로 볼지가 갈릴 것이다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“금호건설 주가 전망, 목표주가 5,650원과 부채비율 551%”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기자주 묻는 질문
금호건설 목표주가는 얼마인가요? 8월 6일 기준 증권사 컨센서스 평균 목표주가는 5,650원이다. 8월 7일 종가 9,770원보다 42%가량 낮아, 시세와 밸류에이션 사이의 괴리가 이 종목의 핵심 변수다.
금호건설 배당금은 얼마인가요? 최근 12개월 기준 주당 200원, 배당수익률 2.05%다. 2021년 800원, 2022년 500원이었던 배당이 절반 이하로 줄어든 이력이 있어 배당 매력만으로 접근하기는 어렵다.
금호건설 부도 위험이 있나요? 부채비율이 2026년 1분기 기준 551%로 매우 높지만, 이는 본업 부실보다 아시아나항공 지분 평가손실이 원인이며 지난해 영업이익 471억원, 순이익 624억원으로 턴어라운드에 성공하며 부채비율이 계획대로 내려가는 중이라는 게 회사 측 설명이다. 300억원 신종자본증권 발행으로 자본 확충에도 나섰지만, 2028년 이후 이자율이 9.5%로 뛰는 조건이 붙어 있어 완전히 해소된 리스크는 아니다.
금호건설은 대기업인가요? 금호건설의 최대주주는 금호고속으로 44.18%의 지분을 보유하고 있으며, 금호고속은 금호아시아나그룹의 지주회사로 그룹 전체에 대한 지배력을 행사하고 있다. 다만 시가총액은 약 3,640억원으로 현대건설·GS건설 같은 대형 건설사보다는 작은 중견 건설사에 속한다.
출처
- 호남 반도체, 한 달 지체도 치명적...내부 갈등 기다릴 시간 없다 - 파이낸셜뉴스
- 호남권 반도체 유례없는 '속도전'...정부·지자체·기관·기업 원팀으로 '2030년 6월 양산' 목표 - 전자신문
- 호남에 '반도체 클러스터'...대한민국 산업지도 바꾼다
- 2026 하반기 건설주 TOP6 투자전략 데이터센터가 바꾸는 건설업 미래
- 금호건설, '영업익 급증'으로 숨 고른 아시아나 지분 매각 < 건설·부동산 < 기사본문 - FETV
- 수주 호조에도 주가는 바닥...‘착시 흑자’로 가려진 금호건설의 재무 위기 < 산업일반 < 산업 < 기사본문 - 뉴스퀘스트
- 데이터 A 금호 551%·태영 489%...중견건설사 부채비율 여전히 '살얼음판'
- 금호건설 돈 잘 버는데 부채비율 나빠져, 박세창 아시아나 지분 매각 시점 고심
- 금호건설, 신종자본증권으로 300억원 조달...“부채비율 낮추겠다” - 아시아투데이
- 금호건설, 300억 영구채 수혈...551% 부채비율 대응 < 건설/부동산 < 산업 < 기사본문 - 블로터
- 금호건설, 영종하늘도시에 700가구 규모 ‘아테라’ 짓는다 | 서울경제
- '변동성 지옥' 겪은 코스피...8월엔 '반전 드라마' 쓸까
- 역대급 폭락·폭등 끝에 성적표는 ‘-1%’...8월 코스피 투자 전략은? 선데이 머니카페
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
금호건설 목표주가는 얼마인가요?
8월 6일 기준 증권사 컨센서스 평균 목표주가는 5,650원이다. 8월 7일 종가 9,770원보다 42%가량 낮아, 시세와 밸류에이션 사이의 괴리가 이 종목의 핵심 변수다.
금호건설 배당금은 얼마인가요?
최근 12개월 기준 주당 200원, 배당수익률 2.05%다. 2021년 800원, 2022년 500원이던 배당이 절반 이하로 줄어든 이력이 있어 배당 매력만으로 접근하기는 어렵다.
금호건설 부도 위험이 있나요?
부채비율이 2026년 1분기 기준 551%로 매우 높지만, 이는 본업 부실보다 아시아나항공 지분 평가손실이 원인이며 2025년 흑자전환 후 이어지는 실적 개선과 300억원 신종자본증권 발행으로 대응하고 있다. 다만 2028년 이후 이자율이 9.5%로 뛰는 조건이 있어 리스크가 완전히 해소된 것은 아니다.
금호건설은 대기업인가요?
최대주주는 금호고속(지분 44.18%)이며 금호고속은 금호아시아나그룹의 지주회사다. 다만 시가총액은 약 3,640억원으로 현대건설·GS건설 같은 대형 건설사보다는 작은 중견 건설사에 속한다.































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.