미국채 사는법, TreasuryDirect 대신 국내 증권사·ETF로 사는 실전 경로
2026년 9월 3일 업데이트
한국 거주자는 SSN·미국 주소·미국 은행 계좌가 없어 TreasuryDirect 계좌를 열 수 없고, 국내 증권사 해외채권 직접 매수나 채권 ETF가 유일한 현실적 경로다. 직접 보유 채권은 이자에만 15.4%가 붙고 매매차익은 비과세지만, 해외 상장 ETF(TLT 등)는 매매차익에 22% 양도소득세, 국내 상장 ETF는 15.4% 배당소득세가 붙는다. 현재 미국 10년물 금리는 4.55%, TLT는 52주 최저가 부근에서 거래 중이다.
한국 거주자가 미국채를 사는 방법은 딱 두 가지다. 국내 증권사 앱에서 해외채권을 직접 매수하거나, 미국채를 담은 ETF를 사는 것이다. 미국 재무부가 운영하는 공식 판매 사이트 TreasuryDirect는 애초에 한국 거주자에게 계좌 개설 자체를 열어주지 않기 때문에, 이 두 경로 말고는 선택지가 없다.
미국채 발행을 관리하는 미국 재무부. 한국 거주자는 재무부 공식 사이트 TreasuryDirect에 계좌를 열 수 없다. 이미지 “Us-treasury-building.jpg”의 제작자는 MeanieHyaena입니다. Wikimedia Commons 원본을 CC BY 4.0 조건으로 사용했으며 WebP로 변환했습니다.
지금(2026년 7월 21일 기준) 미국 10년물 국채 금리는 4.55%, 2년물은 4.18%로 여전히 높은 수준이다. 국채 가격과 반대로 움직이는 대표 장기채 ETF TLT는 83.63달러로 52주 최저가(82.77달러)에 바짝 붙어 거래되고 있다. 금리가 오른 만큼 채권 가격은 눌려 있다는 뜻이고, 이 타이밍에 사는 게 맞는지는 뒤에서 따로 짚는다. 먼저 왜 TreasuryDirect로 직접 못 사는지, 그리고 실제로 어떤 창구를 거쳐야 하는지부터 순서대로 본다.
TreasuryDirect, 왜 한국에서는 안 될까
TreasuryDirect는 미국 재무부 산하 Bureau of the Fiscal Service가 운영하는 사이트로, 미국 개인 투자자가 국채를 정부로부터 직접 매입할 수 있게 해준다. 문제는 계좌 개설 조건이다. 미국 사회보장번호(SSN), 실제 거주하는 미국 주소, 원리금을 받을 미국 은행 계좌 세 가지가 모두 있어야 한다.
이 중 하나만 없어도 가입 화면에서 막힌다. 미국 은행 계좌를 비거주자가 여는 것 자체가 까다롭다. 미국 시민권이나 영주권, 취업 비자 없이는 SSN 발급도 안 된다. 세 조건을 인터넷 우회로 어찌어찌 갖췄다는 사례가 종종 보이지만, 신원 정보가 실제와 다르면 계좌가 잠기거나 자금이 묶일 위험을 감수해야 한다. 결국 한국에서는 국내 자본시장 안에서 거래하는 두 경로로 좁혀진다.
방법 1 — 국내 증권사에서 해외채권으로 직접 사기
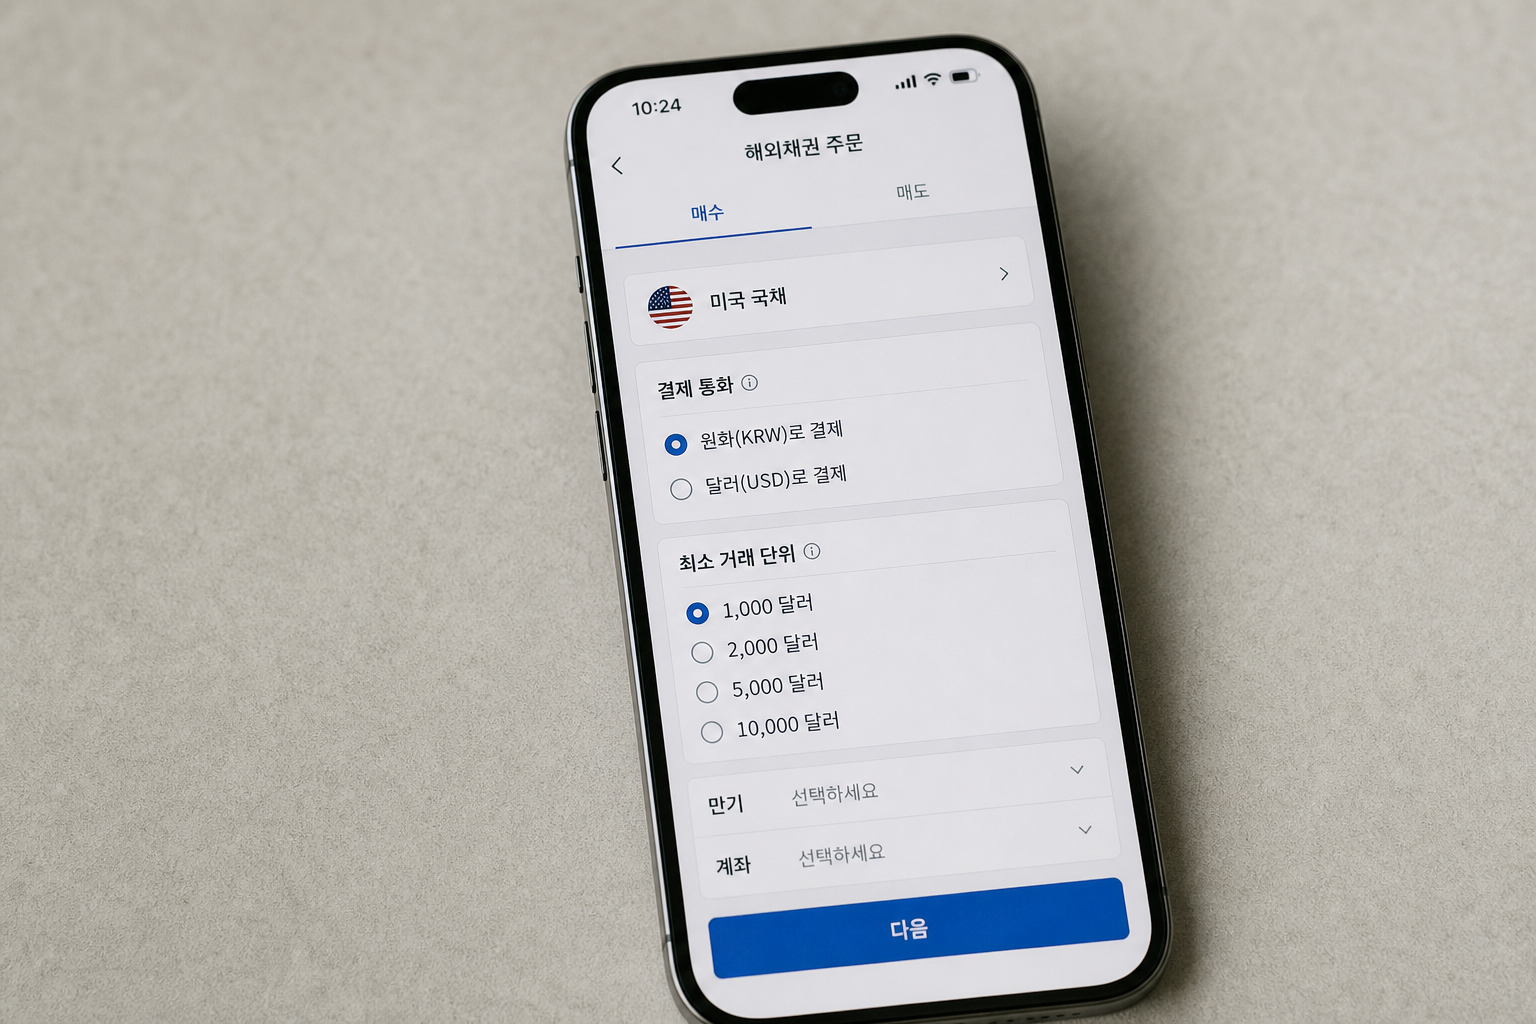
국내 증권사 앱의 해외채권 메뉴에 들어가면 유통시장에 나온 미국채 목록이 뜬다. 재무부가 새로 발행하는 채권을 낙찰받는 게 아니라, 이미 발행된 채권을 다른 투자자에게서 사는 방식이다. 미국채는 보통 액면가 1,000달러 단위로 발행되지만, 증권사가 이를 잘게 쪼개 파는 경우도 있어 실제 최소 매수금액은 회사마다 다르다. 정확한 최소 단위는 매수 화면에서 직접 확인해야 한다.
매수 화면에서 놓치면 안 되는 세 가지가 있다.
- 표면이자(쿠폰)와 만기일: 채권이 매년 지급하는 이자율과 원금 상환일. 같은 10년물이라도 발행 시점이 다르면 표면이자가 다르다.
- 매수 수익률(YTM): 지금 가격에 사서 만기까지 들고 있을 때 연 몇 %가 남는지 보여주는 값. 시장금리가 오르면 채권 가격이 떨어져 매수 수익률은 올라가고, 반대면 내려간다.
- 환율: 달러로 결제하는 자산이라 환전 시점의 환율이 원화 수익을 좌우한다. 증권사마다 환전 우대율이 다르다.
여기서 초보자가 가장 자주 하는 실수가 표면이자만 보고 사는 것이다. 표면이자가 높아도 시장금리가 더 오르면 채권 가격이 떨어져, 만기 전에 팔면 손실이 날 수 있다. 만기까지 들고 가면 원금은 그대로 돌려받지만, 중간에 파는 순간 그날의 시장 가격이 손익을 결정한다.
방법 2 — 미국채 ETF로 사기, 해외상장 vs 국내상장
채권을 직접 골라 사는 게 번거롭다면 ETF가 대안이다. 미국 거래소에 상장된 iShares 계열 ETF들이 대표적이다. 만기 20년 이상 장기채를 담는 TLT(현재가 83.63달러), 7~10년 중기채의 IEF(93.30달러), 1~3년 단기채의 SHY(81.89달러)가 각각 만기 구간별 대표 상품이다.
국내 거래소에 상장된 미국채 ETF도 여럿 있다. 미래에셋의 TIGER 미국채10년선물, 삼성자산운용의 KODEX 미국10년국채선물과 KODEX 미국30년국채액티브(H), 한국투자신탁운용의 ACE 미국30년국채액티브(H) 등이다. ACE 미국국채30년 ETF는 Bloomberg US Treasury 20+ Year Total Return Index를 비교지수로 삼으며, 잔존만기 20년 이상 미국 국채에 주로 투자한다. 이런 국내 상장 ETF는 원화로 매수 가능하고, 일부는 환헤지(H) 옵션이 붙어 있어 환율 변동 영향을 줄일 수 있다.
해외 거래소 직접 매매와 국내 거래소 매매는 같은 미국채를 담고 있어도 세금 처리가 완전히 다르다. 이게 이번 글에서 가장 중요한 부분이다.
이 글과 같은 주제
세금, 사는 방법에 따라 완전히 달라진다
여기서 많은 사람이 놓치는 게 하나 있다. 채권을 직접 보유할 때는 매매차익에 세금이 붙지 않는다. 개인이 해외채권에 직접 투자할 경우 매매차익과 환차익에 대해서는 세금이 과세되지 않는 반면, 이자소득에 대해서는 세금이 과세된다. 세율은 15.4%(지방소득세 포함)다. 국채를 사서 만기까지 들고 가든 중간에 비싸게 팔든, 값이 오른 부분 자체에는 세금이 없다는 뜻이다.
ETF로 사는 순간 이야기가 달라진다. 국내 상장 ETF를 활용하면 지급받는 분배금과 매매차익이 모두 배당소득으로 과세되는 반면, 해외 상장 ETF(회사형)를 활용하면 매매차익이 이자나 배당이 아닌 양도소득으로 분류되어 22%의 세율로 과세가 종결된다. 미국 거래소에서 TLT를 사고팔면 해외주식과 똑같이 취급돼, 연 250만 원을 공제한 뒤 남는 차익에 22%가 붙는다. 반대로 국내 거래소에 상장된 TIGER·KODEX·ACE 같은 미국채 ETF는 매매차익이 배당소득세로 과세되며, 실제 매매차익과 과표기준가 상승분 중 적은 금액을 기준으로 15.4%가 매겨진다.
정리하면 이렇다.
| 투자 경로 | 이자·분배금 | 매매차익 |
|---|---|---|
| 국내 증권사 직접 보유 | 15.4% 원천징수 | 비과세 |
| 해외 상장 ETF(TLT 등) | 15% 미국 원천징수 | 22% 양도소득세(연 250만 원 공제) |
| 국내 상장 ETF(TIGER·KODEX·ACE 등) | 15.4% 배당소득세 | 15.4% 배당소득세, 금융소득종합과세 합산 |
국내상장 ETF를 통한 투자는 분배금과 매매차익 모두 배당소득으로 과세되며 금융소득종합과세 적용대상이 되므로, 채권에 직접투자할 때 매매차익이 비과세되는 것과 비교하면 세제 관점의 실익이 크지 않다. 다만 해외채권에 투자할 때 해외상장 ETF를 활용하면 매매차익이 양도소득으로 분류돼 22% 과세로 끝나 금융소득종합과세를 피할 수 있다는 점은 종합소득이 많은 사람에게는 오히려 장점이 된다. 연간 금융소득(이자+배당)이 2,000만 원을 넘으면 국내 상장 ETF의 매매차익과 분배금이 다른 소득에 합산돼 최고 49.5%까지 세율이 뛸 수 있다는 점도 유의해야 한다.
절세 계좌를 쓸 수 있다면 판이 또 달라진다. ISA 계좌로 편입하면 비과세 한도 내에서는 매매차익과 배당소득 모두 비과세되거나 분리과세(9.9%)가 적용된다. 목돈을 오래 굴릴 계획이라면 ISA 한도부터 채우고 남는 자금을 일반 계좌로 돌리는 순서가 유리하다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“미국채 사는법, TreasuryDirect 대신 국내 증권사·ETF로 사는 실전 경로”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기지금 사도 되는 타이밍인가
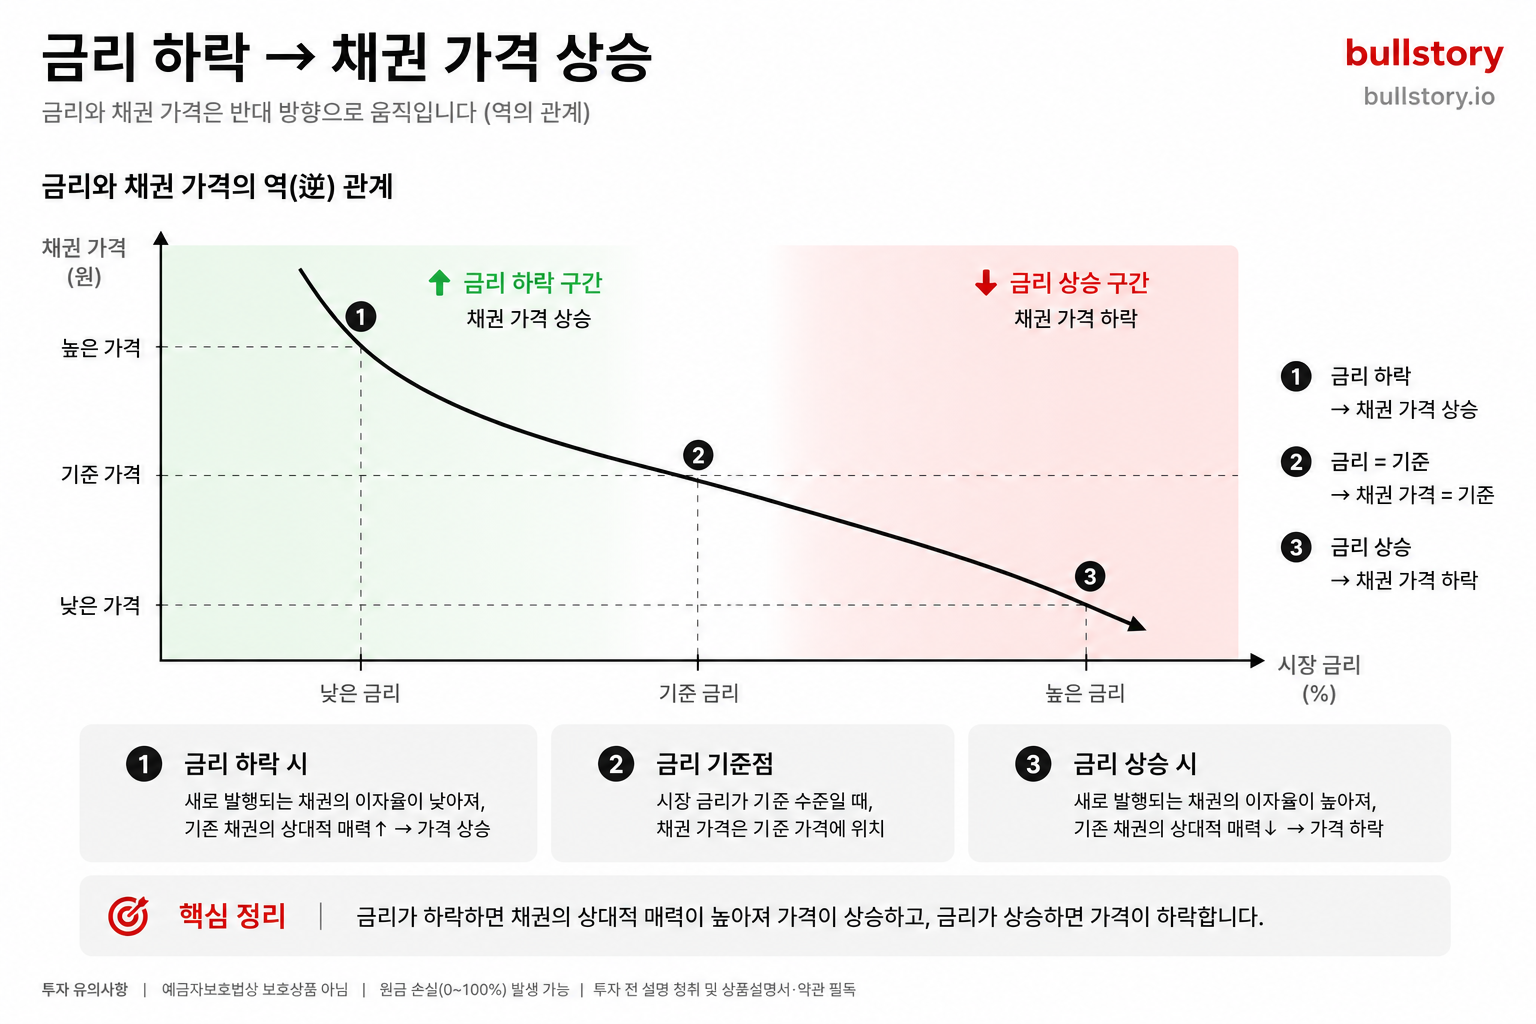
채권 가격과 금리는 반대로 움직인다. 금리가 오르면 기존에 발행된 채권은 표면이자가 시장금리보다 낮아 보여 가격이 떨어지고, 금리가 내리면 반대로 가격이 오른다. 지금 미국 기준금리(Fed Funds Rate)는 3.63%까지 내려왔지만, 10년물 금리는 4.55%로 여전히 기준금리보다 높다. 최근 CPI 상승률이 3.46%로 물가 둔화가 더디게 진행 중인 게 장기금리를 끌어올리는 배경 중 하나다.
TLT가 52주 최저가 부근에 머물러 있다는 건 장기채 가격이 아직 눌려 있다는 뜻이다. 향후 연준이 추가로 금리를 내리고 장기금리도 따라 내려간다면 지금 산 채권은 가격 상승분(직접 보유 시 비과세)까지 챙길 수 있다. 반대로 인플레이션이 다시 뛰어 장기금리가 더 오르면 단기 평가손을 볼 수 있다는 뜻이기도 하다. 표면이자만 보고 판단하지 말고, 지금 매수 수익률(YTM)이 자신의 목표 수익률을 넘는지, 만기까지 들고 갈 수 있는 자금인지부터 확인하는 게 순서다.
출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
미국채를 살 때 최소 얼마가 필요한가요?
증권사마다 다르다. 액면가 1,000달러 단위를 그대로 요구하는 곳도 있고, 이를 소수 단위로 쪼개 더 적은 금액부터 매수를 지원하는 곳도 있다. 정확한 최소 매수금액과 수수료는 이용하는 증권사 앱의 해외채권 매수 화면에서 직접 확인해야 한다.
미국채 직접 보유와 ETF, 세금은 뭐가 다른가요?
직접 보유하면 이자에만 15.4%가 붙고 매매차익은 비과세다. 해외 상장 ETF(TLT 등)는 매매차익에 22% 양도소득세, 국내 상장 ETF(TIGER·KODEX·ACE 등)는 매매차익에 15.4% 배당소득세가 붙고 금융소득종합과세에 합산된다.
한국인이 TreasuryDirect 계좌를 열 수 있는 방법은 없나요?
공식적으로는 없다. 미국 사회보장번호, 미국 거주 주소, 미국 은행 계좌 세 가지를 모두 갖춘 한국 거주자는 사실상 없고, 우회 개설은 계좌 동결 위험을 감수해야 한다.





































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.