조선주 대장주, 숫자로 가른다 HD현대중공업 vs 한화오션 vs 삼성중공업
2026년 8월 4일 업데이트
현재 실적 대장주는 HD현대중공업이며 한화오션은 특수선 확장, 삼성중공업은 액화천연가스와 해양플랜트가 핵심입니다.
이 글에서 다루는 기업


조선주 대장주를 찾아 여기까지 왔다면 답부터 말한다. 2026년 1분기 실적 기준으로 매출, 영업이익, 수주잔고 어느 항목을 봐도 HD현대중공업이 앞선다.
문제는 여기서 끝나지 않는다. 2위와 3위 자리를 다투는 한화오션과 삼성중공업은 성격이 완전히 다른 회사다. "조선주는 다 오르겠지"라고 뭉뚱그려 접근하면 정작 자신에게 맞는 종목을 놓칠 수 있다.
| 회사 | 1분기 매출 | 영업이익 | 영업이익률 | 투자 성격 |
|---|---|---|---|---|
| HD현대중공업 | 5조 9,163억 원 | 9,054억 원 | 15.3% | 현재 실적과 수주 규모 선두 |
| 한화오션 | 3조 2,099억 원 | 4,411억 원 | 13.7% | 상선 실적에 특수선 확장 기대 |
| 삼성중공업 | 2조 9,023억 원 | 2,731억 원 | 9.4% | 액화천연가스 운반선과 해양플랜트 집중 |
세 회사 분기보고서를 같은 기준으로 뽑았다. 주가 수준과 시가총액이 달라서 이 표만으로 "누가 더 싸다"는 결론은 나오지 않는다. 표가 알려주는 건 딱 하나, 지금 가장 많은 이익을 내는 회사가 누구인지다.
HD현대중공업이 대장주인 이유
영업이익률 15.3%. 매출 100원을 벌어서 15원이 남는 구조다. 세 회사 중 가장 높은 수치다.
국내 조선소 기준 수주량도 244만 7천 총톤(선박 크기를 나타내는 단위)으로 한화오션(156만 4천)과 삼성중공업(142만 7천)을 크게 앞섰다. 고선가 선박, 즉 계약 단가가 높게 체결된 선박이 매출로 전환되는 시점에 생산 규모가 그대로 이익으로 이어진다는 뜻이다.
상선뿐 아니라 엔진기계, 해양, 특수선까지 사업이 골고루 갖춰져 있다. 특정 선종 하나가 흔들려도 전체가 덜 흔들리는 구조다. 상세 내역은 HD현대중공업 2026년 1분기 분기보고서에서 확인할 수 있다.
여기서 투자자가 자주 헷갈리는 숫자가 하나 있다. HD한국조선해양의 1분기 연결 매출 8조 1,409억 원, 영업이익 1조 3,560억 원은 중간지주회사 연결 기준이다. HD현대중공업 한 회사 실적이 아니라 HD현대삼호 등 자회사를 합친 숫자다. 개별 상장사끼리 비교할 때는 매출 5조 9,163억 원, 영업이익 9,054억 원을 써야 한다.
HD현대중공업 주가와 재무 흐름을 볼 때 체크할 건 세 가지다. 높은 이익률이 유지되는지, 엔진과 특수선의 이익 기여가 커지는지, 이미 높아진 시장 기대를 다음 분기 실적이 따라가는지다.
한화오션은 방산주인가 조선주인가
영업이익률 13.7%. HD현대중공업 다음 자리다. 그런데 이 숫자를 보고 "한화오션은 이제 방산주"라고 해석하면 틀린다.
분기보고서상 상선 부문 영업이익이 4,223억 원으로 전체의 95.8%를 차지했다. 해양과 특수선 부문 이익은 58억 원에 불과하다. 지금 벌어들이는 돈의 대부분은 여전히 상선에서 나온다. 특수선과 해외 방산은 아직 앞으로의 이야기다. 한화오션 2026년 1분기 분기보고서에서 부문별 실적을 직접 확인할 수 있다.
한화오션의 투자 논리는 두 층으로 나뉜다. 첫 번째 층은 고선가 액화천연가스 운반선과 상선 수익성 회복, 지금 진행 중인 이야기다. 두 번째 층은 잠수함, 함정, 유지보수 사업의 해외 진출, 아직 기대에 해당하는 이야기다. 두 번째 기대가 주가에 많이 반영될수록 실제 수주 시점과 수익성을 깐깐하게 검증해야 한다.
한화오션 주가와 실적을 판단할 때 특수선 수주 뉴스만 보지 마라. 상선 이익률이 버텨 주는지가 더 중요하다. 상선 실적이 흔들리는데 방산 기대만 커지면 주가 변동성이 커진다.
삼성중공업은 왜 액화천연가스와 해양플랜트에 집중하나
영업이익률 9.4%. 세 회사 중 가장 낮다. 절대 이익 규모도 세 번째다.
삼성중공업의 전략은 여러 선종을 폭넓게 만드는 게 아니다. 고부가 선박과 대형 해양 프로젝트의 설계, 건조 능력에 집중한다. 부유식 액화천연가스 생산설비, 해상에서 천연가스를 액화하는 거대한 부유 구조물이 대표적이다.
계약 금액이 크고 경쟁자가 제한적이라는 장점이 있다. 반면 공사 기간이 길어서 설계 변경이나 원가 상승이 생기면 프로젝트 하나가 분기 손익을 갉아먹을 수 있다. 삼성중공업 2026년 1분기 분기보고서를 보면 이익이 회복되고 있지만 수익성 개선 여지는 다른 두 회사보다 크게 남아 있다.
삼성중공업 주가와 재무 흐름을 볼 때 신규 수주 금액만큼 기존 해양 프로젝트가 원가와 일정 안에서 진행되는지 확인해야 한다. 대규모 수주 공시는 미래 매출의 시작일 뿐, 이익이 확정됐다는 뜻은 아니다.
여기까지가 현재 실적이다. 그런데 조선주는 실적보다 수주잔고, 즉 앞으로 몇 년치 일감이 더 중요한 업종이다. 세 회사의 잔고를 뜯어보면 순위가 달라 보일 수 있다.
이 글과 같은 주제
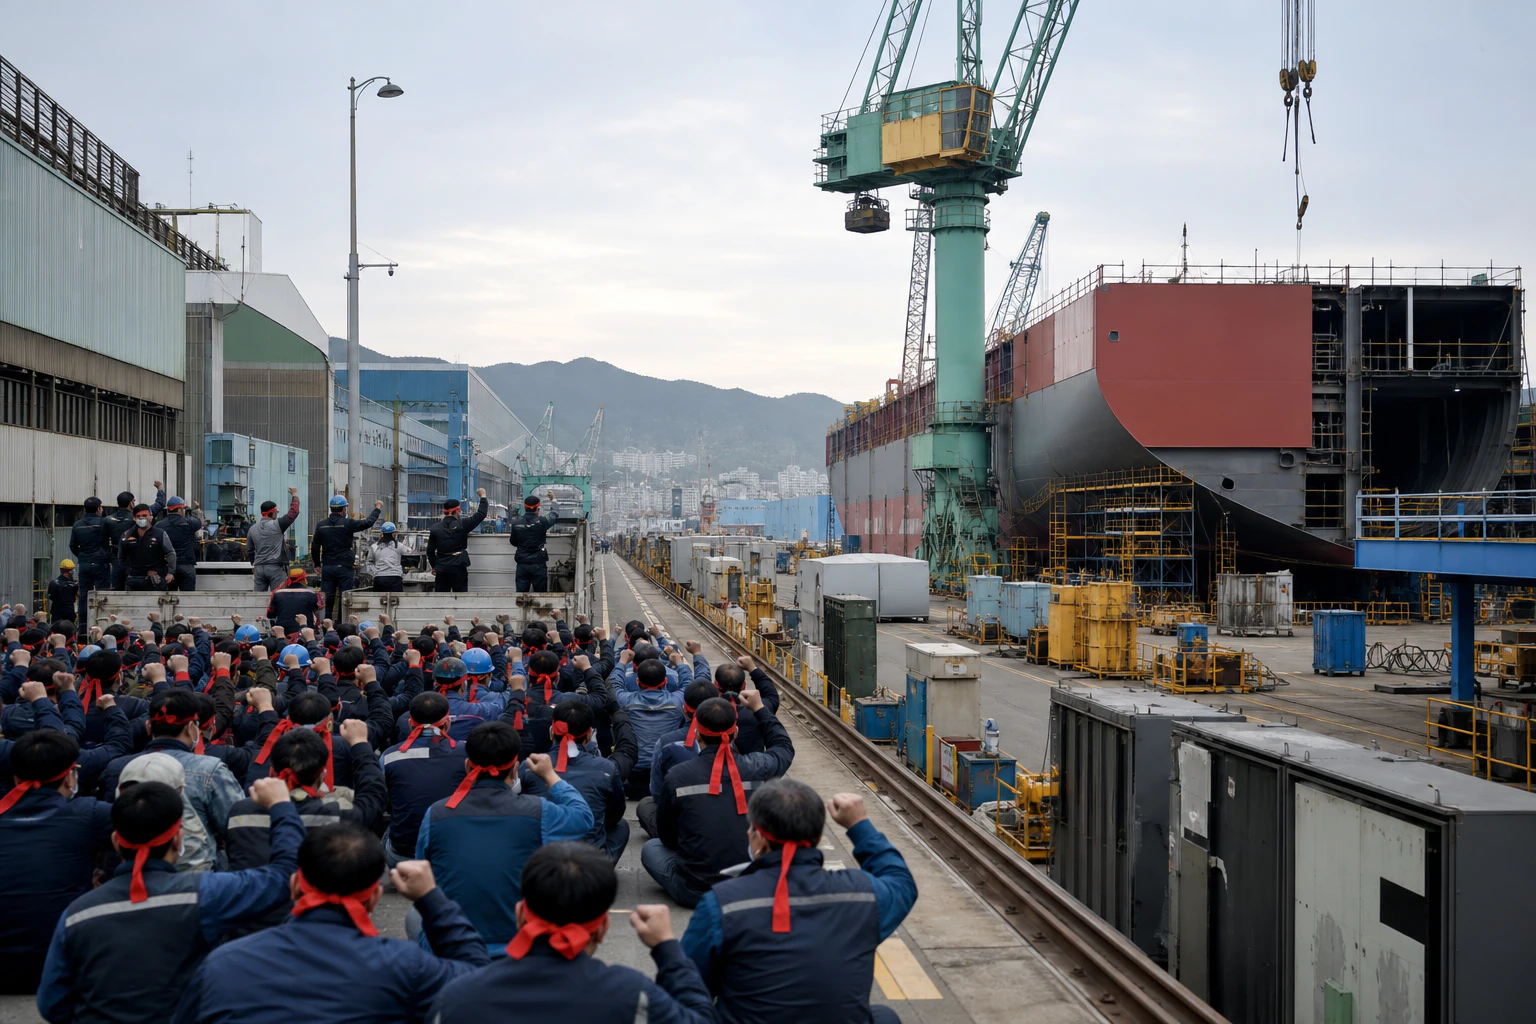
수주잔고를 같은 기준으로 비교하면
수주잔고는 앞으로 매출로 전환될 일감이다. 숫자가 클수록 안정적이지만 선종과 계약 조건에 따라 수익성은 갈린다.
| 회사 | 1분기 말 수주잔고 | 구성에서 볼 부분 |
|---|---|---|
| HD현대중공업 | 62조 1,708억 원 | 선박 49조 753억 원, 해양 2조 2,142억 원, 기타 10조 8,813억 원 |
| 한화오션 | 35조 3,744억 원 | 상선 26조 2,270억 원, 해양/특수선 9조 1,123억 원 |
| 삼성중공업 | 29조 5,197억 원 | 조선/해양 29조 321억 원, 토건 4,871억 원 |
HD현대중공업은 잔고 규모와 사업 분산에서 앞선다. 한화오션은 전체 잔고는 작지만 해양과 특수선 비중이 의미 있는 수준이다. 삼성중공업은 잔고 대부분이 조선과 해양에 몰려 있어서 액화천연가스와 해양 프로젝트 사이클에 대한 민감도가 크다.
잔고 구성은 HD현대중공업, 한화오션, 삼성중공업 각 분기보고서에 근거했다. 계약 이후 원가 변화와 인도 일정이 아직 반영되지 않을 수 있으니 절대 금액만 비교해서는 안 된다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“조선주 대장주, 숫자로 가른다 HD현대중공업 vs 한화오션 vs 삼성중공업”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기세 종목, 어떤 투자자에게 맞나
현재 실적의 확실성을 우선한다면 HD현대중공업이 가장 직접적인 선택이다. 매출과 영업이익, 이익률, 수주 규모가 모두 앞선다. 다만 시장이 이 우위를 이미 알고 있어서, 실적이 좋아도 기대보다 조금이라도 덜 좋으면 주가가 조정될 수 있다.
상선 회복과 특수선 확장을 함께 본다면 한화오션이 맞다. 지금 이익은 상선에서 나오지만 특수선과 해외 방산이 다음 성장축이 될 수 있다. 핵심은 기대와 실적을 분리하는 것이다. 방산 계약 가능성을 확정 이익처럼 계산하면 안 된다.
액화천연가스와 대형 해양 프로젝트에 집중한다면 삼성중공업이 가장 순수한 선택에 가깝다. 액화천연가스 운반선과 부유식 생산설비 발주가 이어지면 수혜가 크지만, 프로젝트 원가와 일정 위험도 함께 감수해야 한다.
| 판단 기준 | HD현대중공업 | 한화오션 | 삼성중공업 |
|---|---|---|---|
| 현재 이익 규모 | 가장 큼 | 두 번째 | 세 번째 |
| 현재 영업이익률 | 가장 높음 | 근접 | 개선 중 |
| 핵심 기대 | 생산 규모와 사업 분산 | 상선 수익성과 특수선 확장 | 액화천연가스와 해양플랜트 |
| 가장 큰 점검 요소 | 높아진 기대 수준 | 방산 기대의 실제 수주 전환 | 프로젝트 원가와 일정 |
조선주를 살 때 공통으로 확인할 네 가지
- 선가와 후판 가격의 차이. 계약 가격이 높아도 철강재와 인건비가 더 빠르게 오르면 이익률이 깎인다.
- 수주와 매출 사이의 시간차. 오늘 받은 주문은 설계와 건조 기간을 거쳐 수년에 걸쳐 매출과 이익으로 나뉘어 반영된다.
- 환율 효과의 구분. 선박 계약은 달러 비중이 높아 원화 약세가 매출에 유리할 수 있지만, 환헤지와 원재료 수입 비용 때문에 단순 공식으로 계산되지 않는다.
- 일회성 비용과 공정 지연. 충당금이나 설계 변경 비용이 한 분기에 반영되면 수주잔고가 많아도 영업이익이 흔들린다.
결론
현재 숫자로는 HD현대중공업이 조선주 대장주다. 한화오션은 상선 수익성 회복과 특수선 확장의 조합이 강점이고, 삼성중공업은 액화천연가스 운반선과 해양플랜트에 대한 집중도가 가장 높다.
순위표 하나로 끝낼 문제가 아니다. 현재 이익의 선두를 사고 싶은지, 방산 확장을 기다릴지, 액화천연가스와 해양 프로젝트 사이클에 집중할지에 따라 맞는 종목이 달라진다. 다음 분기에는 신규 수주 금액보다 영업이익률과 수주잔고의 실제 매출 전환을 먼저 확인하는 편이 낫다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
2026년 현재 조선주 대장주는 어디인가요?
1분기 매출과 영업이익, 이익률, 수주 규모를 함께 보면 HD현대중공업이 앞섭니다.
한화오션의 이익은 방산에서 나오나요?
2026년 1분기 영업이익의 95.8%가 상선 부문에서 나왔습니다.
삼성중공업의 강점은 무엇인가요?
액화천연가스 운반선과 부유식 생산설비를 포함한 고부가 해양 프로젝트 역량입니다.
수주잔고가 가장 많은 조선사는 어디인가요?
2026년 1분기 말 연결 기준 HD현대중공업이 62조 1,708억 원으로 가장 많습니다.
조선주 실적에서 가장 먼저 볼 숫자는 무엇인가요?
영업이익률과 수주잔고의 수익성을 먼저 보고 후판 가격과 충당금도 함께 확인해야 합니다.


































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.