 불스토리9월 9일기업 분석
테슬라부터 심보틱까지, 로봇주 6개 결국 무엇을 고를까
같은 테마라는 착시
‘로봇주’라는 이름으로 묶는 순간 여섯 회사의 가장 중요한 차이가 사라집니다.
심보틱은 이미 계약으로 쌓인 수주잔고가 225억 달러인데,
테슬라는 최신 공시에서 옵티머스와 로보택시 매출을 따로 보여주지 않습니다.
둘 다 로봇의 미래를 말하지만 한쪽은 수주를 설치하는 단계이고, 다른 한쪽은 상용화를 증명해야 하는 단계입니다.
그래서 기술력이 가장 좋아 보이는 회사를 고르는 것만으로는 부족합니다.
누가 돈을 내는지, 로봇 매출이 전체 실적에 얼마나 직접 닿는지,
그 우위를 지키는 대가가 무엇인지를 같은 기준으로 놓아야 합니다.
여섯 종목은 순위표가 아니라 서로 다른 위험을 파는 선택지에 가깝습니다.
돈이 되는 위치
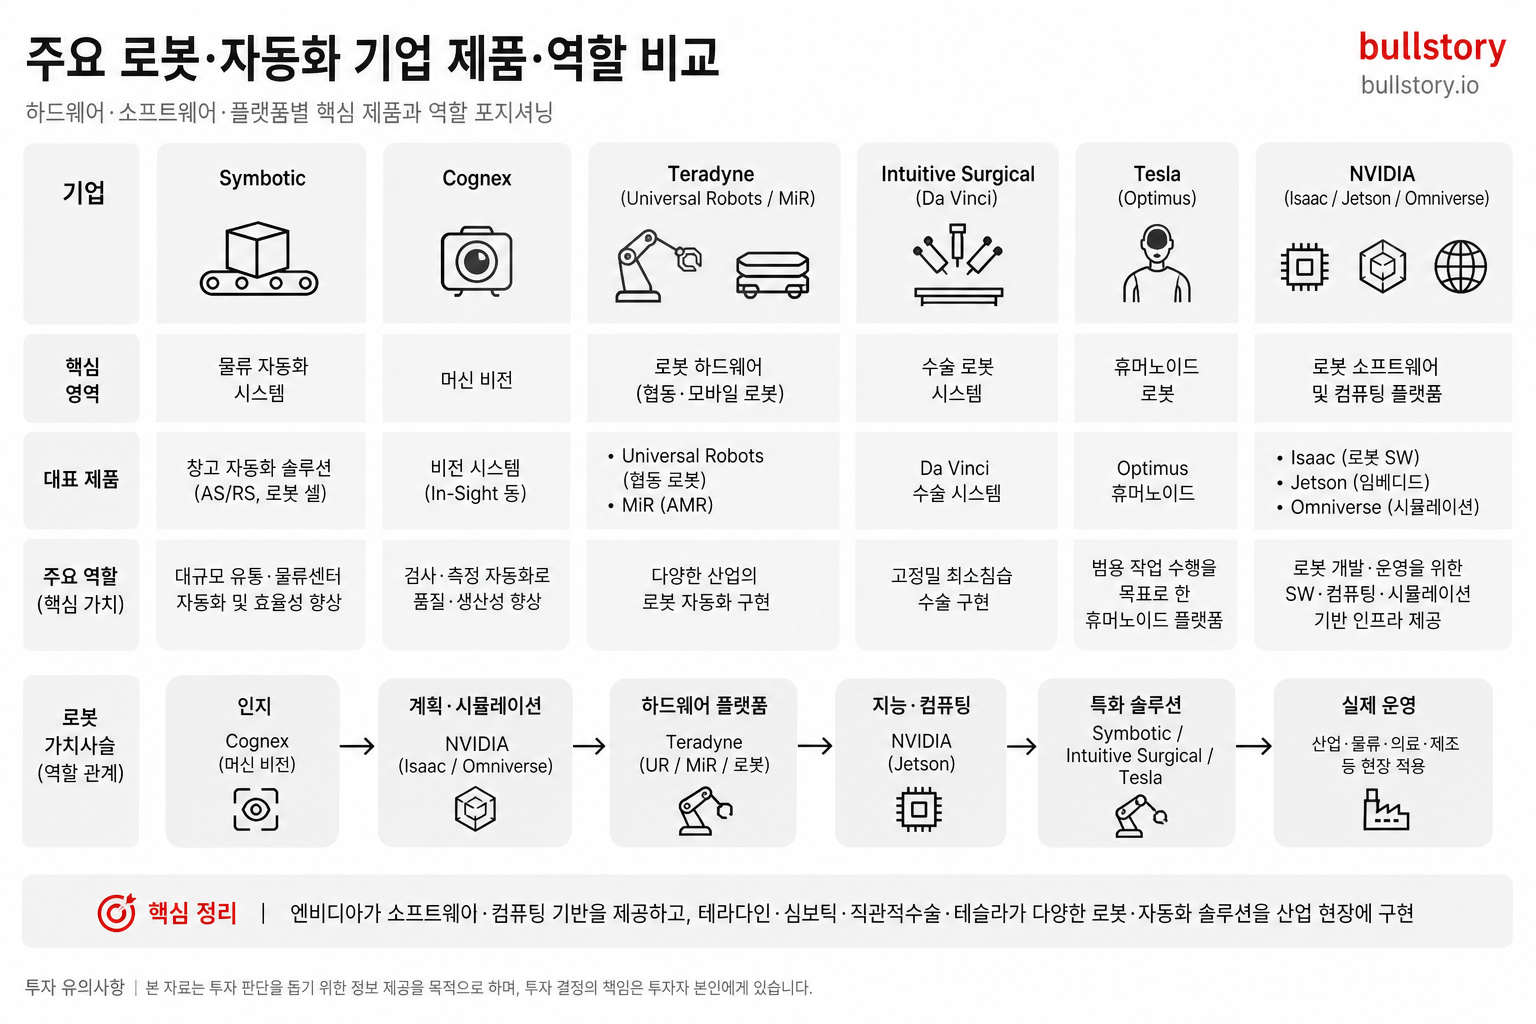
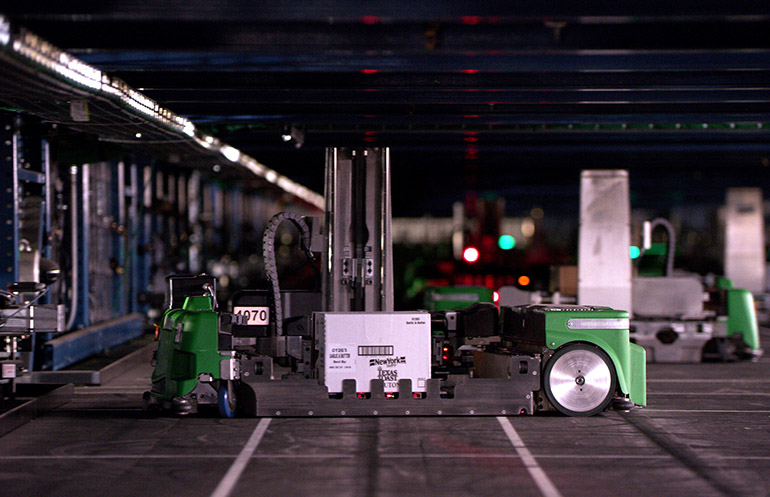
심보틱(Symbotic, SYM)은 대형 물류창고를 움직이는 몸통을,
코그넥스(Cognex, CGNX)는 물건의 위치와 상태를 읽는 눈을 팝니다.
테라다인(Teradyne, TER) 안의 유니버설 로봇과 MiR은 공장에서 사람 곁에 서는 팔과 이동 장비를 맡고,
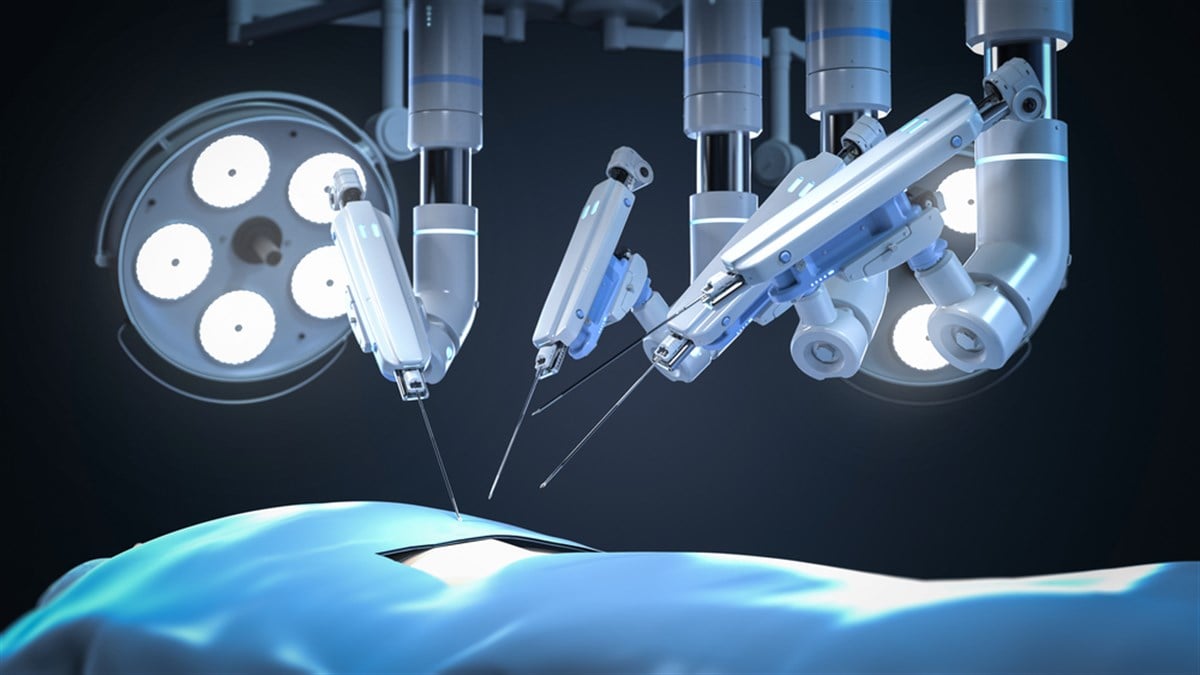
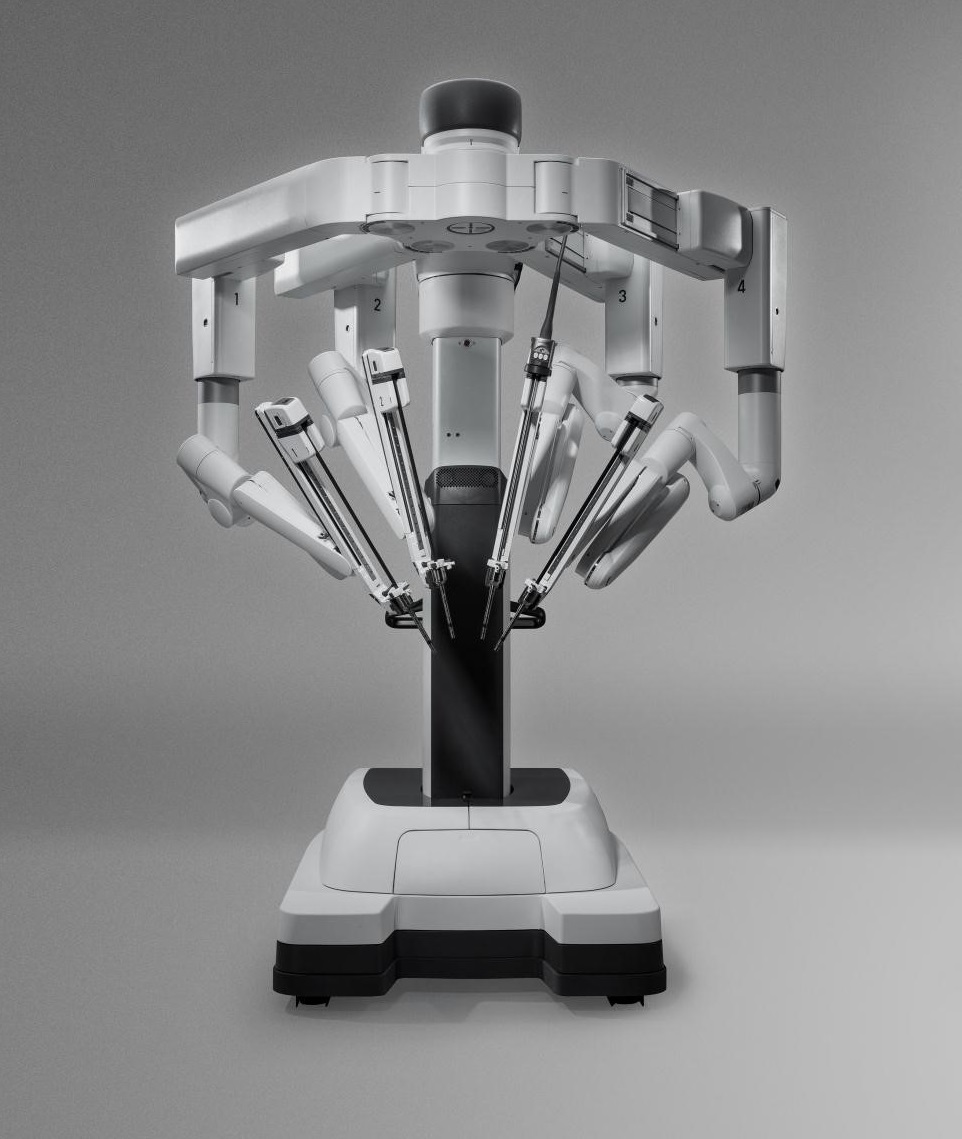
인튜이티브 서지컬(Intuitive Surgical, ISRG)의 다빈치는 사람 몸속에서 움직이는 손입니다.
휴머노이드를 기다리지 않아도 이미 고객이 비용을 지불하는 자리들입니다.
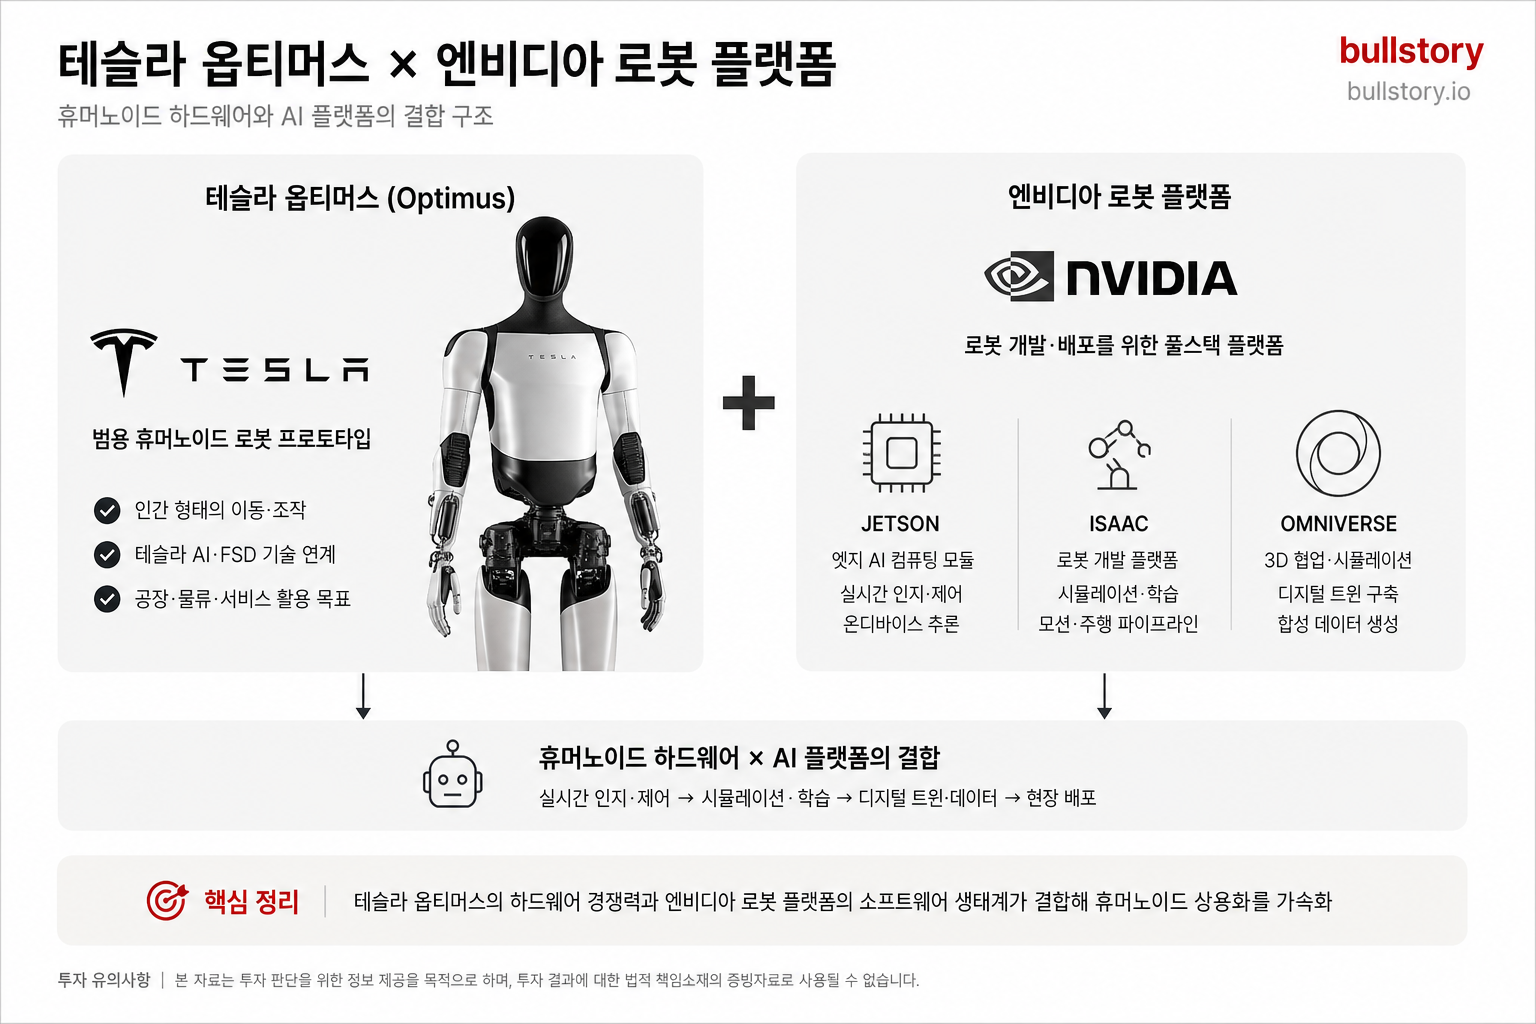
테슬라(Tesla, TSLA)는 완성 로봇과 자율 이동 서비스의 상용화를,
엔비디아(NVIDIA, NVDA)는 Isaac·Jetson·Omniverse를 잇는 개발 플랫폼을 노립니다.
앞의 네 회사가 특정 작업을 파는 쪽이라면, 뒤의 두 회사는 로봇 산업이 커질 때 열릴 더 넓은 선택권을 파는 쪽입니다.
누가 사주는가
현재 실적을 먼저 본다면 심보틱과 코그넥스의 차이가 선명합니다.
심보틱은 물류창고 전체를 자동화하며 225억 달러의 수주잔고와 배치 중인 시스템 77개를 확보했습니다.
앞으로 할 일이 이미 계약으로 잡혀 있다는 뜻입니다.
그러나 매출 대부분이 월마트에서 나옵니다.
가장 확실한 고객이 동시에 가장 큰 집중 위험입니다.
코그넥스는 특정 완성 로봇의 승자를 고르지 않아도 됩니다.
로봇이 무엇을 집을지 판단하려면 머신비전이 필요하고, 이 회사는 40년 가까이 공장에 들어가 있었습니다.
2분기 매출은 2억 9,100만 달러로 17% 늘며 분기 최대를 기록했습니다.
다만 고객이 넓게 퍼진 대신 공장 설비투자 전체가 식으면 함께 흔들리는 구조입니다.
로봇 매출의 순도
테라다인은 협동로봇 1위 브랜드 유니버설 로봇과 자율이동로봇 MiR을 품고 있습니다.
2분기 로봇 부문 매출은 1억 달러로 33% 늘었습니다.
성장 속도만 보면 강하지만 같은 기간 전체 매출은 13억 달러였고 대부분은 반도체 검사장비에서 나왔습니다.
로봇이 잘돼도 당장 회사 전체 숫자를 지배하는 구조는 아닙니다.
대신 반도체 본업이 완충재가 될 수 있습니다.
인튜이티브 서지컬은 반대편에 가깝습니다.
6월 말 다빈치 설치 대수는 1만 1,710대였고 소모품 매출도 18% 늘었습니다.
장비를 한 번 설치하면 수술이 이어질수록 소모품 사용도 따라오는 구조입니다.
같은 로봇 성장이라도 테라다인은 작은 사업의 확장이고, 인튜이티브는 설치 기반이 반복매출로 바뀌는 성장입니다.
해자의 청구서
경쟁 우위가 보인다고 위험이 사라지는 것은 아닙니다.
심보틱의 대형 수주는 긴 매출 가시성을 주지만 월마트 의존을 함께 떠안게 합니다.
코그넥스의 오랜 현장 경험과 넓은 적용처는 특정 로봇 실패를 피하게 해주지만, 설비투자 사이클까지 피하게 해주지는 않습니다.
테라다인은 반도체 본업 덕분에 로봇 하나에 전부 걸지 않아도 되지만, 그만큼 로봇 성장의 효과도 희석됩니다.
인튜이티브 서지컬의 1만 1,710대 설치 기반은 강력한 출발점입니다.
그러나 올해 7월 존슨앤드존슨이 FDA 허가를 받으면서 20년 독점이 깨졌습니다.
이제 확인할 것은 시장 성장만이 아니라 기존 병원이 계속 다빈치를 선택하는가입니다.
해자는 위험을 없애는 벽이 아니라, 다른 종류의 위험으로 바꾸는 장치에 가깝습니다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“테슬라부터 심보틱까지, 로봇주 6개 결국 무엇을 고를까”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기유명주의 역설
가장 유명한 두 회사가 가장 순수한 로봇주는 아닙니다.
테슬라는 9월 3일 오스틴에서 소수의 사이버캡으로 상업 운행을 시작했지만 같은 날 미국 도로교통안전국의 안전기준 인증 조사가 시작됐습니다.
운행 차량과 지역이 늘고 실제 매출로 이어져야 사업이 됩니다.
최신 공시에는 옵티머스·로보택시·사이버캡 매출이 별도 항목으로 잡혀 있지 않아
자동차·에너지 실적과 로봇 기대를 나눠 봐야 합니다.
엔비디아는 로봇용 컴퓨팅과 개발 소프트웨어, 시뮬레이션을 한 생태계로 묶습니다.
다만 Isaac·Jetson·Omniverse의 로봇 매출도 따로 공개하지 않습니다.
Nebius에 20억 달러를 투자하고 2030년까지 5GW 이상의
시스템 배치를 추진한다는 숫자는 엔비디아의 넓은 AI 인프라 확장을 보여줍니다.
둘을 사는 것은 현재 로봇 매출보다 미래의 상용화와 플랫폼 지배력을 함께 사는 선택입니다.
투자 유형별 선택
여섯 종목은 아래처럼 나누면 선택이 쉬워집니다.
이 표는 어느 주식이 당장 싸다는 결론이 아니라, 어떤 보상과 위험을 사는지 보여주는 사업 구조표입니다.
| 종목 | 원하는 보상 | 로봇 노출 | 핵심 위험 |
|---|---|---|---|
| 심보틱 | 대형 수주 | 직접 | 월마트 집중 |
| 코그넥스 | 승자 무관 부품 | 직접 | 설비투자 둔화 |
| 테라다인 | 본업 완충 | 일부 | 성장 효과 희석 |
| 인튜이티브 | 반복매출 | 직접 | 신규 경쟁 |
| 테슬라 | 상용화 선택권 | 미분리 | 규제·고객 확보 |
| 엔비디아 | 플랫폼 확장 | 미분리 | 양산 전환·규제 |
수주 성장과 고객 집중을 함께 감수하면 심보틱, 완성 로봇의 승자를 피하고 싶다면 코그넥스가 가깝습니다.
본업 완충을 원하면 테라다인, 설치 기반의 반복매출을 중시하면 인튜이티브가 맞습니다.
아직 숫자로 분리되지 않은 큰 미래를 감수할 수 있을 때 테슬라와 엔비디아가 후보가 됩니다.
결국 로봇주를 고르는 일은 최고의 로봇을 맞히는 게임이 아닙니다.
이미 돈을 내는 고객과 로봇 매출이 회사 실적에 닿기까지 남은 거리를 재는 일입니다.
그 거리가 가까우면 기대가 숫자로 보이는 대신 고객 집중과 경쟁 위험이 커질 수 있습니다.
거리가 멀면 선택권은 넓지만 로봇 기대가 실적으로 증명되기까지 더 많은 단계를 지나야 합니다.
가장 멋진 로봇부터 고르지 마세요.
내가 감당할 위험을 먼저 고르면, 살펴볼 종목은 그 뒤에 좁혀집니다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.

































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.