현대차 로봇 사업 가치와 하반기 반등 조건
현대차 하반기 투자 포인트는 북미 하이브리드 판매와 영업이익률 회복입니다. 로봇 사업은 보스턴다이내믹스의 상용화와 외부 매출이 확인될 때 본업 위에 추가 가치로 반영될 수 있습니다.
현대차 주가를 다시 보려면 보스턴다이내믹스의 로봇 기대감과 자동차 본업의 하반기 실적 회복을 따로 계산해야 합니다. 로봇 사업은 미래 성장성을 더하는 선택지지만, 당장 기업가치를 지탱하는 숫자는 여전히 하이브리드 판매와 북미 수익성, 신차 효과에서 나옵니다.
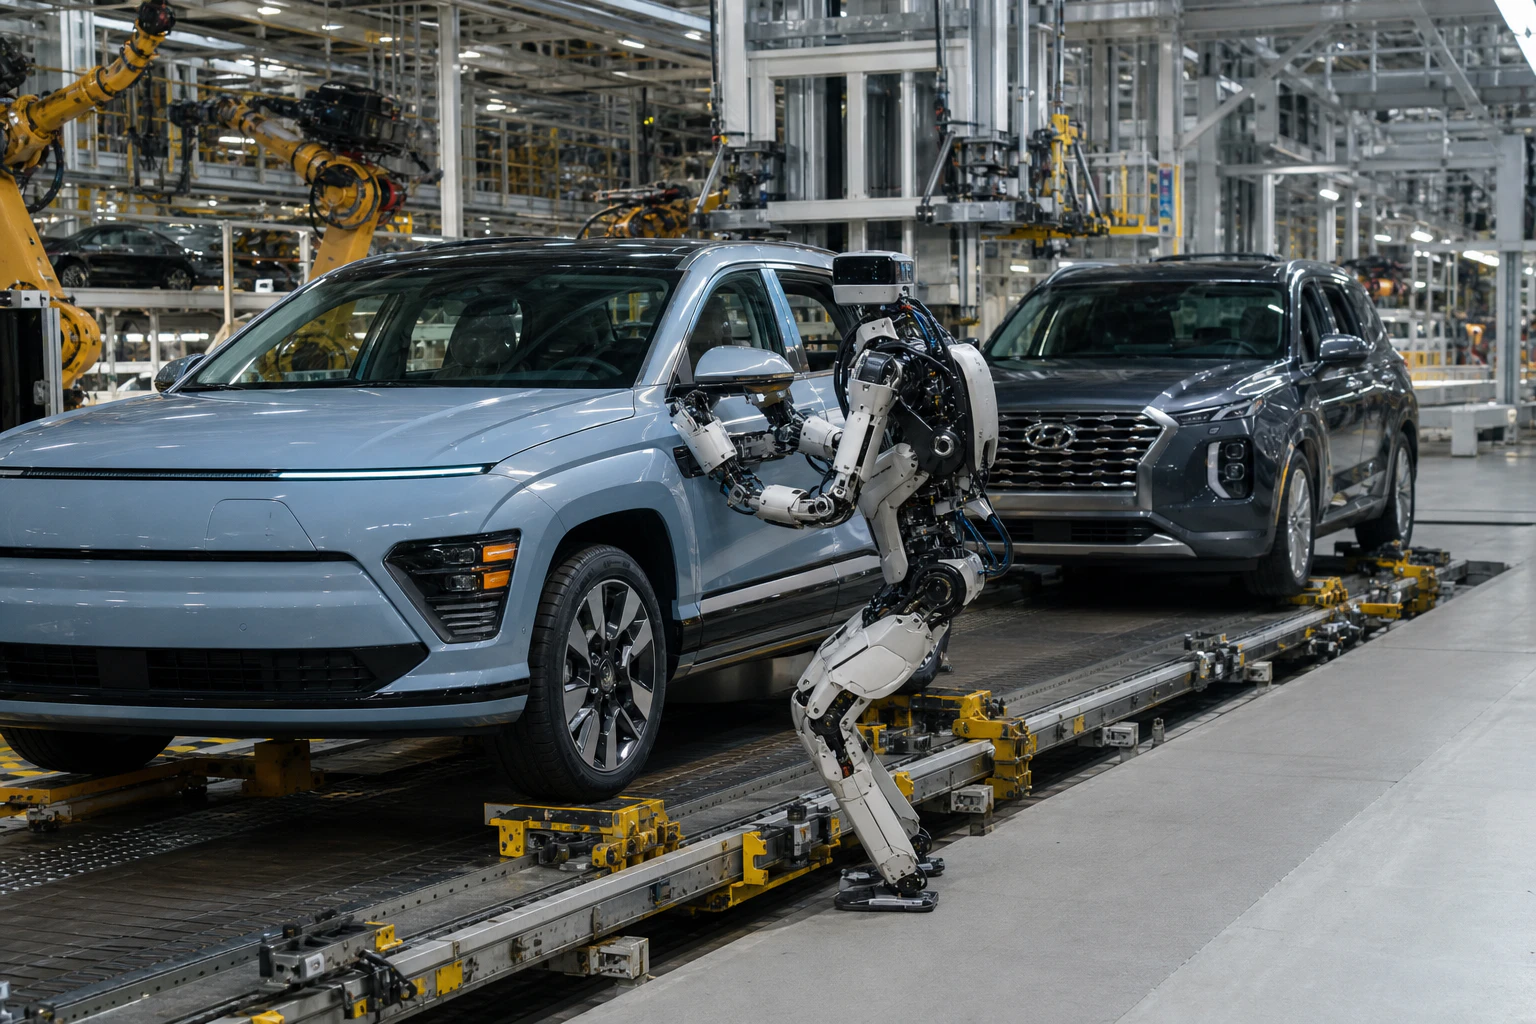
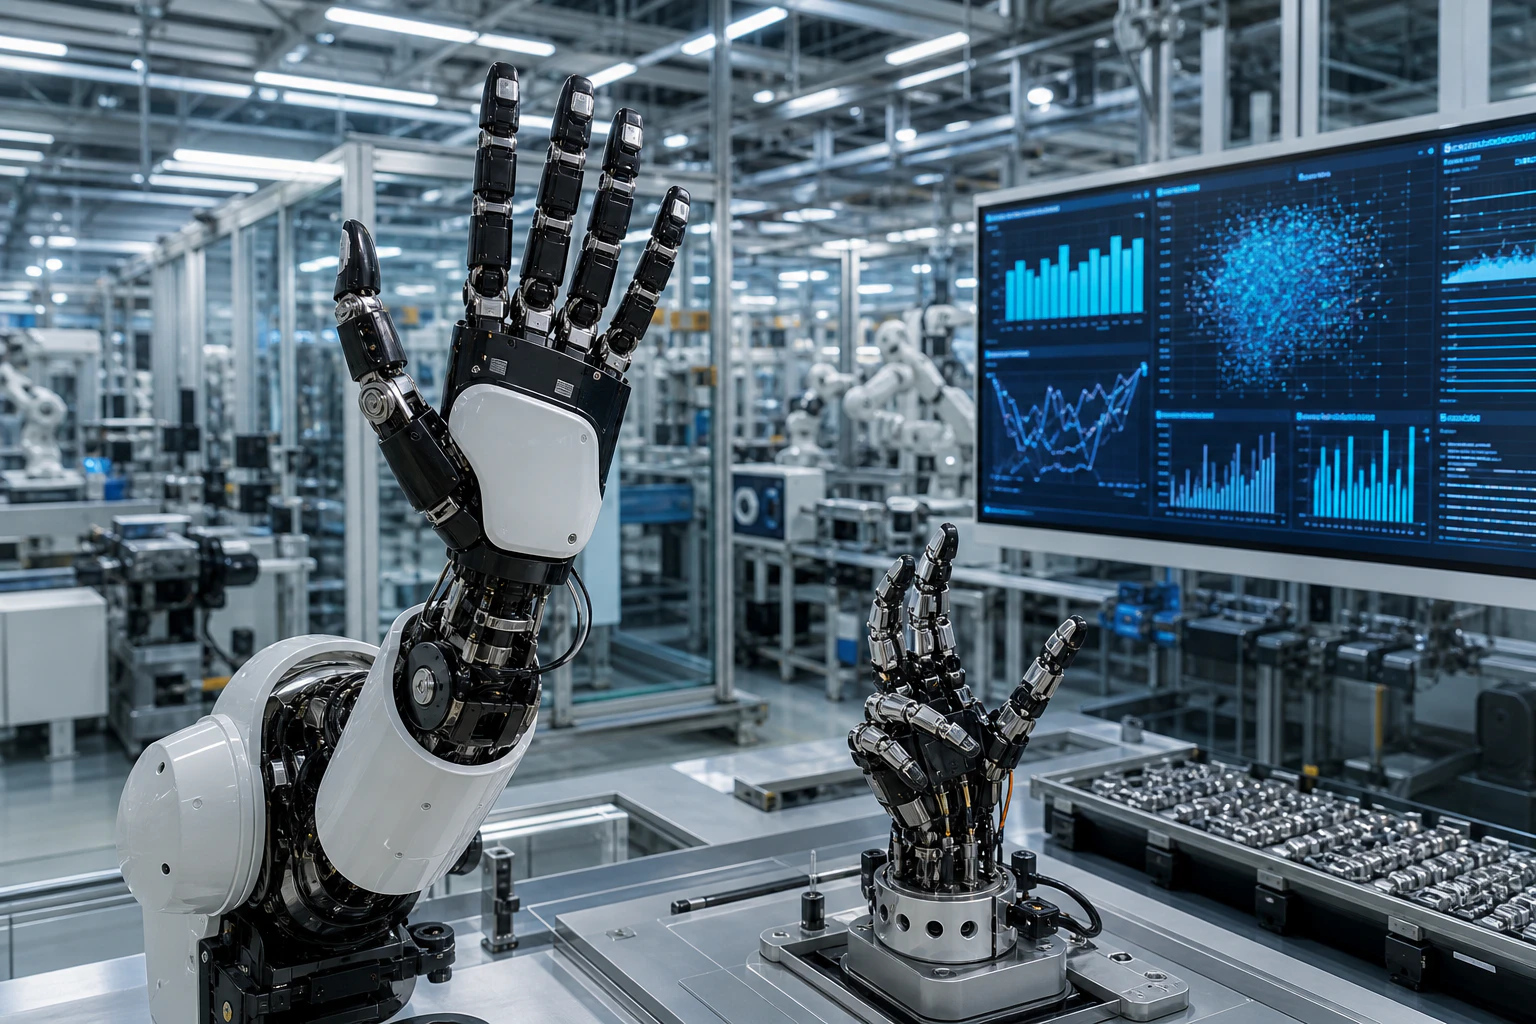
자동차 본업과 로봇 사업의 연결을 보여주는 현대차 생산 현장.
현대차는 2026년 2분기 매출 49조2153억 원으로 분기 기준 사상 최대치를 기록했습니다. 반면 영업이익은 2조8509억 원으로 1년 전보다 20.8% 줄었고 영업이익률은 5.8%에 머물렀습니다. 매출은 버텼지만 이익은 약해진 실적입니다. 하반기 투자 포인트는 이 간극이 좁혀지는지에 달려 있습니다.
로봇 가치가 생기는 방식
현대차의 로봇 사업은 휴머노이드 로봇을 판매하는 사업으로만 볼 수 없습니다. 보스턴다이내믹스의 아틀라스, 현대차그룹의 생산시설, 인공지능 기반 자동화 시스템이 하나의 제조 생태계로 연결될 수 있다는 점이 시장의 기대를 키우고 있습니다.
현대차는 2026년 8월 CEO 인베스터 데이에서 보스턴다이내믹스와 로봇 상용화를 확대하고, 로봇 훈련·검증 인프라인 RMAC의 규모를 연말까지 10배로 늘리겠다고 밝혔습니다. 로봇이 공장 안에서 실제 작업을 수행하고 그 과정에서 얻은 데이터가 다시 인공지능 학습에 쓰인다면, 로봇 판매 외에 생산성 개선 효과도 기대할 수 있습니다.
다만 현재 현대차의 실적에서 로봇 사업이 차지하는 이익 기여를 자동차 본업과 같은 기준으로 평가하기는 어렵습니다. 시장이 부여하는 로봇 프리미엄은 미래 현금흐름에 대한 기대에 가깝습니다. 따라서 투자자는 기술 공개보다 고객사 확보, 반복 매출, 생산 현장 투입 규모가 실제로 커지는지를 확인해야 합니다.
하반기 반등의 출발점
현대차의 2분기 실적은 하반기 반등 가능성을 완전히 닫은 숫자는 아닙니다. 영업이익은 전년 대비 감소했지만 1분기보다 13.4% 늘었습니다. 공급 차질과 원자재 비용, 경쟁 심화가 이익을 눌렀지만 분기 흐름만 보면 저점을 통과할 가능성은 남아 있습니다.
판매 구성도 중요합니다. 2분기 하이브리드 판매는 18만7661대로 분기 기준 최고치를 기록했고 전체 판매에서 차지하는 비중은 18.9%였습니다. 전기차와 플러그인하이브리드 등을 합친 전동화 차량 비중도 26.9%까지 올라갔습니다. 전기차 수요가 지역별로 엇갈리는 상황에서 하이브리드가 판매량과 수익성을 보완하는 역할을 하고 있습니다.
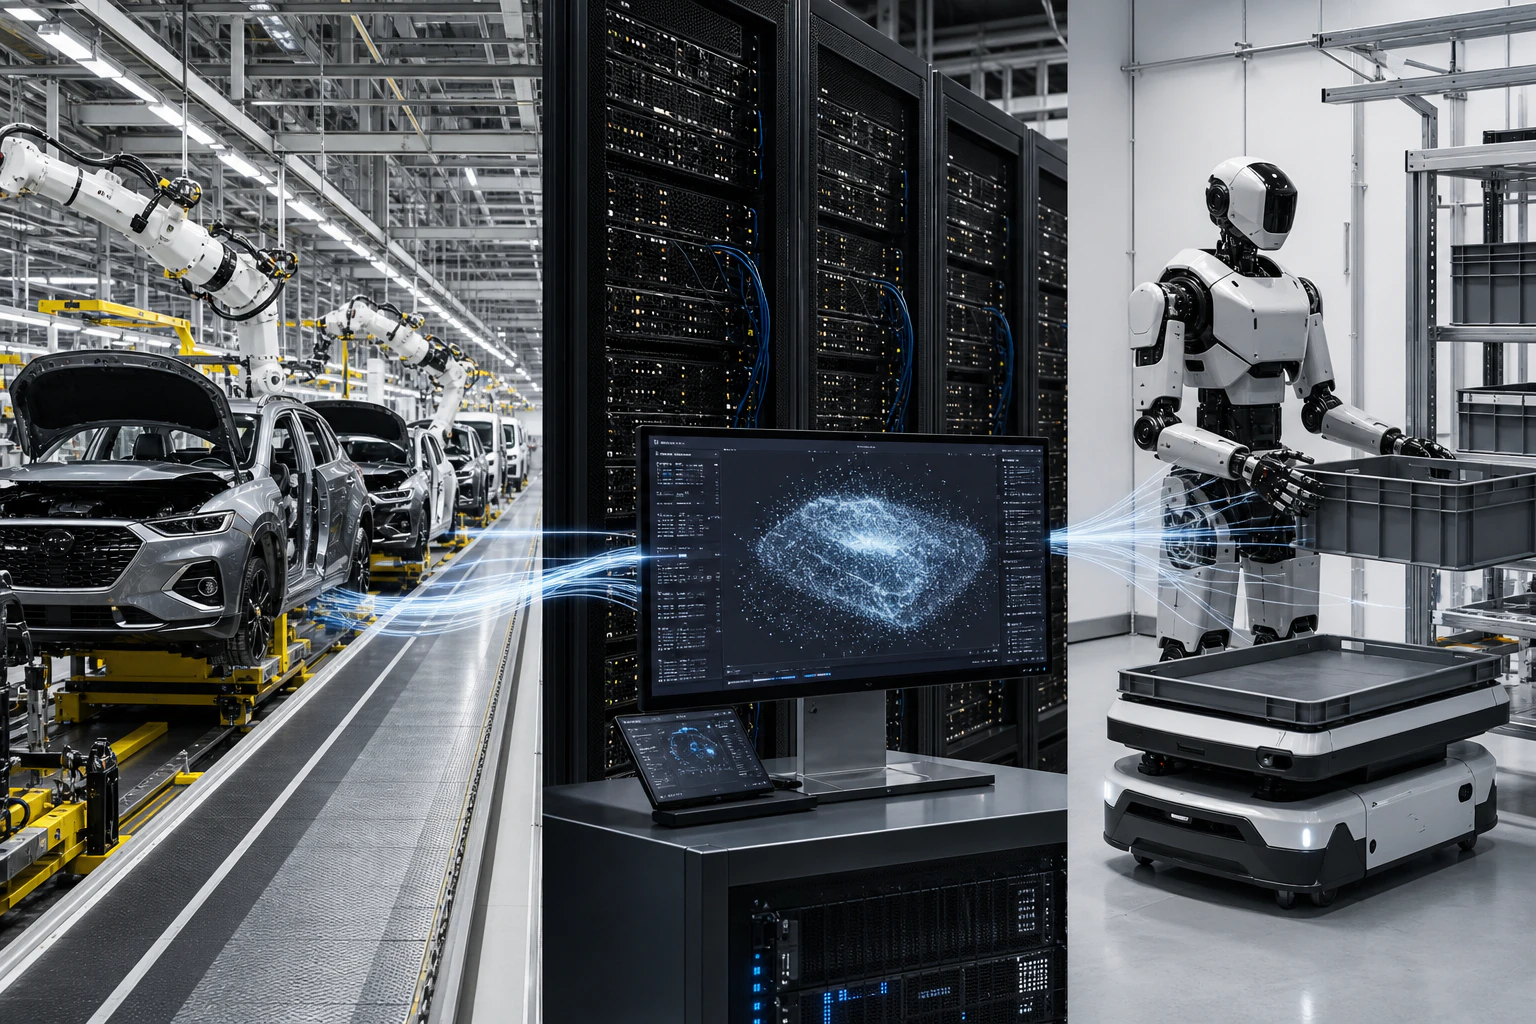
자동차 생산라인과 로봇 데이터 인프라가 연결되는 구조.
하반기에는 판매 대수보다 판매의 질을 봐야 합니다. 같은 차량을 더 많이 팔아도 할인과 금융 지원이 커지면 영업이익은 늘지 않을 수 있습니다. 반대로 하이브리드와 고급 트림 비중이 높아지고 인센티브가 안정되면 판매 증가율이 크지 않아도 이익률은 개선될 수 있습니다.
북미가 실적을 가른다
하반기 현대차 실적을 볼 때 가장 먼저 확인할 지역은 북미입니다. 미국 도매 판매는 2분기에 26만4587대로 0.9% 증가했고, 미국 시장 점유율은 5개 분기 연속 6%를 유지했습니다. 글로벌 도매 판매가 6.9% 감소한 가운데 북미가 상대적으로 견조했다는 점은 판매 질을 판단하는 기준입니다.
소매 판매 기준으로도 북미의 흐름은 강했습니다. 2026년 상반기 북미 판매는 59만5457대로 현대차의 북미 상반기 기준 최고 기록이었고, 미국 상반기 판매는 48만9656대로 3% 늘었습니다. 투싼과 팰리세이드, 하이브리드 라인업이 판매를 이끌었습니다.
하반기에는 이 판매가 높은 인센티브 없이 유지되는지, 미국 현지 생산 확대가 비용 부담을 줄이는지가 중요합니다. 북미에서 판매량과 마진이 함께 유지되면 본업 실적의 회복 속도가 빨라질 수 있지만, 판매를 지키기 위해 할인 폭이 커지면 매출 성장만으로는 주가를 설명하기 어렵습니다.
이 글과 같은 주제

신차와 이익률의 관계
현대차는 하반기 신차 효과도 준비하고 있습니다. 국내에서는 그랜저와 아반떼, 투싼의 신형 모델과 전동화 라인업 확대가 예정돼 있고 유럽에서는 아이오닉 3 출시가 판매 구성을 보완할 수 있습니다. 신차 효과는 단순 판매량보다 평균 판매가격과 하이브리드·고급 트림 비중을 통해 이익에 반영됩니다.
현대차가 2026년 연간 가이던스로 제시한 목표는 매출 성장률 1~2%, 영업이익률 6.3~7.3%, 도매 판매 416만 대입니다. 상반기 영업이익률은 5.6%였기 때문에 하반기에는 판매량 회복뿐 아니라 비용 정상화와 제품 구성 개선이 함께 나타나야 목표 범위에 접근할 수 있습니다.
하반기 반등은 판매 대수보다 이익률 회복으로 확인해야 합니다. 원자재와 물류비, 관세 부담이 완화되는지, 북미에서 하이브리드의 가격 경쟁력이 유지되는지, 신차가 기존 모델의 판매를 잠식하지 않고 전체 수익성을 높이는지를 함께 봐야 합니다.
로봇 프리미엄의 조건
현대차의 로봇 사업 가치는 보스턴다이내믹스의 기술력만으로 결정되지 않습니다. 현대차그룹이 로봇을 생산공정과 물류, 서비스 영역에 얼마나 빠르게 배치하고, 그 과정에서 비용 절감이나 외부 매출을 만들어내는지가 기업가치로 연결되는 고리입니다.
현대차는 로봇 사업과 함께 웨이모에 공급하는 로보택시 생산도 추진하고 있습니다. 2026년 4분기부터 웨이모 납품을 시작하고 2028년부터 미국에서 연간 3만 대 규모의 로봇 생산 능력을 구축한다는 계획입니다. 이 일정이 실제 공급과 매출 인식으로 이어지는지는 향후 주가의 기대와 실적을 가르는 기준이 될 수 있습니다.
반대로 본업 이익이 계속 감소하는데 로봇 기대감만 주가에 반영된다면 밸류에이션 부담이 커집니다. 로봇 프리미엄은 실적 회복을 대신하는 재료가 아니라, 본업 위에 얹히는 추가 가치로 보는 편이 안전합니다. 로봇 사업의 가치는 기술 시연보다 상용화 속도와 반복 매출에서 커집니다.
투자자가 볼 세 가지 숫자
하반기 현대차를 추적할 때는 세 가지를 순서대로 보면 됩니다. 첫째는 영업이익률입니다. 5.8%였던 2분기 수익성이 6%대 중후반으로 올라가는지 확인해야 합니다. 둘째는 북미 하이브리드 판매와 인센티브입니다. 판매가 늘어도 할인 비용이 커지면 주주에게 돌아오는 이익은 제한됩니다.
셋째는 로봇 사업의 상용화 단계입니다. 아틀라스의 기술 발표보다 RMAC 운영 확대, 생산현장 투입, 외부 고객과의 계약, 로봇 관련 매출 공개가 더 중요합니다. 이 지표들이 쌓이면 현대차는 자동차 제조사에서 제조 인공지능과 로봇을 보유한 기업으로 평가 범위를 넓힐 수 있습니다.
현대차의 투자 포인트는 로봇이 자동차를 대체한다는 이야기에 있지 않습니다. 자동차 본업이 하반기에 이익을 회복하고 로봇 사업이 그 위에 새로운 성장률을 더할 수 있는지에 있습니다. 본업의 회복이 먼저 확인될수록 로봇 프리미엄도 더 오래 유지될 가능성이 커집니다.
출처
저장 상태를 확인하고 있습니다.
같은 브라우저에서 저장한 글을 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
현대차 로봇 사업의 핵심 기업은 어디인가요?
보스턴다이내믹스가 핵심 축입니다. 현대차그룹은 아틀라스 휴머노이드 로봇의 상용화를 추진하고 있으며, RMAC를 로봇 데이터 수집과 학습, 검증을 위한 인프라로 확대할 계획입니다.
현대차 하반기 실적 반등의 가장 중요한 조건은 무엇인가요?
북미 하이브리드 판매 유지, 신차 출시 효과, 공급 차질과 비용 부담 완화, 제품 구성 개선에 따른 영업이익률 회복입니다. 2026년 연간 영업이익률 목표는 6.3~7.3%입니다.
현대차 주가에서 로봇 가치는 어떻게 봐야 하나요?
현재 이익보다 미래 사업 확장 가능성을 반영하는 가치로 보는 것이 적절합니다. 로봇 생산과 외부 공급, 반복 매출이 확인되기 전까지는 자동차 본업의 실적과 분리해 보수적으로 평가해야 합니다.
댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.