Bullstory Research 1 de julio de 2026
Golpe de estado de los gigantes de los pagos: Circle se derrumba
Puntos clave
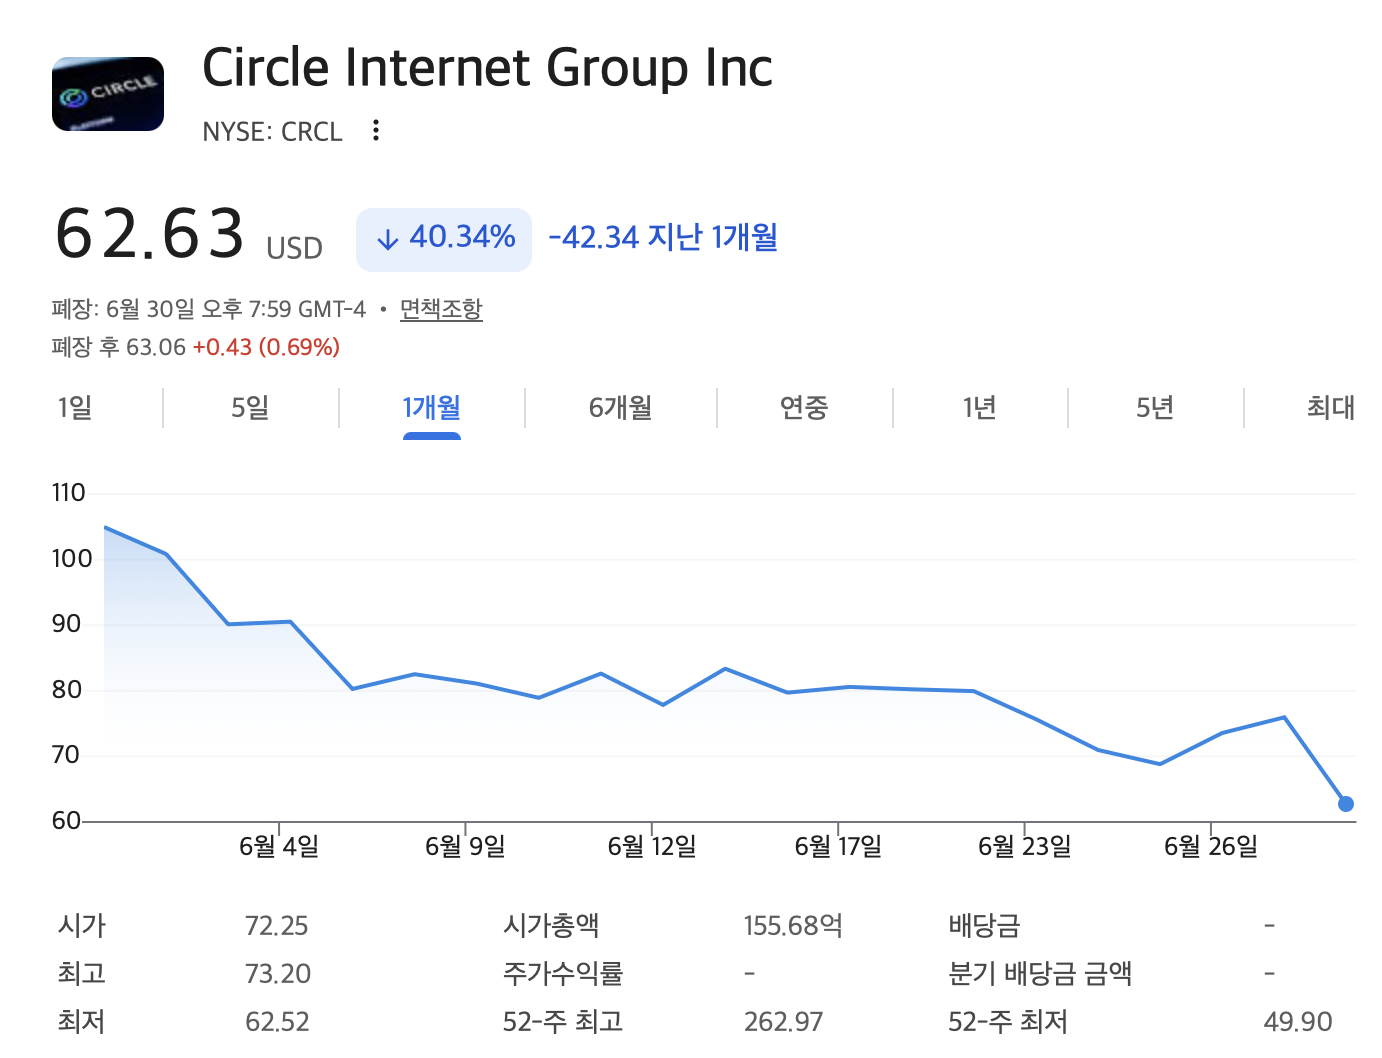
2026año 7mes 1día tras la noticia del lanzamiento de Open USD, la acción de Circle (Circle) se desplomó un 17.55% en Nueva York y cerró en 62.63dólares. Empresas de pago como Visa, Mastercard y Stripe eximieron las comisiones y repartieron conjuntamente los ingresos por intereses de bonos del Tesoro de EE. UU., asestando un golpe directo al modelo de intereses basado en depósitos de USDC.

Recibe gratis las novedades de Circle Internet Group.
Bullstory envía un correo diario cuando hay nuevos análisis o noticias importantes de la empresa.
"Los distribuidores con redes de distribución abrumadoras expulsaron a los fabricantes que monopolizaban los márgenes y comenzaron a emitir dinero ellos mismos."
2026año 7mes 1día, se produjo un enorme terremoto que cambiará de forma permanente la geografía del poder en los mercados globales de fintech y criptoactivos.
Las grandes potencias financieras en manos de Visa, Mastercard, BlackRock y otras han unido fuerzas para anunciar el lanzamiento oficial de 'Open USD (OUSD)', una nueva infraestructura del dólar digital.
Esta noticia es muy devastadora para Circle, que había sido el líder dominante del mercado de las stablecoins. Por eso, el mercado mostró de inmediato una oleada de ventas violenta. Analizamos en profundidad la esencia de este episodio, en el que Wall Street y Silicon Valley se asociaron para destruir el modelo de negocio de las stablecoins existentes, y no simplemente emitir una nueva moneda.
1. Circle se desplomó, la fortaleza se derrumbó
Tras conocerse la noticia del lanzamiento de "Open USD", inmediatamente después el precio de las acciones de Circle Internet Group (Nas: CRCL) en el mercado bursátil de Nueva York 13.33dólares(17.55%) se desplomó en 62.63dólares al cierre.
-
Este es el nivel más bajo registrado desde finales de 2aproximadamente 4meses atrás.
-
En particular, se trata de una cifra impactante: un recorte a la mitad de hasta 5desde el máximo semanal registrado a mediados de 52mes, una caída del 55%.
La razón por la que el mercado reaccionó de forma tan extrema es clara. El modelo de negocio de la stablecoin en dólares (USDC), principal fuente de ingresos de Circle, recibió un golpe fatal. Se enfrenta a una crisis sin precedentes en la que los canales de distribución están bloqueados y la estructura de márgenes principal está siendo erosionada.
Sinceramente, Circle ya se acabó.
2. El error fatal de Circle: "El oso hizo el trabajo y Circle se quedó con los intereses"
Para entender la crisis que afrontó Circle, hay que entender la “estructura de márgenes” del negocio de las stablecoins existente. Circle emite USDC a partir de dólares depositados por los clientes y luego invierte esos dólares en bonos del Tesoro de Estados Unidos y activos similares para obtener unos enormes ingresos por intereses.
El problema fue el descontento de quienes habían sido los principales artífices del aumento del volumen de pagos de USDC.
-
En la estructura existente, gigantes de los pagos como Visa, Mastercard y Stripe no eran más que simples “agentes de distribución” que conectaban el USDC de Circle con sus propias redes de pago.
-
Aunque aportaban enormes redes de pago y aumentaban el volumen, el mayor beneficio del negocio de las stablecoins —los “ingresos por intereses de bonos del Tesoro de Estados Unidos basados en depósitos”— quedaba completamente acaparado por Circle.
Este desequilibrio de beneficios acabó provocando una rebelión letal: “la independencia de los dueños que controlan la red de distribución”.
3. Y, el poder destructivo abrumador del consorcio “Open USD”
La composición de la coalición reunida para adelantarse a Circle, “Open Standard”, es, literalmente, el mejor equipo de la economía mundial.
-
Socios fundadores: Visa y Mastercard, las mayores redes de pago del mundo; American Express; Stripe, la plataforma global de pagos; Coinbase, el mayor exchange de criptomonedas de Estados Unidos, y BlackRock, el mayor gestor de activos del mundo, figuraron en la lista.
-
Se suman las finanzas tradicionales y las big tech: A ello se añadieron nada menos que 140 empresas, entre ellas Google Cloud, IBM, BNY Mellon, Standard Chartered y DBS Bank.
La persona que lidera este proyecto también es simbólica. 2024Cuando Stripe adquirió 11miles de millones de dólares (unos 1billones 7de wones) con un desembolso enorme, Jack Abrams, cofundador de Bridge, la empresa de infraestructura de stablecoins que entonces acaparó titulares, asumió el mando como director ejecutivo interino.
4. El modelo de negocio que dio la vuelta al tablero: comisiones de 0 wones, interés al ritmo de N sobre N1
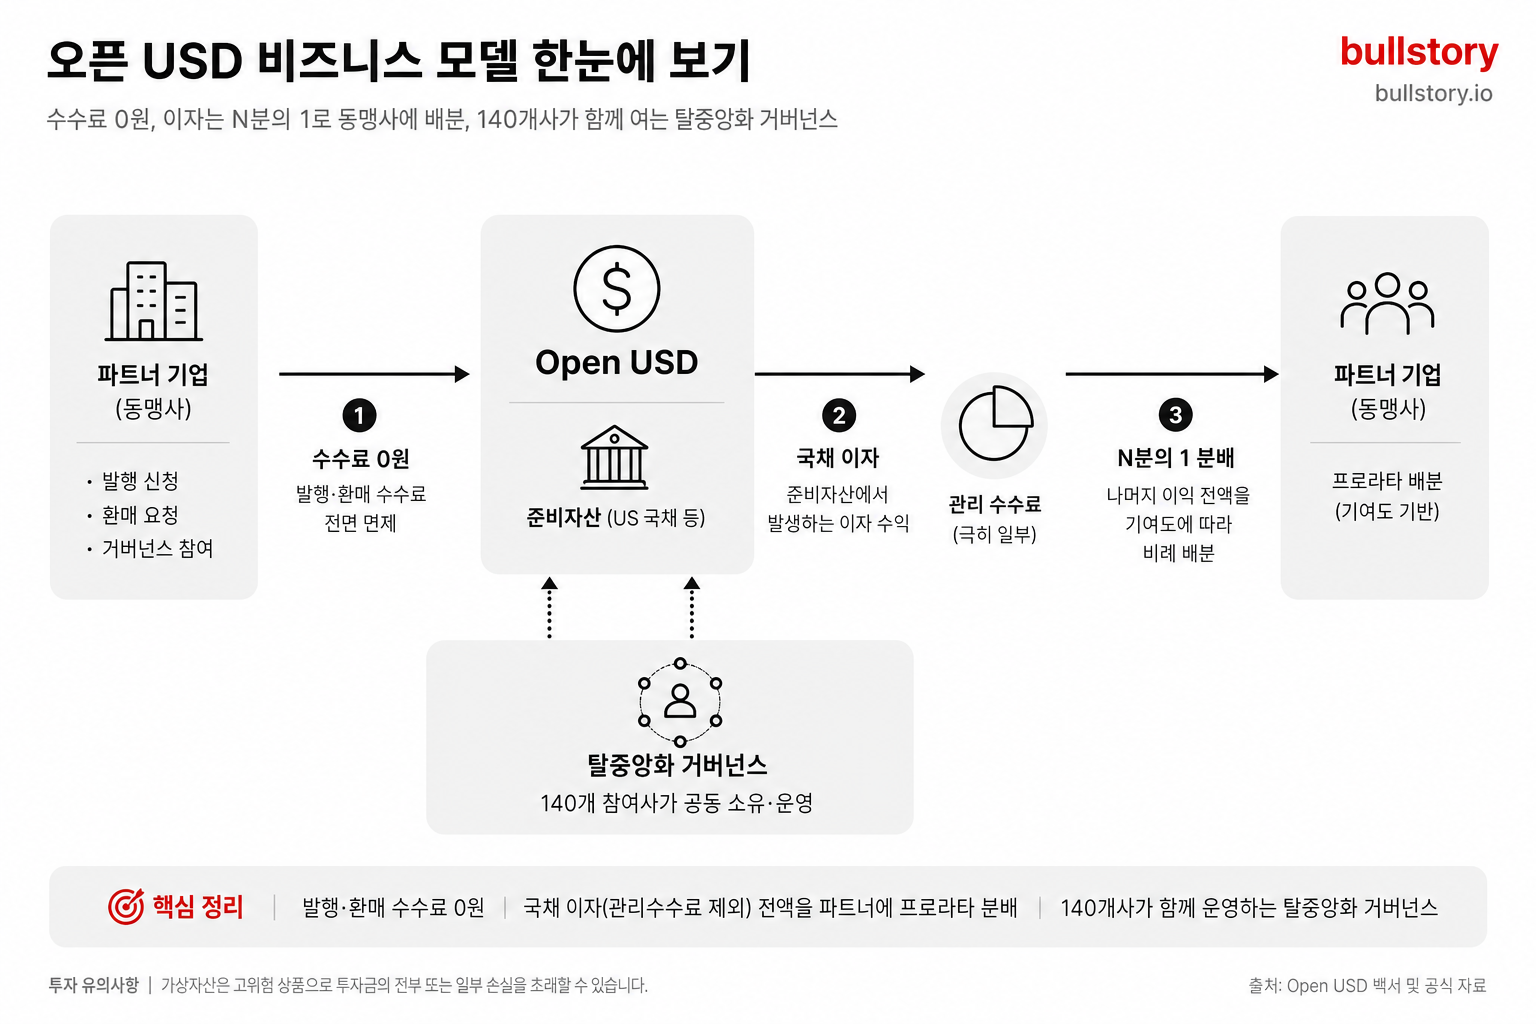
Lo verdaderamente aterrador para Circle acerca de Open USD es la política disruptiva de reparto de beneficios que han presentado.
-
Comisiones totalmente gratuitas:
Open USD exime por completo de comisiones de emisión y reembolso de stablecoins a las empresas del consorcio participantes. -
Distribución íntegra de los intereses de bonos del Tesoro:
Tras descontar únicamente una pequeña comisión de gestión de los ingresos por intereses de bonos del Tesoro de los Estados Unidos generados por los activos de reserva, la totalidad del beneficio restante se distribuye tal cual según la contribución de cada empresa del consorcio. -
Gobernanza descentralizada:
Los derechos de gobernanza no están monopolizados por una sola empresa, como Circle; 140adopta un modelo de protocolo estándar de Internet copropiedad conjunta de las empresas participantes.
Es decir, la razón por la que las empresas con redes de pago tenían que usar USDC de Circle ha desaparecido por completo. Han adoptado Open USD como su moneda base, se han convertido en “accionistas de emisión” directos y han completado una estructura en la que obtienen directamente los ingresos por intereses de bonos del Tesoro correspondientes al volumen de pagos que generan.
La declaración del director ejecutivo interino, Jack Abrams, expresa con precisión su filosofía.
"Las stablecoins existentes son excelentes, pero para que los grandes conglomerados mundiales las adopten plenamente para los negocios a gran escala, necesitaban una nueva red que fuera totalmente abierta, de bajo costo y alineada con sus intereses económicos."
5. Circle (USDC) vs. Open USD (OUSD): ¿quién será el vencedor final?
Entonces, ¿Circle, el incumbente de siempre, se quedará sin poder hacer nada? Al comparar las 'armas principales' de ambos bandos, se obtiene una perspectiva clara de cómo evolucionará la guerra por la supremacía de las stablecoins.
- La ventaja abrumadora de Open USD: 'red de pagos del mundo real' y 'reparto de beneficios'
En el panorama actual, la ventaja estructural está abrumadoramente del lado de la coalición Open USD.
Esto se debe a que el poder esencial del dinero proviene de dónde puede utilizarse (la red de distribución).
-
Monopolio de la red de distribución: Visa, Mastercard y Stripe son los “puntos finales de los pagos del mundo real”, y controlan decenas de millones de comercios y miles de millones de tarjetas en todo el mundo. En el momento en que anuncien en sus propios terminales de pago o API que rebajarán las comisiones si los comercios usan Open USD en lugar de USDC, pues… se acabó.
-
El efecto de bloqueo del reparto de beneficios: Hasta ahora, incluso cuando las empresas adoptaban stablecoins, el beneficio, o rendimiento, iba a Circle. Pero en el ecosistema de Open USD, el rendimiento se distribuye en función de la contribución al ecosistema, es decir, la generación de volumen de pagos. En un mercado capitalista, ninguna empresa rechazaría un incentivo tan fuerte.
- ¿Se quedará Circle de brazos cruzados? 'Liquidez de DeFi' y 'experiencia de ruptura regulatoria'
Sin embargo, a Circle todavía le quedan dos fortificaciones que no se derrumbarán fácilmente. Son el 'ecosistema cripto nativo' y la 'regulación'.
-
El anillo absoluto del ecosistema DeFi: USDC ha sido, durante varios años, la moneda de reserva más profundamente arraigada en el ecosistema de finanzas descentralizadas del mercado de activos virtuales. Innumerables contratos inteligentes, protocolos de préstamo y pools de liquidez funcionan sobre la base de USDC. Aunque Open USD domine la 'economía real', resulta difícil arrebatar de la noche a la mañana la enorme liquidez del 'ecosistema interno de los activos virtuales'.
-
Barreras regulatorias complejas: Circle ha pasado años en un diálogo intenso con los reguladores de Estados Unidos y con Europa, incluido MiCA, construyendo un foso regulatorio como 'la stablecoin más segura y legal'. En cambio, 140el gigante consorcio Open USD, formado por grandes empresas, probablemente se enfrente de inmediato a una investigación por 'antimonopolio' del Departamento de Justicia de Estados Unidos y a un fuerte escrutinio por parte de la SEC. La lentitud en la toma de decisiones propia de una gran coalición también es una debilidad.
- Entonces, ¿cuál de los dos es más favorable?
A corto plazo, Circle resistirá apoyándose en su posición consolidada en el mercado cripto (DeFi) como escudo. Pero a medio y largo plazo, la balanza de la victoria acabará inclinándose hacia "Open USD".
Esto se debe a que el objetivo último de las stablecoins no es la negociación entre inversores en monedas, sino sustituir los pagos cotidianos de personas de todo el mundo y las remesas transfronterizas (B2B). Quien controla esta "tubería del mundo real" no es Circle, sino Visa y Stripe.
Para sobrevivir, Circle tendrá que abandonar su modelo existente de "obtener intereses de los depósitos en dólares (B2C/B2B emisión)' y realizar una transformación empresarial extremadamente difícil para convertirse en una "empresa de software white-label" que solo proporciona infraestructura para que otros bancos o empresas puedan emitir stablecoins con facilidad.
Conclusión e ideas de inversión
Wall Street está calificando este episodio no como un simple nuevo lanzamiento de una moneda, sino como un "cambio importante en el mapa de poder de la tecnología financiera".
Las stablecoins han evolucionado ahora desde la etapa de un 'activo privado' en la que empresas privadas individuales (Circle, Tether y otras) monopolizan una enorme señoreaje (beneficio por creación de dinero), hasta la etapa de un 'bien público estándar de Internet' utilizado como infraestructura, con instituciones financieras globales y las grandes tecnológicas compartiendo los beneficios294; .'
Esta rebelión liderada por Visa, Mastercard y Stripe tiene muy altas probabilidades de éxito. 화porque la vida de la moneda, al final, depende de 'dónde se puede usar (red de distribución).' Los emisores de stablecoins individuales existentes, incluida Circle (CRCL), están en riesgo de perder su motor de crecimiento a largo plazo a menos que revisen por completo su modelo de ingresos.
Ahora la atención de los inversores se está desplazando rápidamente hacia las empresas de plataformas de pago que se han unido al consorcio Open USD y han incorporado una nueva canalización de ingresos por intereses de bonos del Tesoro de Estados Unidos (Visa, Mastercard, Stripe y otras), los gestores de activos que administrarán este enorme flujo de dólares (BlackRock) y los exchanges que proporcionan infraestructura (Coinbase)94%EC%9D%B8%EB%B2%A0%EC%9D%B4%EC%8A%A4-%EC%A3%BC%EA%B0%80-%EC%A7%80%EA%B8%88%EC%9D%B4-%EB%B0%94%EB%8B%A5%EC%9D%B8%EA%B0%80-%EB%B0%98%EB%93%B1-%EC%A1%B0%EA%B1%B4-3%EA%B0%80%EC%A7%80%EC%99%80-2030-%EC%8B%9C%EB%82%98%EB%A6%AC%EC%98%A4para moverse rápidamente. Este es un punto de inflexión en el que la historia de las finanzas se está reescribiendo una vez más.
Preguntas frecuentes
¿Cuáles son los riesgos directos que la caída de Circle plantea a los tenedores de la stablecoin USDC?
Los principales riesgos son la reducción de los usos de USDC y el debilitamiento de la estructura de reembolso y rentabilidad. Al salir de las redes de pago, la liquidez y la utilidad pueden disminuir.
¿Qué oportunidades ofrece la situación de Circle al poder de mercado de los proveedores de pagos como PayPal, Stripe y Visa?
Los proveedores de pagos obtuvieron la oportunidad de asegurar por sí mismos una estructura de pagos estables y de distribución de intereses, y de captar los ingresos directamente. Su ventaja de distribución puede impulsar una adopción rápida.
¿Cómo deben los inversores coreanos revisar los riesgos vinculados a las criptomonedas y a las acciones a los que puedan estar expuestos debido a la situación de Circle?
Revise su exposición a USDC y a stablecoins, sus posiciones en acciones relacionadas como Circle y su exposición a la liquidez de DeFi, y establezca un plan inmediato de reembolso y diversificación.
¿Qué efecto tendrá una reducción de la oferta de USDC sobre la liquidez del mercado cripto y las tasas de las stablecoins, y cuál es la estrategia de respuesta de inversión?
Una reducción de la oferta puede llevar a una menor liquidez de DeFi y a un aumento de las tasas de las stablecoins a corto plazo. Como respuesta, es necesario diversificar las posiciones y asegurar la posibilidad de reembolsar de inmediato.