Bullstory Research 3 de agosto de 2026
La verdadera razón por la que los grandes jugadores de Wall Street están aumentando su exposición en medio de la fuerte caída del precio del oro
Puntos clave
2026en 1el oro alcanzó por onza 5,500dólares y cayó 6meses después en 16%. Sin embargo, Wall Street y los principales bancos centrales recomiendan aumentar la exposición al oro sobre la base del riesgo geopolítico, las expectativas de tasas de interés reales más bajas y el aumento de las compras de los bancos centrales. Las materias primas son más sensibles a los choques físicos de oferta y demanda, como el petróleo y el cobre, y desempeñan un papel de apoyo frente a la caída de la cartera.
El precio del oro 2cayó 16% solo en un trimestre. Frente al máximo de principios de año, acumula una caída de más de 7%. Al ver esto, mucha gente pensará: “Como era de esperar, el oro es arriesgado”, y se apartará.
Pero los grandes pesos pesados de Wall Street piensan justo al revés. Ahora dicen que, en este momento, hay que aumentar en cambio la exposición al oro y a las materias primas. Si lees este artículo hasta el final, verás que la razón no es “simplemente porque es un activo refugio”, sino un cálculo mucho más específico. Si no entiendes esta tendencia, te perderás una de las oportunidades defensivas más importantes en la segunda mitad del mercado.
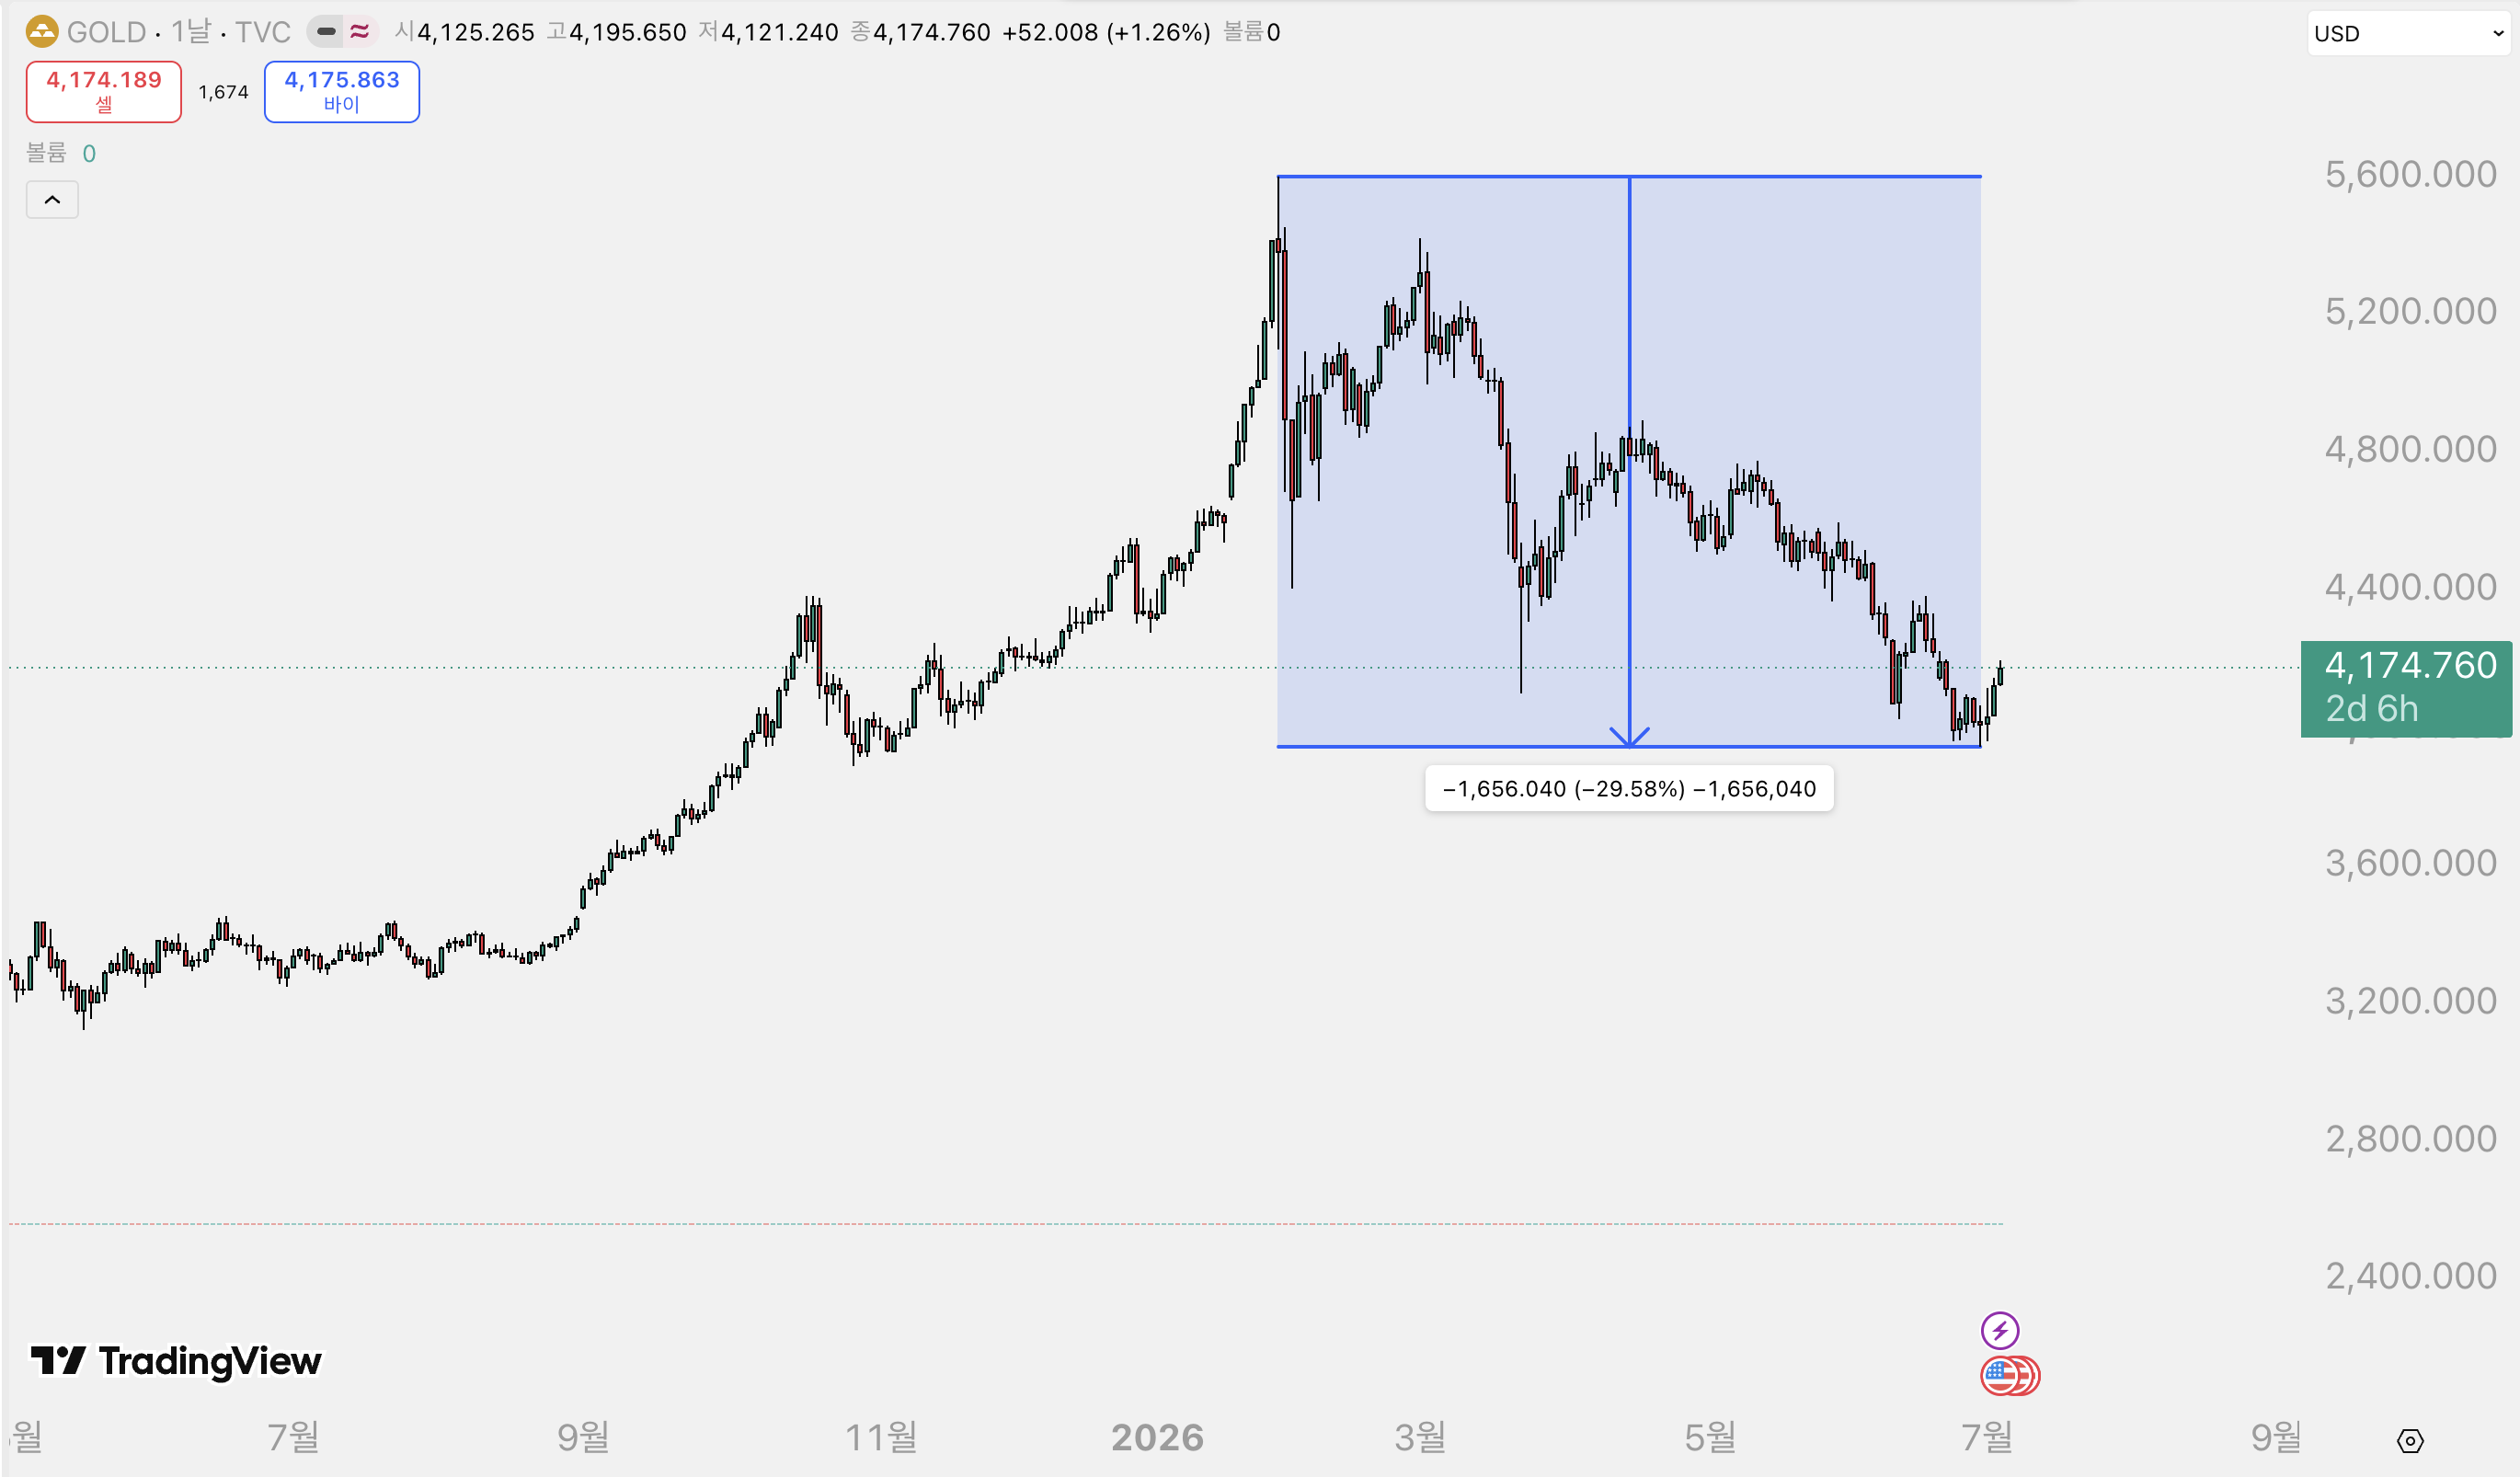
Los tipos y el dólar presionaron al oro, pero la dirección es más compleja de lo que parece
El oro es un activo que no paga intereses. Cuando los tipos son altos, hay menos motivo para mantenerlo. De hecho, hubo un periodo en el que el avance del oro se vio presionado cuando subieron los rendimientos de los bonos del Tesoro y el dólar se fortaleció por riesgos procedentes de Oriente Medio. El análisis de Goldman Sachs también señala los tipos reales más altos y un dólar más fuerte como el trasfondo directo de la reciente caída del oro.
Aquí está el giro. JP Morgan dijo que el precio objetivo del oro a fin de año por onza era de 2026dólares. En 6,000ve hasta 2027dólares. UBS fue un paso más allá y consideró que hay margen para que el oro suba hasta ese nivel sobre la base de la demanda de los bancos centrales, el aumento de los déficits fiscales, tipos reales más bajos y riesgos geopolíticos. La visión es que el oro está presionado ahora no porque haya perdido atractivo, sino porque las variables del dólar y los tipos dominan temporalmente.6,300ve 6,200dólares.
El escenario para la segunda mitad del año aún no ha terminado
Si se observa el escenario para la segunda mitad del año del World Gold Council, la historia sigue desarrollándose. Si se materializa хотя sea uno de los catalizadores, como una desaceleración del crecimiento, un nuevo shock geopolítico, un giro hacia expectativas de recortes de tipos o entradas por compras oportunistas, el oro podría repuntar de nuevo hacia el nivel de 4,500dólares por onza. Por el contrario, si el crecimiento se mantiene sólido, los tipos suben y el mercado sigue tranquilo, podría haber más caídas, pero 10se espera que una bajada de más de % quede frenada por las compras oportunistas.
Hay otra variable. 11las elecciones de medio mandato de Estados Unidos. Se espera que los demócratas recuperen la Cámara de Representantes mientras los republicanos mantienen el Senado. La correlación entre el resultado electoral y el precio del oro en sí no es clara, pero cuando los demócratas ganan impulso, la demanda de lingotes y monedas de oro por parte de los inversores particulares en Estados Unidos ha tendido a aumentar. Es un patrón en el que la demanda de cobertura aumenta a medida que crece la incertidumbre política.
La verdadera clave es la prima de riesgo geopolítico
Cuando ocurren hechos imprevisibles como guerras, conflictos arancelarios o shocks en la cadena de suministro, el activo al que acuden los inversores es el oro. Los bonos o las acciones suelen moverse al unísono ante este tipo de shocks, pero el oro se mueve con relativa independencia.
El World Gold Council dijo 2026que la geopolítica sigue siendo la variable más central en su previsión de demanda de oro para este año. También considera que la inflación y los altos precios del oro serán un motor adicional de inversión. Un análisis añadió que el conflicto entre Estados Unidos, Israel e Irán está afectando incluso la evolución de los rendimientos de los bonos soberanos y los juicios de política de los bancos centrales.
Las cifras también lo confirman. 1La demanda trimestral de oro aumentó 2% interanual hasta 1,231toneladas. Con el repunte de los precios, el valor total de la demanda subió 74% hasta 1,930mil millones de dólares, marcando un máximo histórico.
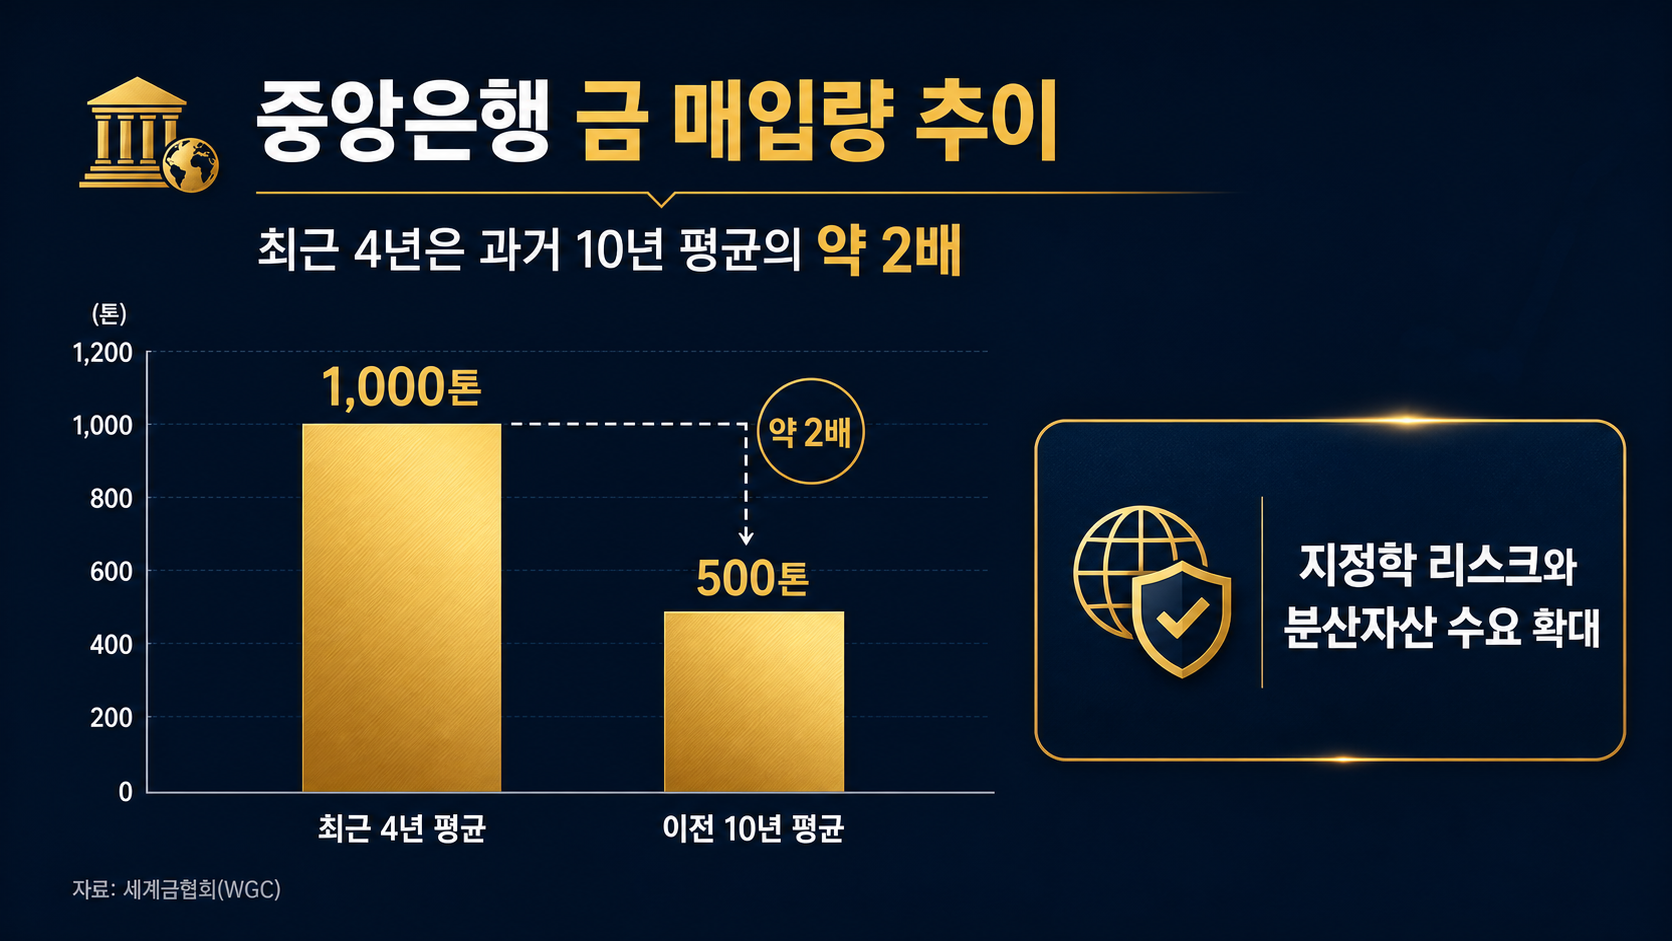
Los movimientos de los bancos centrales son especialmente interesantes. En los últimos 4años, los bancos centrales compraron una media de 1,000toneladas de oro al año. La media de los 10años anteriores era de 500toneladas, así que es el doble de ritmo. En el 1trimestre, Turquía vendió 60toneladas y, con ventas destacadas de algunos países, la compra neta en el recuento oficial llegó a desplomarse hasta 16toneladas.
Sin embargo, en realidad es probable que sea más que eso. Como no existe una obligación de informar al FMI, las compras no reveladas son considerables. Las compras reales estimadas a partir de los flujos del mercado OTC de Londres y de los envíos de las refinerías suizas ascendieron a 208toneladas, frente a 244toneladas del trimestre anterior. Entre los bancos centrales que respondieron a la encuesta, 4de 3dijeron que reducirían la proporción de dólares en sus reservas de divisas durante los próximos 5años.
Al margen de que los inversores particulares compren y vendan oro, ya está en marcha una tendencia estructural en la que los países dicen que no dependerán solo del dólar.
Asia está desplazando el centro de gravedad de la demanda de oro
Hay otro eje que es fácil pasar por alto. La demanda de los inversores particulares asiáticos. 1La demanda trimestral de lingotes y monedas de oro aumentó 42hasta 474toneladas, la segunda cifra más alta de la historia, impulsada por los inversores asiáticos.
China está usando el oro como cobertura de cartera mientras sus mercados inmobiliario y bursátil se tambalean. Recientemente también puso en marcha un programa piloto que permite a las aseguradoras invertir en oro hasta 1de sus activos. En la India, el volumen de activos de los ETF de oro creció 2020respecto al año anterior por 15.5veces, respaldado por factores estructurales como el aumento de los ingresos, la cobertura frente a la inflación, la debilidad de la rupia y la demanda durante la temporada de bodas y festivales. Mientras los inversores minoristas de Occidente prestan menos atención, Asia está desplazando el centro de gravedad de la demanda de oro.
Las materias primas son distintas del oro
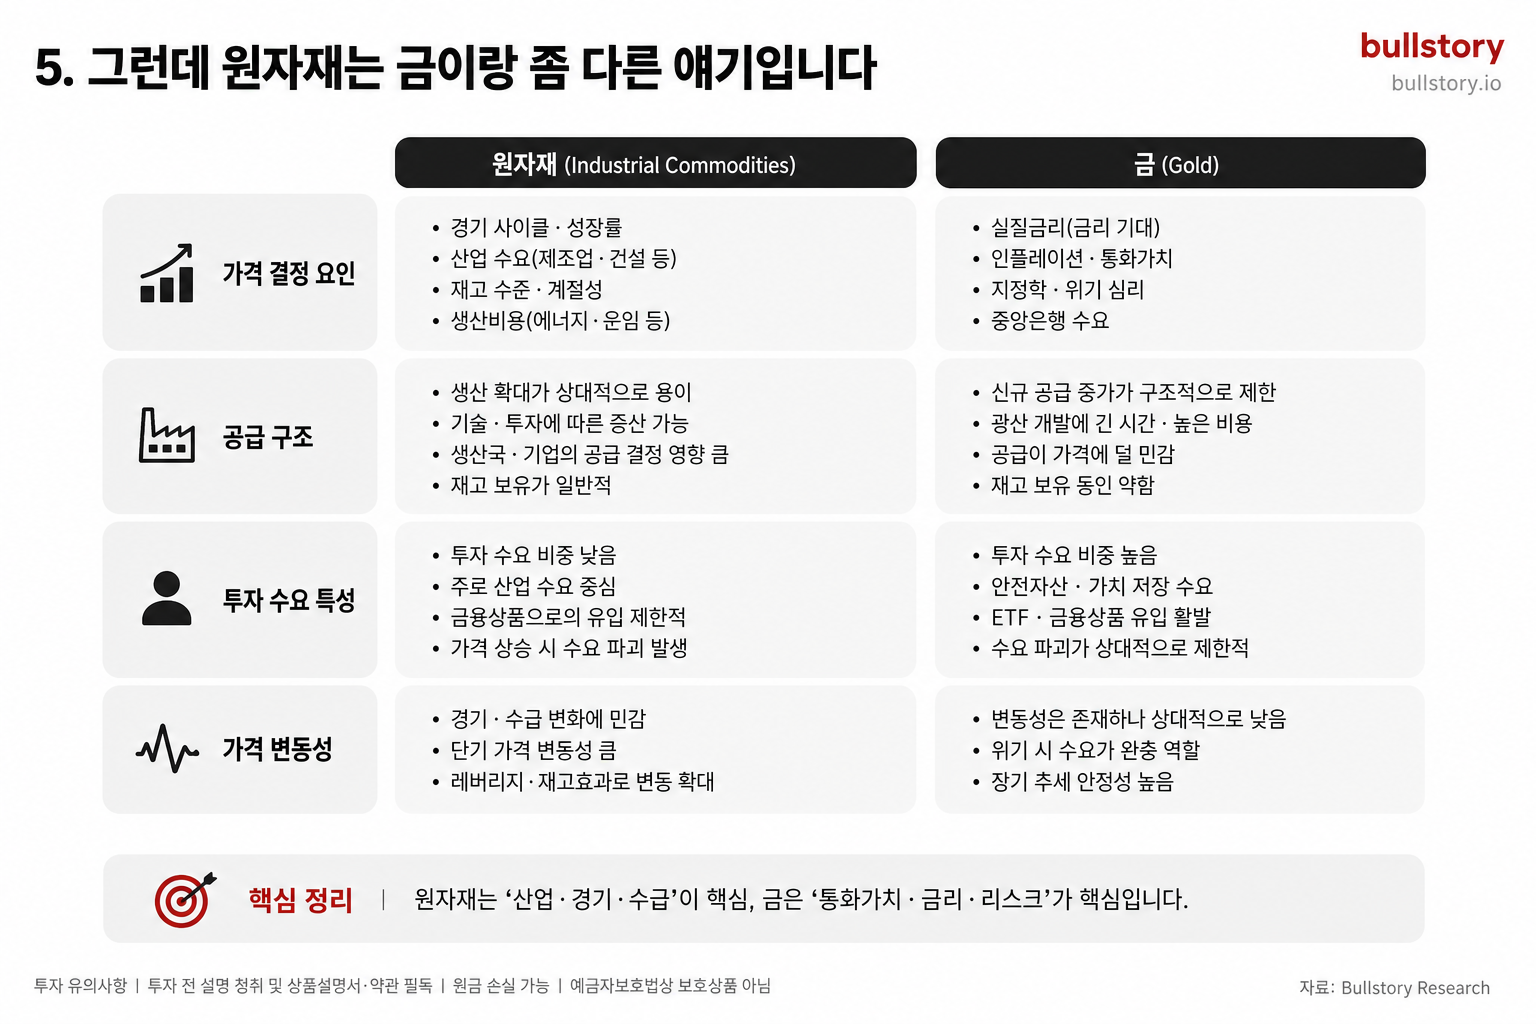
No hay que meter en el mismo saco el oro y las materias primas. Las materias primas (como el petróleo, el cobre y los productos agrícolas) reaccionan de forma más directa a los choques reales de oferta y demanda.
Morgan Stanley hizo un cálculo interesante. 2Desde el momento en que estalló el conflicto en Irán a finales de mes hasta 3finales de mes, una cartera típica compuesta por acciones 60 y bonos 40 sufrió unas pérdidas del 3.6 Pero, si se hubiera añadido materias primas en solo un 5% , en cambio se habría obtenido una ganancia de casi 1% en el mismo periodo. La cesta de materias primas (petróleo, metales y productos agrícolas) subió un 13.5%.
5Una pequeña ponderación del % realmente llegó a separar las pérdidas de las ganancias. En conjunto, las materias primas han subido alrededor de 15% en lo que va de año, y lo destacable es que también subieron metales industriales como el cobre, que se encuentran en situación de escasez, junto con el oro y el petróleo.
Aquí hay un término que conviene conocer: estanflación. Es una situación en la que los precios suben mientras el crecimiento económico se desacelera. Normalmente, cuando suben los precios, también suben los tipos de interés, lo que perjudica a los bonos; y cuando el crecimiento se desacelera, las acciones también salen perjudicadas. El peor escenario, en el que acciones y bonos se desploman al mismo tiempo, es lo que genera esta situación. La idea clave es que, en ese momento, las materias primas pueden desempeñar una función de amortiguador.
La inflación vuelve a repuntar
Se puede saber la respuesta por los números. 4El índice de precios al consumidor (CPI) de 3.8% interanual fue 2023en 5la cifra más alta desde 6.0%, tras el fuerte repunte del índice de precios al productor (PPI) publicado al día siguiente. Fue el mayor aumento desde 2022año 12mes. En ese mismo periodo, la rentabilidad del bono del Tesoro a 30 años superó el 5%, y la de 10 años también subió hasta cerca del 4.49%.
4El índice de precios al consumidor (CPI) de 3.8%
Con la inflación volviendo a dispararse, las materias primas se han considerado activos en los que el efecto de diversificación de cartera destaca especialmente cuando la inflación es alta. Si se observan los análisis de correlación por régimen de Wellington Asset Management, cuando la inflación es baja, los bonos protegen bien frente a las caídas de las acciones. Pero cuando la inflación es alta, esa relación se invierte y la capacidad defensiva de los bonos, en cambio, disminuye. Su diagnóstico es que ahora mismo estamos en un régimen caliente en el que tanto la inflación como el crecimiento salen más altos de lo previsto.
Cuánto y cómo hay que incorporarlos
El oro y las materias primas no son activos que se incorporen para maximizar la rentabilidad. El peso típico de la asignación estratégica se presenta en torno al 1~5% de una cartera equilibrada.
Si se acota a productos cotizados en el país, es así.
Cómo asignar a oro
- ACE KRX Gold Spot(411060), TIGER KRX Gold Spot: ambos son de tipo spot y siguen el índice KRX de oro spot. Como no tienen estructura de cobertura cambiaria, las variaciones del tipo de cambio USD/KRW se reflejan tal cual. Un won débil es favorable, y un won fuerte puede hacer que no siga por completo la subida de los precios internacionales del oro. Aunque siguen el mismo índice, TIGER, al ser el participante más tardío, ha fijado una comisión más baja, por lo que está estructurado así.
- KODEX Gold Futures(H), TIGER Gold Futures(H): siguen los precios de los futuros del oro en lugar del oro físico, y cuentan con cobertura cambiaria. Es una estructura que se usa cuando se quiere excluir la variable del tipo de cambio y quedar expuesto solo al movimiento del precio del oro. Su carácter es distinto al de los dos productos spot anteriores.8.88.88.9.90.8.88.99.84.0.84.0.95.3.5.5.82.4.99.8.83.81.92.88.9.84.5.90.99.80.84.8.8.88.3.84.2.8.0.88.84.8.0.84.9.5-2026.
Cómo ampliar hacia materias primas
- KODEX Silver Futures(H), TIGER Gold and Silver Futures(H): cuando quieres incluir plata además de oro
- TIGER Physical Copper, KODEX Copper Futures(H): el cobre tiene un carácter fuertemente industrial, por lo que es un activo útil para verlo junto con la inversión en infraestructura de IA y en redes eléctricas, y con temas sensibles al ciclo económico
- KODEX WTI Crude Oil Futures(H): cuando quieres considerar conjuntamente los precios de la energía y la cobertura contra la inflación
- ETFs de materias primas agrícolas: los nombres concretos de los productos difieren según la gestora, pero también es posible acceder a ellos a través de ETFs cotizados en Corea
La orientación que aconseja UBS va en la misma dirección. Si ya has invertido mucho en oro, también merece la pena considerar ampliar la diversificación hacia otras materias primas como el cobre, el aluminio y los productos agrícolas. La idea es no concentrarlo todo en el oro, sino repartir la inversión dentro de las materias primas.
En resumen
El oro cuenta con el apoyo de pilares estructurales como el riesgo geopolítico, las compras de los bancos centrales y la demanda minorista asiática centrada en China e India. Las materias primas actúan como un amortiguador cuando la inflación se dispara y las acciones y los bonos se tambalean al mismo tiempo. Ninguno de los dos es una fuente principal de rentabilidad; se parecen más a un cinturón de seguridad que ayuda a evitar que la cartera se desmorone.
Les deseo inversiones exitosas.
Quien sobrevive aprovecha la siguiente oportunidad.
Preguntas frecuentes
2026¿Cuál es la perspectiva para el precio del oro en
JPMorgan fija un objetivo de fin de año de por onza 6,000y UBS deja margen hasta 6,200dólares. La geopolítica y los tipos de interés son las variables.
2027¿Cuál es la perspectiva para el precio del oro en el año?
J.P. Morgan proyecta 2027dólares por onza para el año 6,300. Sin embargo, el conflicto geopolítico y los cambios en los tipos de interés reales determinarán el resultado.
¿Cuál es la razón del repunte de los precios de las materias primas?
Las materias primas son sensibles a los choques de oferta y demanda. En lo que va del año, han subido casi un 15por ciento desde comienzos del año, y la escasez de oferta en el cobre y el petróleo está detrás de ello.
¿Se espera que ocurra con el precio del oro en adelante?
El Consejo Mundial del Oro dice que, si hay compras a precios bajos, expectativas de recortes de tipos de interés o un choque geopolítico, podría rebotar hasta alrededor de 4,500dólares por onza.
¿Cuánto material prima debería incluirse en una cartera?
En el caso de Morgan Stanley, una asignación del 5% a materias primas podía hacer que la cartera pasara de una pérdida a una ganancia de alrededor del 1% bajo el mismo choque.
¿Cómo responden el oro y las materias primas durante la estanflación?
La estanflación es una situación en la que los precios suben mientras el crecimiento se desacelera. En ese momento, si las acciones y los bonos se debilitan al mismo tiempo, el oro y las materias primas cumplen una función defensiva.