Bullstory Research 2026年8月3日
金価格の急落の中でウォール街の大手機関投資家が比率を増やす本当の理由
要点
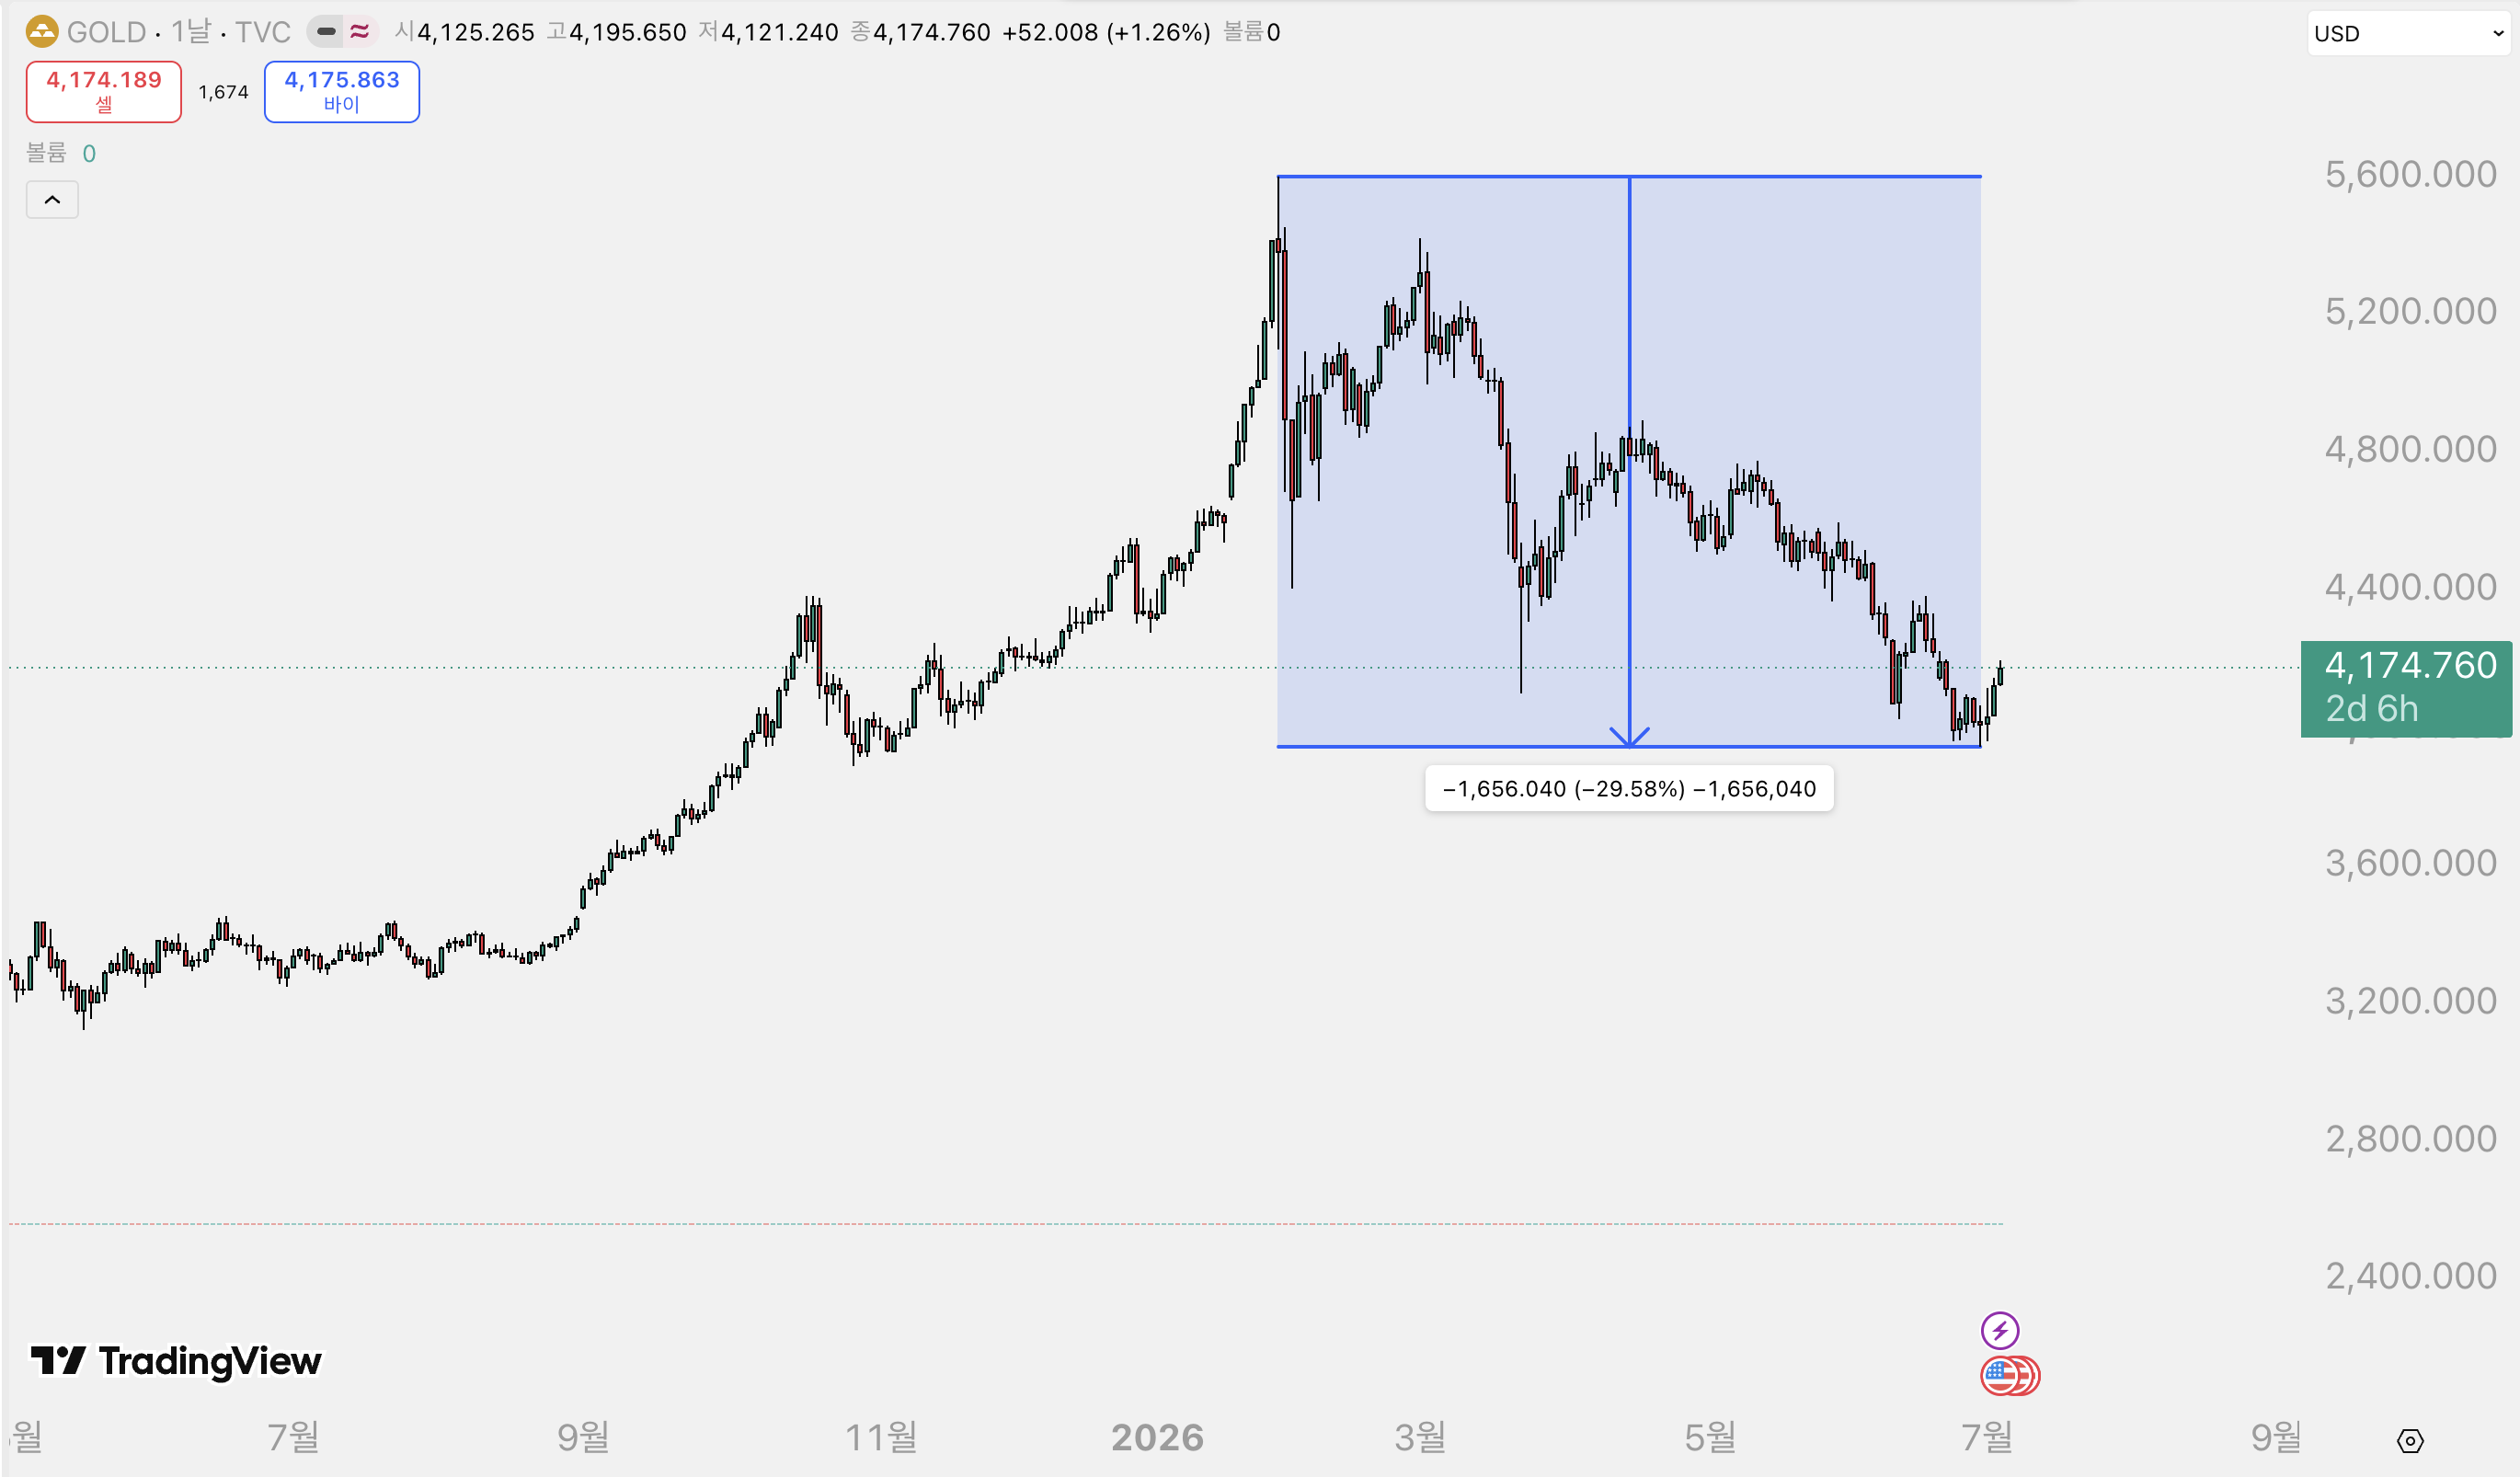
2026年の 1月、金は一オンス当たり 5,500ドルをつけ、6か月後に 16%下落した。しかし、ウォール街と主要中央銀行は、地政学リスク、実質金利低下の期待、中央銀行による買い入れ拡大を根拠に、金の比率を高めることを勧めている。コモディティは、原油や銅などの実需・供給ショックにより敏感で、ポートフォリオの下値を支える役割を果たす。
金価格は 2四半期だけで 16% 下落した。年初来高値からは 7% 以上下げた状態だ。これを見て、「やはり金はリスクがある」と手を引こうとする人も多いだろう。
しかし、ウォール街の大物たちは正反対だ。今このタイミングで、むしろ金とコモディティの比率を増やすべきだと言っている。この記事を最後まで読めば、その理由が「ただの安全資産だから」ではなく、はるかに具体的な計算だと分かる。この流れを知らないと、下半期の市場で最も重要な防衛機会を逃すことになる。
金利・ドルが金を押さえ込んだが、方向は思ったより複雑だ
金は利息がつかない資産だ。金利が高ければ、あえて保有する理由は弱くなる。実際、中東発のリスクで国債利回りが上がり、ドルが強くなるにつれて、金の上昇が押さえ込まれた時期があった。ゴールドマン・サックスの分析でも、上昇した実質金利とドル高が最近の金下落の直接的な背景として指摘される。
ここで逆転がある。JPモルガンは 2026年末の金の目標価格を一オンス当たり 6,000ドルとした。 2027年には 6,300ドルまで見る。UBSはさらに踏み込み、中央銀行需要、財政赤字の拡大、低下する実質金利、地政学リスクを根拠に、 6,200ドルまで上昇する余地があると見た。今押さえ込まれているのは、金の魅力が失われたからではなく、ドルと金利の変数が一時的に優勢だからだという見方だ。
下半期シナリオは、まだ終わっていない
World Gold Councilの下半期シナリオを見ると、話はまだ進行中だ。成長減速、新たな地政学ショック、利下げ期待への転換、押し目買いの流入のような触媒が一つでも起これば、金は再び 4,500ドル台のオンス価格を目指して反発する可能性があるとみる。逆に、成長が底堅く、金利が上昇し、市場が落ち着いていれば、さらなる下落余地もあるが、 10%を超えてさらに下がるのは押し目買いに阻まれると予想する。
もう一つ変数がある。 11米国の中間選挙だ。民主党が下院を奪還し、上院は共和党が維持する流れになると予想されている。選挙結果と金価格の相関関係そのものは明確ではないが、民主党が勢いを得る局面では、米国内の個人投資家による金地金やコインの需要が増える傾向があった。政治的不確実性が高まるほど、ヘッジ需要がつくパターンだ。
本当の鍵は地政学リスクプレミアム
戦争、関税をめぐる対立、供給網のショックのような予測不可能な出来事が起きたとき、投資家が向かう資産が金だ。債券や株式はこうしたショックの前で一緒に揺れることが多いが、金は比較的独立して動く。
World Gold Councilは 2026年の金需要見通しで、地政学が依然として最も中心的な変数だと述べた。インフレと高い金価格が追加の投資推進力になるとの見方も示した。米国・イスラエル・イランの紛争が、国債利回りの動きや中央銀行の政策判断にまで影響を及ぼしているという分析も出た。
数字でも確認できる。 1四半期の金需要は前年比で 2%増の 1,231トンだった。価格急騰が重なり、需要総額は 74%急増して 1,930億ドルとなり、過去最高を記録した。
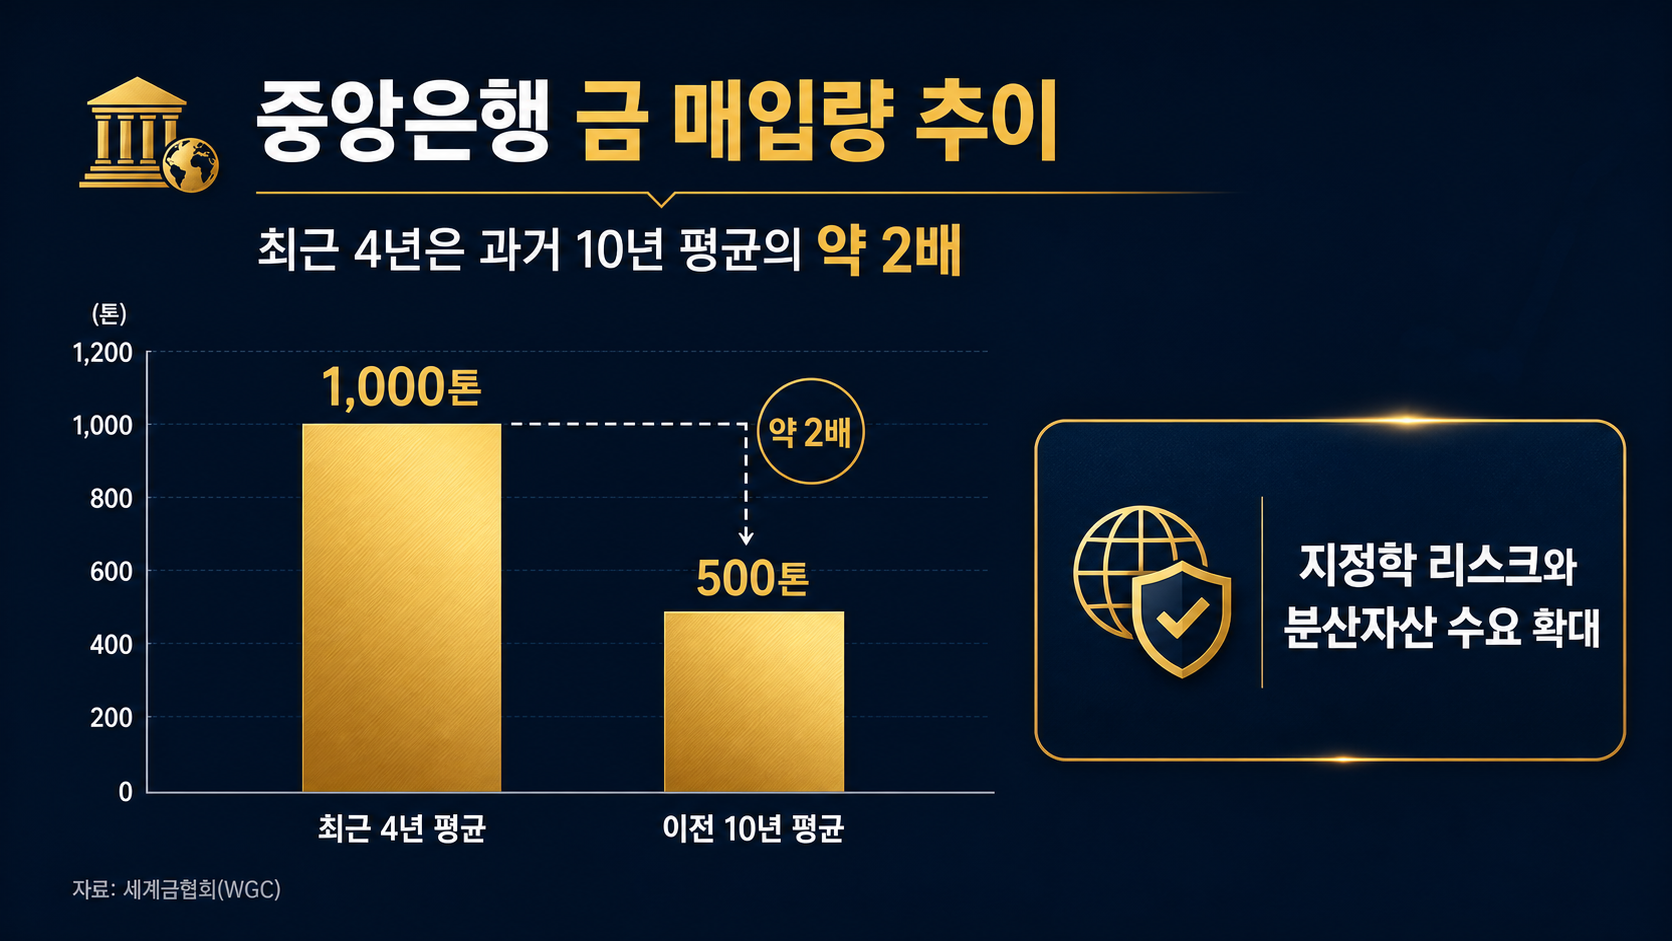
中央銀行の動きは特に興味深い。直近 4年間、中央銀行は年平均 1,000トンずつ金を買い入れてきた。直前の 10年間平均は 500トンだったので、倍のペースだ。 1四半期にはトルコが 60トンを売却するなど、一部の国の売りが目立ち、公式集計上の純買いは 16トンまで急減することもあった。
ただし、実際にはこれより多い可能性が高い。IMFへの報告義務がないため、非公表の買い入れ分がかなりある。ロンドンのOTC市場とスイスの精錬所の物流から推定した実際の買い入れ量は、前四半期の 208トンに対して増加した 244トンとなった。調査に回答した中央銀行のうち、 4か国中 3か国は、今後 5年間で自国の外貨準備に占めるドル比率を下げると答えた。
個人投資家が金を売買することとは別に、国家レベルで「ドルだけには依存しない」という構造的な流れはすでに進行中だ。
アジアが金需要の重心を移している
見落としやすいもう一つの軸がある。アジアの個人投資家による需要だ。 1金の地金とコインの四半期需要は 42増加し、 474トンとなって過去最高水準の第二位だったが、これを主導したのはアジアの投資家だった。
中国では、不動産市場と株式市場が揺らぐなか、金をポートフォリオのヘッジ手段としている。最近では、保険会社に対して資産の 1まで金への投資を認める試験プログラムも始まった。インドでは、所得の増加、インフレヘッジ、ルピー安、結婚式や祭りの季節需要といった構造的要因を背景に、金 ETF の資産規模が前年から 2020年比で 15.5倍に拡大した。欧米の個人投資家があまり関心を向けない間に、アジアが金需要の重心を移しつつある。
コモディティは金とは性質が異なる
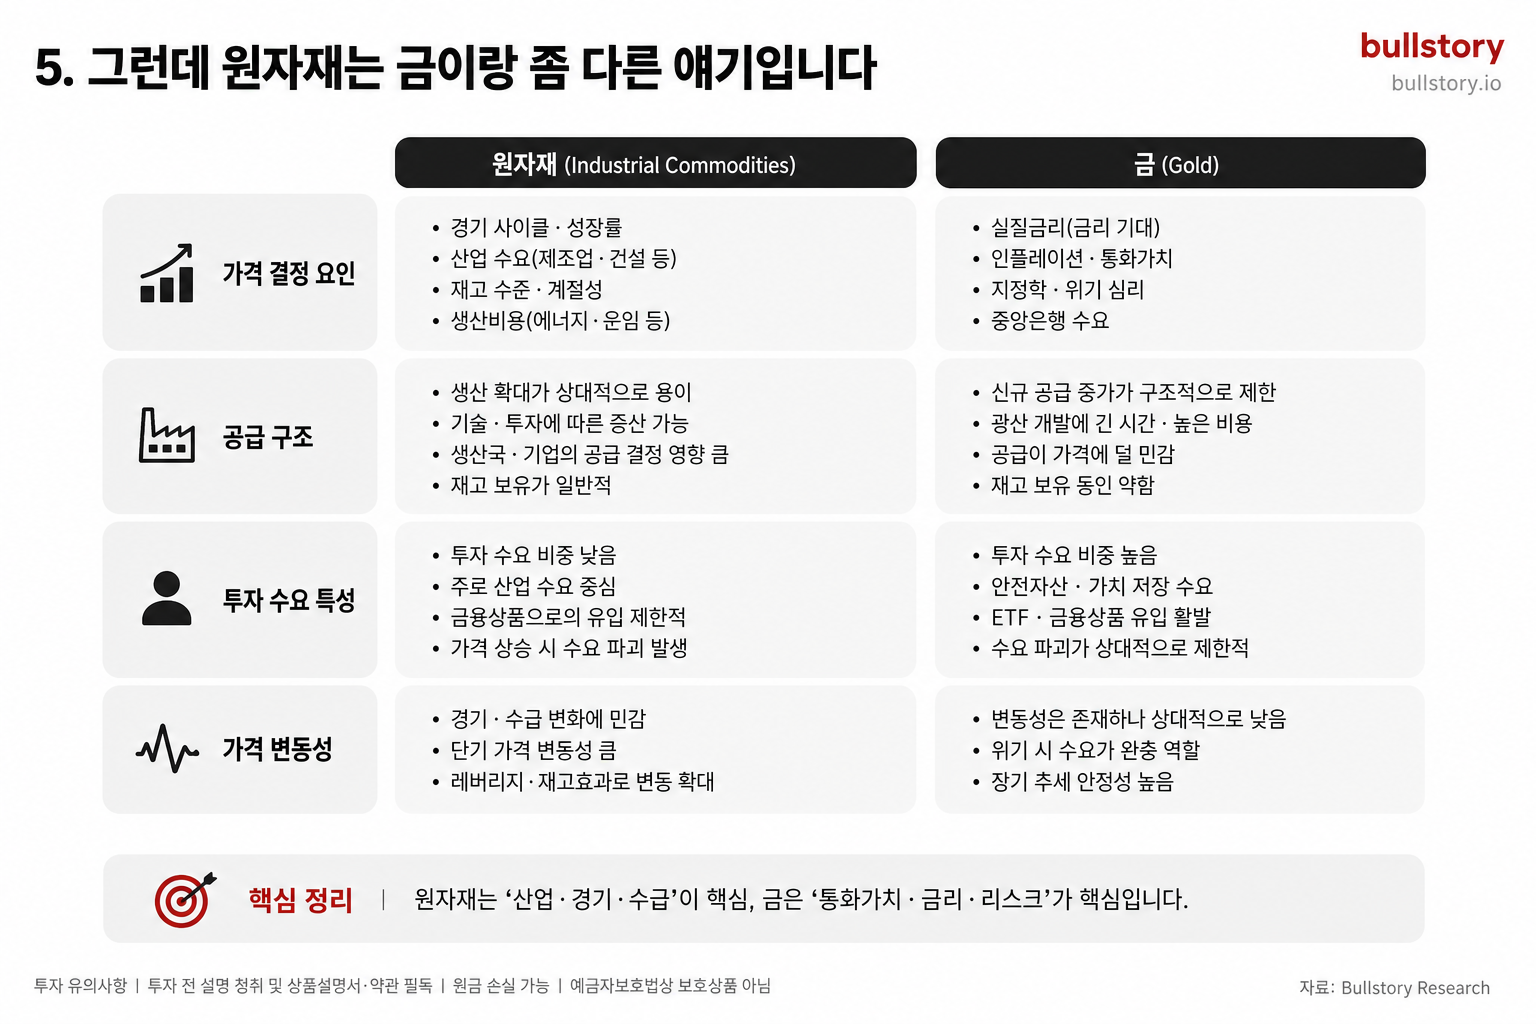
金とコモディティをひとまとめにしてはいけない。コモディティ(石油、銅、農産物など)は、実際の需給ショックにより直接反応する。
モルガン・スタンレーが興味深い計算を示した。 2月末にイランの紛争が起きた時点から 3月末まで、株式 60%、債券 40%で構成された典型的なポートフォリオは 3.6%の損失を出した。ところが、ここにコモディティを 5%だけ混ぜていれば、むしろ 1%近い収益が出ていたはずだ。同じ期間、コモディティ・バスケット(石油、金属、農産物)は 13.5%上昇した。
5%という小さな比率が、損失と利益を分けた実例が実際にあった。今年のコモディティ全体は年初来で 15%近く上昇しており、金や原油だけでなく、供給不足にある銅のような産業用金属も一緒に上がった点が特徴だ。
ここで知っておくべき用語がある。スタグフレーション。物価は上がるのに経済成長は鈍化する状況だ。通常、物価が上がると金利が上がって債券が不利になり、成長が鈍化すると株式も不利になる。株式と債券が同時に崩れる最悪の組み合わせが出るのがこの状況だ。このときコモディティが代わりに緩衝材の役割を果たせるというのが核心の論理だ。
物価が再び跳ねている
答えは数字で出る。 4消費者物価指数(CPI)の前年同月比は3.8%で 2023年 5月以来で最も熱い数値だった。翌日に発表された生産者物価指数(PPI)は6.0%急騰し、2022年 12月以来最大の伸びだった。同じ時期、30年国債利回りは5%を超え、10年物も4.49%近くまで上昇した。
物価が再び跳ね上がる局面では、原材料はインフレが高いときに特にポートフォリオ分散効果が際立つ資産として挙げられてきた。ウェリントン・アセット・マネジメントの局面別相関分析を見ると、物価が低いときは債券が株価下落をよく防いでくれる。だが物価が高いときはこの関係が逆転し、債券の防御力はむしろ低下する。彼らの診断では、今は物価と成長が同時に予想以上の高さで出てくる熱い局面だという。
どれだけ、どう組み入れるべきか
金と原材料は、収益を最大化するために組み入れる資産ではない。一般的な戦略的配分比率は、バランス型ポートフォリオの1~5%程度と示される。
国内上場商品に絞ると、こうなる。
金への投資方法
- ACE KRX Gold Spot(411060), TIGER KRX Gold Spot: どちらも KRX の金スポット指数に連動するスポット型だ。為替ヘッジをしない構造なので、USD/KRW の為替変動がそのまま反映される。ウォン安なら有利で、ウォン高なら国際金価格の上昇分に十分追随できない可能性がある。同じ指数に連動しながらも、TIGER は後発のため手数料をより低く設定しているので、そのように価格が設定されている。
- KODEX Gold Futures(H), TIGER Gold Futures(H): 現物ではなく金先物価格に連動し、為替ヘッジがかかっている。為替変数を外し、純粋に金価格の動きだけにエクスポージャーを持ちたいときに使う構造だ。上の二つのスポット型とは性格が異なる。8.88.88.9.90.8.88.99.84.0.84.0.95.3.5.5.82.4.99.8.83.81.92.88.9.84.5.90.99.80.84.8.8.88.3.84.2.8.0.88.84.8.0.84.9.5-2026.
コモディティへ広げる方法
- KODEX Silver Futures(H), TIGER Gold and Silver Futures(H): 金だけでなく銀も一緒に持ちたいとき
- TIGER Physical Copper, KODEX Copper Futures(H): 銅は産業材としての性格が強いので、AI インフラや送電網投資、景気感応度のテーマとあわせて見るのに向いた資産だ
- KODEX WTI Crude Oil Futures(H): エネルギー価格、インフレヘッジもあわせて見たいとき
- 農産物 ETF: 個別の商品名は運用会社ごとに異なるが、国内上場 ETF でもアクセス可能だ
UBS が助言する方向性も同じだ。すでに金へ多く投資しているなら、銅、アルミニウム、農産物などほかのコモディティへ分散を広げることも検討に値する。金一つに集中させず、コモディティの中でも分けて持てという意味だ。
要点だけまとめると
金は、地政学リスク、中央銀行による買い、そして中国とインドを中心としたアジアの個人需要という構造的な支えに下支えされている。コモディティは、インフレが急上昇し、株式と債券が同時に揺さぶられる局面で、緩衝材として機能する。どちらも主な収益源ではなく、ポートフォリオが崩れないように支える安全ベルトに近い。
皆さまの投資の成功をお祈りします。
生き残った者が次の機会をつかみます。
よくある質問
2026年の金価格見通しはどうですか?
JPMorganは年末目標を一オンス当たり 6,000ドルとし、UBSは 6,200ドルまでの余地を見ています。変数は地政学と金利です。
2027今年の金価格の見通しはどうなりますか?
J.P.モルガンは2027年のオンス当たり6,300ドルの目標を示しています。ただし、地政学的対立と実質金利の変化が結果を左右します。
商品価格が急騰した理由は何ですか?
商品は需要と供給のショックに敏感です。今年は年初来でほぼ15%上昇しており、銅や原油などの供給不足が背景です。
金価格は今後どのようになると予想されていますか?
World Gold Councilは、割安買いや利下げ期待、地政学的ショックがあれば、オンス当たり4,500ドル台まで反発する可能性があると見ています。
ポートフォリオにどれだけの原材料を入れるべきでしょうか?
モルガン・スタンレーの事例では、原材料を5%組み入れることで、同じショックの下でポートフォリオは損失から約1%台の利益へと変わり得ました。
スタグフレーションのとき、金と原材料はどのように対応しますか?
スタグフレーションとは、物価が上昇する一方で成長が鈍化する状況です。このとき、株式と債券が同時に弱含めば、金と原材料が防御機能を果たします。