Bullstory Research 18 de junio de 2026
La razón para volver a mirar la construcción naval, 5es la misma que tenía el sector de los semiconductores hace años.
Puntos clave
2026años 6a fecha del mes, los muelles de la construcción naval coreana están agotados, y la cartera de pedidos es del 100% reservada. Los cuellos de botella en la oferta, la transición a combustibles ecológicos y la demanda estadounidense de MRO están 5creando una estructura de beneficios similar al superciclo de los semiconductores de hace años. Los precios de los buques marcan máximos históricos cada mes, y los beneficios de las navieras crecen más rápido que los ingresos.
No existe una estrategia de inversión tan poderosa como captar el cambio de los sectores líderes en los mercados de capitales globales. 2026Si hubiera que escoger el sector que muestra la mejora más espectacular de sus fundamentos en el mercado bursátil nacional a fecha de hoy, sin duda es la construcción naval. El estigma de ser una "industria pesada de chimeneas", arrastrada durante más de 10años por enormes pérdidas, recesión y reestructuración, ya se ha borrado por completo.
La manera en que Yeouido y las gestoras de activos globales miran a la construcción naval coreana es distinta de la del pasado, cuando se trataba simplemente de un sector que fabricaba grandes cantidades de barcos durante los años de auge de 2007ahora. El mercado está leyendo en la construcción naval un déjà vu del "superciclo de los semiconductores" que, exactamente 5años atrás en 2021un año, batió máximos históricos en medio de una escasez de oferta sin precedentes y un cambio de paradigma.
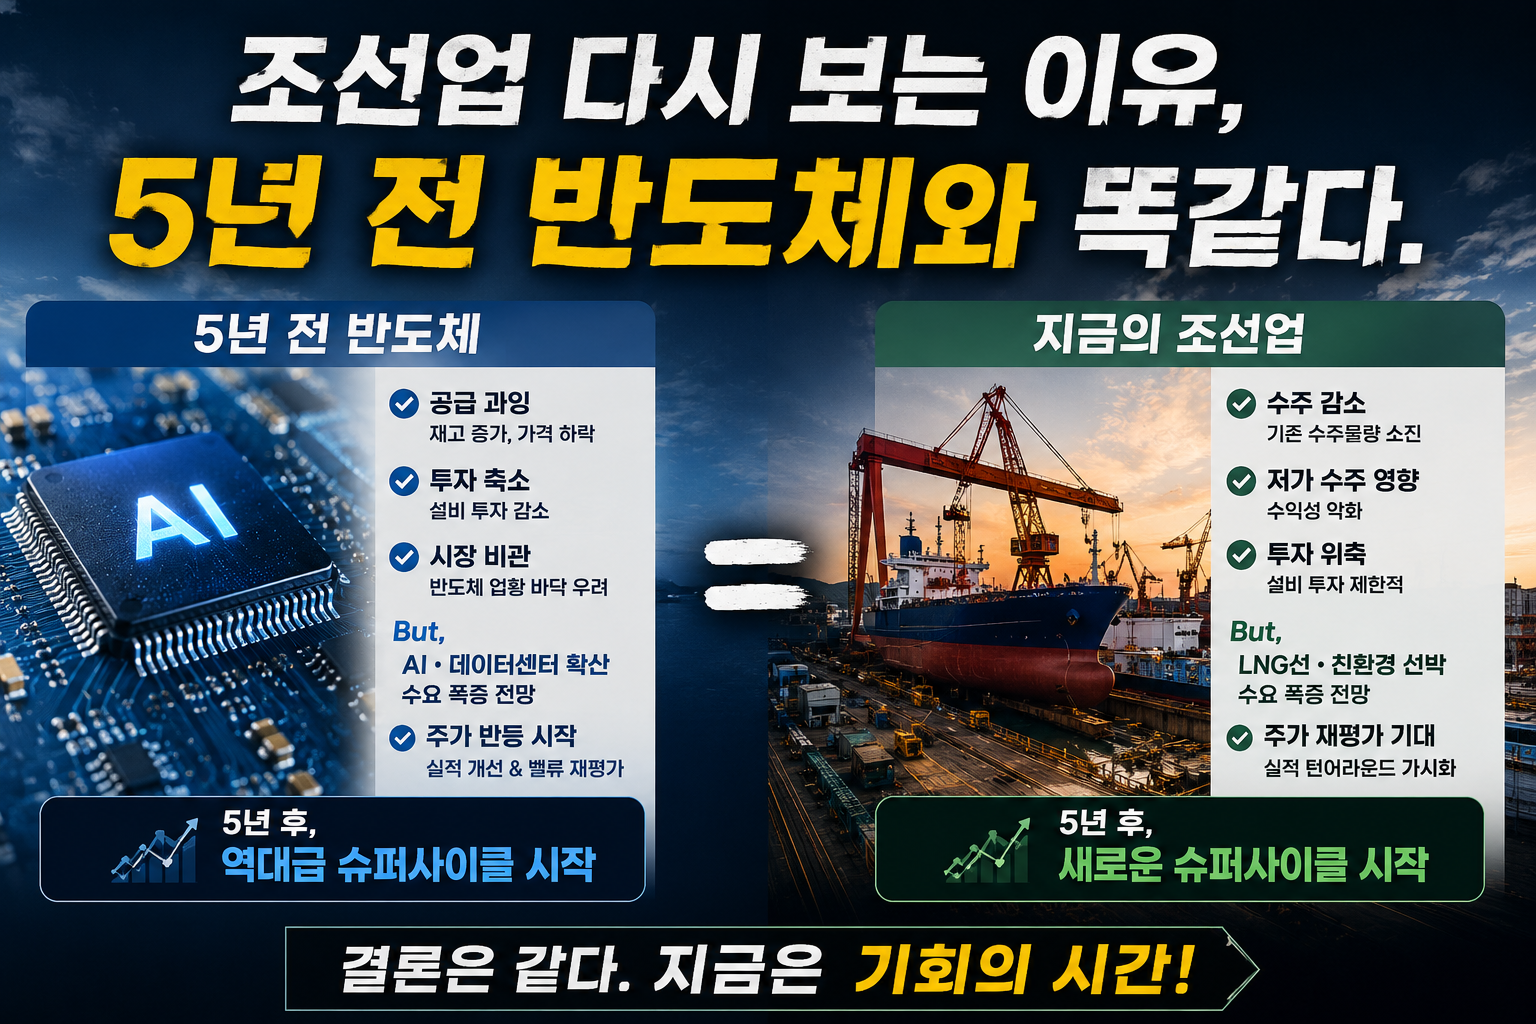
5años atrás, los límites de la cadena de suministro, el cambio de paradigma tecnológico y la reordenación geopolítica que impulsaron el mercado de semiconductores son 3grandes lógicas centrales, y analizamos en profundidad cómo se están aplicando a la construcción naval en 2026la actualidad.
1Control total de la cadena de suministro: 2021La teoría paralela de las fundiciones en 2026un año y de los diques secos en
5El punto de partida del rally de los semiconductores años atrás fue la "escasez de oferta".
Después de la COVID-19 la demanda de dispositivos de TI se disparó, pero las fábricas de fundición de procesos finos (fabricación por encargo) capaces de producirlos estaban extremadamente limitadas a nivel mundial, principalmente a TSMC y Samsung Electronics.
Incluso cuando las fábricas funcionaban al 100% de su capacidad, no podían hacer frente a la avalancha de pedidos, de modo que los fabricantes de semiconductores se apropiaron por completo del poder de fijación de precios y lograron una revolución de márgenes mediante la 'subida del ASP (precio medio de venta)'.
La estructura de la cadena de suministro de la construcción naval coreana coincide ahora perfectamente con las plantas de fundición avanzadas de entonces.
-
Una reducción fatal de la capacidad de suministro: A través de la era de la 2010Gran Depresión, 50una gran parte de los pequeños y medianos astilleros del mundo quebró o cerró. Una vez desmanteladas, la infraestructura de la construcción naval y la mano de obra cualificada son casi imposibles de recuperar en el corto plazo. El número absoluto de 'docks' capaces de construir barcos en todo el mundo ha caído de forma notable frente al pasado.
-
3Más de años de pedidos totalmente agotados: Mientras tanto, el aumento de los volúmenes de carga y la coincidencia de los ciclos de reemplazo de buques envejecidos están disparando la demanda. 2026A 6año 3mes, los docks de los grandes astilleros nacionales ya están completamente reservados, con las reservas para 2027la segunda mitad de 2028la producción hasta 100año ya agotadas.
-
Maximización de márgenes mediante pedidos selectivos: Los astilleros ya no se inclinan ante los armadores globales que llegan con dinero en la mano. Al contrario, están aplicando una estrategia de 'captación selectiva de pedidos', eligiendo solo los barcos caros con el margen de beneficio más alto para firmar contratos.294**20Como resultado, el Newbuilding Price Index, el indicador del precio de los nuevos buques, está 2035; la estructura en la que el precio de los chips semiconductores era el que el mercado quisiera años atrás se está reproduciendo ahora mismo sobre el mar.
2. Cambio de paradigma tecnológico: de PC/móvil a IA, de diésel a buques ecológicos
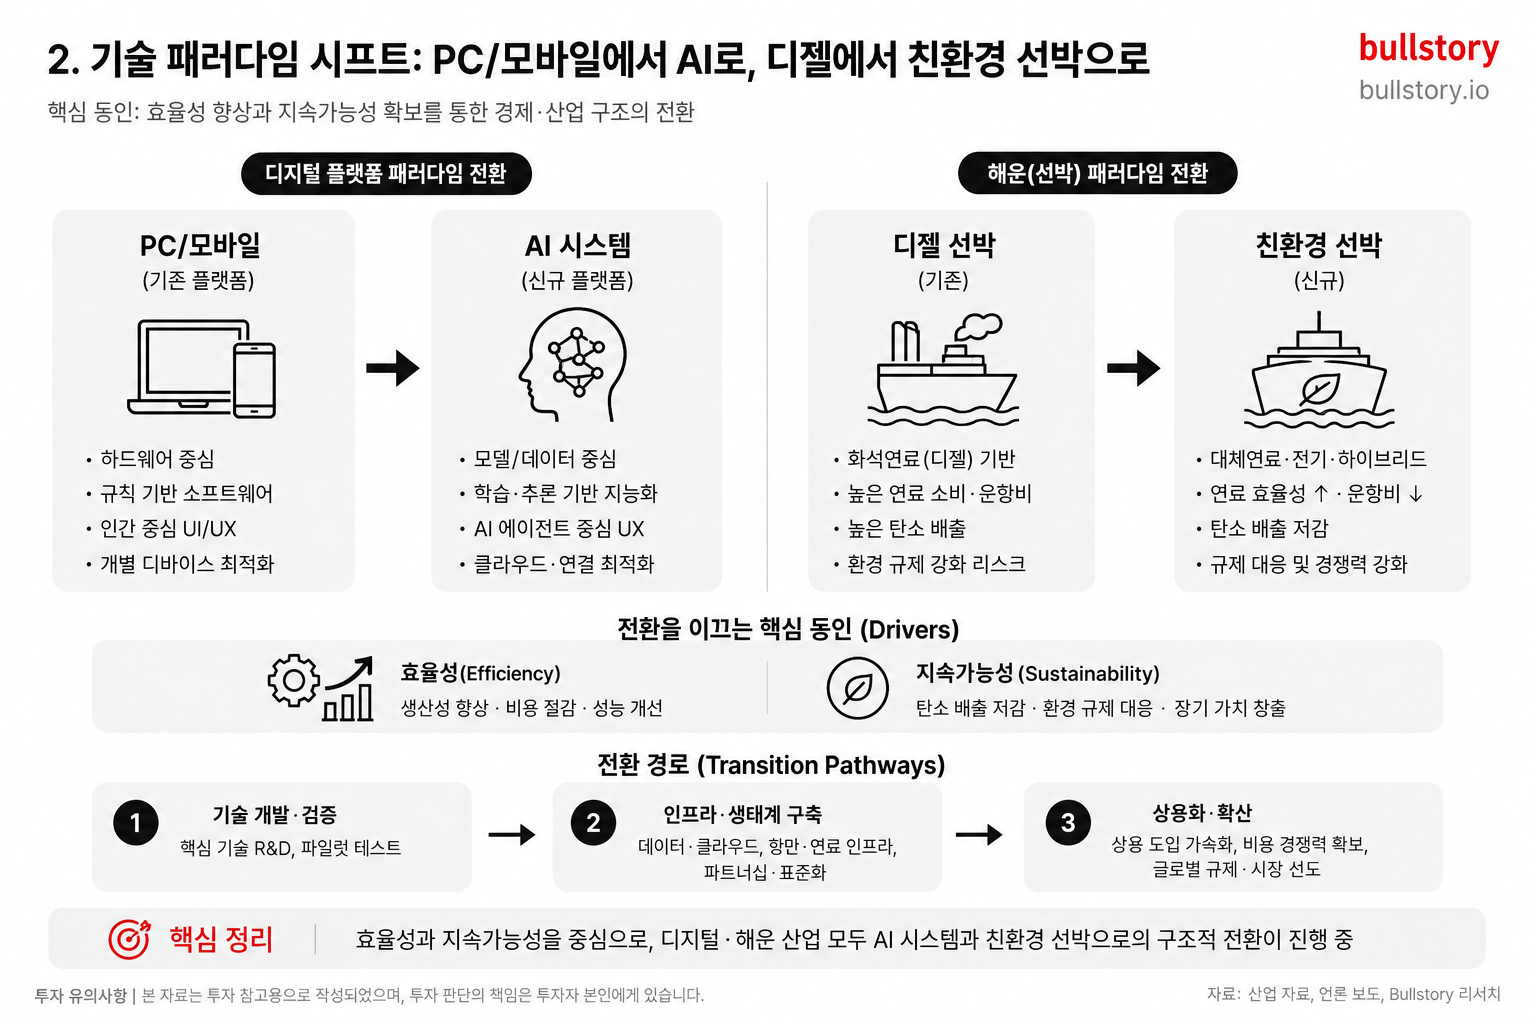
La fuerza impulsora que permitió que la industria de los semiconductores diera un salto en el pasado fueron los cambios en las industrias de aguas abajo.
A medida que la memoria, que antes solo se utilizaba en PC y teléfonos inteligentes, se expandió a nuevos y enormes mercados de alto valor como los centros de datos de IA y los vehículos autónomos, el precio de los chips y la demanda aumentaron exponencialmente.
La industria naval también está pasando de los simples buques de carga a los 'buques ecológicos de gama alta'774; atravesando el inflexión tecnológica más potente de la historia.
-
Las duras regulaciones medioambientales de la OMI (Organización Marítima Internacional):
A medida que las regulaciones globales sobre emisiones de carbono entran en plena aplicación, los buques que utilizan el tradicional combustible diésel de bajo coste (bunker C) ya no pueden entrar en los principales puertos del mundo o deben pagar enormes impuestos sobre el carbono. Los armadores se enfrentan ahora a un periodo de transición forzosa en el que, para sobrevivir, deben desmantelar por completo sus buques existentes y cambiar a buques de propulsión ecológica avanzada que utilizan GNL (gas natural licuado), metanol y, más adelante, amoníaco e hidrógeno como combustible. -
20El gran ciclo de reemplazo, llegado tras muchos años: \ La vida útil habitual de los buques de carga es de alrededor de 20años. La vida útil de los buques construidos en masa a mediados de los 2000 (2004~2008) —la época de mayor auge de la construcción naval coreana, el mayor boom desde la fundación de la nación— ha llegado exactamente ahora. La coincidencia entre la regulación medioambiental y el envejecimiento ha abierto un enorme ciclo de compras forzosas.
-
El monopolio tecnológico de la construcción naval coreana: \ En realidad, el único país capaz de implementar de forma fiable y sin defectos esta exigente tecnología de tanques de carga ecológicos y la tecnología de control de motores de gas a alta presión es la República de Corea. Los astilleros chinos, apoyados en mano de obra de bajo coste, están alcanzando, pero en el ámbito de los buques gaseros con un riesgo de explosión extremadamente alto, como los grandes metaneros (LNG) o los transportes de amoníaco (VLAC), los armadores globales están acabando por volver a los astilleros coreanos debido a los frecuentes retrasos en las entregas y a los problemas técnicos. En cierto modo, la construcción naval coreana ha levantado, con su capacidad tecnológica ecológica, las barreras de entrada de los procesos finos de semiconductores.
3. El efecto mariposa de la competencia geopolítica entre grandes potencias: el descubrimiento del MRO de la Armada de Estados Unidos como un nuevo continente
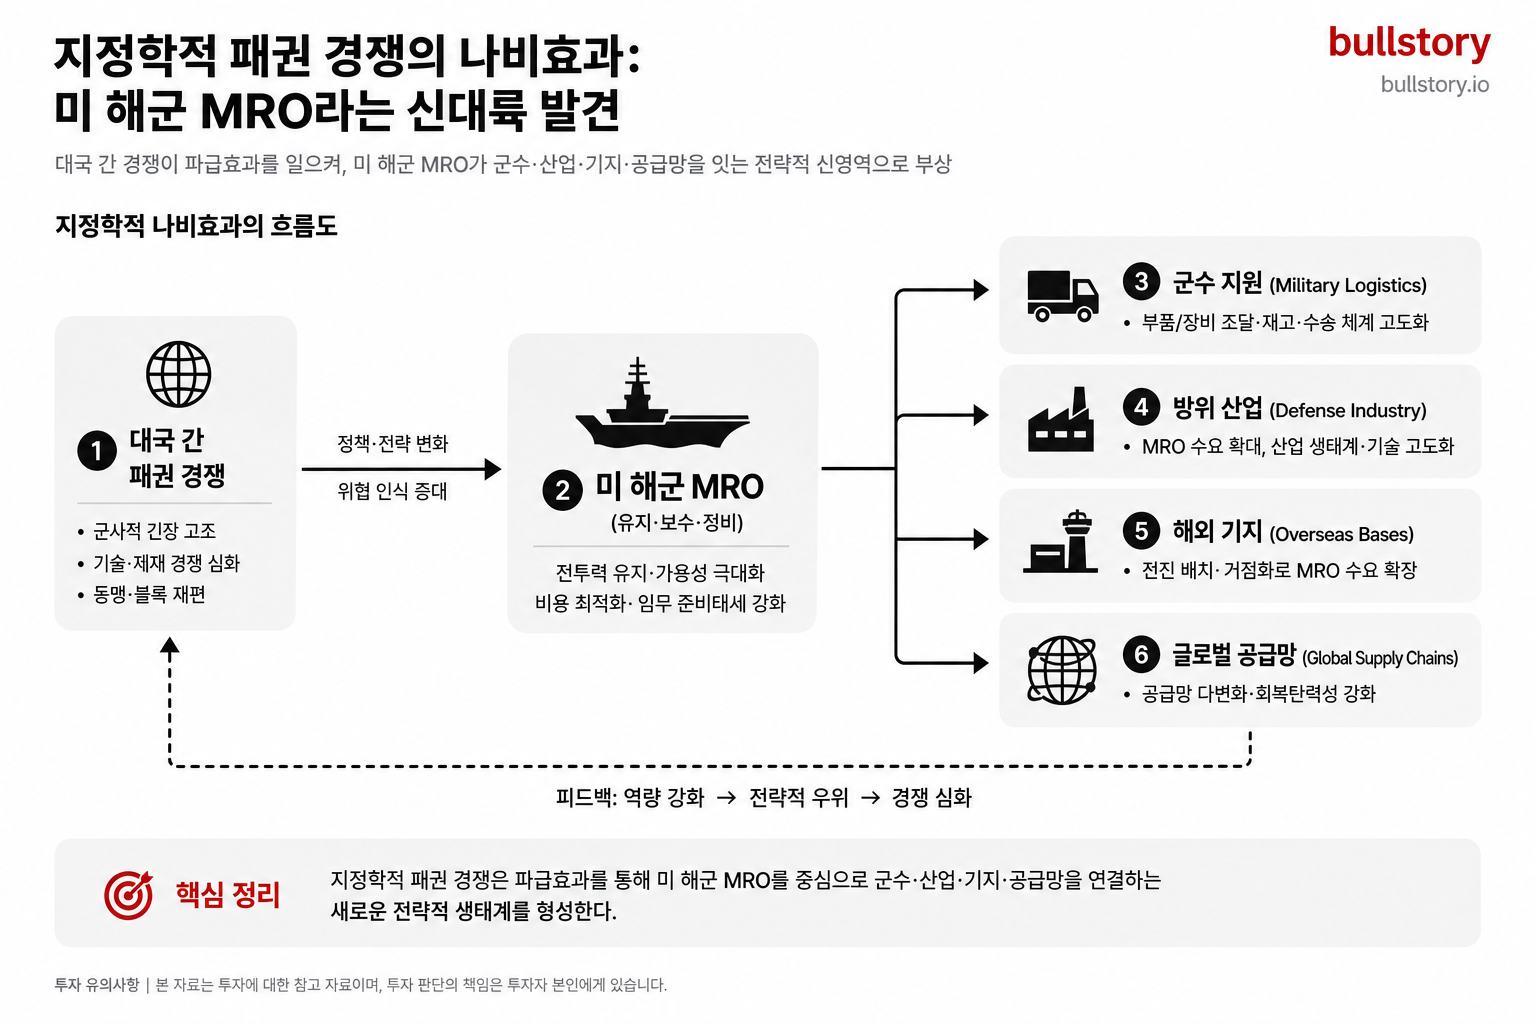
La competencia por la hegemonía entre Estados Unidos y China y la fragmentación de las cadenas de suministro cambiaron por completo el mapa de la industria de los semiconductores hace 5 años. Los movimientos del gobierno de Estados Unidos para mantener las tecnologías avanzadas dentro de su propio ecosistema dieron lugar a numerosas subvenciones y empresas beneficiarias. 2026A día de hoy, la flecha de esta reorganización geopolítica de las cadenas de suministro apunta directamente al ámbito de 'construcción naval y seguridad'.
-
Colapso de la infraestructura de construcción naval en Estados Unidos:
En la actualidad, Estados Unidos es la 1potencia militar número uno del mundo, pero, irónicamente, la infraestructura de su industria naval se ha derrumbado por completo, hasta el punto de que no puede construir ni reparar buques de guerra en su propio territorio. Debido a la paradoja de la Ley Jones, que permite que solo los barcos construidos en Estados Unidos naveguen por las costas estadounidenses, los astilleros estadounidenses perdieron competitividad y cerraron. Como resultado, la Marina estadounidense afronta un grave riesgo para la seguridad, con buques de guerra y submarinos averiados abandonados en las bases por no poder repararlos a tiempo. -
Un SOS de Estados Unidos hacia la construcción naval K:
La administración Trump, que debe frenar la expansión explosiva de la armada china en el frente del Pacífico, finalmente tendió la mano a los astilleros surcoreanos, que entre sus aliados cuentan con la mejor capacidad de construcción del mundo. Se ha abierto para las empresas coreanas la puerta del negocio de MRO (Maintenance, Repair, and Overhaul) para el mantenimiento, la reparación y la revisión de buques estadounidenses. -
Apertura de un nuevo mercado por valor de decenas de billones de won al año:
Los principales astilleros nacionales han empezado a entrar de lleno en este mercado al adquirir astilleros locales en Estados Unidos, como Philly Shipyard, o al obtener la certificación de mantenimiento de buques de la Marina, MSRA. No se trata simplemente de un negocio de vender un buque mercante de una sola vez. Una vez conseguido un pedido, genera un efecto de ‘lock-in’ de tipo defensa que asegura ingresos estables de mantenimiento y altos márgenes durante décadas, y es un detonante clave que eleva un nivel la valoración de la construcción naval K.
4. Apalancamiento estructural: reconocimiento basado en la entrega y la explosión del ‘margen de dique’
Si se entiende la estructura contable singular de la industria naval, se ve por qué los resultados están destinados a dispararse ahora. Desde que se encarga un barco hasta que se construye realmente y se entrega al armador, por lo general transcurren 2años y 3años.
Es decir, las ventas y el beneficio operativo que figuran hoy en los estados financieros de los astilleros no corresponden a los barcos contratados ahora, sino a los barcos contratados 2~3años atrás, cuando aún quedaba la cola de pérdidas o persistía la competencia por pedidos de bajo precio.
-
**2026Año, en plena reflección del ciclo de precios altos:
2026En este punto del segundo semestre del año, los astilleros están empezando a seleccionar pedidos con fuerza, y el tramo de 2023a 2024es cuando los volúmenes de alto valor empiezan a reconocerse como ingresos de manera plena. -
Maximización del efecto de costes fijos:
La construcción naval es un sector con una proporción de costes fijos muy alta porque debe mantener grúas y diques gigantescos. En épocas en que los precios de los pedidos eran bajos, no quedaba nada después de restar los costes fijos, pero en un contexto en el que los precios de los buques se han disparado, el 'efecto de apalancamiento del beneficio operativo', en el que el beneficio operativo crece varias veces más rápido que los ingresos, está 00; maximizado. 5Hace años, cuando las fábricas de semiconductores amortizaban por completo todos los gastos de depreciación y, en cuanto superaban el punto de equilibrio (BEP), los márgenes operativos 30%, 40se disparaban hasta %; ese fenómeno ha empezado a confirmarse en los resultados trimestrales de los astilleros nacionales.
5. Cadena de valor clave de la construcción naval K que debe incluirse obligatoriamente en la cartera
Para lograr la mejor rentabilidad en este superciclo de la construcción naval, se necesita una estrategia barbell que combine de forma estratégica a los 'grandes astilleros' que construyen buques terminados y a las empresas de 'equipos y materiales clave' que llenan el interior de los barcos con una cartera de pedidos completa.
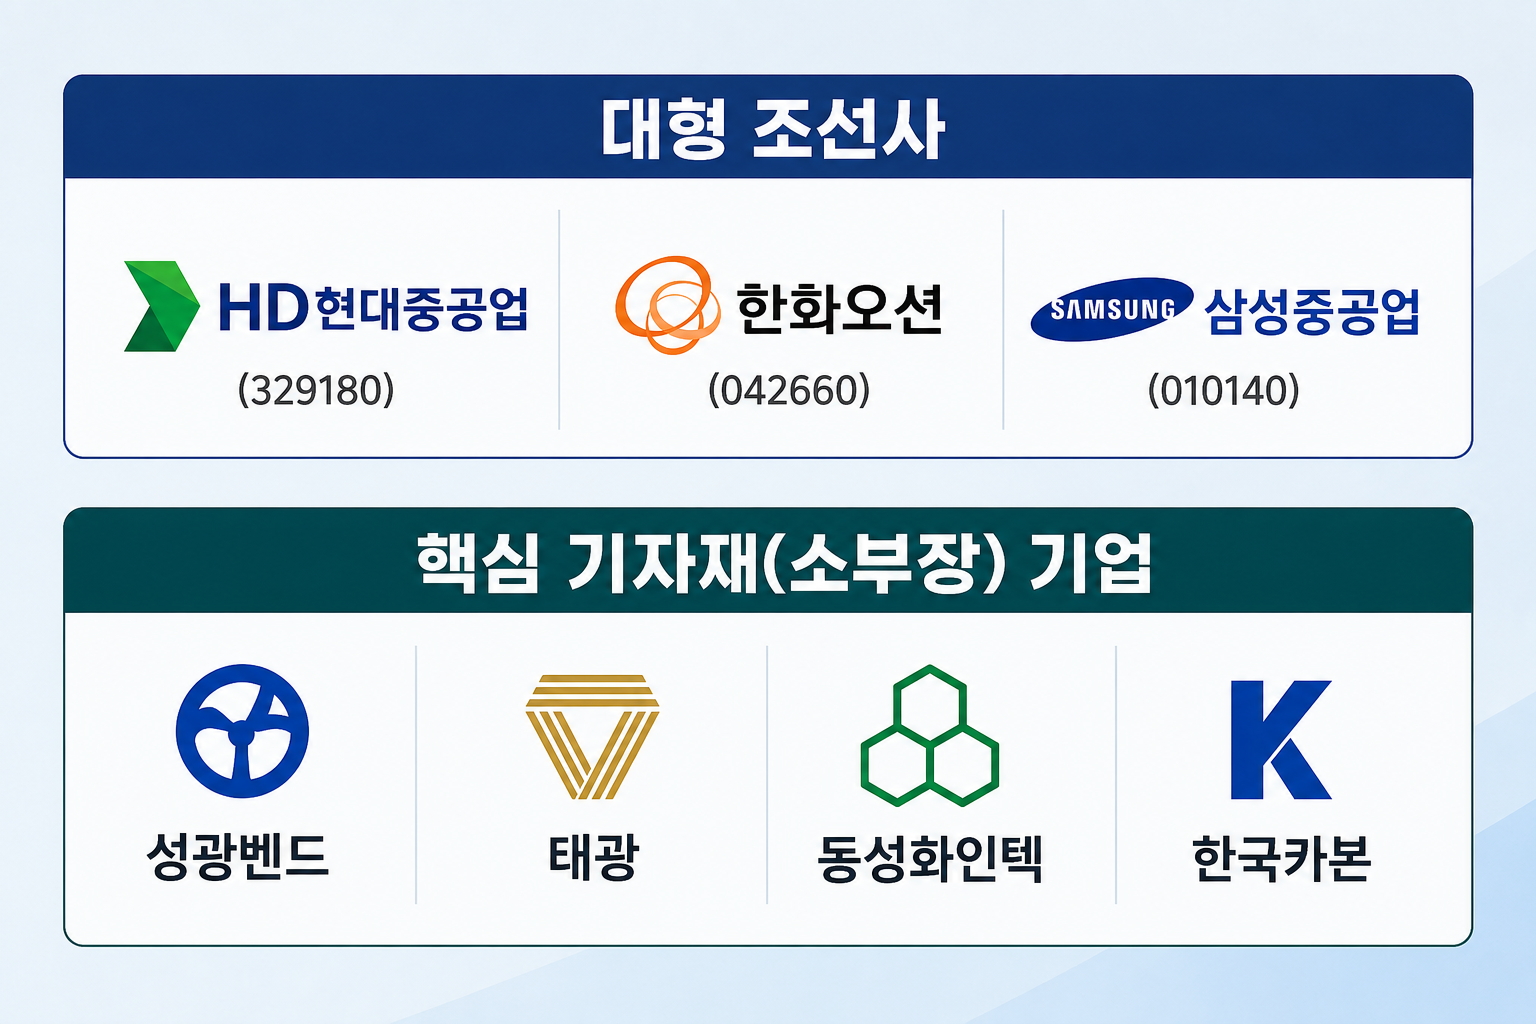
①HD Hyundai Heavy Industries (329180): una 1líder de referencia mundial y líder del sector
Una acción líder con la mayor capacidad de construcción del mundo, más allá de Corea, y una eficiencia de producción incomparable.
- Competitividad clave: una de las pocas empresas del mundo que puede fabricar internamente el "motor marino", que determina los márgenes clave de la industria naval. Ha asegurado prácticamente un monopolio sobre las licencias de motores grandes ecológicos, capturando por completo los márgenes más altos de los pedidos de grandes buques. Es una acción que muestra la visibilidad de resultados más sólida del sector.
②Hanwha Ocean (042660): la frontera en MRO para la Marina de EE. UU. y buques de defensa especiales
Tras integrarse en el Grupo Hanwha, mejoró por completo su estructura financiera y transformó por completo su perfil, pasando de una cartera centrada en buques mercantes a la "defensa oceánica".
- Competitividad clave: cuenta con una capacidad tecnológica incomparable en el segmento de buques especiales, incluidos buques de guerra y submarinos, y, al adquirir la totalidad de la participación en el astillero Philly en Estados Unidos, fue la primera en abrirse camino en los mercados de MRO de la Marina de EE. UU. y de construcción de buques gubernamentales en EE. UU. Con un enorme impulso de defensa combinado con la recuperación de los resultados en buques mercantes, su sensibilidad bursátil se encuentra entre las más fuertes del sector.
③Samsung Heavy Industries (010140): la máxima especialista en buques metaneros y plantas offshore de alto margen (FLNG)
Presume de unos márgenes de nivel mundial en la construcción de grandes buques metaneros y domina el mercado de FLNG (planta flotante de producción de gas natural licuado), que se conoce como una planta de producción de LNG en el mar.
- Competitividad clave: Mantiene una cartera acumulada de pedidos de plantas offshore con márgenes más del doble que los de los buques mercantes convencionales, lo que demuestra una fuerte resistencia a la baja que no se ve afectada por la volatilidad del mercado y una capacidad abrumadora de conversión a efectivo neto.
④La joya oculta, la alineación de equipos y suministros de pequeña y mediana escala (fittings y piezas de motor)
El hecho de que los diques de los astilleros estén 3ocupados durante años significa que el trabajo para las empresas de equipos que les suministran piezas también queda asegurado durante al menos 3años. En comparación con los grandes astilleros, su capitalización bursátil es menor, por lo que, cuando se dispara el impulso de una subida bursátil, muestran rentabilidades pronunciadas.
-
Sungkwang Bend / Taekwang: Son empresas que monopolizan las piezas de alta presión 'fitting' (accesorios de tubería) que conectan las enormes tuberías de gas y de carga dentro de los buques. Los buques de gas ecológicos requieren más de 3veces más piezas de fitting que los buques de carga convencionales, y además los precios unitarios son más altos, por lo que disfrutan de márgenes estructuralmente ultrarr altos.
-
DongSung FineTec / Hankuk Carbon: Son las empresas que se reparten el mercado de los 'materiales de aislamiento térmico', un material esencial imprescindible dentro de los tanques de carga que deben transportar LNG a temperaturas ultrabajas (-163) para transportar LNG. Son los beneficiarios más directos y cuantitativos del auge explosivo de pedidos de grandes buques metaneros.
6. Estrategia de inversión y revisión de riesgos
La inversión en el superciclo de la construcción naval coreana no es un trading sacudido por las noticias de corto plazo, sino una inversión de medio a largo plazo que acompaña la creencia en la tendencia alcista de los datos.
-
Punto de entrada práctico:
Por muy buena que sea una acción líder, no sube en línea recta. Mientras confirme que se mantiene la tendencia alcista del índice de precios de los buques nuevos, publicado a mediados de cada mes, vaya aumentando la posición mediante compras parciales cada vez que el precio de la acción sufra una corrección de retroceso por la toma de beneficios a corto plazo de los inversores institucionales o por la volatilidad del mercado en general, incluso hasta las medias móviles principales(60como la primera línea). -
Riesgo de seguimiento:
Hay que vigilar si la tendencia del precio de la chapa gruesa, el principal material de los buques, y la presión al alza de los salarios derivada de la escasez de mano de obra en la construcción naval no erosionan los márgenes. No obstante, el ritmo actual de subida de los precios de los buques supera el ritmo de aumento de los costes, por lo que el impacto del riesgo es limitado.
Conclusión
5Si usted fue un inversor que lamentó haber perdido el superciclo de los semiconductores hace años, no debe dejar pasar el fuerte tramo alcista de la construcción naval K que está ocurriendo ahora en el mar. En un entorno de restricción extrema de la oferta, ha llegado una factura global de la regulación medioambiental, y las crisis de seguridad geopolítica han abierto un nuevo mercado de decenas de billones de wones. Ahora, cuando aún persiste el sesgo popular que descarta la construcción naval como una simple industria cíclica en declive atrapada en un paradigma antiguo, este es precisamente el mejor momento de oro para rebalancear el eje central de su cartera hacia las principales acciones del sector naval.
Preguntas frecuentes
¿Por qué vuelve a llamar la atención la construcción naval?
La clave son tres cosas. La escasez de capacidad de muelles y de mano de obra cualificada genera poder de fijación de precios; la transición tecnológica hacia buques ecológicos está creando una demanda masiva; y la demanda geopolítica, incluida la de Estados Unidos, ha abierto un mercado de mantenimiento a largo plazo de reparación y conservación, cambiando la estructura de beneficios.
¿Cuál es el punto en común entre K-shipping y 5el superciclo de los semiconductores de hace años?
Los cuellos de botella de la oferta, el cambio de paradigma tecnológico y el realineamiento geopolítico coincidieron al mismo tiempo. Estos tres ejes cambiaron de raíz la estructura de precios y de pedidos, creando a los líderes del mercado.
¿Por qué los astilleros surcoreanos tienen ventaja en los buques ecológicos?
Tienen la capacidad de implementar de forma estable tecnologías ecológicas exigentes como los combustibles de LNG, metanol y amoníaco, así como el control de gas a alta presión, por lo que se ganan la confianza frente a competidores en los que los retrasos de entrega son frecuentes por problemas técnicos.
¿Por qué la escasez de diques se traduce en poder de fijación de precios para un astillero?
Una vez que un dique y la mano de obra cualificada desaparecen, no se recuperan rápidamente. Con la cartera de pedidos ya completamente llena con antelación, los armadores no tienen más remedio que esperar, por lo que se forma una estructura en la que los astilleros pueden exigir precios más altos y estos son aceptados.
¿Qué impacto tiene la entrada en el mercado de MRO de la Marina de Estados Unidos en la industria naval?
Entrar en el mercado de mantenimiento y reparación (MRO) de la Marina de Estados Unidos asegura ingresos por mantenimiento y reparaciones que continúan durante décadas, más allá de las ventas de barcos a corto plazo. Obtener certificaciones como MSRA y adquirir astilleros locales en Estados Unidos son la base.
¿Cuáles son los principales riesgos al invertir en la industria naval?
Existen riesgos como la convergencia tecnológica de competidores de bajo costo, incluido China, los retrasos en las entregas y la incertidumbre técnica derivada de cambios en las regulaciones y en los estándares de combustible. Deben vigilarse de cerca tanto la competencia como la regulación.