Bullstory Research 2026年6月18日
造船業を改めて見る理由は、5年前の半導体とまったく同じだ。
要点
2026年 6月現在、K-造船のドックは完売で受注残高が 100%予約済みだ。供給のボトルネックと環境配慮型燃料への転換、米国のMRO需要が 5年前の半導体スーパーサイクルに似た収益構造を生み出している。船価は毎月過去最高を更新しており、造船会社の利益は売上高よりも速いペースで増えている。
グローバル資本市場で主導株セクターの転換を捉えることほど強力な投資戦略はありません。 2026年の国内株式市場で最も劇的なファンダメンタルズの体質改善を示しているセクターを挙げるなら、断然造船業です。過去 10年以上にわたり、大規模赤字と不況、構造調整の泥沼にはまっていた「重厚長大産業」という汚名は、すでに完全に払拭されました。
汝矣島とグローバル資産運用会社がK造船業を見る視線は、かつて単に船を大量生産していた 2007年の好況期とは異なります。今の市場は、ちょうど 5年前の 2021年に、前例のない供給不足とパラダイムシフトを経験し、歴史的な最高値を更新した「半導体スーパーサイクル」のデジャヴを造船業に読み取っています。
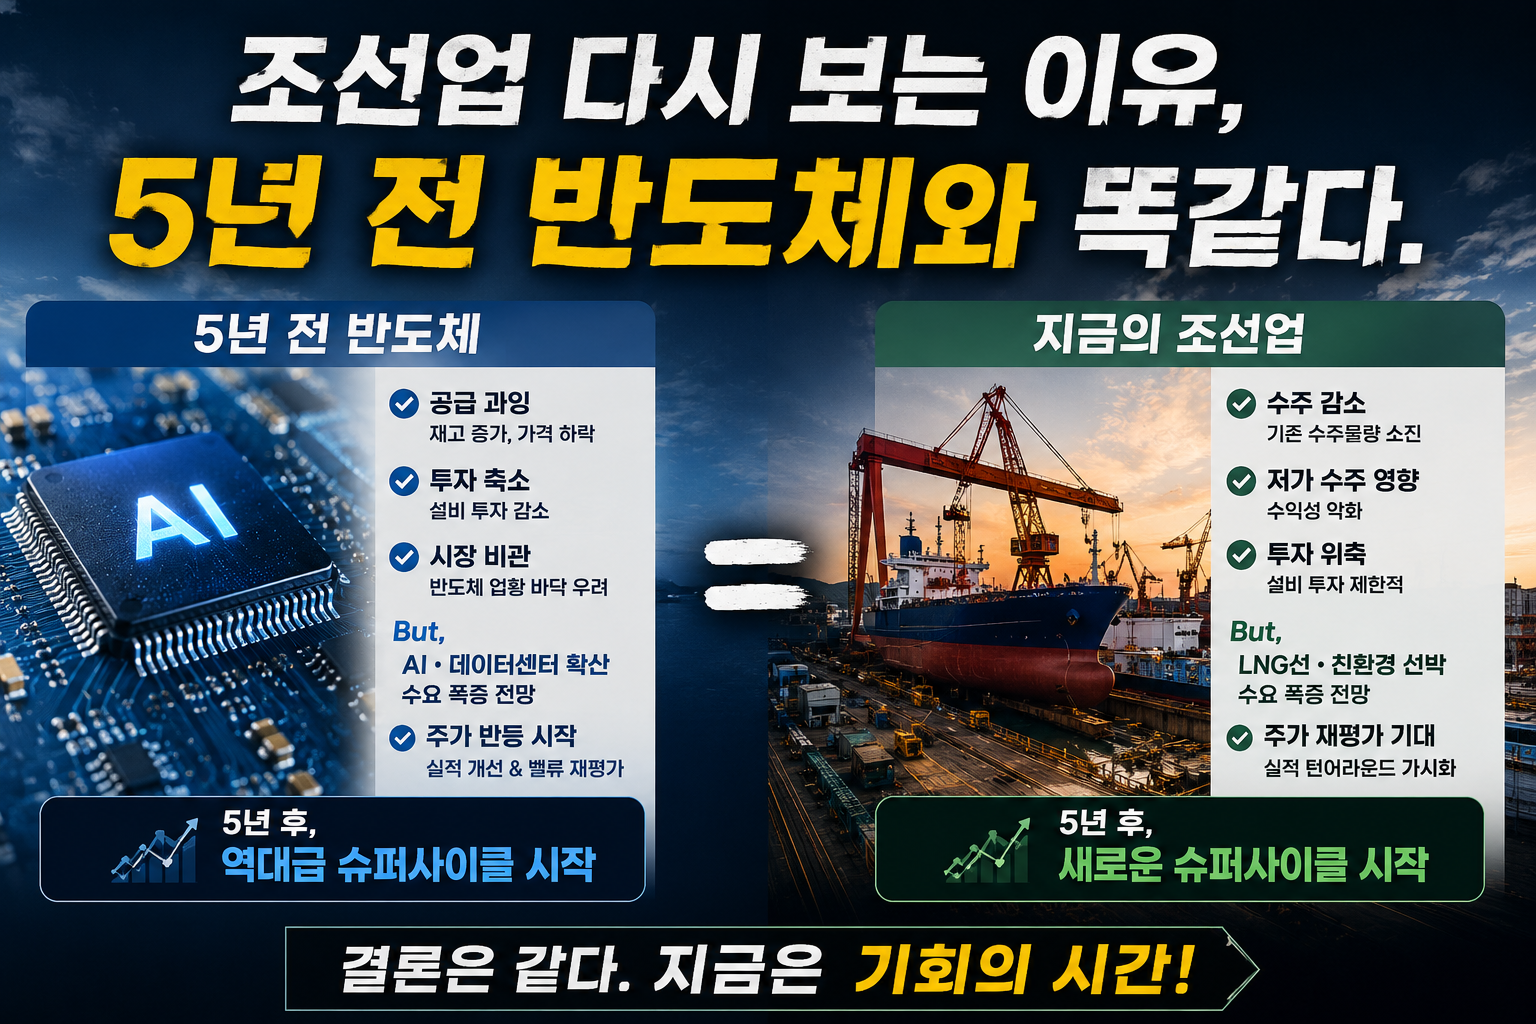
5年前、半導体市場を爆発させたサプライチェーンの限界、技術的パラダイムの転換、そして地政学的再編という 3大の核心論理が、どのように 2026年現在の造船業にそのまま適用されているのかを深く分析します。
1サプライチェーンの完全統制: 2021年のファウンドリと 2026年のドックの平行理論
5年前の半導体ラリーの出発点は「供給不足」でした。
コロナ19直後にIT機器の需要が急増しましたが、それを生産できる微細工程のファウンドリ(委託生産)工場は、世界的に見るとTSMCやサムスン電子などに極端に限られていました.
工場を 100%フル稼働しても押し寄せる受注をさばき切れなくなると、半導体メーカーは価格決定権を完全に握り、『ASP(平均販売単価)引き上げ』というマージン革命を成し遂げました.
今のK-造船業のサプライチェーン構造は、当時の先端ファウンドリ工場と完全に一致します。
-
致命的な供給キャパの縮小: 過去の 2010大恐慌期を経る中で、世界の中小造船所の 50%以上が倒産するか閉鎖されました。一度解体された造船インフラと熟練労働力は、短期間で復旧することがほぼ不可能です。世界的に船を建造できる 'ドック' の絶対数は、過去と比べて著しく減少した状態です。
-
3年以上の受注完売(Sold-Out): 一方で、物流量の増加と老朽船の交換サイクルが重なり、需要は爆発しています。 2026年 6月現在、国内大手造船 3社のドックはすでに2027年下半期から 2028年の物量まで 100%予約が終了して完売した状態です。
-
選別受注によるマージン最大化: いまや造船会社は、現金を持って訪れるグローバル船主に頭を下げません。むしろ利益率が最も高い高価な船だけを選んで契約する29420『選別受注』戦略を展開しています。これにより、新造船の価格指標である新造船価格指数(Newbuilding Price Index)は2035年前、半導体チップ価格が言い値だった構造が、いま海の上でそのまま再現されているのです。
2. 技術パラダイムシフト: PC/モバイルからAIへ、ディーゼルから環境配慮型船舶へ
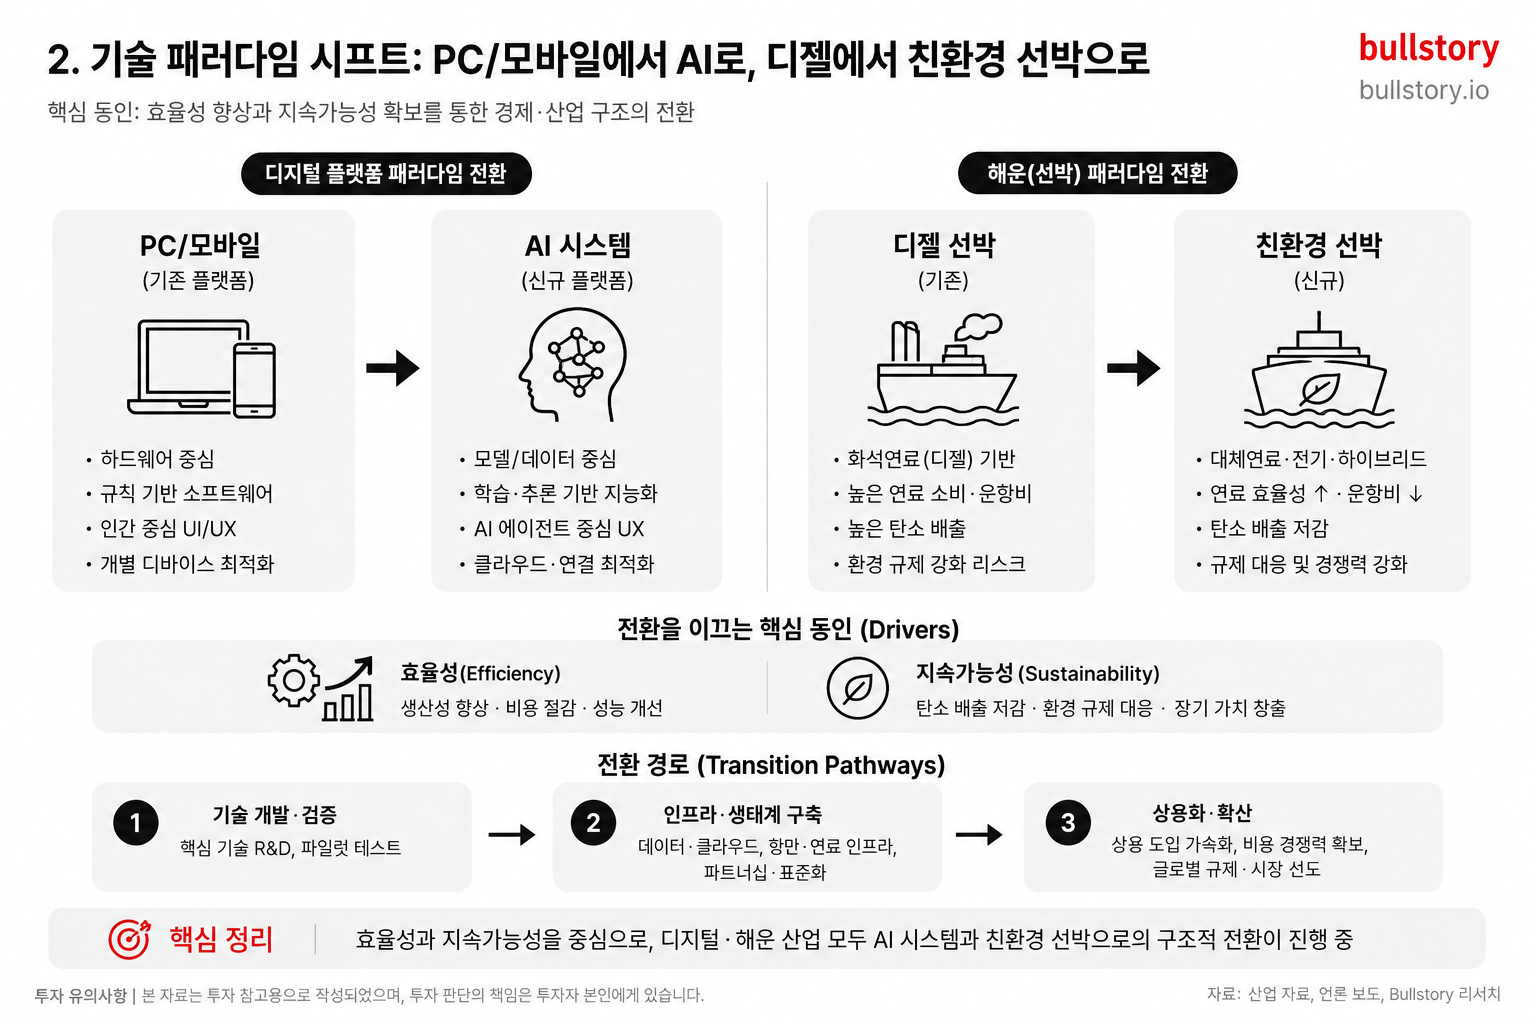
過去に半導体産業が一段階レベルアップできた原動力は、川下産業の変化でした。
かつてはPCやスマートフォンにのみ使われていたメモリーが、AIデータセンターや自動運転車という巨大な高付加価値の新市場へ広がるにつれて、チップの単価と必要量は指数関数的に増加しました。
造船業もまた、単なる貨物船を超えて『環境配慮型ハイエンド船舶』へと774;歴史上最も強力な技術的転換点を通過しています。
-
IMO(国際海事機関)の厳しい環境規制:
世界的な炭素排出規制が本格化する中、従来の低コストのディーゼル燃料(バンカーC重油)を使う船舶は、世界の主要港に入港できないか、莫大な炭素税を支払わなければなりません。船主は生き残るために、既存の船舶をすべて廃棄し、LNG(液化天然ガス)、メタノール、さらにその先のアンモニアと水素を燃料とする先端の環境配慮型推進船へと船を切り替えなければならない強制的な転換期に直面しています。 -
20長年を経て到来した大規模な更新サイクル: \ 貨物船の通常の寿命はおおよそ 20年です。韓国造船業の建国以来最大の好況期だった 2000年代半ば(2004〜2008年)に大量建造された船舶の寿命が、まさに今到来しました。環境規制と老朽化が重なり、巨大な強制買い替えサイクルが開いたのです。
-
K造船の技術的独占: \ この厄介な環境配慮型貨物タンク技術と高圧ガスエンジン制御技術を欠陥なく安定的に実装できる国は、事実上大韓民国だけです。低賃金労働力を前面に出した中国の造船所が追い上げていますが、大型LNG船やアンモニア運搬船(VLAC)のように爆発リスクが極めて高いガス船分野では、頻繁な納期遅延と技術的問題のため、グローバルな船主たちは結局、韓国の造船所へと向かっています。半導体の微細工程の参入障壁を、K造船が環境配慮技術力で築いたわけです。
3. 地政学的覇権競争のバタフライ効果: 米海軍MROという新大陸の発見
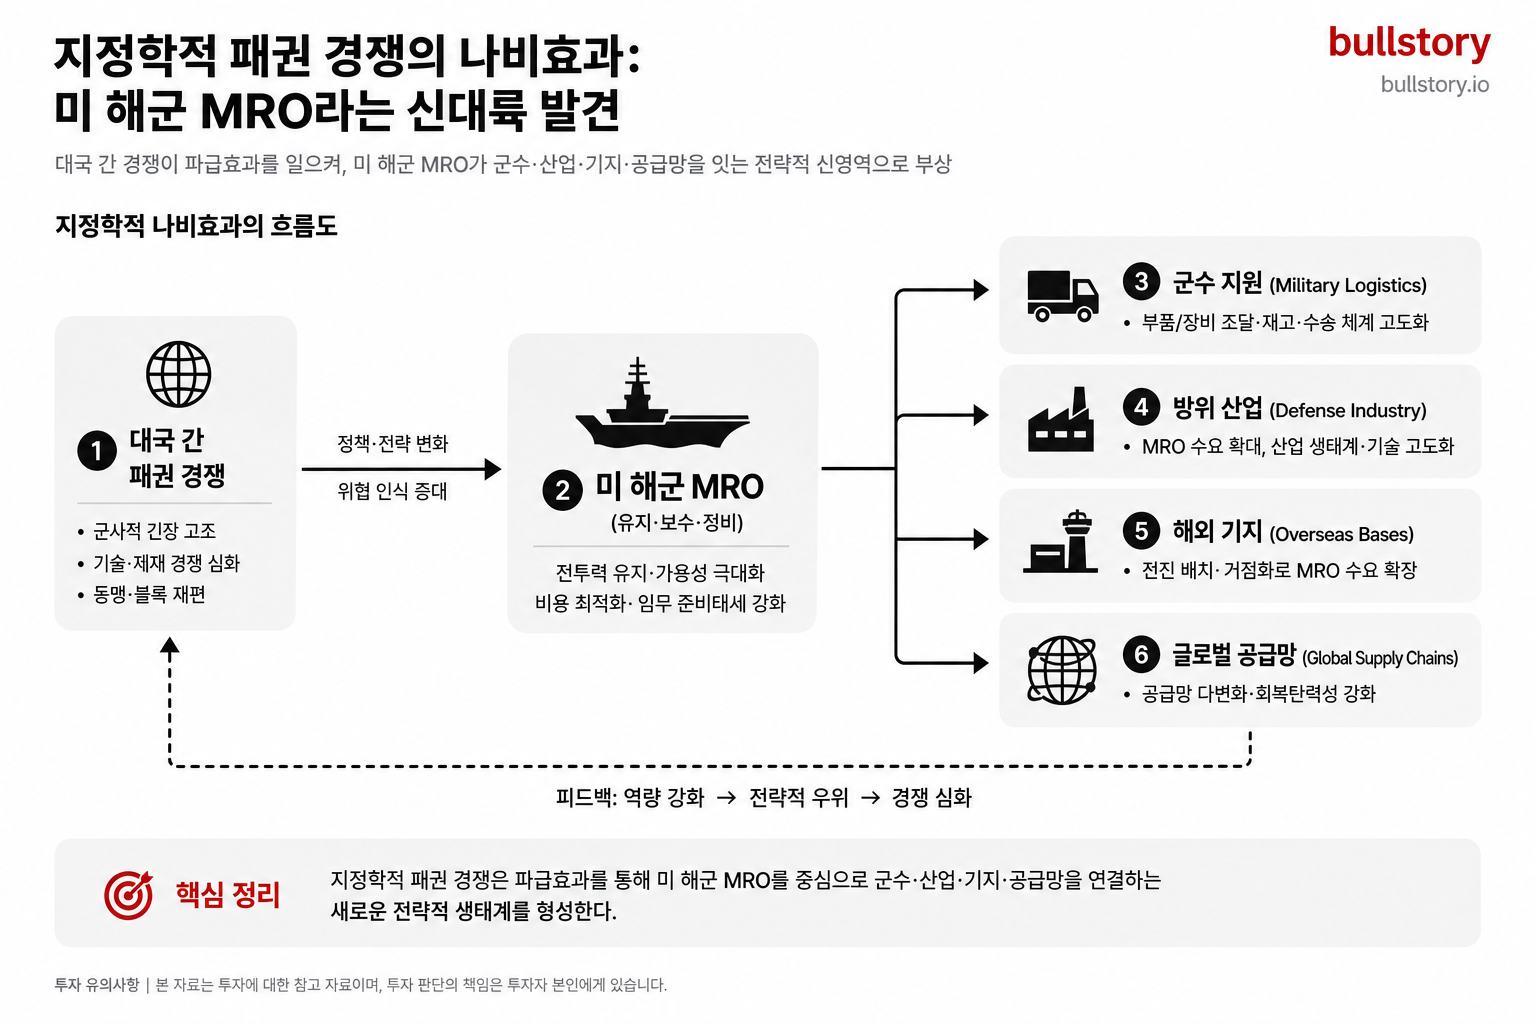
米中の覇権競争とサプライチェーンのブロック化は 5年前、半導体産業の地形図を完全に変えてしまいました。先端技術を自国エコシステムの内側に囲い込もうとする米政府の動きは、数多くの補助金と受益企業を生みました。 2026今年現在、この地政学的なサプライチェーン再編の矢が向かっている先こそ、『造船・安保』領域です。
-
米国内の造船インフラの崩壊:
現在、アメリカは世界 1一の軍事大国ですが、皮肉なことに、自国で軍艦を建造・修理できる造船業のインフラは完全に崩壊した状態です。自国船だけがアメリカ沿岸を航行できるジョーンズ法(Jones Act)の逆説によって競争力を失った米国造船所が次々に閉鎖されたためです。これにより、米海軍は故障した軍艦や潜水艦を期限どおりに修理できず、基地内に放置するという深刻な安全保障リスクに直面しています。 -
K-造船に向けられた米国のSOS:
太平洋戦線で中国海軍の爆発的な拡張を食い止めなければならない米国トランプ政権は、最終的に同盟国の中で世界最高の建造能力を持つ韓国の造船所に助けを求めました。米国艦艇を維持、修理、整備するMRO(Maintenance, Repair, and Overhaul)事業の門戸が韓国企業に開かれたのです。 -
年に数十兆ウォン規模の新市場が開幕:
国内の大手造船会社は、フィリー・シップヤードなどの米国現地造船所を買収したり、米海軍の艦艇整備資格認証であるMSRAを取得したりして、この市場に本格参入しました。これは単なる一回限りの商船販売ビジネスではありません。 一度受注すれば、数十年にわたって安定した整備収益と高い利益率を確保できる、防衛産業型のロックイン効果を生み出す構造であり、K-造船のバリュエーションを一段引き上げる重要なトリガーです。
4. 構造的レバレッジ: 竣工基準の認識と「ドックマージン」の爆発
造船業の独特な会計構造を理解すれば、なぜ今業績が爆発せざるを得ないのか、そのタイミングが見えてきます。船を受注して実際に建造し、船主に引き渡すまでには通常、2年から 3年のタイムラグが発生します。
つまり、造船各社の現在の財務諸表に計上される売上高と営業利益は、今契約した船ではなく、2~3年前、赤字の終盤や低価格受注競争がまだ残っていた時期に契約した船の実績です。
-
2026年、高値サイクルの本格反映:
2026年下半期の今の時点は、造船会社が本格的に「選別受注」**を始め、船価を大きく引き上げていた2023~2024年の高付加価値案件が本格的に売上として認識される局面です。 -
固定費効果の最大化:
造船業は巨大なクレーンとドックを維持しなければならない固定費比率が非常に高い産業です。受注単価が低かった時代には、固定費を差し引くと何も残りませんでしたが、船価が急騰した状態では、売上が増える速度より営業利益が増える速度のほうが何倍も速い『営業利益レバレッジ効果』が00; 最大化されます。 5年前、半導体工場が減価償却費をすべて償却し、損益分岐点(BEP)を超えた途端に営業利益率が30%、 40%へと急上昇した現象が、国内造船会社の四半期業績で証明され始めました。
5. ポートフォリオに必ず組み入れるべきK造船の中核バリューチェーン
今回の造船業スーパーサイクルで最高の収益率を上げるには、完成船をつくる『大手造船会社』と、受注残がいっぱいの船の内部を埋める『核心装備品(素材・部品・装備)』企業を戦略的に組み合わせるバーベル戦略が必要です。
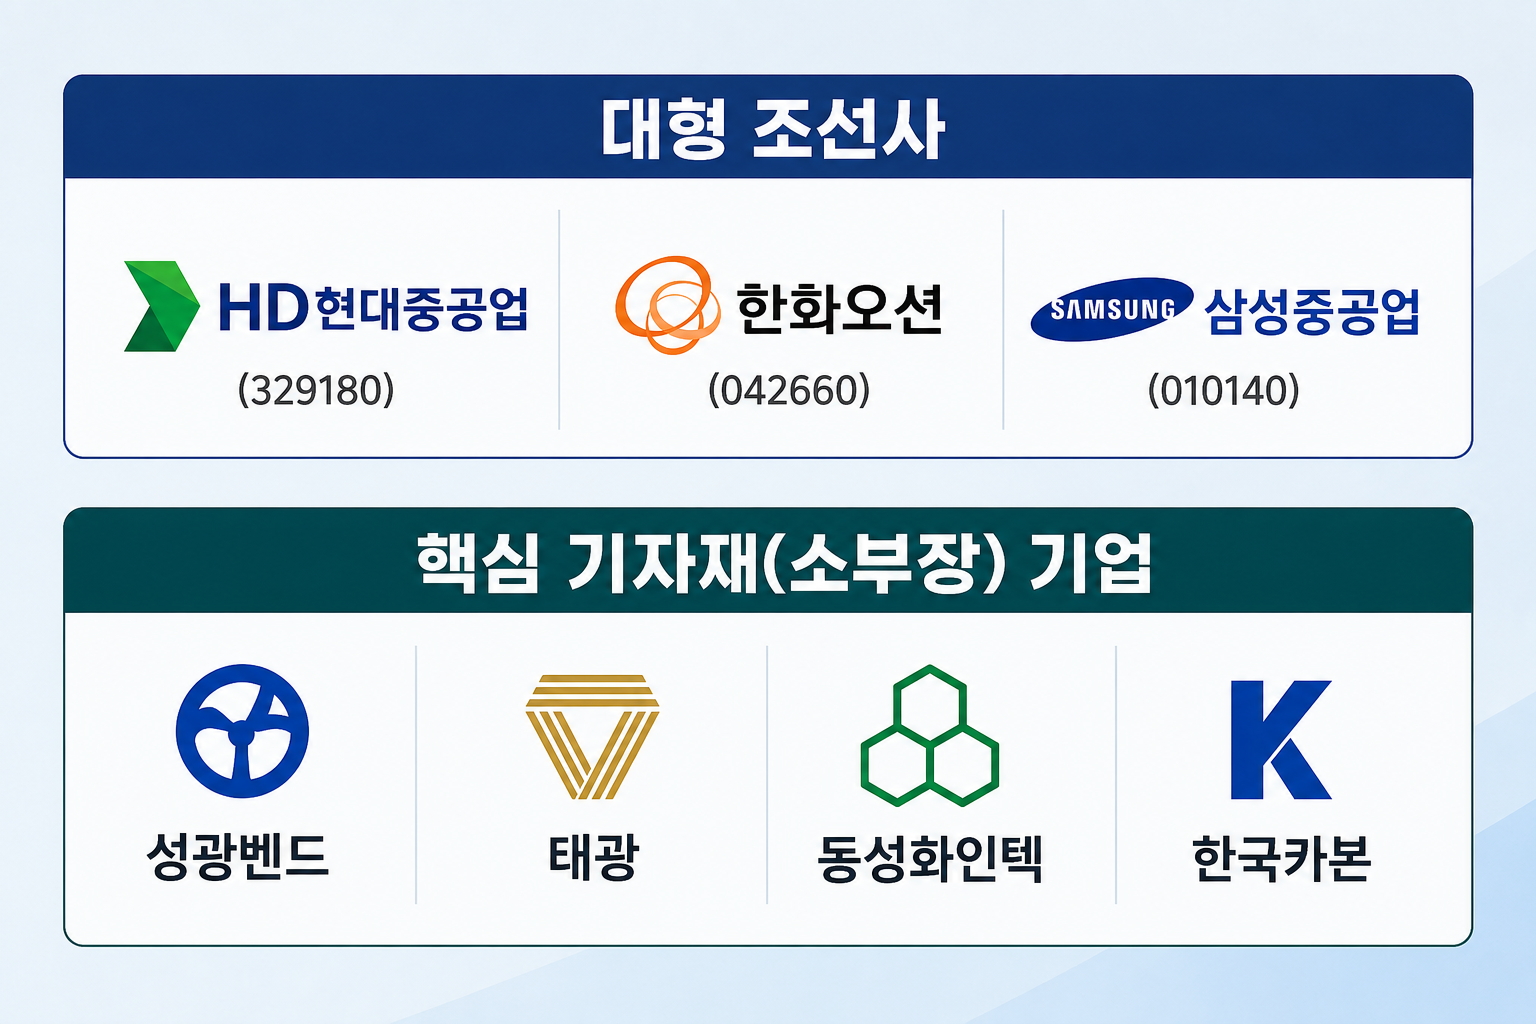
①HD Hyundai Heavy Industries (329180): 名実ともに世界的な1リーダーであり、業界の代表銘柄
韓国を超えて世界最大級の建造キャパと、比類のない生産効率を持つ大型株です。
- コア競争力: 船舶業の中核マージンを決める「船舶用エンジン」を自社で製造できる、世界でも数少ない企業です。環境対応型の大型エンジンライセンスをほぼ独占的に確保し、大型商船受注の最も高いマージンをそのまま取り込んでいます。業界内で最も堅固な業績の見通しを示す銘柄です。
②Hanwha Ocean (042660): 米海軍MROと特殊船防衛のフロンティア
Hanwhaグループ入り後、財務構造を完全に改善し、商船中心のポートフォリオから「海洋防衛」へと体質を完全に転換しました。
- コア競争力: 軍艦、潜水艦などの特殊船分野で比類のない技術力を有しており、米国フィリー造船所の持分を全て取得することで、米海軍MROおよび米国官公船建造市場にいち早く旗を立てました。商船の業績ターンアラウンドに巨大な防衛モメンタムが加わり、株価の弾力性はセクター内でも最も強い部類に入ります。
③Samsung Heavy Industries (010140): LNG船と高マージン海洋プラント(FLNG)の最強者
大型LNG運搬船の建造では世界最高水準のマージン率を誇り、海の上のLNG生産工場と呼ばれるFLNG(浮体式液化天然ガス生産設備)市場を独占しています。
- 中核競争力: 一般商船よりマージン率が倍以上高い海洋プラントの受注残を大量に保有しており、景況感の変動に左右されない強固な下方硬直性と、圧倒的なネットキャッシュ(純現金)転換力を示しています。
④隠れたお宝、機材・素材小型ラインアップ(フィッティングおよびエンジン部品)
造船所のドックが 3年分ぎっしり埋まっているということは、そこに部品を納入する機材企業の仕事量も少なくとも 3年以上確保されたという意味です。大手造船会社に比べて時価総額が小さいため、株価上昇モメンタムが弾けると急角度の収益率を見せます。
-
SungKwang Bend / Taekwang: 船内の巨大なガス・貨物パイプラインをつなぐ高圧の'フィッティング(管継手)'部品を独占・寡占する企業です。環境配慮型ガス船は一般貨物船よりもフィッティング部品の必要量が 3倍以上多く、単価も高いため、構造的に超高マージンを享受しています。
-
DongSung FineTec / Hankuk Carbon: 超低温状態(-163℃)でLNGを運ばなければならない貨物タンク内部の必須中核素材である'断熱材'を二分している企業です。大型LNG船の受注爆発の中で、最も直感的かつ定量的な恩恵銘柄です。
6. 投資戦略およびリスク点検
K造船スーパーサイクル投資は、短期的なニュースに振り回されるトレーディングではなく、データの右肩上がりを信じて伴走する中長期投資です。
-
実践的なエントリーポイント:
どれほど優れた主導株でも、一直線には上昇しません。 毎月中旬に発表される新造船価格指数の上昇基調が維持されているかを確認しながら、機関投資家の短期的な利益確定売りや市場全体の変動によって株価が主要移動平均線(60など)まで押し目調整した局面ごとに、分割買いで比重を積み上げていくのが定石です。 -
モニタリングリスク:
船の主原料である厚板(厚い鉄板)の価格推移と、造船人員不足に伴う賃金上昇圧力がマージンを損なわないかを追跡する必要があります。ただし、現在の船価上昇幅が原価上昇幅を上回っているため、リスクの影響力は限定的です。
結論
5何年も前に半導体スーパーサイクルを逃して後悔した投資家なら、今まさに海の上で起きているK造船の大きな上昇局面を絶対に逃してはなりません。供給が極端に制限される中、環境規制という地球規模の請求書が到来し、地政学的な安全保障危機が数十兆ウォン規模の新市場を開きました。造船業を古いパラダイムにとらわれた単なる景気循環型の斜陽産業だとみなす大衆の偏見がなお残る今こそ、ポートフォリオの中心軸を造船業の主力株へリバランスすべき最高のゴールデンタイムです。
よくある質問
なぜ造船業が再び注目されているのですか?
核心は三つです。ドックと熟練人材の供給不足で価格決定力が生まれ、環境配慮型船舶への技術転換が大量需要を生み、米国をはじめとする地政学的需要が修理・保守の長期メンテナンス市場を開き、収益構造を変えました。
K造船と 5数年前の半導体スーパーサイクルの共通点は何ですか?
供給のボトルネック、技術的パラダイムの転換、地政学的な再編が同時に重なった点です。この三つの軸が価格と受注の構造を根本から変え、市場を主導する銘柄を生み出しました。
韓国の造船会社が環境対応船で優位にある理由は何ですか?
LNG・メタノール・アンモニア燃料や高圧ガス制御などの難度の高い環境対応技術を安定して実装できる能力があるため、技術的な問題で引き渡し遅延が多い競合他社より信頼を得ています。
ドック不足がなぜ造船会社の価格決定力につながるのですか?
一度失われたドックと熟練人材はすぐには回復しません。受注が先行して埋まった状況では船主は待つしかないため、造船会社が高い価格を求めても受け入れられる構造が形成されます。
米海軍MRO市場への参入は造船業にどのような影響を与えますか。
米海軍の整備(MRO)市場に参入すると、短期的な船舶販売を超えて、数十年にわたって続く整備・修理収益を確保できます。MSRAのような認証の取得や、米国内の造船所の買収がその土台になります。
造船業への投資における主なリスクは何ですか。
中国などの低価格競争相手による技術追随や納期遅延リスク、規制・燃料基準の変化に伴う技術的不確実性などがあります。競争と規制の両方を注視する必要があります。