Los prestatarios hipotecarios 37% también tienen préstamos personales, afrontando directamente una subida de tipos
Entre los prestatarios que han contratado una hipoteca, 37% también tienen préstamos personales, por lo que se prevé que su carga de intereses aumente de inmediato si se materializa la subida del tipo oficial del Banco de Corea el próximo mes. La cuestión clave es el impacto de esta estructura de doble endeudamiento en la capacidad de pago de los hogares.
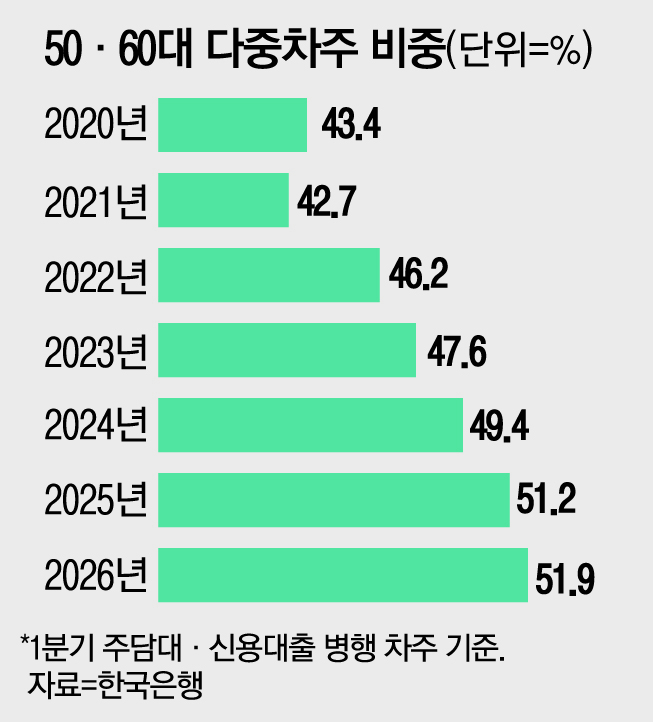
Entre los prestatarios hipotecarios, 37% también tienen simultáneamente préstamos personales, por lo que su carga de reembolso podría aumentar de inmediato ante el aumento de la posibilidad de que el Banco de Corea suba el tipo oficial el próximo mes.
El informe señaló especialmente que, cuando se utilizan conjuntamente hipotecas y préstamos personales, la carga de intereses se solapa. Los préstamos personales suelen tener tipos de interés más altos que las hipotecas, por lo que el coste total de los intereses tiende a aumentar más rápidamente.
Mientras tanto, algunos prestatarios expresaron su preocupación de que nuevas subidas de tipos agraven la presión financiera. Entre quienes tienen dos o más préstamos han surgido voces que temen una mayor volatilidad y un empeoramiento de la carga de reembolso.
Este informe señala que, al decidir los tipos de interés el próximo mes, deben analizarse conjuntamente la deuda de los hogares y las estructuras de los préstamos. En particular, la cuestión clave es el impacto en los hogares con gastos fijos reducidos y en aquellos con una elevada proporción de préstamos.
El informe también señaló que la propia posibilidad de una subida de los tipos de interés ya está cambiando las expectativas de los mercados y los hogares. Los calendarios de amortización de los préstamos y la disponibilidad de fondos excedentes se han convertido en retos inmediatos.
Por último, el informe indicó que, junto con las decisiones de política, deben vigilarse los cambios en las tasas de morosidad de los préstamos y en los indicadores de consumo. Estos indicadores son variables clave para evaluar la solvencia de los hogares.
Fuentes: 매일경제 경제
Bullstory sintetizó este informe a partir de las fuentes enlazadas. La inteligencia artificial pudo ayudar en la redacción. Consulta los artículos originales para confirmar los hechos.