Bullstory
2026/06/21住宅ローンの借り手の 37%が信用ローンも保有、利上げの直撃を受ける
住宅ローンを借り入れた人のうち、 37%が信用ローンも同時に保有しており、韓国銀行による来月の基準金利引き上げが現実のものとなれば、これらの人々の利払い負担は直ちに増えるとみられます。この二重借り入れ構造が家計の返済能力に及ぼす影響が焦点です。
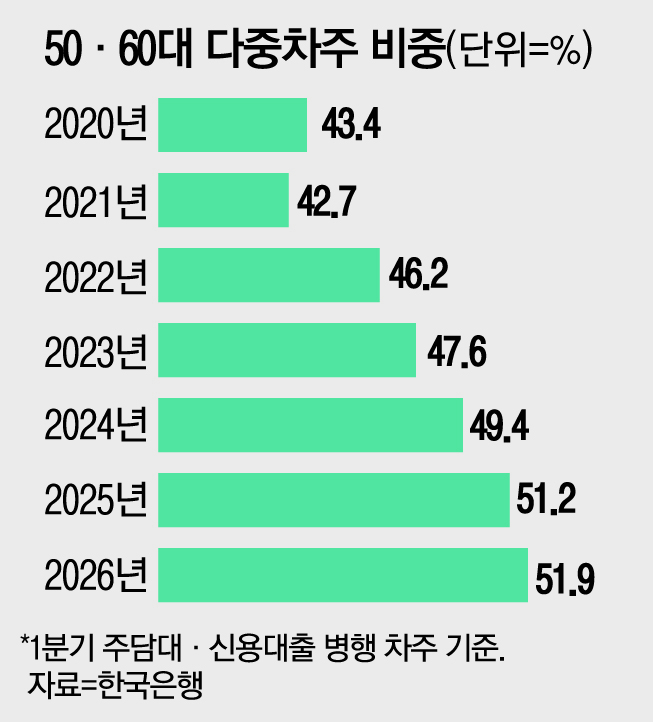
住宅ローンの借り手のうち、 37%が信用ローンも同時に保有しており、韓国銀行による来月の基準金利引き上げの可能性が高まるなか、これらの人々の返済負担が直ちに増える可能性があります。
報道は特に、住宅ローンと信用ローンを同時に利用する場合、利払い負担が重なると伝えました。信用ローンは住宅ローンより金利が高いことが多く、利息の総支払額がより速く増えやすくなります。
一方、一部の借り手は、追加利上げによって財政的な圧迫が強まると懸念を示しました。二つ以上のローンを保有する層から、変動性の拡大や返済負担の悪化を心配する声が上がっています。
この報道は、来月の金利決定に際して、家計債務と融資構造を併せて見る必要があると指摘しています。特に、固定費が少ない世帯と、融資の割合が高い世帯への影響が焦点となります。
金利引き上げの可能性そのものが、すでに市場と家計の期待を変えている点も報じられました。融資の返済スケジュールと余裕資金の確保が、当面の課題として浮上しています。
最後に、政策決定と同時に、融資の延滞率と消費指標の変化を注視すべきだと報じました。関連指標は、家計の健全性を判断するうえで重要な変数です。
情報源: 매일경제 경제
Bullstoryはリンク先の情報源をもとにこの記事をまとめました。執筆にはAIが補助的に使われた可能性があります。事実は元の記事で確認してください。