Bullstory Research 2026年7月7日
マイクロン株急落の理由、今夜の取引時間中の下落の背景と、米国株投資家の対応法7%
要点
マイクロン(MU)は高値比 27% 下落し、7月 7日、取引時間中は 915~935ドルで取引された。原因は、上昇後の利益確定、SKハイニックスのナスダック上場に伴う資金移動への懸念、ブロードコムのガイダンスへの失望、そして 6月 25日に提起された集団訴訟が重なったためである。
Micron Technologyの最新情報を無料で受け取る
新しい分析や重要な企業ニュースがある日に、Bullstoryが1日1回メールでお知らせします。
<!--close-update:end-->米国市場の引け後アップデート (2026-07-07): マイクロンの終値は 938.38ドル (-4.71%)。この記事の主要数値は終値ベースで更新した。
今、マイクロンに何が起きているのか
マイクロン (MU) は直近の 1~2%で高値から下落した。年初来リターンは 27週間で+190%台だ。
きょう (7月 7日) の取引時間中には、サムスン電子の暫定業績発表ががさらなるショックとして作用した。KOSPIは前日比 4.91%安の 7,656.31でで引けた。日中安値は 7,389.22だった。
今どこで取引されているか。
7月 7日夜(米国市場中)、マイクロンは 915~935ドルの間で取引されている。
52週間高値は 1,255ドル。 52週間安値は 103.38ドル。
高値から現在までで 325ドル以上下落した。
下落の始まりは 7月 1日だった。
7月 1日、ニューヨーク市場でマイクロンは 10.57%急落した。
その二日後の 7月 2日にも、追加の下落があった。
7月 2日には一日で 5.49%下落した。日中安値は 950.28ドル、高値は 1,064.64ドルだった。
日中の値幅は 12%を超えた。
ここにサムスン電子発のショックが重なった。
半導体セクターが同時に揺れた背景はは単純だ。サムスン電子の四半期暫定業績が市場予想を上回れなかったという認識が広がった。業績確認後、利益確定売りが半導体業種全体に広がった。
新韓投資証券のカン・ジンヒョク上級研究員は、最近のマイクロンの決算発表後に投げ売りが出て、ピーク懸念を持つ投資家が先回りして利益確定売りを出したと診断した。2/blog/%EB%B
| 指標 | 数値 |
|---|---|
| 52高値 | 1,255ドル |
| 高値比現在の下落率 | -27% |
| 年初来騰落率 | +190%台 |
| 7月 1日単日下落幅 | -10.57% |
| 7月 2日下落幅 | -5.49% |
| 直近 5営業日下落幅 | -14% |
マイクロンは直近 5営業日で 14%下落した。数日単位の話ではない。
だからといって事業自体が崩れたわけではない。
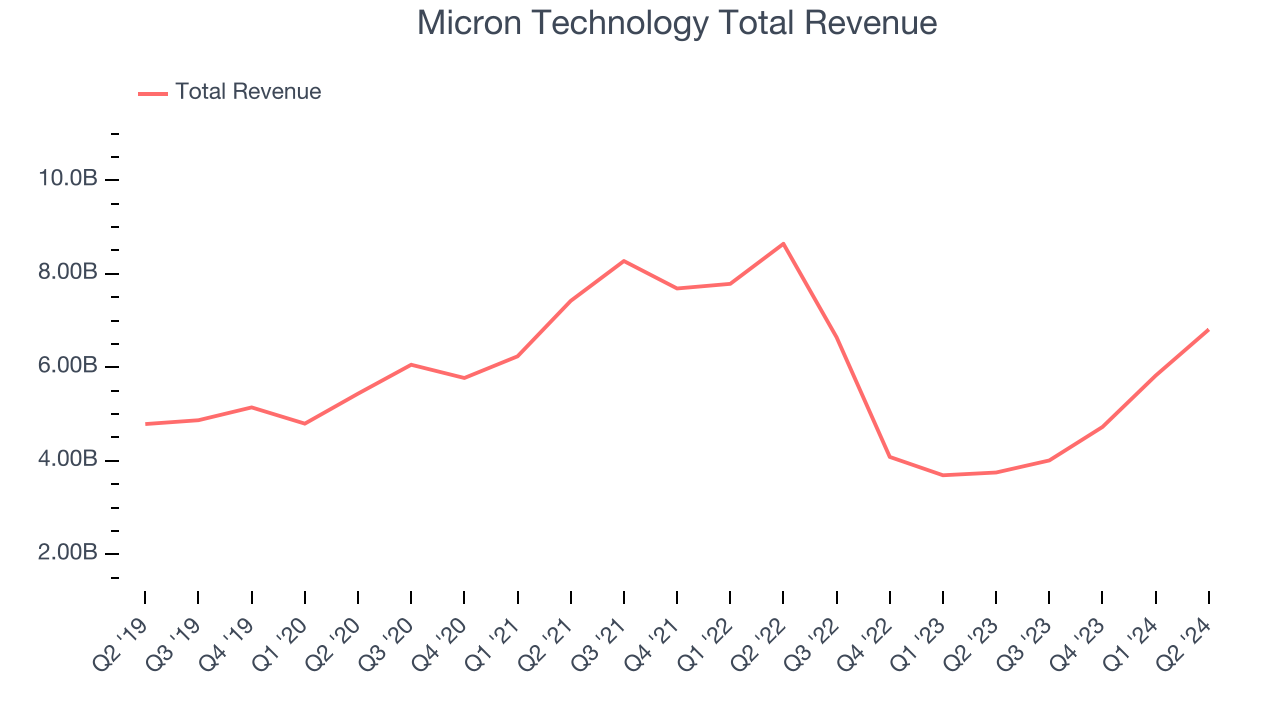
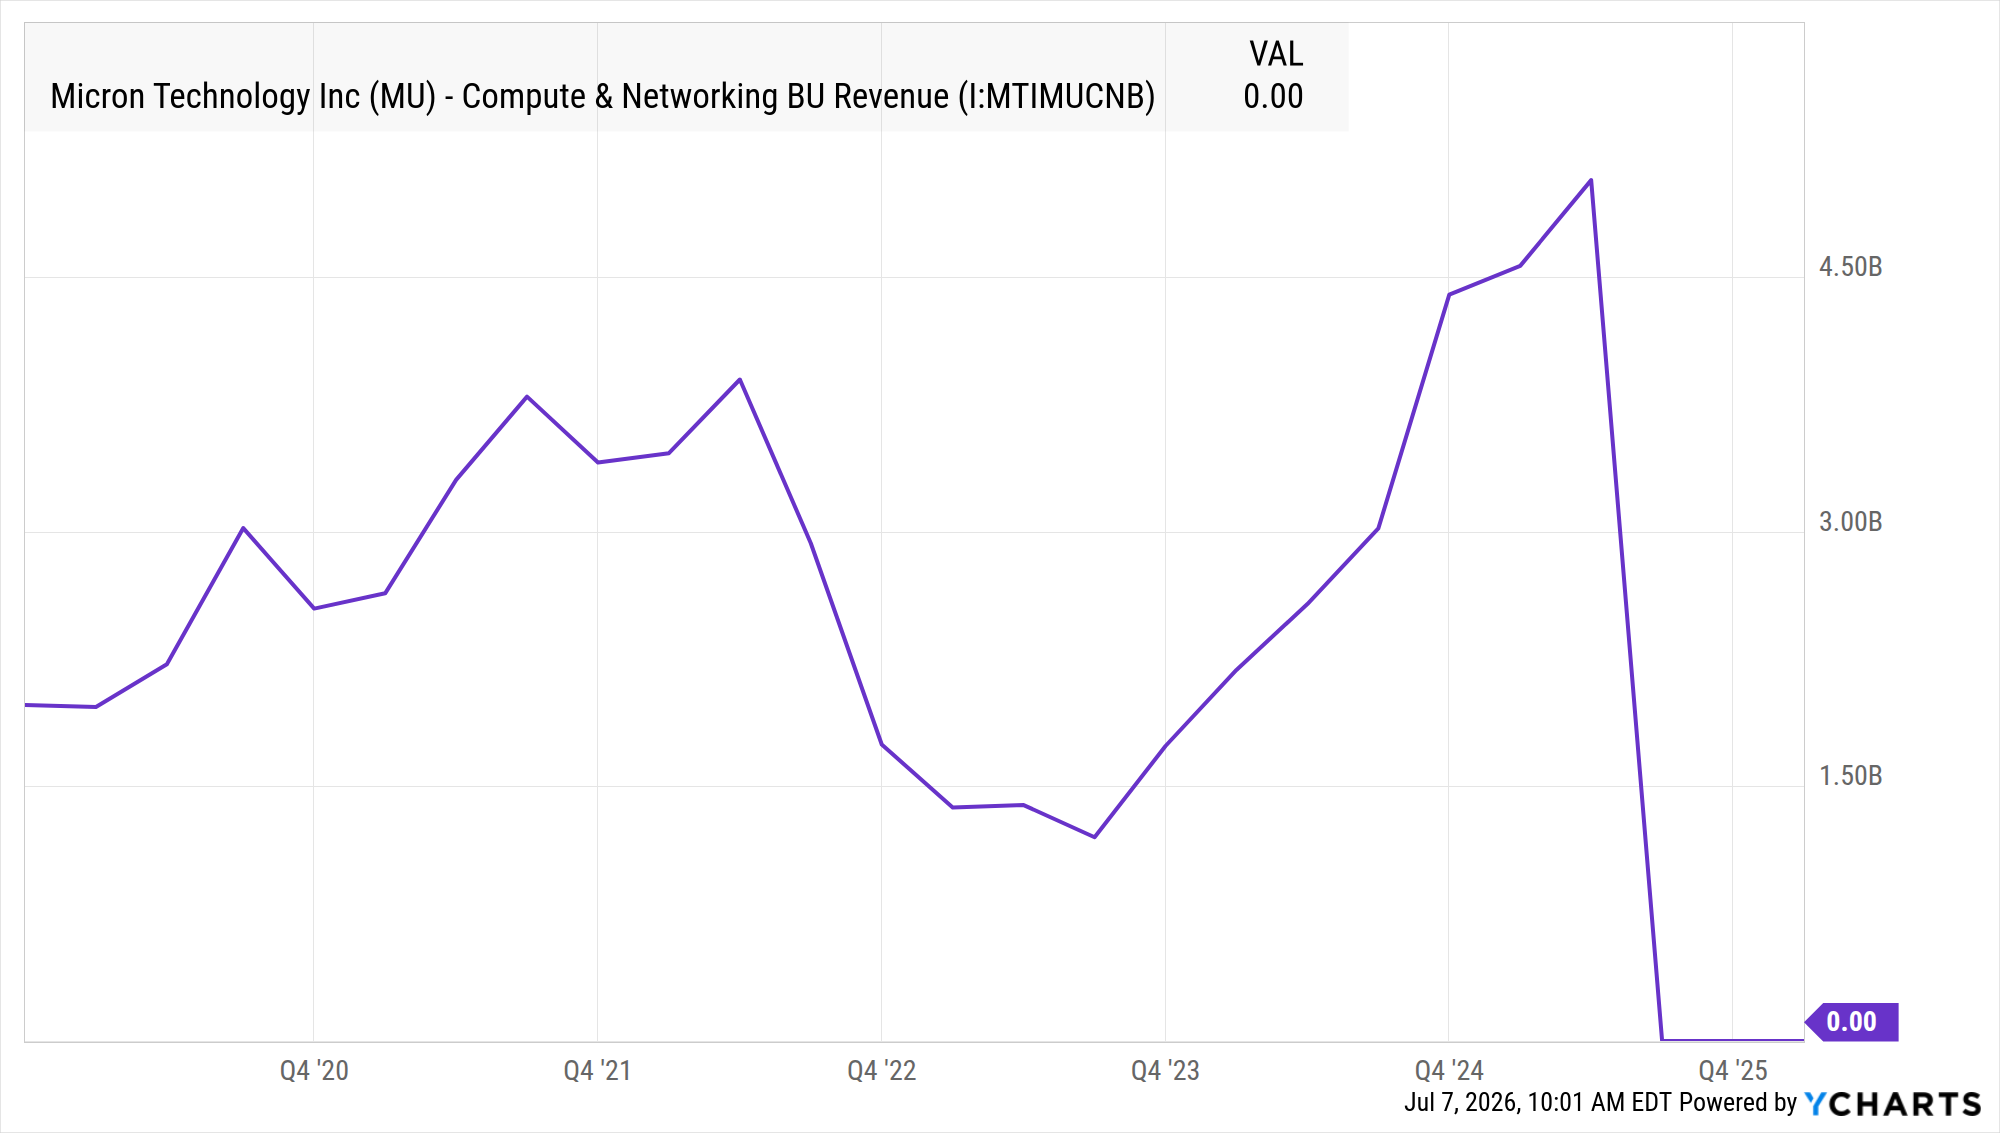
マイクロンの 2026会計年度 3四半期(2026年 5月 28日終了)売上高は 415億ドルで過去最高をを記録した。
1前年の 93億ドルから 4倍以上に跳ね上がった。
株価が下がる理由と事業実績が良い理由が併存する状況だ。その分裂の原因は次のセクションで取り上げる。
なぜ突然売られたのか。この下落の直接的な要因 3は三つ重なった
Micron(Micron Technology)の急落は、単一の出来事によるものではない。先週の上昇の後にはすでに利益確定の動きがあり、そこに集団訴訟、SK hynixのNasdaq上場に伴う資金移動への懸念、Broadcomのガイダンスへの失望という三つの悪材料が一度に重なった。どれか一つでも揺らいだであろう株価が、三つ同時に直撃され、短期的に 7%超下落した。
要因 ① SK hynixのNasdaq上場(SKHY)、資金はどこへ向かうのか
7月 10日から取引が始まるSK hynixの約 294億ドル規模のNasdaq上場計画が、投資家の資金流出への懸念を高めている。単に新しい銘柄が登場するという話ではない。
Sonberg Investment Managementのポートフォリオマネージャーであるディ・ジョウは、「今回の公募は、現在韓国株式市場にアクセスできない投資家を対象としている」とし、「SK hynixのNasdaq上場は、AIメモリーサイクルに対する最も魅力的な純粋プレーの一つへの、直接的で摩擦のないアクセスを提供する」と述べた。
問題は、株価が利益に比べて割高か割安かだ。
SKハイニックスは 12 倍の予想利益ベースPER(株価が利益の何倍か)だ。マイクロンは現在 6.2 倍だが、先月までは 7 倍を超えていた。同じAIメモリーサイクルに乗っている企業だが、PERが低いということは相対的に割安という意味だ。マイクロン株主の立場では、不愉快な比較だ。11。
ボケ・キャピタル・パートナーズのキム・フォレストCIOは、「この分野で何も保有していない投資家を市場に引き寄せることができる」と述べた。フォレストCIO自身はガバナンスの違いを理由に参加しないとしつつも、多くの同業投資家が参加すると見込んでいると明らかにした。マイクロンに入るはずだった資金の一部がSKHYに向かう可能性があるとの懸念が出ている。
要因 ② ブロードコムのガイダンス失望、「好決算」だけでは不十分
下落のもう一つのきっかけは、ブロードコムの決算発表に対する市場の反応だった。ブロードコムの四半期決算は好調だったが、AI半導体売上の長期見通しを引き上げなかった。その慎重姿勢が、AI関連半導体株全般の利益確定を招いた。
数字で見ると、こうなる。
| 項目 | 実績 | 市場予想 |
|---|---|---|
| 3四半期AIチップ売上高ガイダンス | 160十億ドル | 172十億ドル |
| 年間AI半導体売上高見通し | 560十億ドル | 575十億ドル |
| 2027年AI売上高ガイダンス | "1,000十億ドル以上"(据え置き) | 上方修正期待 |
業績だけを見れば非の打ちどころはなかったが、市場の反応は冷ややかだった。
Broadcomは 3四半期AI半導体売上高を 160十億ドルと示したが、市場予想の 172十億ドルには届かなかった。
この 160十億ドルは、前年同期比で 208%増を示している。
結局、市場が求めていたのは「良い業績」ではなく「完璧な業績」だった。Micronは半導体業界で着実に業績を上げてきた企業だった。市場の不透明感が高まる局面では、利益確定売りに弱い。Broadcomが先に崩れると、Micronも一緒に引きずられた。
原因 ③ 集団訴訟は、マイクロンが最も自信を持っていた論拠を正面から狙っている
6月 25日に提起された集団訴訟は、マイクロン、サムスン、SKハイニクスがメモリチップの供給を密かに制限し、価格を最大で 700%押し上げたと主張している。
訴訟の核心的な主張は、2022年以降、これらの企業がHBMへの転換を名目に、汎用メモリ(DDR3、DDR4)の生産を削減したというものだ。
訴状で引用されたデータによると、DRAMウェーハ設備の約25%がHBM生産に転換された。
この訴訟が特に問題となる理由は明白だ。『価格決定力』は、業界が高い収益を維持してきた根拠だった。原告が供給制限の談合が独占禁止法違反だと立証できれば、裁判所の救済措置は、現在の高いメモリ価格を支えている供給規律そのものを弱める可能性がある。
マイクロン株は、訴状が提起された日の6月 25日、週高値の52ドル1,255を記録した。
しかし 7月 1日基準で株価は 1,032.28ドルで引けた。提訴後、 5取引日で 16.01%下落した。下落幅は 196.72ドルだった。
マイクロンは「関連法をすべて順守し、公正に競争している」と述べ、訴訟を否定した。ウォール街の大半は、まだこの訴訟を大きくは見ていない雰囲気だ。独占禁止法訴訟は、裁判所命令がない限り、数年続いても短期的な事業への影響が限定的な場合が多い。
三つの要因がどう違うのかを整理すると、次のとおりだ。
| 要因 | 性格 | 実際の事業への影響 |
|---|---|---|
| SKハイニックス SKHY 上場 | 資金移動への懸念 | 直接的な影響なし、心理的要因 |
| ブロードコムのガイダンス失望 | セクター全体の売り | マイクロンへの直接的な悪材料ではない |
| 集団訴訟 (6月 25日) | 法的リスク | 長期訴訟、短期的な事業影響は小さい |
三つとも「業績が悪化した」という主張とは異なる。事業そのものよりも、投資家心理、セクターの雰囲気、法的な不確実性が重なった結果だ。では、企業の実際の業績と財務状況は今どこにあるのか。次のセクションで、高値から見た現在地を確認する。
すでに高値から 27%下落した株。今どのあたりか
マイクロンは、決算発表直後に付けた高値から 27%下落した。それでも、年初来リターンは +190%台を維持している。この株が今どこにいるのかを把握するには、この二つの数字を合わせて見る必要がある。
最高値はどこだったのか。そして、どれだけ下落したのか
Micronの過去最高値は2026年6月25日、株価は一株当たり1,255ドルだった。決算発表後に価格は急反転し、現在は高値から27%低い。
現在の株価は920ドル前後だ。2026年7月7日現在では、6月11日以降で最安値水準であり、高値からこの水準まで下がるのにちょうど2週間かかった。
| 基準 | 株価 | 備考 |
|---|---|---|
| 52週安値 | 103ドル | 2025年8月1日 |
| 現在の株価 | 約920ドル(取引時間中) | 2026年7月7日現在 |
| 過去最高値 | 1,255ドル | 2026年6月25日 |
| 高値からの下落 | -27% | 約2週間で |
"それでも、年初来のリターンが +190%"という言葉は慰めになるだろうか
なる。いや、ならない。文脈次第だ。
今年、2四半期だけで240%以上急騰したことを見ると、ピーク後の調整は典型的な利益確定の流れに近い。
52週間の安値は103ドルだった。その価格で買った投資家は、今ではほぼ9倍の利益を得ている。
一方、6月の高値近くで飛びついた投資家の現在のリターンは-27%だ。同じ株なのに、まったく異なる現実だ。
52週間のレンジは103ドルから1,255ドルだった。たった一年の間に株価は12倍以上動いた。この数字ひとつで、Micronの価格変動がいかに極端かが分かる。
ここは歴史的にどの位置にあるのか
マイクロンは、決算発表後に高値から 20% 以上下落した経験が今回で初めてではない。
今回で六回目であり、2025年4月の関税ショック以来、最も急な複数セッションの下落だ。
むしろ、繰り返されるパターンこそが重要なシグナルだ。マイクロンは、業績が良いほど株価が急騰し、その急騰の後に利益確定売りが一斉に出る構造を示してきた。今回もその流れから大きく外れてはいない。
前四半期の業績はガイダンスに対して売上高が 24%、利益が 31% 上振れした水準だった。
売上高は前年同期比で 346%増加 410億ドルを記録した。非GAAPベースの売上総利益率は 85%まで上昇した。
企業の実際の事業体力は過去最高だ。だが、株価はそれをさらに速く駆け抜けた。
一言でまとめるとこうだ。事業はピークにあるが、株価は冷え込んでいる。 この二つは同時に成り立つ。
では、この下落を引き起こした直接の引き金は何だったのか。三つが同時に起きた。
韓国株式市場がより大きく下落した理由
7月 7日、KOSPIは一日で 4.91%下落して 7,656.31で取引を終えた。
取引時間中には 7,389.22まで下落した。
この日のナスダックの下落が 1%台にとどまったのと比べると、米国の半導体悪材料は韓国市場では 4〜5倍に増幅された。
サムスン電子は 6.92%下落の 29ウォン 6,000で取引を終えた。
SK hynix 6.06は 220%下落して 1,000ウォンで引けた。
サムスン電子の暫定業績が引き金を引いた
この日の急落の中心には、サムスン電子の暫定業績発表後の半導体株の軟調さがあった。サムスン電子の 2四半期業績は市場予想を上回ったと受け止められたものの、引き上げられたハードルを超えられなかったとの見方が広がった。業績確認後には利益確定の売りが出て、売り圧力が半導体業界全体に広がった。
「『過去最高の業績なのに、なぜ株価は下がるのか』という反応も出る。」投資家心理がそれを説明している。株式市場は、好業績そのものよりも、どれだけ期待を上回ったかを重視する。期待がすでに株価にかなり織り込まれた状態で業績が確認されると、売り時になることが多い。
コスピがより大きく下落する構造的な理由
韓国株式市場が米国半導体の悪材料に特に敏感な理由は単純だ。サムスン電子とSKハイニックスの二銘柄が、KOSPI全体の時価総額に占める比率があまりに大きいからだ。両銘柄の同時安で、KOSPI指数は53%まで下落した。サムスン電子とSKハイニックスが全体の時価総額の約7,500を占めている。二銘柄がそろって揺れれば、指数そのものもそれに引きずられて揺れる構造だ.
米ナスダックは数千銘柄に分散している。半導体という一つのセクターが7%下落しても、他の業種が支える。KOSPIにはその緩衝材がない。
レバレッジ商品が下落を拡大させた
キウム証券のハン・ジヨン研究員は、「サムスン電子の暫定決算以後、セルオン(業績発表後に株価が下がる現象)イベントとして捉える見方が短期的に優勢であり、単一銘柄レバレッジ商品の株価下落を加速させる需給の歪み要因も作用した」と分析した。
レバレッジ商品は、株価が1%下落すると2~3%の損失が出るよう設計されたデリバティブ商品だ。下落の初期にこれらの商品が強制清算されると、その売り物が市場にあふれ、さらなる下落を招く。
外国人と個人の方向が分かれた
外国人が大規模な売りを浴びせ、指数を押し下げた。KOSPIでは、外国人が 2兆 9,298ウォンを純売り越した。
機関投資家も 3,092億ウォンを売り浴びせた。
一方、個人投資家は 3兆 1,343ウォンを買い進め、急落相場を防いだ。海外の個人投資家がMicronを保有していた一方で、韓国の個人投資家はSamsung ElectronicsとSK hynixを買い支えた。
サーキットブレーカーも発動された
市場安定化装置も相次いで作動した。
午前 10時 23分、証券市場で売りサイドカーが発動された。
今年のKOSPIでのサイドカー発動は 32回目だった。
午後 1時 51分には、1段階のサーキットブレーカーが発動し、売買は 20分間停止された。今回のサーキットブレーカーは今年に入って 6回目であり、歴代 12回目だった。
サーキットブレーカー(Circuit Breaker)は、株価があまりにも速く下落したときに取引そのものを強制的に止める仕組みだ。市場がパニック状態だと判断されたときに作動する。この一つの記録だけでも、2026年の韓国株式市場がどれほど激しく揺れたかを示している。
| 項目 | 下落率 |
|---|---|
| マイクロン(MU、取引時間中) | -7.04% |
| KOSPI(終値) | -4.91% |
| サムスン電子(終値) | -6.92% |
| SKハイニックス(終値) | -6.06% |
| ナスダック(当日) | -1.3%前後 |
韓国株式市場がさらに大きく下げる理由は単純だ。KOSPIの半分が半導体の二銘柄に偏っており、レバレッジ商品が下落を増幅させ、外国人の需給が一方向に偏る瞬間、指数全体が揺れる。米国で半導体の悪材料が一つ出ると、その衝撃は韓国では倍になって戻ってくる。これはマイクロンだけの問題ではない。
SKハイニックスのナスダック上場(SKHY)はマイクロンにとって追い風か、逆風か
短期的には逆風だ。SKハイニックスが 7月 10日にSKHYというティッカーでナスダックで取引を開始すると、米国の機関投資家は、HBM 1分野におけるマイクロンの直接競合に初めてアクセスできるようになる。資金流出への懸念はすでに株価に織り込まれているようだ。
しかし、中期シナリオは異なる。HBMセクター全体がウォール街の注目を集めるほど、マイクロンも同時に再評価される可能性がある。
SKHY上場で何が変わるのか
今回の上場の重要な数字は四つだ。
- 上場予定日: 7月 10日
- ティッカー: SKHY
- 新株発行の上限: 1,779万株
- 調達予定額: 294億ドル(約 45兆 4,500億ウォン)
ブルームバーグは、今回の上場を外国企業史上最大の新株発行とみなした。
SKハイニックスは294億ドル(約45兆4,500億ウォン)の調達を目指している。
ブルームバーグによると、この規模は2014年のアリババの250億ドルを上回る水準だ。比較対象には2019年のサウジアラムコの256億ドルもある。
これまで韓国外の投資家はSKハイニックスを直接買いにくかった。 7月10日からこの制約はなくなる。米国と欧州の機関投資家・個人投資家の双方が、通常の証券口座でSKHYを買えるようになる。
資金流出シナリオ:MicronからSKHYへ
| 項目 | SKハイニックス (SKHY) | マイクロン (MU) |
|---|---|---|
| HBM市場シェア | 約 58% | 約 21% |
| 2026年先行PER | 約 7.4倍 | 約 9.4倍 |
| 営業利益率 (2026年 1四半期ベース) | 72% | 約 50~55% |
HBM市場におけるSKハイニックスのシェアは 58%、マイクロンは 21%だ。米国の機関投資家がこの数値を直接比較できるようになったのだ。
ソウル経済の報道によると、SKハイニックスの2026年先行PERは7.42倍だ。
マイクロンの2026年先行PERは9.44倍だ。
HBM市場では、3位のマイクロンが1位のSKハイニックスより高く取引されている構図だ。SKHYが上場した瞬間、この逆転構図がウォール街の画面に表れる。
株価再評価シナリオ: セクター全体が上がる
逆張りの論理も存在する。SK HynixがNasdaqに上場すれば、HBMというキーワード自体が米国市場でより注目される。
Nasdaq上場により、米国の主要指数に組み入れられる可能性が高まる。指数組み入れが現実になれば、その指数に連動する世界のパッシブETFから資金流入が起こり得る。
核心となる根拠はHSBCの分析だ。HSBCのアナリストは、Micronが過去13年間、SK Hynixに対して平均35%のプレミアムで取引されてきたと分析した。
HSBCがそのプレミアムの理由として挙げたのは、米国投資家のアクセス問題だった。そのアクセス障壁が今回のSKHY上場でなくなる。
HSBCはSK Hynixの韓国株の目標株価を29万ウォンから40万ウォンに引き上げた。
引き上げ幅は38%だ。
SK Hynixが上がれば、Micronもそれに追随して上がる構図があり得る。同じHBMセクターに両社とも資金が流入するシナリオだ。
AIメモリー供給不足が数年間続くと見込まれる状況で、SK HynixとMicronの両方を保有する戦略は、どちらか一方だけを選ぶより有効かもしれないという見方も出ている。
では、今はどうか?
短期的な圧力は実在する。ただし、ADR(米国預託証券)上場直後に株価がすぐ上昇すると楽観するには早い。
国内の需給環境を踏まえると、SKハイニックスの株価がすぐにマイクロン水準まで上がるのは難しいという見方もある。
比較対象としてTSMCがよく挙げられる。一部のアナリストは、TSMCの米国ADRが本国株式に比べて10以上高く取引されることが多いと指摘し、単純な価格収れんを期待するのは難しいとみている。
上場初日の始値が重要だ。現在、米国市場ではSKハイニックスADRを原資産とする複数のレバレッジ商品が上場を待っている。始値が強ければ、レバレッジ需要まで流入し、マイクロンからの資金流出が現実化する可能性がある。弱く始まれば、「HBMセクター全体が割高だ」というシグナルとなり、マイクロンへの追加的な負担になり得る。
マイクロン保有者なら 7月 10日SKHYの始値と初週の取引量を必ずチェックせよ。
SEC提出書類を確認: 幹部はすでに売却した
2026年 7月 1日、Micron Technologyの最高人事責任者(Chief People Officer)であるエイプリル・アーンゼン(April Arnzen)が普通株 40,000株を売却した。
取引価格は一株当たり 1,077~1,096ドルだった。売却総額は 4,336万ドル(約 599億ウォン)だ。
その時点では株価が高値の 1,255ドルに近づいていた。この開示が 7月 6日、SEC EDGARに掲載されると、すでに揺れていた株価はさらに下落圧力を受けた。
この売却は「事前計画」だった。どういう意味か
今回の売却は、Arngen が 2025 年 12 月 19 日に事前採択した Rule 10b5-1 の売買計画に従って実行された。Rule 10b5-1 の計画とは、役員が重要な未公表情報を入手する前に、いつ、何株を、いくらで売るのかをあらかじめ SEC に届け出ておく制度だ。実際の売却時点で内部情報を知らなかったことを証明するための仕組みだ。
したがって、「内部情報を知って売った」と断定するのは難しい。計画を立てた時点は 7 か月前だ。
それでも市場が反応した理由がある。ひとりではなく、複数人が同時に売ったという点だ。
CEO も売却した。規模はどれほどだったのか
Sanjay Mehrotra CEO は普通株 2026 年 6 月 26 日に 28,506 株を売却した。
総売却額は 3,276千ドル(約 452億ウォン)である。売却内容はSEC Form 4の開示で確認できる。
Merotra の売却も 2026年 1月 30日採択の Rule 10b5-1計画に基づくものだ。この時点では株価は今の半分にも満たなかった。その計画は高値付近で実行されたことになる。
取締役の Lynn Dugle も 6月 30日に株式を売却した。売却株数は 1,300株、取引価格は だった。1,150ドル/株
Arngen、Merotra、Dugle。少なくとも三人の幹部が同時期に株式を売却した。
| 幹部 | 役職 | 売却日 | 売却株数 | 総額 |
|---|---|---|---|---|
| April Arngen | EVP・最高人事責任者 | 7月 1日 | 40,000株 | 4,336千ドル |
| Sanjay Merotra | CEO | 6月 26日 | 28,506株 | 3,276千ドル |
| Lynn Dugle | 取締役 | 6月 30日 | 1,300株 | 150千ドル |
では、これをどう読めばよいか
役員による売りを、「無条件に危険信号」と見ることも、「計画された売りだから無視」と見ることも難しい。
一つ確かなことがある。Arngenは今回の売りの後、保有株が85,737主に減った。株価はその直後の一週間で14%下落した。売ってから株価が下がった。タイミングがよかったという話も出る。
ただし、40,000この規模の売却自体はMicronの役員の間で珍しいことではない。
2025年10月には、別の役員二人が株式を大規模に売却したことがある。一人は82,000株、もう一人は126,000株を売った。
インサイダー売りは一つの参考指標だ。株価の方向を知って売ったという直接的な証拠はない。ただ、高値付近で役員が3人ほぼ同時に株式を減らしたという事実そのものは、現在の株価水準を改めて考えさせるデータだ。
次のセクションでは、こうした悪材料をいったん切り離し、Micronの事業がどこにあるのかを業績数字から直接見ていく。
Micronのファンダメンタルズ:株価が下落する中で事業はどこに立っているのか
株価は高値から27%下落したが、事業そのものは堅調だ。 2026年の3四半期(3~5月)の売上高は414億6,000万ドルで、売上総利益率は84.9%と過去最高を記録した。HBMは2026年分の数量がすでに完売しており、HBM3EとHBM4はいずれも2027年まで予約済みだ。
HBM需要の確保(2026年以降)
Micronは、2026年のHBM全数量について価格・数量契約を完了したと発表した。生産ラインを離れる前に契約が終わっている数量だ。
経営陣は、2026年上半期の時点で、2027年、2028年まで先行受注が入っていると明らかにした。メモリー半導体が四半期ごとに変動していた業界構造だったことを考えると、2年先の納入契約は大きな意味を持つ。
Mehrotra CEOはカンファレンスコールで、「AI需要と構造的な供給制約により、メモリー供給不足は2027年以降も続くだろう」と述べた。実際、Micronが現在満たせる顧客需要は全体の50~67%にすぎない。半分しか売れないのに、四半期売上高は過去最高を更新しているということだ。
長期契約 16件、売上は「予約済み」の構造に変わりつつある
マイクロンは、データセンター事業者や自動車メーカーなどを含め、 3から 5年分の数量を保証する長期契約(SCA)を 16件締結した。事業構造がサイクル商売からサブスクリプション型へ変わる兆しだ。
| 項目 | 内容 |
|---|---|
| 締結件数 | 16件 |
| DRAM数量に占める契約比率 | 約 20% |
| NAND数量に占める契約比率 | 約 33% |
| 最低保証契約売上合計 | 1,000億ドル |
| 顧客から受け取る前受金 | 220億ドル |
この 16件はDRAM数量の 20%とNAND数量の 33%を束ねる。最低保証売上合計は 1,000億ドル、顧客前受金は 220億ドルだ。(出典: Micron Technology Q3 2026 決算発表 SEC Form 8-K, 2026年 6月 24日)
4四半期ガイダンスと市場予想
決算発表時に経営陣が示した 4四半期見通しが市場予想をどれだけ上回ったかが焦点だ。経営陣は売上高を 500億ドル(±10億ドル)と示した。非GAAPベースの一株当たり利益は 31ドル(±1ドル)、売上総利益率は約 86%だ。
この売上高見通しは当時のウォール街コンセンサスを65億5,000万ドル上回っており、ひと株当たり利益はコンセンサスを5ドル57セント上回る水準だった。この差によって時間外取引で株価はほぼ%急騰した。事業そのものが悪化したのではなく、好決算に外部要因が重なったということだ。この区別が、いまの判断の出発点である。15。事業そのものが悪化したのではなく、好決算に外部要因が重なったということだ。この区別が、いまの判断の出発点である。
HBM4: 迅速な立ち上がりと初期売上
HBM4 量産の立ち上がり速度は前世代のHBM3Eの4 倍だ。すでにHBM10の累計売上高は
HBM4 は主要顧客のプラットフォーム向けに大量出荷中だ。HBM4 の次世代であるHBM4Eは 2027年の量産開始を目標としている。
MicronはHBM市場をどう見ているかも公表した。同社は 2025年の市場を 350億ドル、2028年を 1,000億ドルと見ている。この前提は年平均 40%成長を想定している。MicronはHBMで 20〜25%のシェアを目標としている。計算すると、HBMだけでの売上高は 2028年に 200億〜250億ドルに達する可能性がある。(出所: Micron 2026年 1四半期決算発表IR資料)
現金力: 借金まみれではない
まず、同社のキャッシュフローが堅調かを見よう。3四半期の営業キャッシュフローは 253億 9,000万ドルだ。調整後フリーキャッシュフローは四半期として過去最高の 183億ドルを記録した。ネットキャッシュは 244億ドルだ。
経営陣は 7四半期連続でガイダンスを上回った。顧客前受金は 220億ドルだ。ネットキャッシュは先に示したとおり 244億ドルだ。
株価が下落した理由は事業の外にある。事業そのものが崩れたとは言い切れない。残る問いは一つだ。SK hynixのナスダック上場と空売り勢力が、この業績にどれほど影を落とせるのか。
海外個人投資家の実戦対応シナリオ
今、Micron(MU)をどうするかは、きっちり三つに分かれる。すでに保有しているのか、今買うべきか迷っているのか、それとも完全に手を引いて見守っているのか。判断基準は人それぞれだ。 7月 10日 SK hynix(SKHY)のナスダック上場という共通イベントがあり、上場直後の株価反応が、三つのタイプすべてに次の行動のヒントを与える。
今 Micron を保有しているなら: 売るべきか
今すぐ売る理由はない。ただし、保有比率の点検は必要だ。
Micronは 2四半期の間に 240%超上昇した。過去最高の 1,255ドルを付け、現在は高値から 27%下落した水準にある。
まだ値上がり余地が大きい投資家なら、「なぜ売るか」より先に「どれだけ持ち帰るか」を決めておけ。
悪材料が三つ重なったからといって、事業が崩れたわけではない。AI主導のメモリー需要と高いマージンにより、ファンダメンタルズは維持されている。問題は価格だった。過去 2週間で 40%を超える株価上昇が、決算発表を前にどんな悪い知らせにも脆弱にした。悪材料がなくても、高値では一部の利益確定が出たはずだ。
保有者にとっての実質的なリスクは一つだ。この集団訴訟は、業界の主要な論拠である価格決定力に直接打撃を与える。もし供給制限の談合が独占禁止法違反と認められれば、裁判所が命じる救済措置が、現在の高いメモリー価格を支える供給規律を弱める可能性がある。集団訴訟が進行する間、この影は株価の上に残る。
対応の方向性:
- 比率がポートフォリオ全体の 10%以下なら、そのまま保有するのが合理的だ。
- 10%を超えるなら、 7月 10日、SKHYの上場直後のMicron株の反応を見て一部を減らすのも選択肢だ。
- 集団訴訟の進捗は少なくとも四半期に一度は確認しろ。
今、マイクロンを買うか迷っているなら: この価格はチャンスか
短期的なさらなる下落の可能性を念頭に置き、まずは SKHY 上場後の最初の一週間の値動きを確認しよう。
マイクロンは先週だけで 14%下落した。 3月以来で最悪の下げ幅だった。高値から 27%下がった価格が安く見えるのは事実だ。
株価収益率(PER、株価が利益の何倍かを示す指標)で見ると話は変わる。SKハイニックスの現在のPERは 6.2倍だ。マイクロンは現在 7倍程度で、ひと月前は 11倍を超えていた。両社の利益成長のペースは似ているのに、マイクロンの方が割高だという意味だ。
7月 10日から取引開始予定の SKハイニックスのナスダック上場は、投資家資金の流出懸念を高める。HBM市場で約 60%のシェアを持つ直接競合が、米国の機関投資家の前に姿を現すことになる。
反論もある。ある資産運用会社の最高投資責任者は、「この分野をまったく保有していない投資家が多く、SKHY の上場はまだ投資していない人々を市場に引き込む可能性がある」と述べた。SKハイニックスが資金を奪うのではなく、メモリーセクター全体に新しい投資家を呼び込むというシナリオだ。この場合、マイクロンも一緒に上がる。
どちらが正しいかは、SKHYの上場後の一週間が示す。
| 判断基準 | 買いシグナル | 警戒シグナル |
|---|---|---|
| SKHY上場後のMicron株価 | 連れ高になる(セクタープレミアムが拡大) | 単独で下落する(資金流出を確認) |
| SKHY PERとMU PERの差 | 差が縮まりながら両方上昇する | SK Hynixだけが上がり、Micronは横ばい・下落 |
| 集団訴訟の進行状況 | 訴訟取り下げまたは和解の方向 | 裁判所の審理日程が公表され、本案が進む |
結論:ファンダメンタルズがなお堅固であれば、調整局面はかえって機会を生むかもしれない。もっとも、今すべてを投入するよりも、7月 10日以降にMicronがSKHYと同じ動きをするかを確認し、分割で入れ。
完全に様子見しているなら:いつ見直すべきか
見逃せば惜しく、入れば怖い位置だ。感覚は正しい。利益確定と機関ポートフォリオのリバランスが重なり、メモリーチップ関連株は短期的な方向性を失った。
注目すべきイベントは二つある。
-
7月 10日のSKHYナスダック上場: 上場直後にSKHYが公募価格を大きく上回って上昇すれば、メモリーセクター全体が再評価されているというシグナルだ。コーナーストーン投資家は最大で70億ドル規模の買い意向を示した。UBSは、指数採用効果で短期的に35億ドルのパッシブ資金が流入すると推計した。上場初日の強さはMicronにも波及し得る。
-
Micronの次回決算発表: 投資家は、今後少なくとも2年間にわたり需要が持続し得るのかを、この業績ガイダンスで確認する必要がある。HBM 2027~2028年分の先行受注が維持されるなら、現在の下落はノイズで終わる可能性が高い。
様子見の人なら、この二つのイベントまでは性急に動かなくても損ではない。 7月 10日以降、状況ははるかに明確になる。
SKHY上場後の株価反応を、どう読み解くか
7月 10日は単なる新株上場ではない。ニューヨーク証券取引所に上場してナスダック100の組み入れ対象から外れたTSMCとは異なり、SK hynixのナスダック上場は 12月の定期見直しでナスダック100の指数組み入れを狙える道を開く。UBSはナスダック100組み入れまでの累積パッシブ流入が約 150億ドルに膨らみ得るとみる。
Micron投資家の視点からは、二つの図が考えられる。
シナリオA(セクター拡大): SKHYが強く上昇すれば、「AIメモリーセクター全体が割安だった」というシグナルになる。IBK証券は、「SK hynixはMicronが受ける株価が業績に比べて高いのか安いのかを直接比較できるため、ADRが国内株より高く評価される可能性がある」と評価した。この場合、Micronの現在のPER 7倍はSK hynixと同じ水準と解釈でき、両者がそろって上昇する構図になる。
シナリオB(資金流出): SKHYは強いのにMicronが横ばいまたは弱含みなら、資金移動が実際に起きていることの確認だ。このときはMicronの比率を減らし、SKHYを検討するのが自然な流れだ。
上場後 3営業日の株価の方向が、この二つを分ける。その方向が見えれば、判断はずっと容易になる。
用語集: 本文に出てきたなじみのない語 5語
この記事には、半導体・株式投資の初心者にはなじみのない用語が登場する。以下にそれぞれ一行で整理した。5。
-
HBM (High Bandwidth Memory): AIアクセラレータのそばに付いてデータを超高速でやり取りする特殊メモリで、一般的なDRAMよりデータの通り道が数百倍広く、AI演算中のボトルネックを減らす。MicronとSK hynixが世界生産量の大半を分け合う。
-
ADR(American Depositary Receipt): 外国企業の株式を米国の取引所でドル建てで売買できるようにする証書である。SKハイニックスが 7月 10日にナスダックにSKHYというティッカーで上場する方法がまさにこれだ。韓国取引所に上場された普通株と連動するが、米国の機関投資家はADRでしか投資できない。
-
集団訴訟(Class Action): 被害を受けた投資家や消費者の多数が共同で提起する訴訟である。個人訴訟より費用が少ないため、米国株式市場では株価急落後、数日以内に提起されることが多い。訴訟は確定判決ではないが、弁護士費用と不確実性が株価に短期的な重荷として作用する。
-
Rule 10b5-1: 役員がインサイダー情報を利用した売買の疑いを防ぐため、あらかじめSECに届け出ておく株式売却計画である。計画を立てる時点でインサイダー情報があってはならず、その後の実際の売却は計画どおり自動的に執行される。この規則に従って、エイプリル・アンゼンの最高人事責任者が 2026年 7月 1日、合計 4,336万ドル相当を売却した。
-
ガイダンス(Guidance): 企業が次四半期の業績を自ら予告する見通しである。法的義務ではないが、ウォール街のアナリストはこの数字を基に目標株価を調整する。ガイダンスが市場予想を下回ると、実際の業績が良くても株価が下がることがあり、今回のブロードコムの事態がその例だった。
よくある質問
今日 (7月 7日) マイクロン株が下落している理由は?
利益確定と連鎖した悪材料のためだ。 7月 1·2日、利益確定売りにブロードコムのガイダンスへの失望、SKハイニックス上場への懸念、集団訴訟が重なった。
マイクロンが日中に 7%超下落した背景は何か?
短期的な悪材料が同時に重なったためだ。サムスンの速報決算によるショックがKOSPIと半導体への売り心理を強め、追加の下落を招いた。
SK hynixのNasdaq上場はマイクロンにどのような影響を与えるか?
資金移動への懸念が核心だ。 294数十億ドル規模の上場によって一部の投資資金がSK hynixに流れ込めば、マイクロンの需要が弱まる可能性がある。
ブロードコムのガイダンスはマイクロンの下落にどのような役割を果たしたか?
市場は期待を下回るガイダンスに反応した。ブロードコムの 3四半期AIガイダンス 160は市場予想の 172を下回った。
Micronの業績はまずまずか?
事業実績は堅調だ。 2026年 3四半期売上高が 415億ドルで過去最高を記録し、年初来リターンは +190%台だ。
米国株の韓国人個人投資家は今回の急落にどう対応すべきか?
分割での買い・売りとリバランスを勧める。MicronのPER 7倍とSK hynixの 6.2倍を比較し、訴訟・上場日程は引き続き確認せよ。