Bullstory Research 2026年9月13日
IonQはなぜ量子コンピューターを超えて半導体工場まで買収したのか
要点
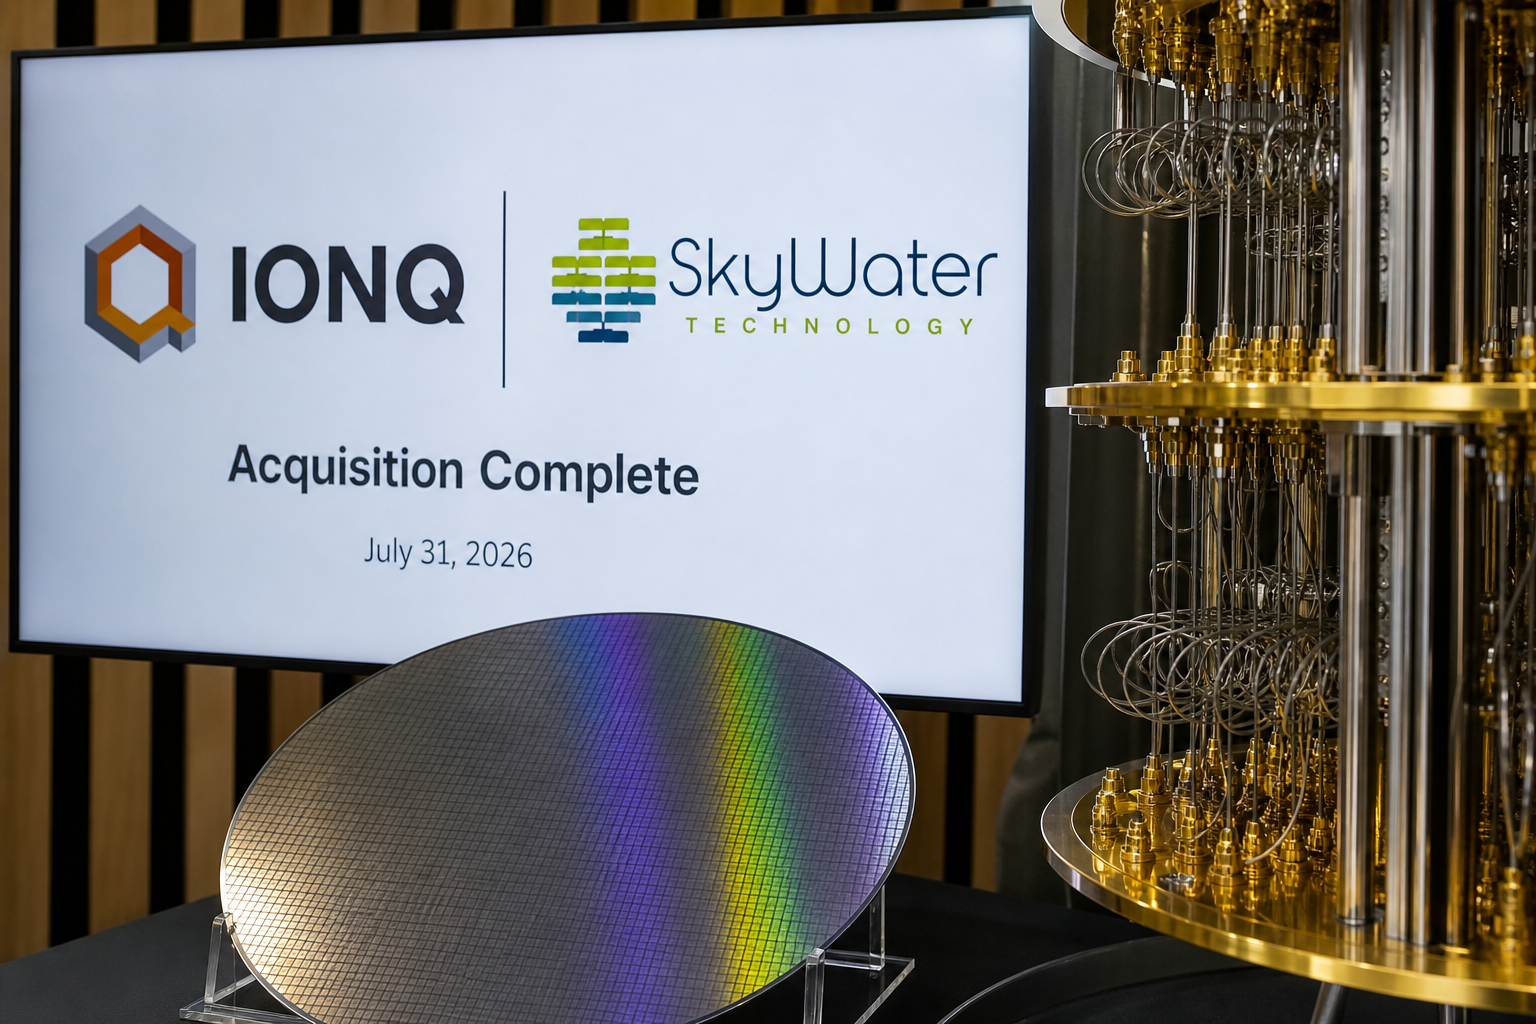
IonQは 2026年 7月 31日に、現金と株式約 18億ドルでSkyWaterの買収を完了した。目的はチップの設計・製造・パッケージングをつなぎ、米国内のサプライチェーンと自社生産インフラを確保することだ。買収後の会社の想定に基づく現金は約 20億ドルだ。
量子企業が工場を買った理由
IonQは、現金と株式合わせて約2026年 7月 31日、18億米ドルで米国のファウンドリー、スカイウォーターの買収を完了した。96%91%9%90%4%93%8%84%0%4%80%0%8%3%99%84%0%84%0%95%6%82%98%8%4%8%5%88%9%88%98%3%9%85%85%8%81%96%91%9%90%3%4%95%88%9%8%7%80-2026%85%84%88%9%90%0%80%9%4%93%9%)
量子コンピューター企業がなぜ工場まで買ったのか?
目的は、チップの設計・製造・パッケージングをつなぎ、米国内のサプライチェーンを確保することだ。
計算性能だけでなく、製品を安定して生産・供給する基盤まで整えようとする戦略と読める。
原子から生まれる計算の品質
核心は、電磁場でイオンを閉じ込めて制御する「[イオントラップ]」だ。
強みは、均一な量子ビット、量子ビット間の直接接続、長く維持される量子状態である。9%4%98%8%8%8%9%9%)
直接接続により、中間キュービットを経由する追加演算と、エラーが蓄積する機会を減らせる可能性がある。
ただし、演算速度、精密な制御、拡張は課題である。物理キュービットと、エラー訂正された論理キュービットを区別し、規模を拡大しても計算の正確性が維持されるかを確認する必要がある。
顧客が試せる技術
IonQは、システムの供給、クラウド、共同研究開発を通じて、顧客のアクセス経路を広げている。
2026年 3月 11ケンブリッジ大学との協定には、イノベーションセンターの設立、256キュービットシステムの配備計画、クラウド利用が盛り込まれた。
配備は発表当時、今後の計画だった。
会社発表によると、2026年 2四半期の売上高の約50%が海外, **60%が商業売上高だった。
この二つの分類は重複する可能性があり、商業売上高には大学との提携も含まれる。重要なのは、顧客との接点が継続利用と追加契約につながるかどうかだ。
コンピューターの外へ広がる事業
2025年 9月 17日に買収完了を発表したOxford Ionicsは、標準的な半導体チップを基盤とするイオントラップ技術を強化する。
SkyWaterの製造基盤と結び付けると、量子制御から生産までの能力を確保しようとする戦略が見えてくる。
ネットワーキング、センシング、セキュリティにも事業を拡大し、システム接続、精密測定、安全な情報伝送への需要を狙う。
ただし、確保した技術が実際の製品と売上につながるかは別途確認する必要がある。
売上成長に伴うコスト
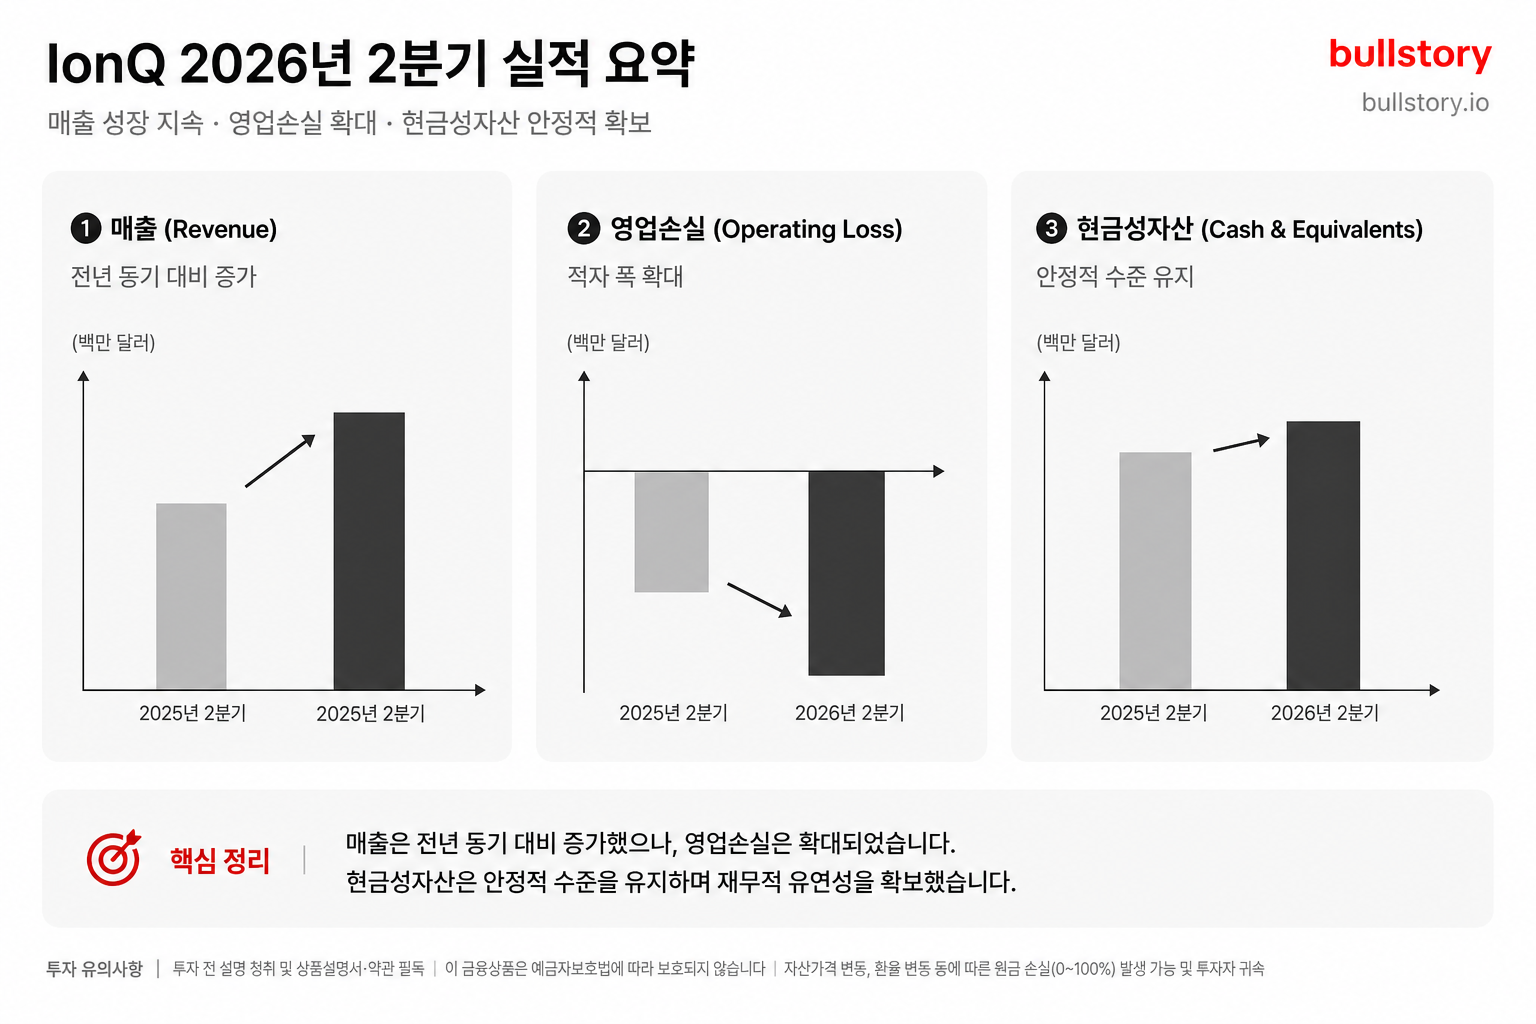
2026年 2四半期の売上高は 8,005万ドルで、[前年同期比で約 287%増加](/blog/%EC%95%84%EC%9D%B4%EC%98%A8%ED%81%90-%EC%A3%BC%EA%B0%80-%EC%A0%84%EB%A7%9D-755-%EB%A7%A4%EC%B6%9C-%EA%B8%89%EB%93%B1%EC%97%90%EB%8F%84-30-%EB%B9%A0%EC%A7%84-%EC%9D%B4%EC%9C%A0%EC%99%80-%EB%AA%A9%ED%91%9C-%EC%A3%BC%EA%B0%80-%EB%B6%84%EC%84%9D-2026した。
8月 5日付で示された年間見通しは2億8,000万~2億9,000万ドルで、SkyWaterの売上高は除外された。
営業損失は約3億3,724万ドル、IonQに帰属する純損失は約18億6,774万ドル**だった。
純損失には約16億4,912万ドルの非現金ワラント負債評価損が含まれているため、全額をキャッシュ流出とみなしてはならない。
6月 30日時点の現金・現金同等物・投資資産は約30億ドルで、買収に伴う現金支出を反映した会社の試算は約20億ドルだ。
既存事業と買収事業の成長を区別し、**納品とリピート売上がコスト増加を賄えるか**を見る必要がある。
IonQが拡大する一日
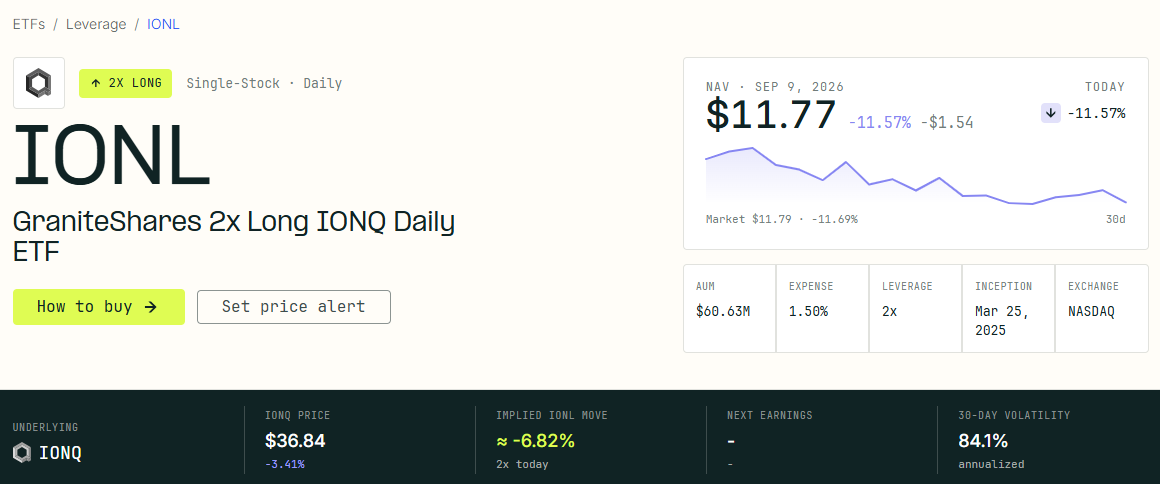
GraniteSharesのIONL(GraniteShares 2x Long IONQ Daily ETF)は、IonQの日次リターンの倍率を200%(費用控除前)の目標とする単一銘柄レバレッジETFである。
IonQ株を直接保有する代わりに、スワップなどのデリバティブで倍のエクスポージャー2倍のエクスポージャーを構成し、複数の量子企業に分散投資する商品ではない。
費用やトラッキングエラーなしで日次目標を達成すると仮定すると、
IonQが5%上昇するとIONLは10%上昇し、5%下落すると10%下落する。
上昇機会だけでなく損失も拡大し、実際に目標を達成できる保証はない。
毎日リセットされるため、長期リターンが二倍になるわけではない。
商品が日次で2倍を達成すると仮定すると、株価が100 → 110 → 100のとき、商品は100 → 120 → 約98.18となる。
ファクトシート上の年間総運用費用率は3.63%で、免除・補填後の純費用率は1.50%です。
費用制限は2026年12月31日までで、取引費用は別途です。
IONLの詳細を見る → [https://bullstory.io/go/ad/pbzfchdu]
よくある質問
IonQが量子コンピューターではなく、半導体工場を直接買収した正確な理由は何か
要点:設計・製造・パッケージングをつなぎ、米国内のサプライチェーンを確保しようとする戦略だ。 2026年 7月 31日に、現金と株式約 18億ドルでSkyWaterの買収を完了した。
半導体工場の買収は、IonQの量子ビット数と性能の拡大にどのような影響を与えますか?
要点:工場の買収は、製造精度の向上と大量生産への準備に役立つ。ただし、演算速度、制御、拡張は依然として課題である。
IonQが工場を所有することで、予想されるコスト構造と収益モデルはどのように変わりますか?
要点:当初は、買収関連費用と運営費の増加により、営業損失が拡大する可能性がある。重要なのは、納入と継続的な収益によって費用を吸収できるかどうかである。
投資家の観点から、IonQによる工場買収がリスクか機会かを判断するには、何を確認すべきですか?
要点:納入実績、継続的な収益への移行、買収後の現金(6月 30日、約 30億ドル)を確認すること。ワラント評価損は非現金項目である。
IonQが自社生産体制を整えた場合、競合他社(例:Rigetti)と比べてどのような優位性が生まれますか?
要点:自社生産体制は、サプライチェーンと出荷の安定性において優位性をもたらす可能性があります。ただし、技術の商品化と売上への結びつきについては、検証が必要です。