 불스토리9월 11일기업 분석
아이온큐는 왜 양자컴퓨터를 넘어 반도체 공장까지 샀을까
2026년 9월 13일 업데이트
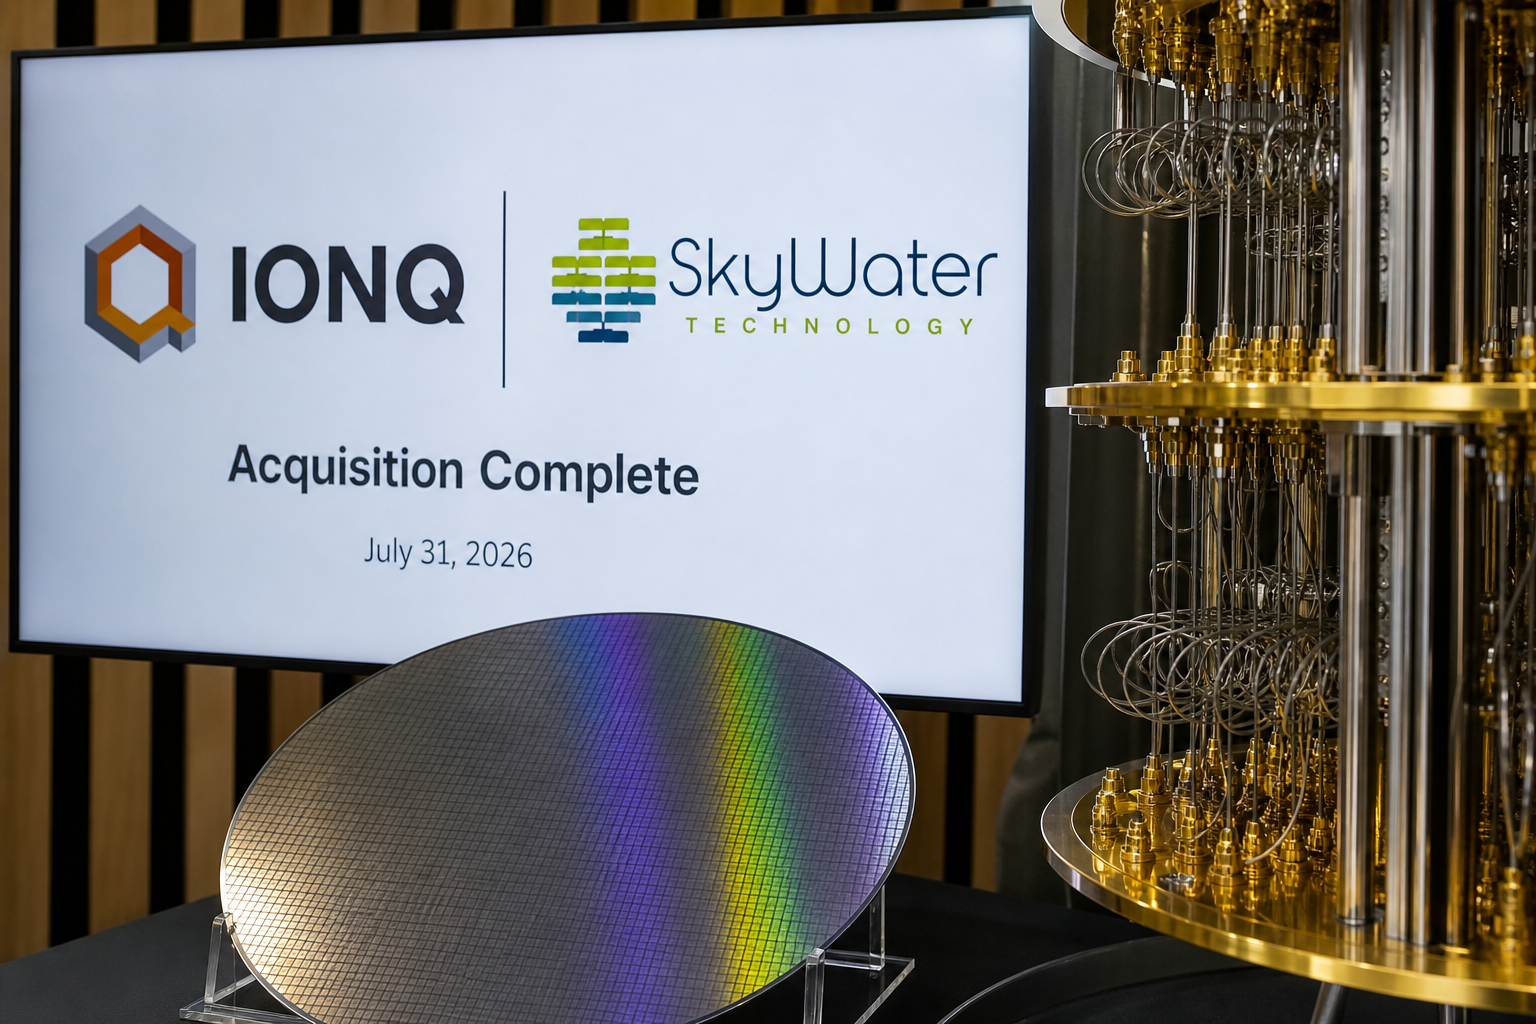
아이온큐는 2026년 7월 31일 현금·주식 약 18억 달러로 스카이워터 인수를 완료했다. 목적은 칩 설계·제조·패키징을 연결해 미국 내 공급망과 자체 생산 인프라를 확보하는 것이다. 인수 후 회사 가정치 기준 현금은 약 20억 달러다.
양자기업이 공장을 산 이유
아이온큐는 2026년 7월 31일, 현금과 주식 약 18억 달러로 미국 파운드리 스카이워터 인수를 완료했다.
양자컴퓨터 회사가 왜 공장까지 샀을까?
목적은 칩 설계·제조·패키징을 연결하고 미국 내 공급망을 확보하는 것이다.
계산 성능뿐 아니라 제품을 안정적으로 생산하고 공급할 기반까지 갖추려는 전략으로 읽힌다.
원자로 만드는 계산의 품질
핵심은 이온을 전자기장으로 가두고 제어하는 ‘이온트랩’이다.
강점은 균일한 큐비트, 큐비트 사이의 직접 연결, 오래 유지되는 양자 상태다.
직접 연결은 중간 큐비트를 거치는 추가 연산과 오류가 쌓일 기회를 줄일 수 있다.
다만 연산 속도와 정밀 제어, 확장은 과제다. 물리 큐비트와 오류 보정된 논리 큐비트를 구분하고,
규모를 키워도 계산의 정확도를 유지하는지 봐야 한다.
고객이 써 볼 수 있는 기술
아이온큐는 시스템 공급·클라우드·공동 연구개발로 고객의 접근 경로를 넓힌다.
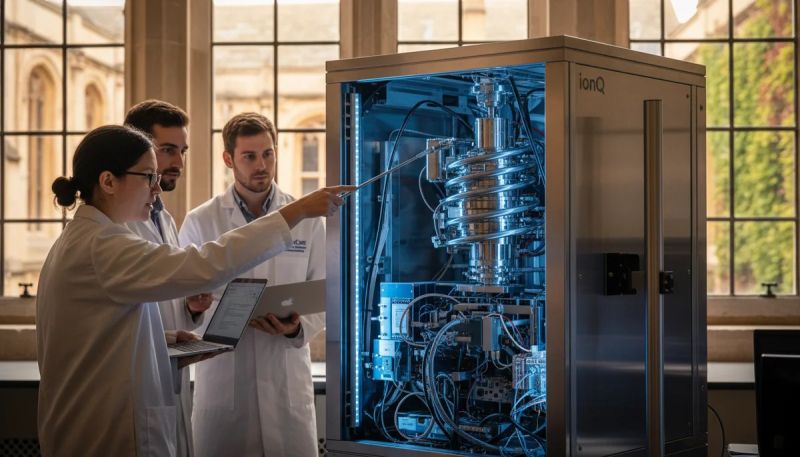
2026년 3월 11일 케임브리지대학교 협약에는 혁신센터 설립, 256큐비트 시스템 배치 계획, 클라우드 이용이 담겼다.
배치는 발표 당시 향후 계획이었다.
회사 발표상 2026년 2분기 매출의 약 50%는 해외, 60%는 상업 매출이었다.
두 분류는 겹칠 수 있고 상업 매출에는 대학 협약도 포함된다. 관건은 고객 접점이 반복 이용과 후속 계약으로 이어지는지다.
이 글과 같은 주제
컴퓨터 밖으로 넓히는 사업
2025년 9월 17일 인수 완료를 발표한 옥스퍼드 아이오닉스는 표준 반도체 칩 기반 이온트랩 기술을 보강한다.
스카이워터의 제조 기반과 연결하면 양자 제어부터 생산까지 역량을 확보하려는 전략이 보인다.
네트워킹·센싱·보안으로도 확장해 시스템 연결, 정밀 측정, 안전한 정보 전달 수요를 겨냥한다.
다만 확보한 기술이 실제 제품과 매출로 이어지는지는 별도로 확인해야 한다.
매출 성장에 붙은 비용
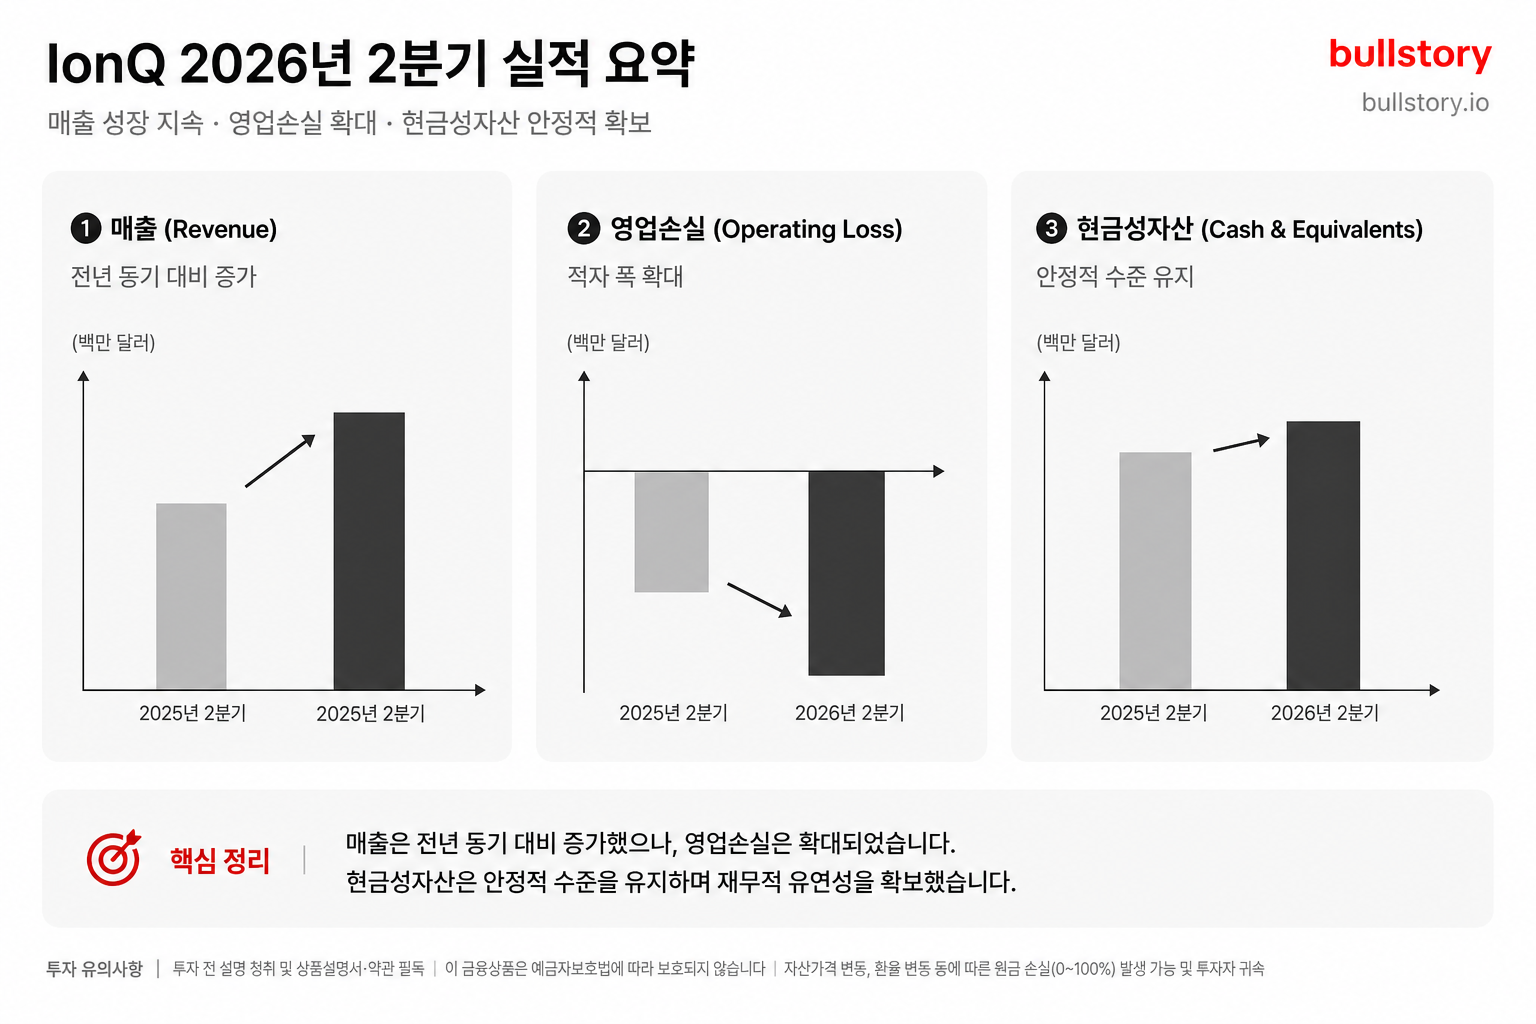
2026년 2분기 매출은 8,005만 달러로 전년 동기 대비 약 287% 증가했다.
8월 5일 제시한 연간 전망은 2억8,000만~2억9,000만 달러로, 스카이워터 매출은 제외됐다.
영업손실은 약 3억3,724만 달러, 아이온큐 귀속 순손실은 약 18억6,774만 달러였다.
순손실에는 약 16억4,912만 달러의 비현금 워런트 부채 평가손실이 포함돼 전액을 현금 유출로 보면 안 된다.
6월 30일 현금·현금성자산·투자자산은 약 30억 달러, 인수 현금 지출을 반영한 회사 가정치는 약 20억 달러다.
기존 사업과 인수 사업의 성장을 구분하고, 납품과 반복 매출이 비용 증가를 감당하는지 봐야 한다.
성장에 대한 기대, 기업의 숫자로도 확인해 보세요
“아이온큐는 왜 양자컴퓨터를 넘어 반도체 공장까지 샀을까”
Bite에서 관심 기업의 사업과 재무를 분석하고 성장 가능성과 리스크를 함께 확인하세요.
Bite에서 기업 분석하기IONL이 확대하는 하루
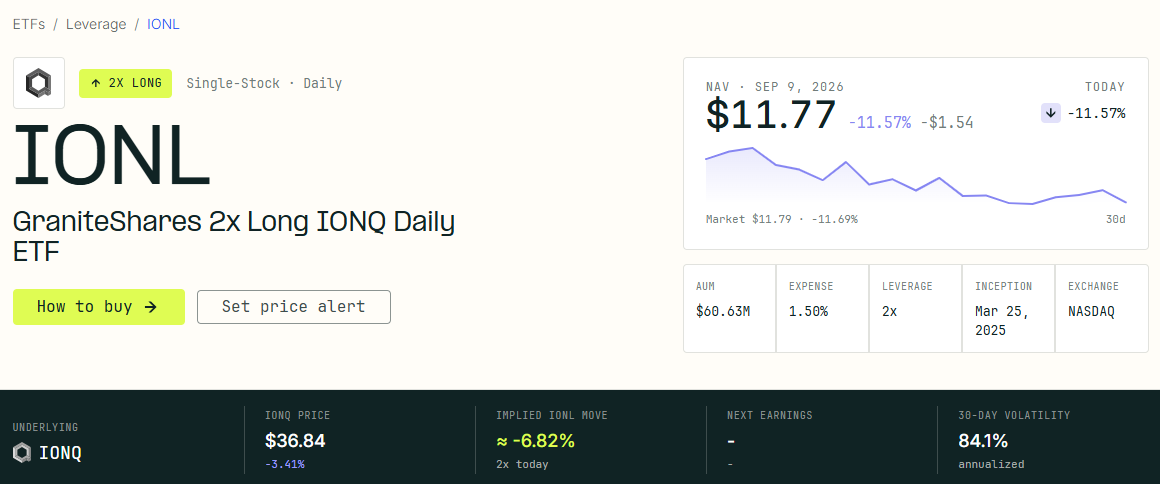
그래닛셰어즈의 IONL(GraniteShares 2x Long IONQ Daily ETF)은
아이온큐의 일일 수익률 200%를 비용 차감 전 목표로 하는 단일 종목 레버리지 ETF다.
아이온큐 주식을 직접 보유하는 대신 스왑 등 파생상품으로 2배 노출을 구성하며,
여러 양자기업에 분산투자하는 상품은 아니다.
비용·추적오차 없이 일일 목표를 달성한다고 가정하면,
아이온큐가 하루 5% 상승할 때 IONL은 10% 상승, 5% 하락할 때는 10% 하락한다.
상승 기회뿐 아니라 손실도 확대되며, 실제 목표 달성은 보장되지 않는다.
매일 재설정하므로 장기 수익률이 두 배인 것은 아니다.
비용·추적오차 없이 일일 2배를 달성한다고 가정하면,
주식이 100 → 110 → 100일 때 상품은 100 → 120 → 약 98.18이 된다.
팩트시트상 총 연간 운용비용률은 3.63%, 면제·보전 후 순 비용률은 1.50%다.
비용 제한은 2026년 12월 31일까지이며 거래 비용은 별도다.
IONL 자세히 보기 → [https://bullstory.io/go/ad/pbzfchdu]
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
아이온큐가 양자컴퓨터 대신 직접 반도체 공장을 산 정확한 이유는 무엇인가요?
핵심: 설계·제조·패키징을 연결해 미국 내 공급망을 확보하려는 전략이다. 2026년 7월 31일, 현금·주식 약 18억 달러로 스카이워터 인수를 완료했다.
반도체 공장 인수가 아이온큐의 큐비트 수·성능 확대에 어떤 영향을 주나요?
핵심: 공장 인수는 제조 정밀성과 대량 생산 준비에 도움된다. 다만 연산 속도와 제어, 확장은 남은 과제다.
아이온큐가 공장을 소유하면서 예상되는 비용 구조와 수익 모델은 어떻게 달라지나요?
핵심: 초기에는 인수 관련 비용과 운영비 증가로 영업손실이 늘어날 수 있다. 관건은 납품과 반복 매출로 비용을 흡수하느냐다.
투자자 관점에서 아이온큐의 공장 인수는 리스크인지 기회인지 판단하려면 무엇을 봐야 하나요?
핵심: 납품 실적·반복 매출 전환과 인수 후 현금(6월 30일 약 30억 달러)을 확인하라. 워런트 평가손실은 비현금 항목이다.
아이온큐가 자체 생산체제를 갖추면 경쟁사(예: 리게티 등)와 비교해 어떤 우위가 생기나요?
핵심: 자체 생산체제는 공급망·출하 안정성에서 우위를 줄 수 있다. 그러나 기술의 제품화·매출 연결은 검증이 필요하다.
관련 글
파마리서치 vs 원텍, 두 에스테틱 주식의 위기와 기회
반도체 인버스 ETF, 16% 빠진 SOX 지수에서 사도 될까
QLD·SOXL 2배 ETF, 수익은 두 배로 남는데 손실은 왜 네 배일까
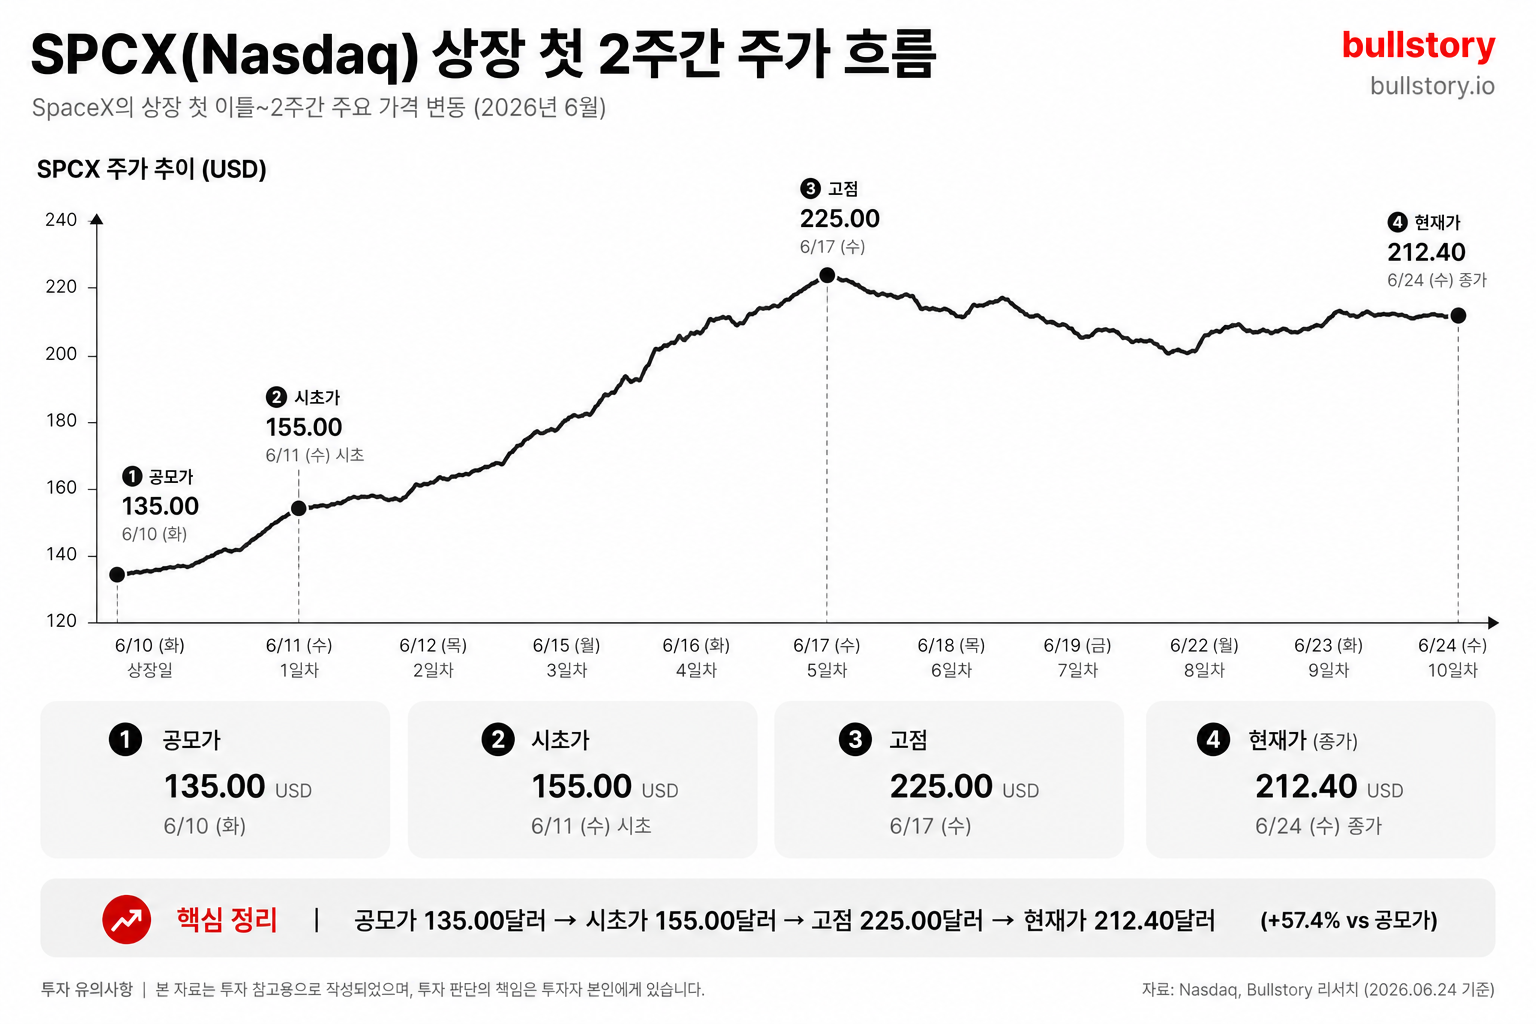
Space X 주가 지금 어디쯤 왔나, SPCX 공모가 135달러에서 225달러까지 간 이유와 지금 판단
인버스 주식 완전 정복, 코스피 인버스부터 곱버스 사는법까지 (2026)
반도체 레버리지 ETF 완전 정리, 국내외 상품 비교와 진짜 위험 (2026)

































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.