単一銘柄レバレッジETFの取引 58兆円、ボラティリティを押し上げ
金融投資業界は、単一銘柄レバレッジETFへの取引集中と個人資金の流入が「ショート・ガンマ」的な売り圧力を強め、指数のボラティリティを拡大させたと分析しています。 7取引日間の累計売買代金は 58兆ウォン、個人投資家の純買い越し額は 7兆 4億ウォンを記録しました。
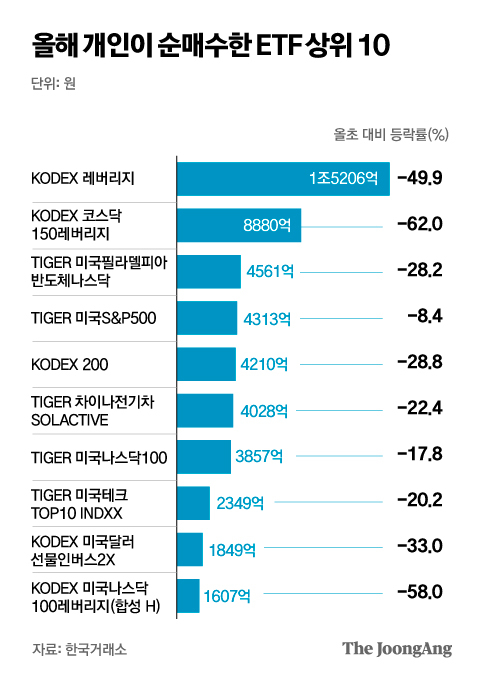
金融投資業界は、単一銘柄レバレッジ上場投資信託(ETF)が下落局面で「ショート・ガンマ」的な売り圧力を強め、指数のボラティリティを拡大させたと分析しています。この分析は、レバレッジ構造と取引集中が重なって現れた現象だと説明しています。業界は、この構造が急落時に追加的な売り物を発生させるとみています。
単一銘柄レバレッジETF 14銘柄の累計売買代金は 58兆ウォンに達しました。取引が短期間に集中し、特定銘柄を中心に流動性が偏っていることが確認されました。業界は、売買代金の集中がボラティリティ拡大の一因だと明らかにしました。
同期間における個人投資家の純買い越し額は 7兆 4億ウォンを記録しました。個人資金がレバレッジ商品に大量に流入した点が特徴です。個人の買いは一部銘柄に集中する流れだったとみられます。
海外上場のレバレッジ商品にも大規模な資金流入がありました。香港に上場されたサムスン電子の 2倍レバレッジETFには今年、2兆 5千億ウォンが流入し、SKハイニックスの 2倍レバレッジETFには 2,560億ウォンが流入しました。海外商品にも個人資金が流入した点が共通しています。
業界が語る「ショートガンマ」とは、レバレッジETFの提供者やマーケットメーカーが価格変動に対応してポジションを調整する過程で、売りや買いが拡大する構造を指します。基礎となる株価が下落すると、ヘッジの過程で追加の売りが出る一方、反対方向では買いが発生します。このメカニズムが急落局面で指数の変動性を高めるという説明です。
金融投資業界は、国内外で観察された売買代金および個人資金の流入規模が、レバレッジETFに関連する変動性拡大の核心的な要因だと判断しています。関連する流れは、取引が集中した銘柄を中心に現れました。市場参加者は今後の取引パターンを注視しています。
情報源: 연합인포맥스
Bullstoryはリンク先の情報源をもとにこの記事をまとめました。執筆にはAIが補助的に使われた可能性があります。事実は元の記事で確認してください。