Bullstory
2026/07/11非上場 100%保有者、株式贈与の時期が税金に与える影響
60Aさんは、長年非上場法人を運営してきたが、非上場法人の持ち分 30%と保有する上場株式の贈与時期をめぐって税務相談を申し込みました。BDOソンヒョン会計法人は、贈与財産の価額は原則として贈与日現在の時価で評価し、時価の算定が難しい場合には法律で定められた補完評価方法を適用すると説明しました。100:
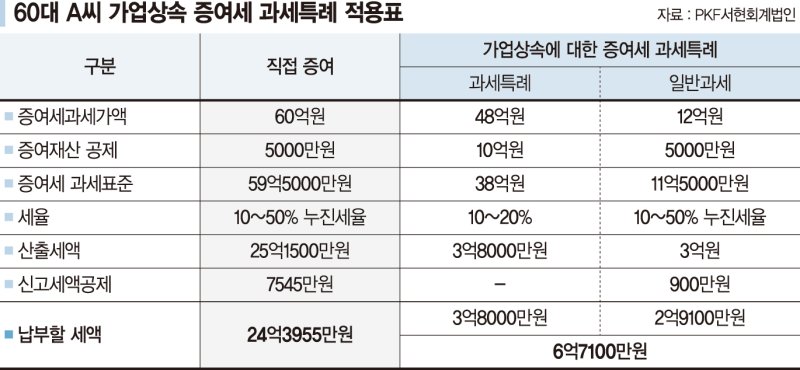
60Aさんは過去数年間、非上場法人を運営してきました。Aさんはこの法人の株式 30%と、個人的に買い集めた上場株式を合わせて保有していると明らかにしました。100:
Aさんは、株式をいつ贈与するかによって税金に差が出ると聞き、具体的な計算方法を尋ねる相談を申し込みました。 12BDOソンヒョン会計法人は、当該案件について回答しました。
BDOソンヒョン会計法人は、贈与財産の価額は上場・非上場を問わず、原則として贈与日現在の時価で評価されると説明しました。時価の算定が難しい場合には、法律で定められた補完評価方法を適用すると付け加えました。
上場株式は取引所で形成される価格が存在するため、評価基準日である贈与日の時価を基準に価額を算定します。一方、非上場株式は公表された価格がないため、補充的な評価方法で価額を算定する、と説明しました。
BDOは、「時価を確認できるかどうか」が上場株式と非上場株式の評価方法の違いを生むと明らかにしました。記事では、具体的な節税策やケース別の計算式は示されませんでした。
情報源: 파이낸셜뉴스 증권
Bullstoryはリンク先の情報源をもとにこの記事をまとめました。執筆にはAIが補助的に使われた可能性があります。事実は元の記事で確認してください。