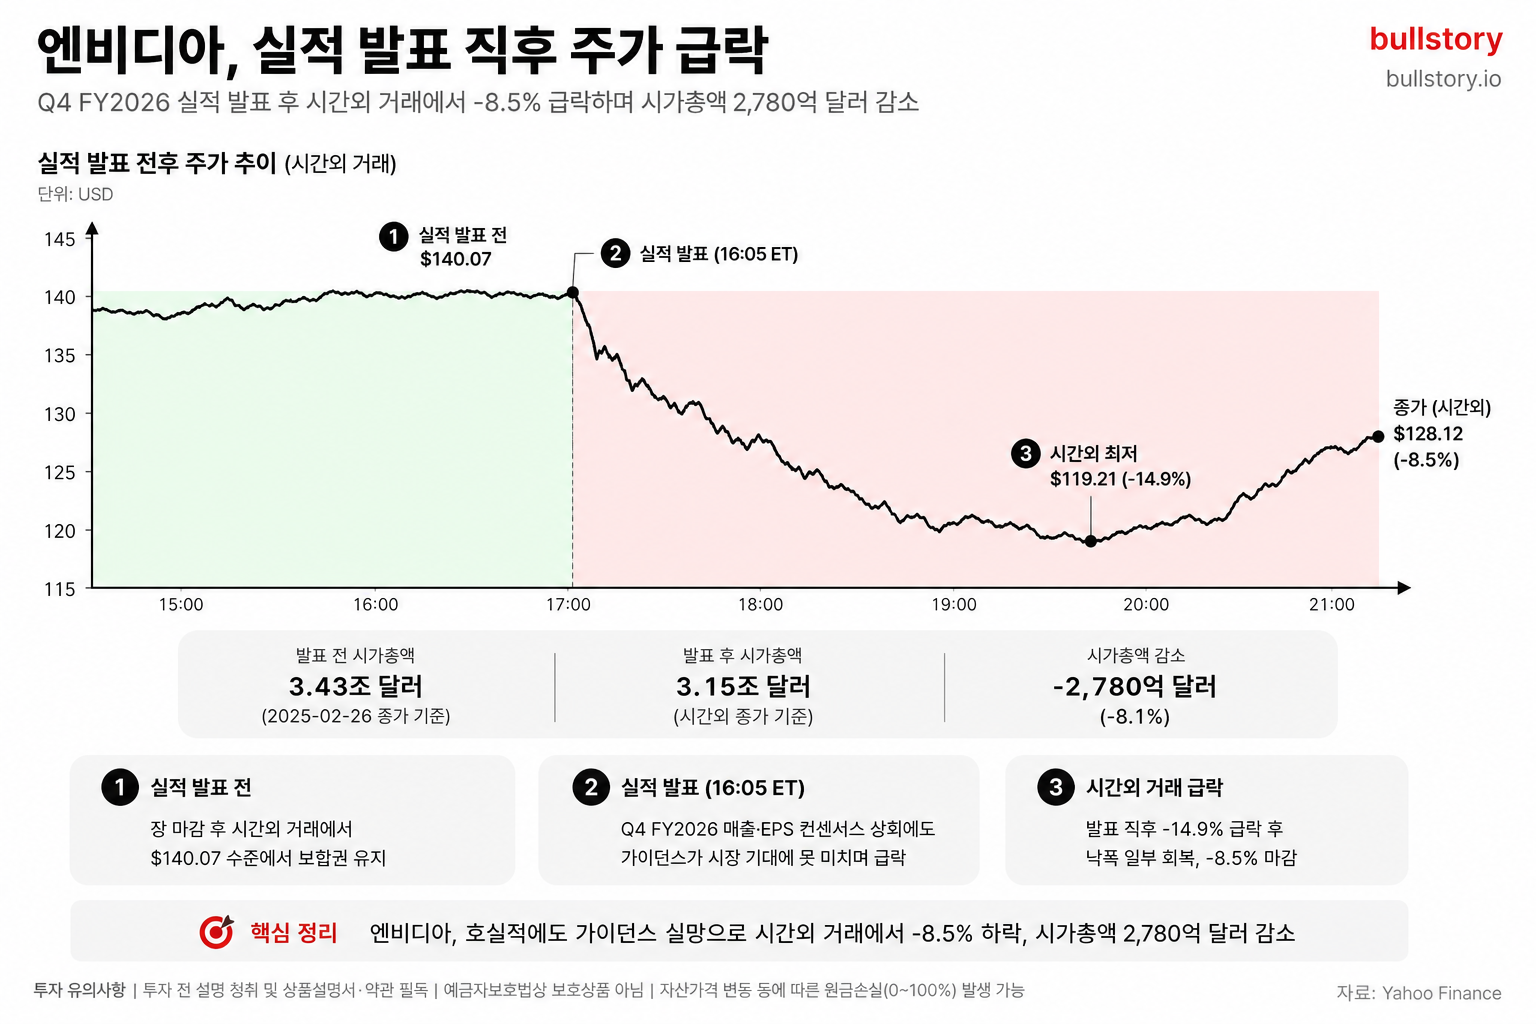
엔비디아 212달러, 목표가와 46% 격차…지금 살 때인가 팔 때인가
2026년 8월 3일 업데이트
엔비디아 주가 212.06달러, PER 31.4배. 애널리스트 목표가 평균 309.94달러(+46%)에 실적 추정치도 계속 상향되고 있으며 4개 분기 연속 실적 서프라이즈를 냈다. 중국은 "매출 제로"에서 "트리비얼한 매출"로 바뀌었지만 규모는 아직 작고, 다크파이버·넵니어스 지분 등 본업 밖 확장이 새로운 변수로 떠올랐다.
엔비디아가 212달러에 거래되고 있다. 애널리스트 평균 목표주가는 309.94달러로 현재가보다 46% 높다. 이 격차를 믿고 사면 수익이 되지만, 근거 없는 기대에 불과하면 함정이다. 이 글에서는 밸류에이션, 실적 추정치 흐름, 중국 매출 변수, 통신망 확장 이슈까지 짚어 212달러가 들어갈 자리인지 판단할 기준을 정리한다.
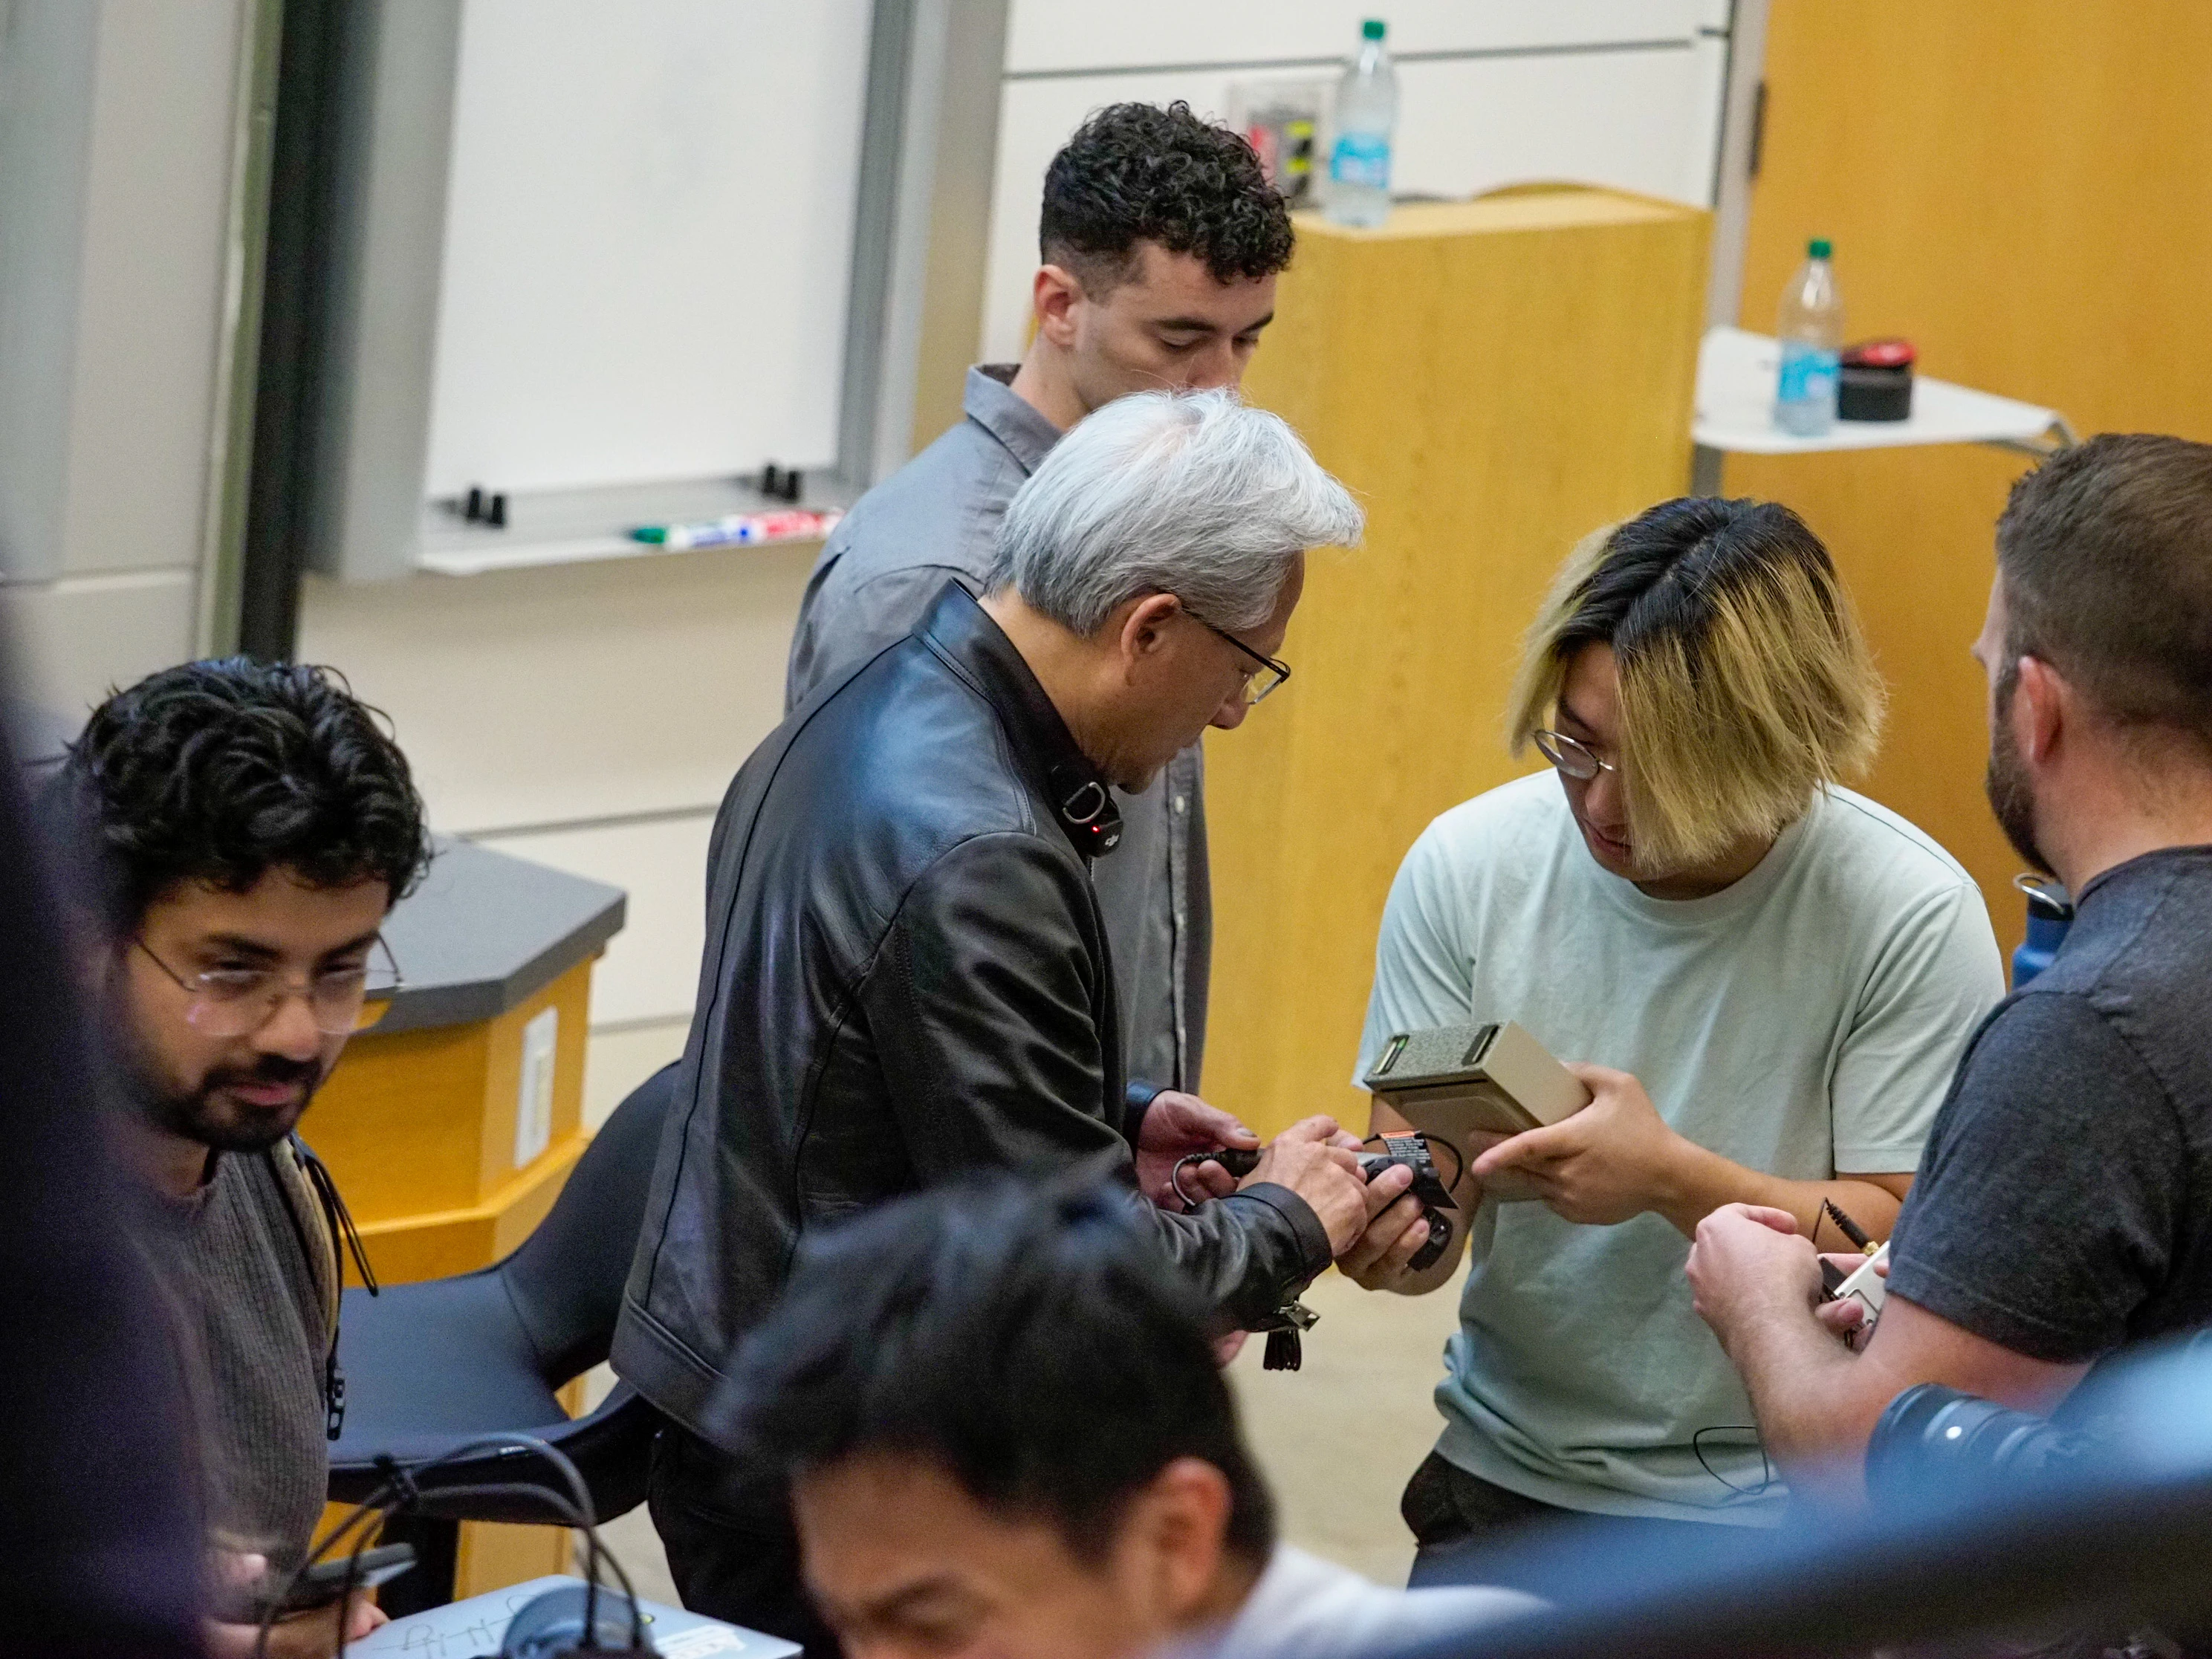
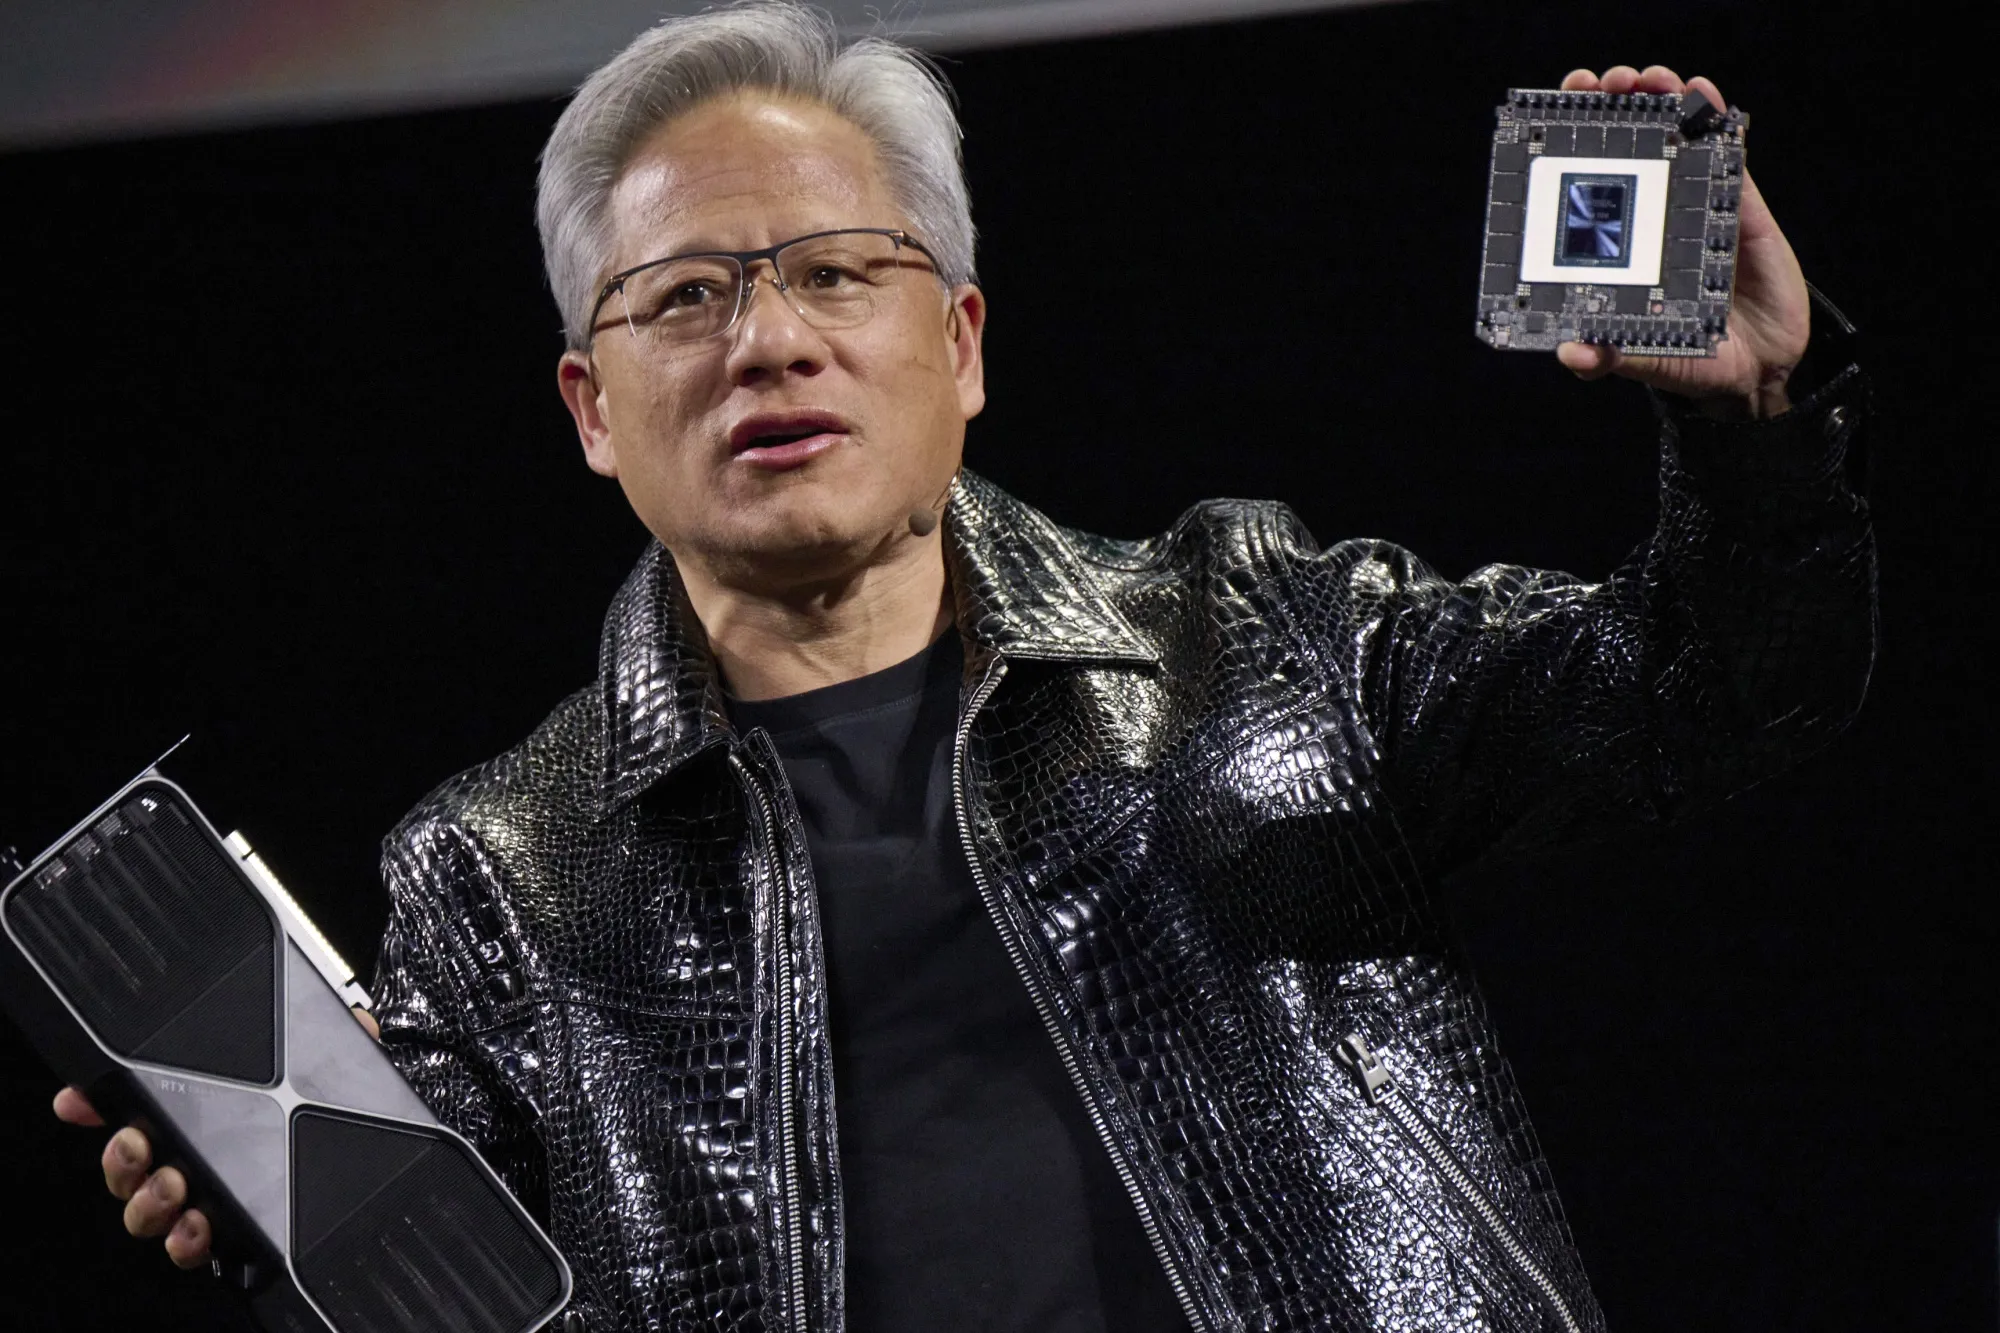
젠슨 황 엔비디아 CEO, 2026년 4월 스탠퍼드대 강연에서. 이미지 "Jensen huang stanford 2026-04-30 004.jpg"의 제작자는 Anderseidesvik입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
엔비디아 본사, 캘리포니아 산타클라라. 이미지 "NVIDIA Headquarters.jpg"의 제작자는 Coolcaesar입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
212달러, 목표주가와의 격차는 어디서 오는가
PER(주가수익비율, 주가가 이익의 몇 배인지) 31.4배, PSR(주가매출비율) 19.8배. 시가총액 5.02조 달러로 지구에서 가장 큰 상장기업이다. 숫자만 놓고 보면 비싸 보인다.
그런데 매출 100달러를 벌면 63달러가 순이익으로 남는 구조다. 자본 100달러를 굴려 111달러가 넘는 이익을 낸다. 순이익률 62.97%, ROE(자기자본이익률) 111.66%다. 이 수익 구조를 두고 월가는 애널리스트 68명 중 강력매수 24명, 매수 40명, 보유 4명, 매도 1명으로 압도적으로 우호적이다. 지난 4개월간 이 비율은 거의 그대로다.
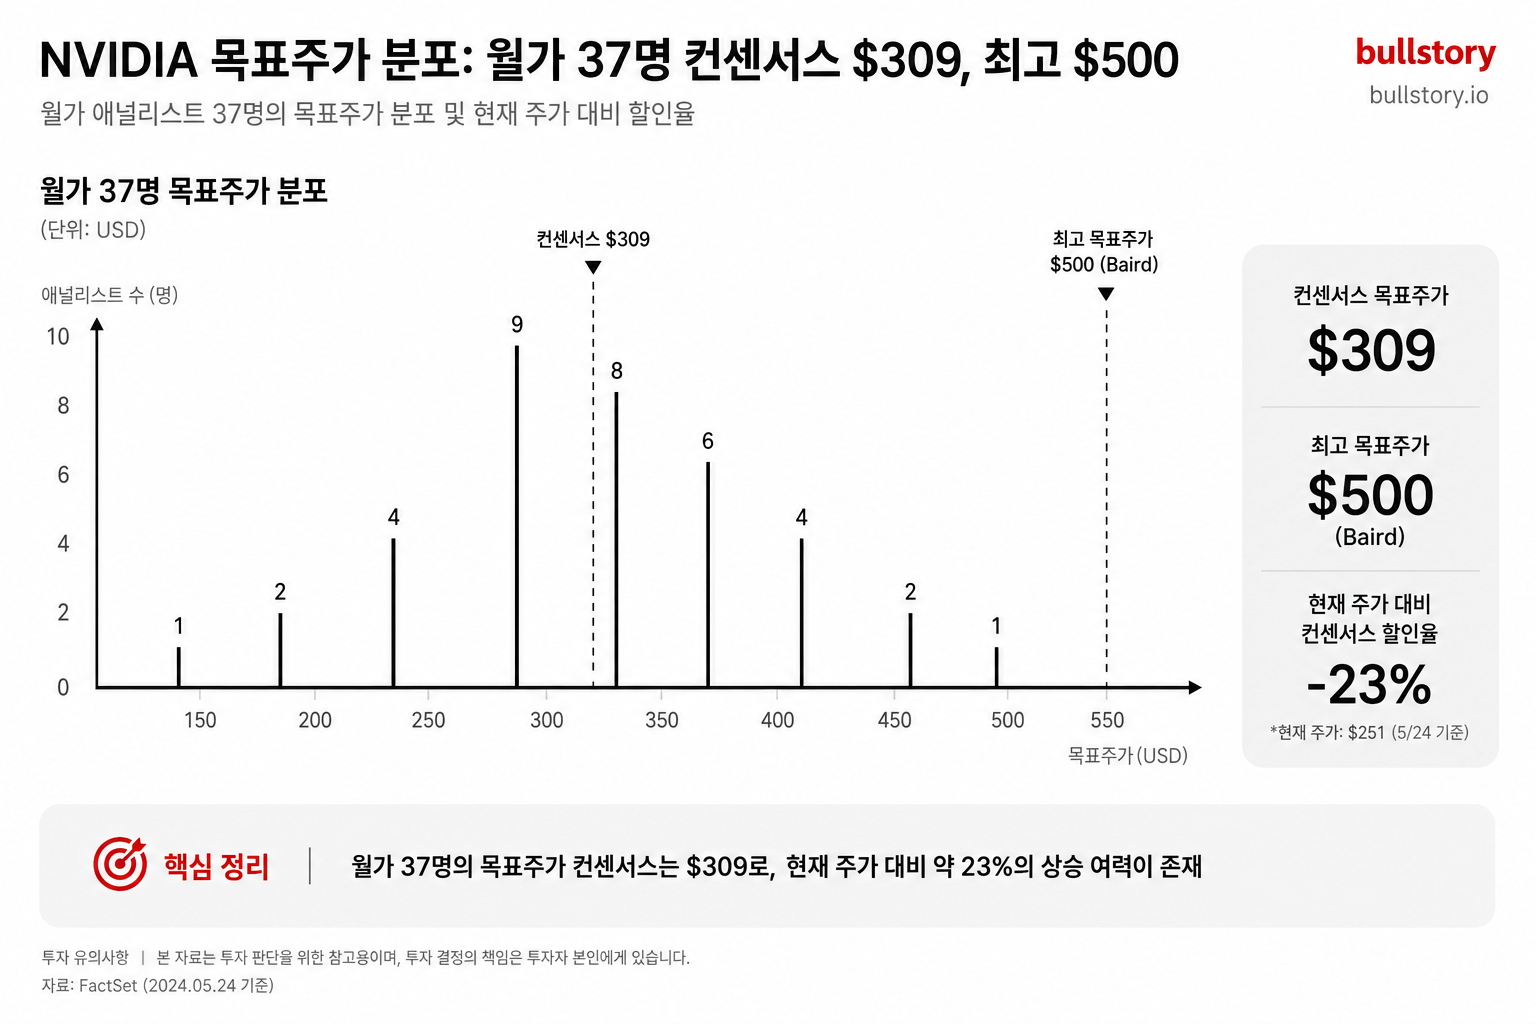
최근 3개월 사이 목표주가를 내린 증권사는 찾기 어렵다. 5월 21일 하루에만 JP모건, 모건스탠리, BofA, 스티펠, 웨드부시 등 10여 개 증권사가 일제히 상향했다. 베어드는 300달러에서 500달러로 올렸고, 7월 14일 키뱅크도 330달러로 재차 높였다. 하향이 거의 섞이지 않은 상향 릴레이다.
실적 추정치는 지금도 위로 움직인다
목표주가보다 먼저 봐야 할 건 추정치가 오르는지 내리는지다. 이번 회계연도(2027년 1월 마감) 주당순이익 추정치는 8.99달러로, 지난해 같은 시점보다 88.4% 늘었다. 90일 전엔 8.34달러였다. 3개월 새 추정치 자체가 8% 가까이 올랐다.
최근 7일간 40명의 애널리스트 중 34명이 추정치를 올렸고, 내린 곳은 3곳이다. 8월 26일 장 마감 후 실적발표가 예정돼 있으며, 시장은 이 분기 매출을 918억 달러, 주당순이익을 2.13달러로 보고 있다.
가장 최근 분기는 주당순이익 1.87달러로 시장 예상 1.79달러를 4.3% 웃돌았다. 앞선 세 개 분기도 모두 예상치를 상회했다. 추정치가 오르고 실제 실적이 그 추정치를 다시 넘어서는 구간이다. 이런 때에는 밸류에이션 논쟁이 뒤로 밀린다. 지금 엔비디아가 바로 그 자리다.
중국, "매출 제로"에서 "미미한 매출"로
엔비디아 주가 전망에서 가장 오래 걸린 변수는 중국이다. 지난 5월까지만 해도 회사 CFO 콜레트 크레스는 H200 칩의 중국 매출이 전혀 없었고, 수입 허가 여부가 불확실해 실적 가이던스에서 제외했다고 밝혔다. 7월 들어 상황이 조금 움직였다.
7월 14일 미 상무부 산업안보차관 제프리 케슬러는 의회에서 "트리비얼(사소한) 수준"의 H200 칩이 중국에 선적됐다고 확인했다. 물량 자체가 매우 작다는 덧붙임도 있었다. 매출이 '없다'에서 '있긴 하다'로 바뀐 첫 공식 확인이다. 아직 실적에 잡힐 규모는 아니다.
베이징 쪽 움직임도 나왔다. 디인포메이션 보도에 따르면 알리바바, 바이트댄스, 딥시크 등 중국 기술기업들이 필요 물량과 용도를 사전 신고하면 H200 구매 자격을 얻을 수 있다는 통지를 받았다. 승인될 총 물량은 20만 대를 넘지 않을 것으로 전해졌다. 대형 AI 데이터센터 한 곳이 블랙웰 프로세서 40만 대 이상으로 운영되는 점을 감안하면 제한적인 규모다. 중국은 열리고 있지만, 지금 엔비디아 매출을 밀어 올리는 힘은 여전히 북미·유럽 데이터센터 수요다.
데이터센터 서버실. 엔비디아가 자체 통신망 구축을 위해 다크파이버를 확보하고 있다는 보도가 최근 나왔다. 이미지 "BalticServers data center.jpg"의 제작자는 BalticServers.com입니다. Wikimedia Commons 원본을 CC BY-SA 3.0 조건으로 사용했으며 WebP로 변환했습니다.
이 글과 같은 주제
GPU 회사가 통신망을 사는 이유
7월 들어 반도체와 무관해 보이는 영역에서 새로운 변수가 나왔다. 울프리서치는 7월 20일 보고서에서 엔비디아가 미국 전역에서 최대 100쌍 규모의 장거리 다크파이버(이미 매설됐지만 아직 쓰지 않는 광케이블)를 사들이고 있다고 밝혔다. 니덤은 이 통신망 투자 규모가 향후 3년간 최대 100억 달러에 이를 수 있다고 추정했다.
왜 칩 회사가 통신망을 살까. 하이퍼스케일러(초대형 클라우드 사업자)들이 자체 ASIC(주문형 반도체) 칩을 늘리면 엔비디아의 시장 지배력이 흔릴 수 있다. 자체 통신 인프라로 GPU를 서비스 형태로 직접 제공하면 이 위험을 피할 수 있다는 해석이 나온다. 같은 시기 13G 공시에서 엔비디아가 AI 클라우드 업체 넵니어스(Nebius) 지분 9.3%를 보유하고 있다는 사실도 드러났다. 칩을 파는 회사가 통신망과 클라우드 지분까지 쌓는 흐름이다. 아직 회사가 공식 확인한 계획은 아니지만, 이 뉴스 자체가 최근 주가 흐름에 반영되고 있다.
경쟁사와 나란히 놓으면 밸류에이션이 달리 보인다
엔비디아 PER 31.4배는 단독으로 보면 높다. AI 반도체 경쟁 구도 안에서 보면 이야기가 다르다.
| 종목 | PER | 순이익률 | 매출 성장률(전년 대비) |
|---|---|---|---|
| 엔비디아 | 31.4배 | 62.97% | 70.7% |
| 브로드컴(AVGO) | 64.4배 | 38.9% | 32.3% |
| AMD | 180.8배 | 13.4% | 35.0% |
| 마이크론(MU) | - | - | 167% |
엔비디아는 경쟁사 두 곳보다 PER이 낮으면서 순이익률은 63%로 크게 앞선다. 매출 성장률도 브로드컴이나 AMD의 두 배 수준이다. 마이크론은 매출 성장률이 167%로 더 높지만, 메모리 가격 급등에 따른 일시적 수치에 가깝다. 엔비디아의 성장은 4개 분기 연속 실적 서프라이즈로 뒷받침된다. '비싸다'는 인상은 시가총액의 절대적 크기에서 오는 착시일 가능성이 크다.
배당도 눈에 띄는 변화다. 6월 4일부터 분기 배당을 주당 0.01달러에서 0.25달러로 25배 늘렸다. 연간 배당수익률 0.48%, 배당성향 1% 미만으로 숫자 자체는 작다. 막대한 현금을 주주에게 돌리기 시작했다는 신호는 성장주에서 흔치 않다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“엔비디아 212달러, 목표가와 46% 격차…지금 살 때인가 팔 때인가”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기기술적으로 본 지금 자리
212.06달러는 52주 최고가 236.54달러보다 10.3% 낮고, 최저가 164.07달러보다는 29.2% 높은 위치다. 최근 1년 수익률은 24.2%로 꾸준히 우상향했다. 200일 이동평균선 192.69달러, 50일 이동평균선 209.68달러로 현재가는 두 선 모두 위에 있다. RSI14(14일 상대강도지수, 주가 과열·약세를 재는 보조지표)는 56.2로 과매수도 과매도도 아닌 중립 구간이다.
단기적으로는 최근 20거래일 저점 189.80달러가 1차 지지선, 같은 기간 고점 214.39달러가 1차 저항선이다. 이 구간을 뚫고 올라가면 52주 최고가 236.54달러가 다음 목표다. 반대로 200일 이동평균선 192.69달러를 깨면 추세가 흔들렸다고 본다. 공매도 비중은 유통주식의 1.33%로 낮지만, 6월 말 기준 전월보다 8.9% 늘었고 일별 공매도 거래 비중도 평소보다 높아졌다. 급격한 숏스퀴즈를 기대할 수준은 아니다. 하락 베팅이 조금씩 늘고 있다는 신호로 참고할 만하다. 옵션시장에서는 콜 거래량이 풋 거래량보다 많아(풋콜비율 0.51) 단기적으로 낙관적 포지셔닝이 우세하다.
212달러라는 가격은 실적 추정치가 계속 상향되고 애널리스트 목표가가 46% 위에 형성된 상태에서 만들어진 숫자다. 이 판단이 유지되려면 8월 26일 실적에서 매출·마진 서프라이즈가 이어져야 한다. 중국 매출이 '트리비얼'에서 실질적인 숫자로 넘어오는지, 다크파이버 투자처럼 본업 밖 지출이 마진을 갉아먹지는 않는지를 다음 분기에 다시 확인해야 한다.
출처
- Small Amount of Nvidia AI Chips Sold to China Via US License - Bloomberg
- U.S. trade official says 'very few' Nvidia H200 AI chips have been shipped to China
- Nvidia H200 Chips Could Return to China as Beijing Weighs Limited Approval (NVDA)
- NVIDIA Reportedly Buying Dark Fiber Network Across the US - Hardware Busters
- NVIDIA Is Secretly Acquiring Massive Dark Fiber Capacity Across The US, With Total Bandwidth Potentially Reaching An Unbelievable 7.6 Petabits/Sec
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
엔비디아 목표주가는 얼마인가?
애널리스트 평균 목표주가는 309.94달러이며, 최고 500달러(베어드증권)에서 최저 250달러까지 분포한다. 현재가 212.06달러 대비 평균 목표가는 약 46% 높다.
엔비디아 다음 실적발표는 언제인가?
2026년 8월 26일 장 마감 후(현지시간)로 예정돼 있다. 시장은 이 분기 주당순이익 2.13달러, 매출 918억 달러(전년 대비 96.4% 성장)를 예상하고 있다.
엔비디아 중국 매출은 정상화됐나?
아니다. 미 상무부는 7월 중순 '트리비얼 수준'의 H200 선적만 확인했다. 베이징이 알리바바·바이트댄스·딥시크 등에 최대 20만 대 규모 구매를 허용할 것이라는 보도가 있지만, 대형 데이터센터 한 곳의 블랙웰 수요(40만 대 이상)에 비하면 여전히 작은 규모다.
엔비디아 PER 31배는 비싼 편인가?
단독으로 보면 낮지 않지만, 브로드컴(PER 64.4배)이나 AMD(PER 180.8배) 같은 AI 반도체 경쟁사와 비교하면 오히려 낮다. 순이익률(63%)과 매출 성장률(70.7%)은 두 경쟁사를 모두 웃돈다.

































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.