2026년 삼성중공업 목표주가 3만8750원, 조선 3사 중 가장 큰 괴리율의 의미
2026년 8월 9일 업데이트
2026년 삼성중공업 증권사 평균 목표주가는 3만8750원으로 8월 7일 종가(2만2050원) 대비 75.7% 높다. HD현대중공업(71.1%), 한화오션(57.8%)과 비교해도 조선 3사 중 가장 큰 괴리율이다. 2분기 실적은 통상임금 충당금 영향으로 컨센서스를 밑돌았지만 저점 대비 13.7% 반등했고, 임원진 자사주 매입도 6월 말부터 8월 초까지 이어지고 있다. FLNG·FDC·MASGA 세 축의 실제 수주 전환 여부가 다음 확인 포인트이며, 지난 7월 캐나다 잠수함 수주 불발로 3사 목표가가 동시에 꺾인 전례는 이 눈높이의 변동성을 보여준다.
2026년 삼성중공업 목표주가는 증권사 평균 3만8750원이다. 8월 7일 종가 2만2050원과 비교하면 75.7% 높은 수준인데, 이 격차는 국내 조선 3사 가운데 가장 크다. HD현대중공업(71.1%)과 한화오션(57.8%)도 목표가와 현재가 사이에 큰 간극을 두고 있어, 이건 삼성중공업만의 이야기가 아니라 조선업 전체에 걸린 질문이다. 왜 증권사들은 이렇게 높은 눈높이를 유지하고 있고, 그 눈높이는 실제로 얼마나 단단한가.
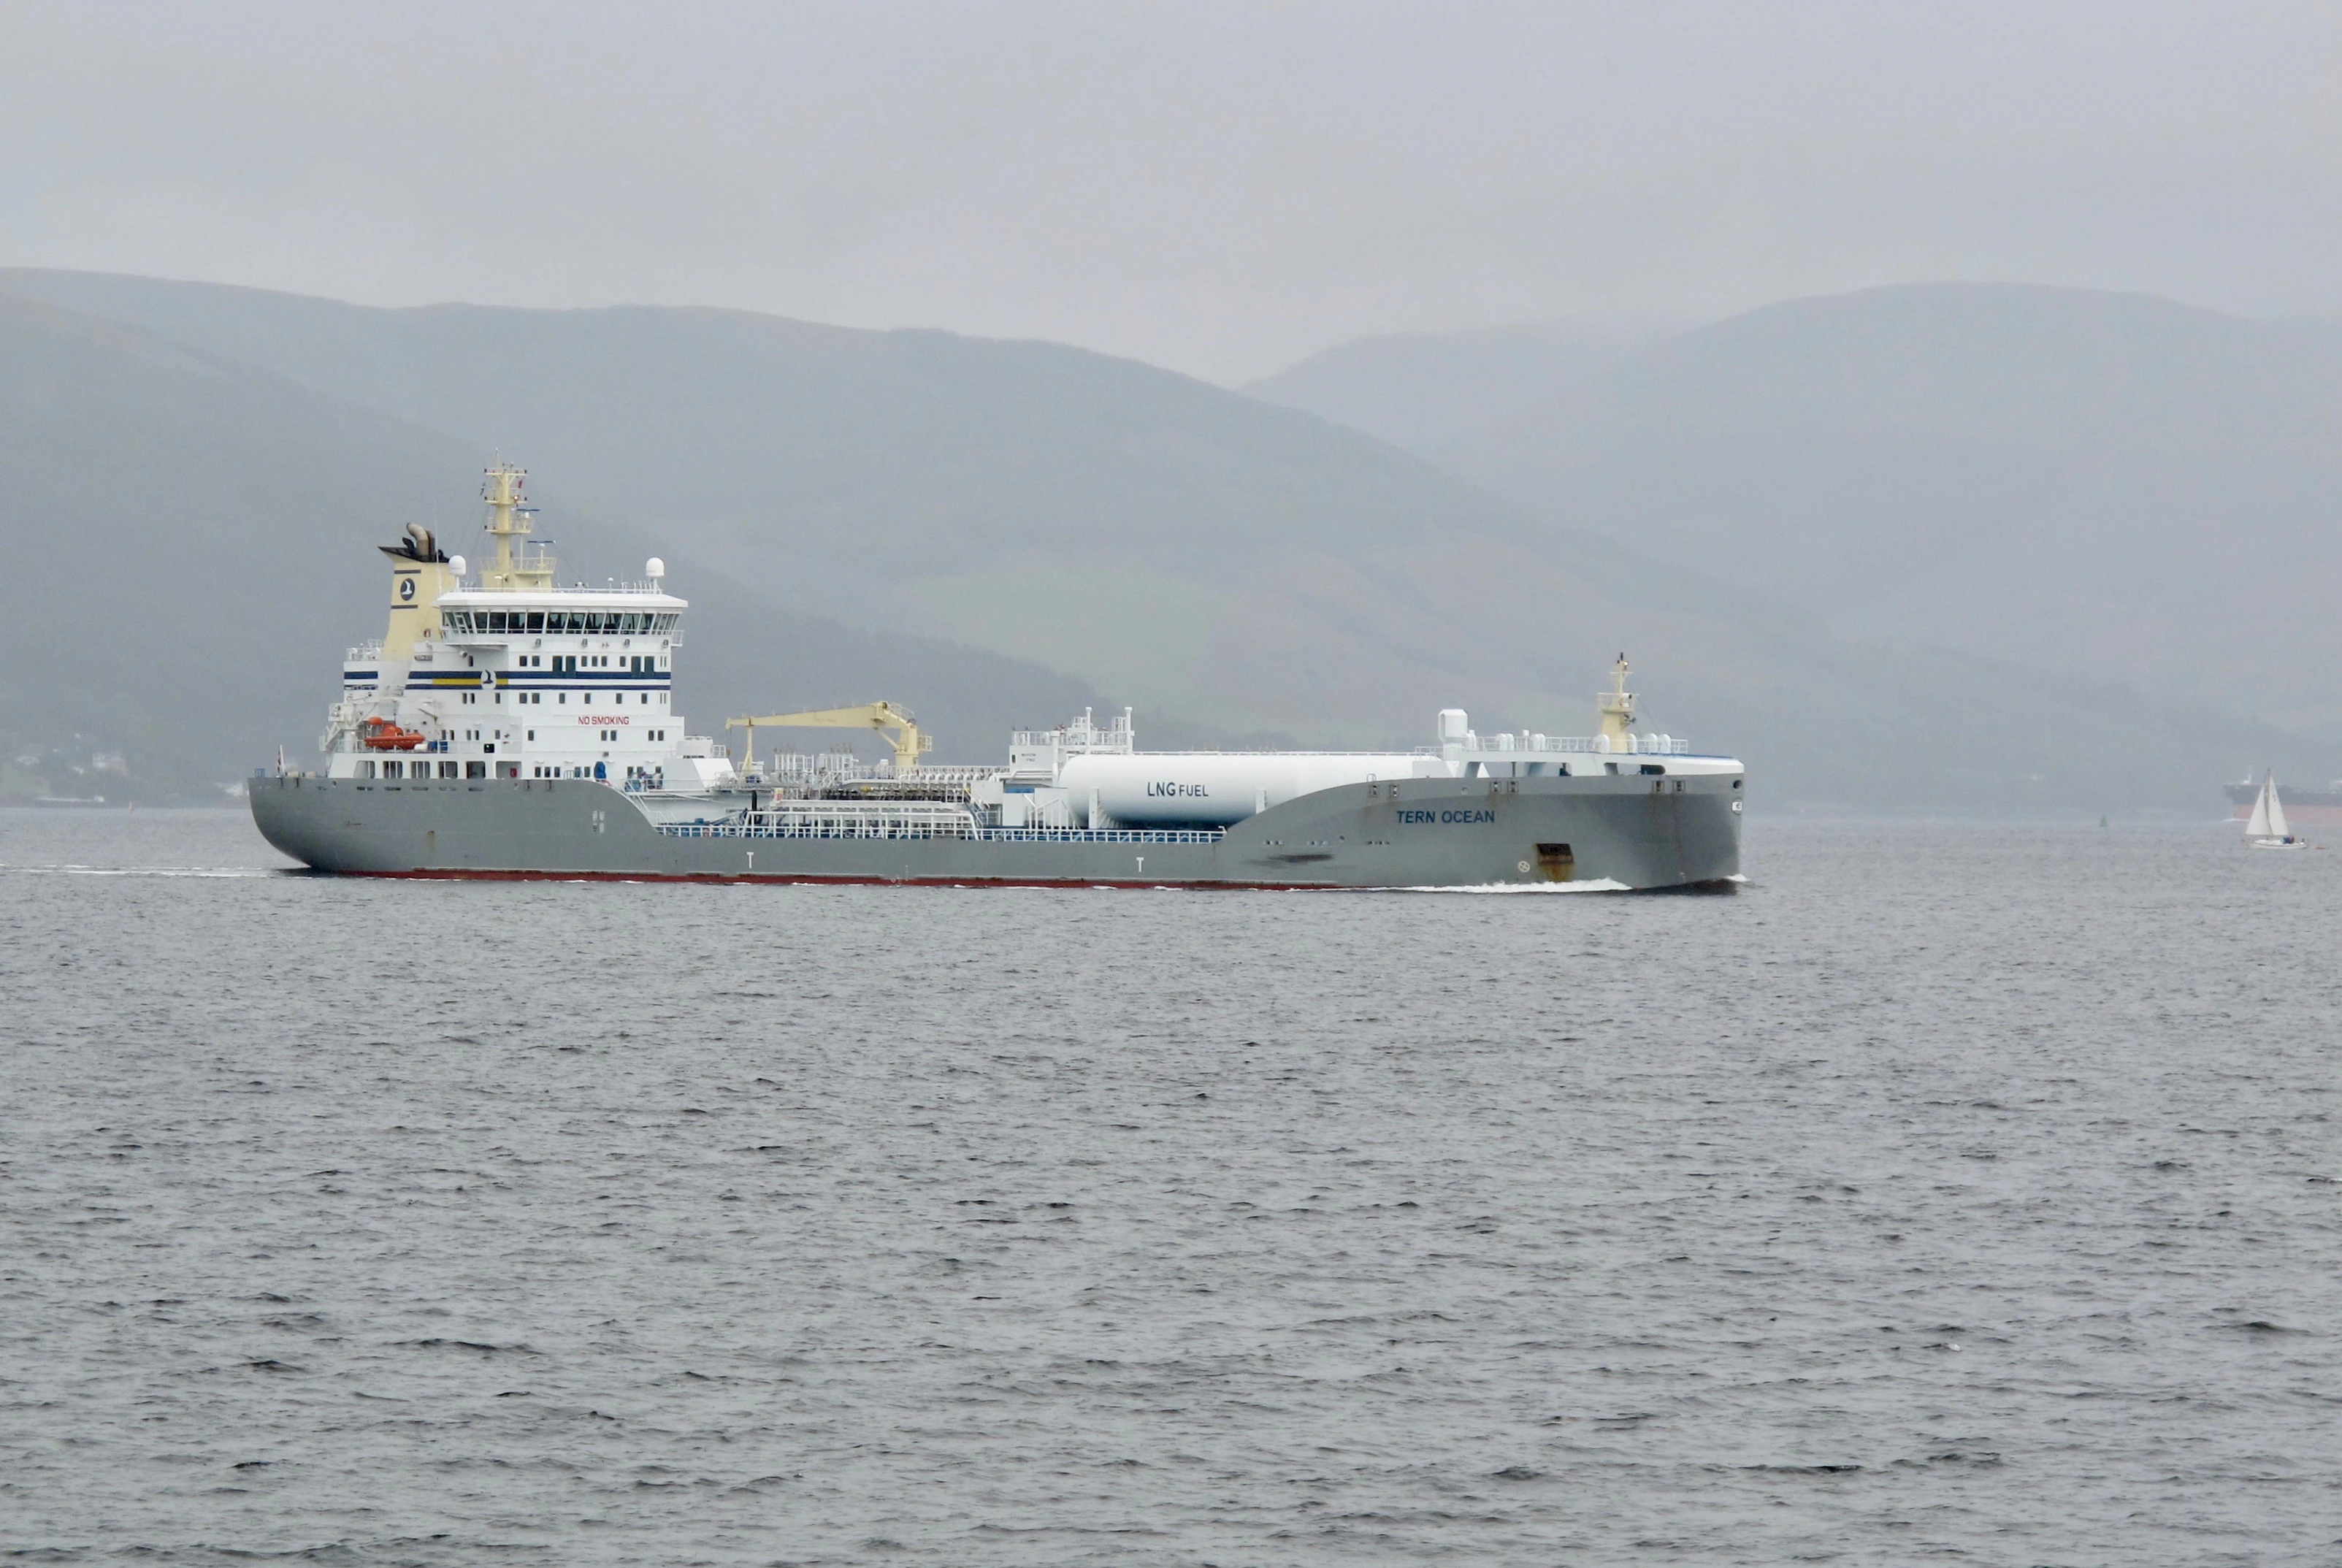
삼성중공업 매출에서 LNG·LPG 운반선이 차지하는 비중이 커, 신조선가 흐름이 목표주가 눈높이에 직접 영향을 준다. 이미지 “Tern Ocean ship, 2017 .jpg”의 제작자는 dave souza입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
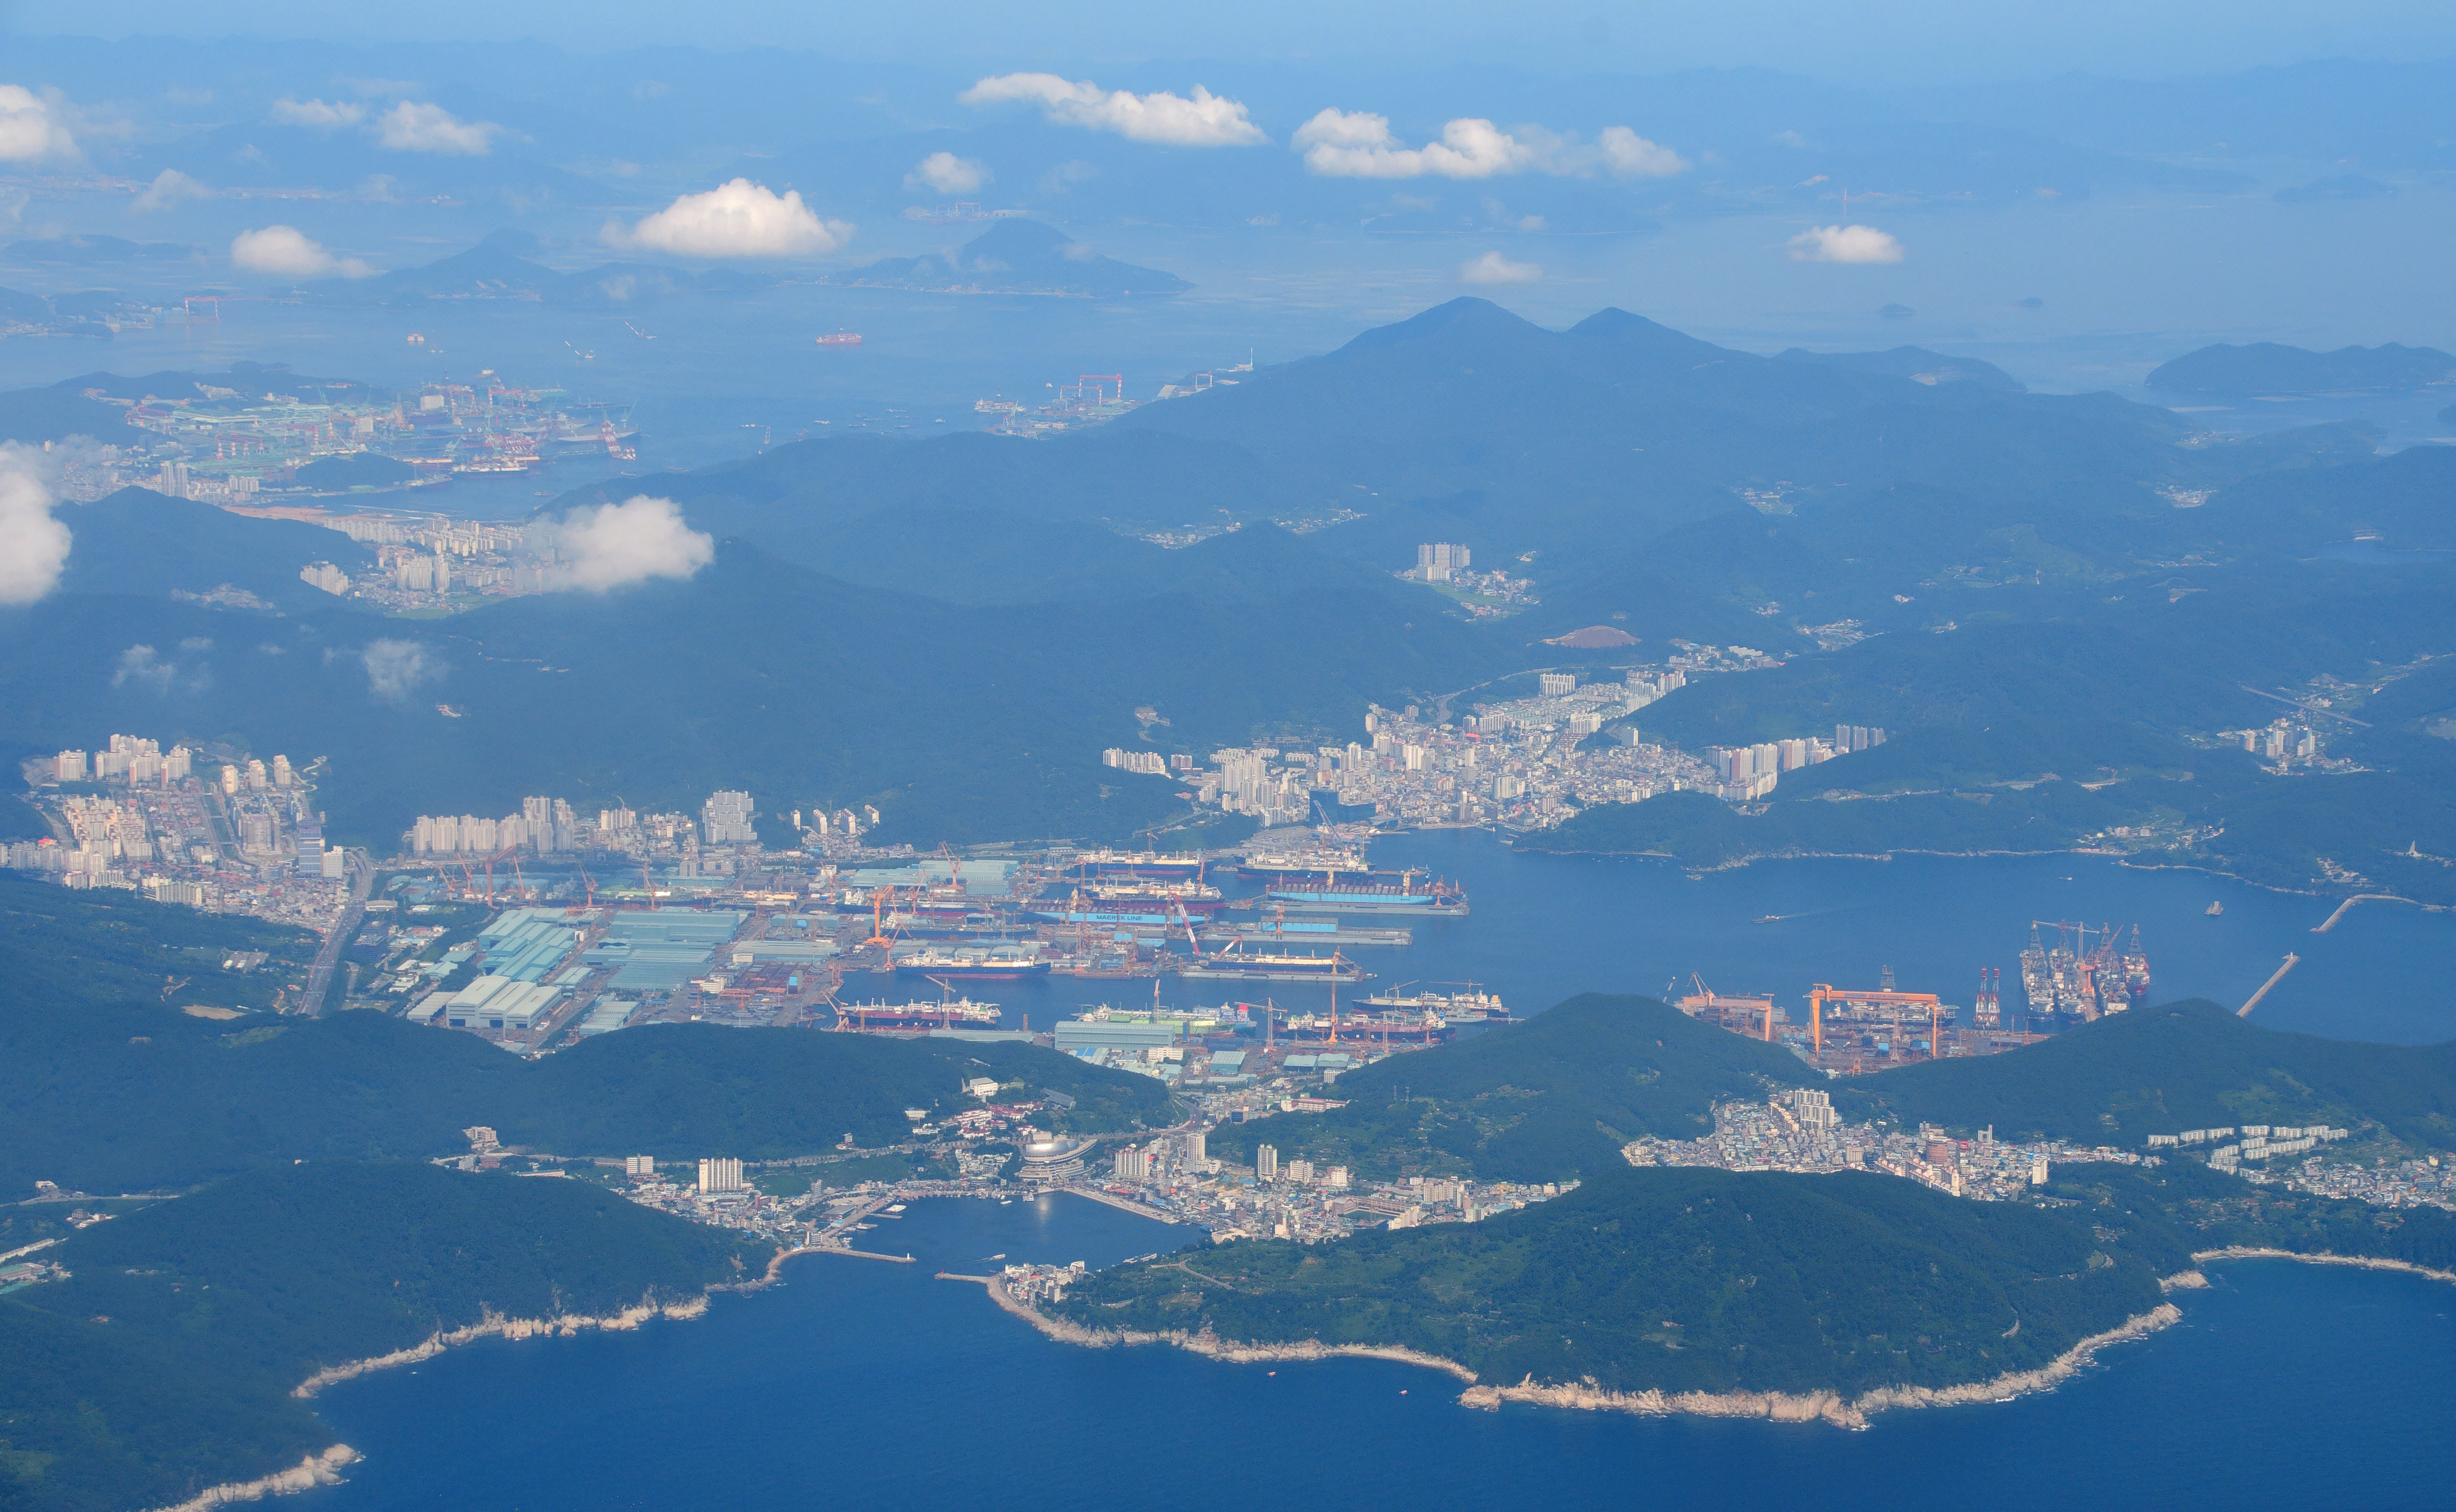
2017년 촬영된 한 국내 대형 조선소 현 한화오션 의 항공사진. 삼성중공업을 포함한 조선 3사 모두 비슷한 규모의 대형 도크 설비를 운영한다. 이미지 “Aerial View of Daewoo Shipbuilding & Marine Engineering.jpg”의 제작자는 IikaJzuchiN입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
목표가 3만8750원, 다섯 개 증권사가 같은 날 리포트를 낸 이유
증권사 컨센서스 매수 강도 점수는 5점 만점에 4점이다. 목표주가 평균 3만8750원은 8월 6일 기준이며, DS투자증권·하나증권·신한투자증권·iM증권·키움증권 다섯 곳이 모두 2분기 실적 발표 당일인 7월 27일 리포트를 냈다. 실적이 컨센서스를 밑돌았는데도 목표가를 크게 흔들지 않았다는 건, 일회성 비용과 본업 경쟁력을 증권사들이 따로 떼어서 봤다는 뜻이다.
밸류에이션으로 풀면 이 격차가 조금 더 이해된다. 트레일링 PER는 34.94배로 싸지 않지만, 컨센서스 기준 2026년 예상 EPS 1068원을 적용한 포워드 PER는 20.65배로 낮아진다. ROE는 13.73%, 순이익률은 5.03%다. 부채비율(D/E)은 2.65배로 조선업 특유의 수주잔고 관련 부채가 반영돼 있어 재무 레버리지 자체는 가볍지 않다. 기술적으로는 20일 이동평균선(2만1685원)을 근소하게 웃돌지만 50일선(2만4013원)은 아래에 있고, RSI14는 48.2로 중립권이다. 52주 최고가(3만5350원) 대비로는 아직 37.6% 낮은 자리다.
조선 3사 목표주가를 나란히 놓고 보면
삼성중공업만 유별나게 목표가가 높은 게 아니다. 8월 6일 기준 3사 컨센서스를 정리하면 이렇다.
| 종목 | 현재가 | 목표주가(평균) | 괴리율 |
|---|---|---|---|
| 삼성중공업(010140) | 2만2050원 | 3만8750원 | 75.7% |
| HD현대중공업(329180) | 50만6000원 | 86만5619원 | 71.1% |
| 한화오션(042660) | 8만9400원 | 14만1050원 | 57.8% |
세 종목 모두 컨센서스 점수 4점을 받고 있고, 목표가 리포트가 나온 시점도 비슷하다. HD현대중공업은 7월 30일, 한화오션은 7월 28~29일 실적 발표 직후 다섯 개 안팎의 증권사가 일제히 리포트를 냈다. 조선업 전체가 하반기 수주와 이익 개선을 같은 논리로 보고 있다는 뜻인데, 거꾸로 말하면 이 눈높이가 개별 기업의 특수성이 아니라 업종 전체의 컨센서스 낙관에 기댄 부분도 있다는 뜻이다.
52% 급락 후 13.7% 반등, 방아쇠는 통상임금 충당금
주가가 흔들린 계기는 2분기 실적이었다. 매출과 영업이익은 전년 동기 대비 늘었지만 영업이익이 컨센서스를 밑돌았는데, 통상임금 관련 대법원 판결에 따른 충당금과 러시아 프로젝트 파생상품 평가손실이라는 회계·법률성 비용이 원인이었다. 실적 발표일인 7월 27일 종가는 2만2650원이었는데 이틀 뒤 7월 29일에는 1만9400원까지 밀렸다. 이후 8거래일 만에 2만2050원으로 올라와 저점 대비 13.7% 반등했다. 8월 5~7일 3거래일 연속 기관이 순매수를 이어갔고, 외국인 보유 비중은 29.1% 선에서 크게 흔들리지 않았다.
이 구간에서 눈여겨볼 건 임원진의 자사주 매입이다. 금융감독원 전자공시시스템에 따르면 삼성중공업 임원들은 6월 24일부터 30일까지 일주일 동안 장내에서 자사주 총 2만6807주(약 6억4385만원)를 매입했고, 이는 단기간에 주가가 20% 가까이 하락한 시점과 맞물렸다. 최성안 대표이사(부회장)를 비롯해 기술개발본부장 등 임원 8명이 6월 24일부터 7월 1일까지 자사주 약 3만2807주, 총 7억8846만원어치를 매입했다. DART 공시를 보면 이 흐름은 한 번으로 끝나지 않았다. 7월 초부터 8월 5일까지 상무·부사장급 임원 십여 명이 매주 소규모로 자사주를 사들였는데, 대부분 2만원대 초중반 가격대에서 이뤄졌다. 목표가와 현재가 사이 간극을 시장 참여자가 아니라 회사 내부자들이 직접 사들이는 방식으로 좁히려 한 셈이다.
목표가를 지지하는 세 축: FLNG·FDC·MASGA
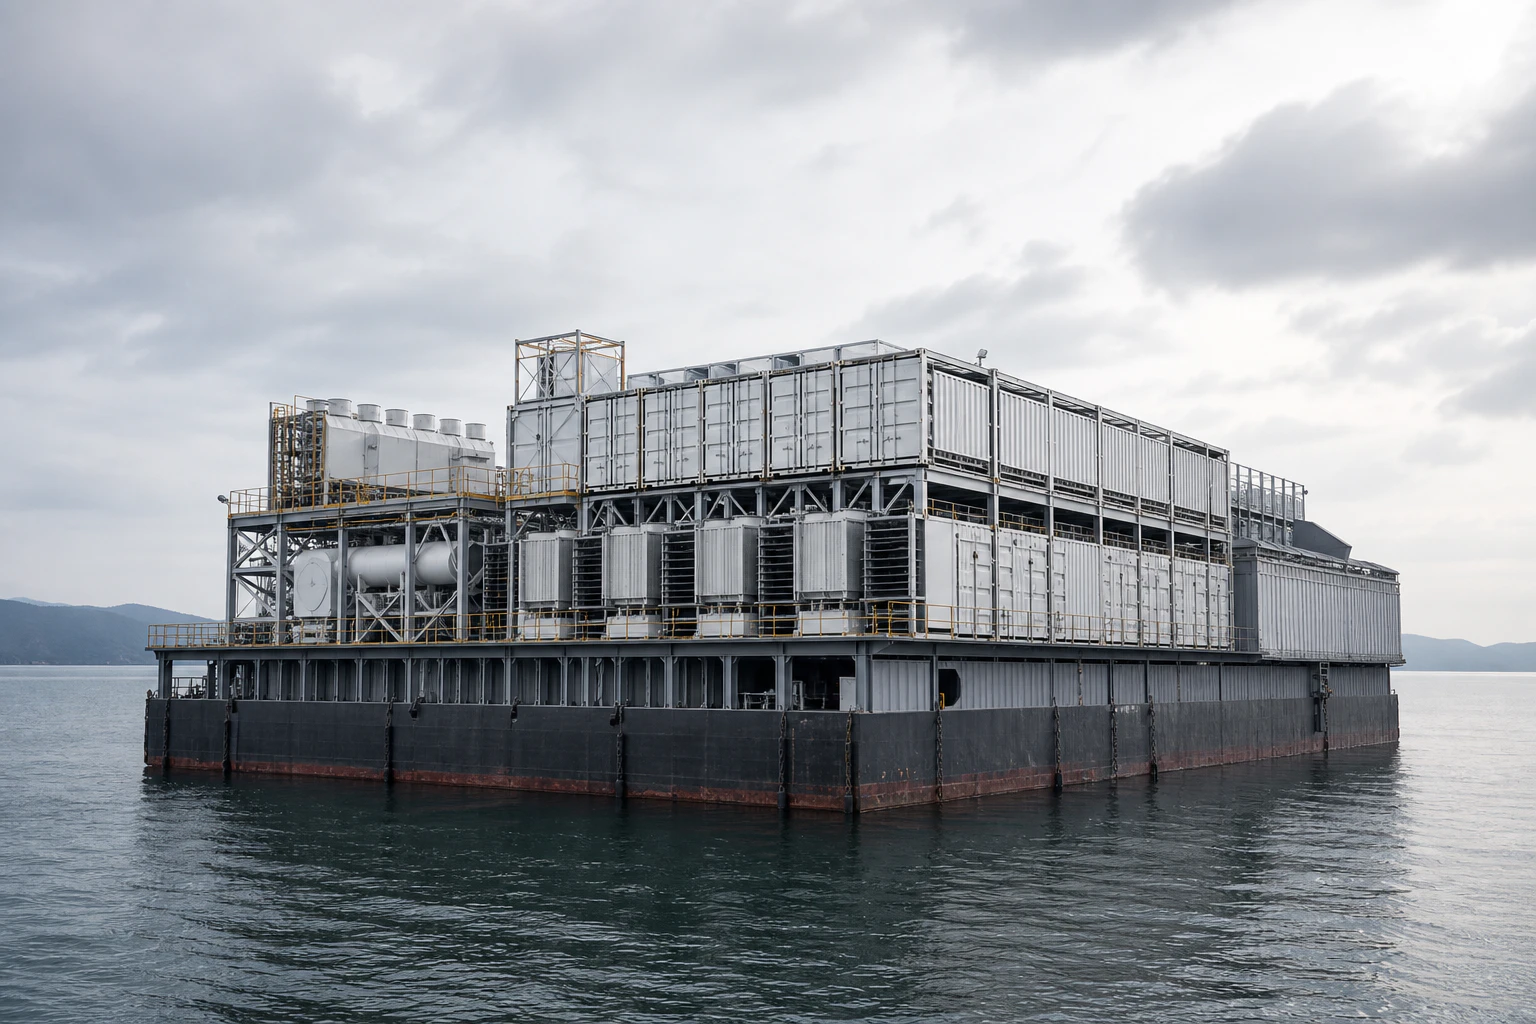
부유식 데이터센터 FDC 개념을 나타낸 편집 이미지. 실제 상용화까지는 상세 설계와 인허가 등 추가 단계가 남아 있다.
첫째는 FLNG(부유식 액화천연가스 생산설비)다. LNG·LPG 운반선 비중이 큰 삼성중공업 매출 구조에서 일반 상선보다 수익성이 높은 영역이고, 하반기 추가 수주가 예정돼 있다.
둘째는 FDC(부유식 데이터센터)다. 삼성중공업이 200메가와트(MW)급 부유식 데이터센터(Floating Data Center·FDC) 설계에 대한 기본승인(AIP)을 확보했는데, 기존 50MW급 설계보다 용량을 4배 확대하며 인공지능(AI) 확산에 따른 대규모 데이터센터 수요 대응에 나선 것이다. 기존 50MW급 부유식 데이터센터는 설계승인 단계로 협력을 확대했으며, ABS는 삼성중공업의 50MW급 설계에 대해 선급 규칙과 국제해사기구(IMO) 관련 규정을 기준으로 검토할 예정이다. AIP가 개념설계의 기술적 타당성을 확인하는 단계라면, 설계승인 협력은 실제 상용화를 위한 세부 기술 검증 단계로 한 걸음 더 들어간 것이다. 다만 이 역시 실제 발주로 이어지기까지는 상세 설계와 전력 시스템 검증, 입지별 인허가가 남아 있는 초기 단계라는 점은 분명히 해둘 필요가 있다.
셋째는 미국 조선업 재건 프로젝트 MASGA(Make American Shipbuilding Great Again)다. 8월 4일(현지시간) 백악관 예산관리국(OMB)이 공개한 2027회계연도 국방수권법(NDAA) 관련 정책입장서에 따르면, 미 행정부는 해군이 해외 조선소에 수상 전투함 2척과 비전투 지원함 2척 건조를 맡길 수 있도록 의회에 권한을 요청했으며, 이 문서는 지난달 21일 의회에 제출됐다. 초기 함정은 해외에서 빠르게 확보한 뒤 해외 조선소 기술과 생산방식을 미국으로 가져오는 이른바 '핀란드 모델'도 제시했다. 다만 이 사안은 아직 확정된 게 아니다. 하원은 전투함과 보조함의 해외 건조 금지 입장을 유지하고 있지만, 상원은 일정 조건을 충족하는 보조함에 대해서는 예외를 두는 방안을 검토하고 있다. 정책입장서에는 발주 대상 국가가 명시되지 않았지만, 한국은 미국과 조선업 협력 프로젝트인 마스가(MASGA)를 추진하고 있어 국내 조선사의 수주 가능성에 관심이 쏠린다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“2026년 삼성중공업 목표주가 3만8750원, 조선 3사 중 가장 큰 괴리율의 의미”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기목표가가 순식간에 꺾인 전례도 있다
세 축이 모두 순항하는 것처럼 보이지만, 조선 3사 목표주가가 개별 계약 하나에 얼마나 민감하게 움직이는지 보여주는 사례가 있다. 지난 7월 10일 NH투자증권은 HD현대중공업과 삼성중공업, 한화오션 등 국내 조선 3사의 목표주가를 일제히 하향 조정했는데, HD현대중공업은 기존 100만원에서 83만원으로, 삼성중공업은 3만7000원에서 3만4000원으로, 한화오션은 17만5000원에서 12만6000원으로 각각 낮췄다. 목표주가 하향의 가장 큰 배경은 캐나다 잠수함 사업 수주 실패였고, 여기에 LNG선 신조선가 상승 속도가 예상보다 더딘 점도 밸류에이션을 낮춘 요인으로 꼽혔다. 특수선 수주 하나가 불발됐다는 이유로 3사 목표가가 동시에 낮아졌다가, 2분기 실적 발표를 거치며 다시 3만8750원까지 올라온 흐름을 보면, 이 눈높이가 얼마나 특정 계약의 성사 여부에 좌우되는지 알 수 있다.
다음에 확인해야 할 신호
목표주가와 현재가의 격차는 결국 세 가지 성장 스토리가 숫자로 확인되는가에 달려 있다. FLNG 하반기 추가 수주 공시, FDC의 실제 발주 전환, MASGA 관련 함정 발주 대상국 확정이 다음 체크포인트다. 반대로 통상임금 관련 추가 충당금이나 신조선가 상승 둔화, 혹은 캐나다 잠수함 같은 대형 계약 불발이 재발하면 목표가 눈높이도 다시 낮아질 수 있다. 목표주가는 증권사의 전망치일 뿐 보장된 가격이 아니라는 점, 그리고 이 전망치가 조선 3사 전체에 걸쳐 비슷한 논리로 움직인다는 점을 함께 봐야 한다.
출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
삼성중공업 목표주가는 얼마인가요?
8월 6일 기준 증권사 평균 목표주가는 3만8750원이다. 8월 7일 종가 2만2050원 대비 75.7% 높은 수준이며, DS투자증권·하나증권·신한투자증권·iM증권·키움증권 다섯 곳이 최근 리포트를 냈다.
삼성중공업 주가가 최근 떨어진 이유는 무엇인가요?
7월 27일 발표된 2분기 실적이 통상임금 관련 대법원 판결에 따른 충당금과 러시아 프로젝트 파생상품 평가손실 때문에 컨센서스를 밑돌았다. 발표 이틀 뒤 주가는 1만9400원까지 밀렸다가 8거래일 만에 2만2050원으로 반등했다.
삼성중공업 수주 전망은 어떤가요?
FLNG(부유식 LNG 생산설비), FDC(부유식 데이터센터), MASGA(미국 조선업 재건 프로젝트) 세 축이 동시에 움직이고 있다. FDC는 최근 200MW급 설계에 대해 미국선급협회(ABS)로부터 기본승인(AIP)을 받았고, MASGA는 백악관이 해군 함정 일부의 해외 건조 권한을 의회에 요청한 상태지만 하원과 상원 입장이 엇갈려 있어 최종 확정까지는 시간이 더 필요하다.
HD현대중공업·한화오션과 비교하면 어떤가요?
세 종목 모두 컨센서스 점수 4점에 목표가-현재가 괴리율이 크다는 공통점이 있다. HD현대중공업은 71.1%, 한화오션은 57.8%, 삼성중공업은 75.7%로 3사 중 가장 크다. 다만 지난 7월 캐나다 잠수함 수주 불발 당시 3사 목표가가 동시에 낮아진 전례가 있어, 개별 대형 계약의 성사 여부가 목표가 전체를 흔들 수 있다는 점도 함께 봐야 한다.






































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.