 불스토리9월 8일기업 분석
99% 투자자가 Intel 을 잘못 투자하고 있습니다.
한 회사, 두 개의 승부
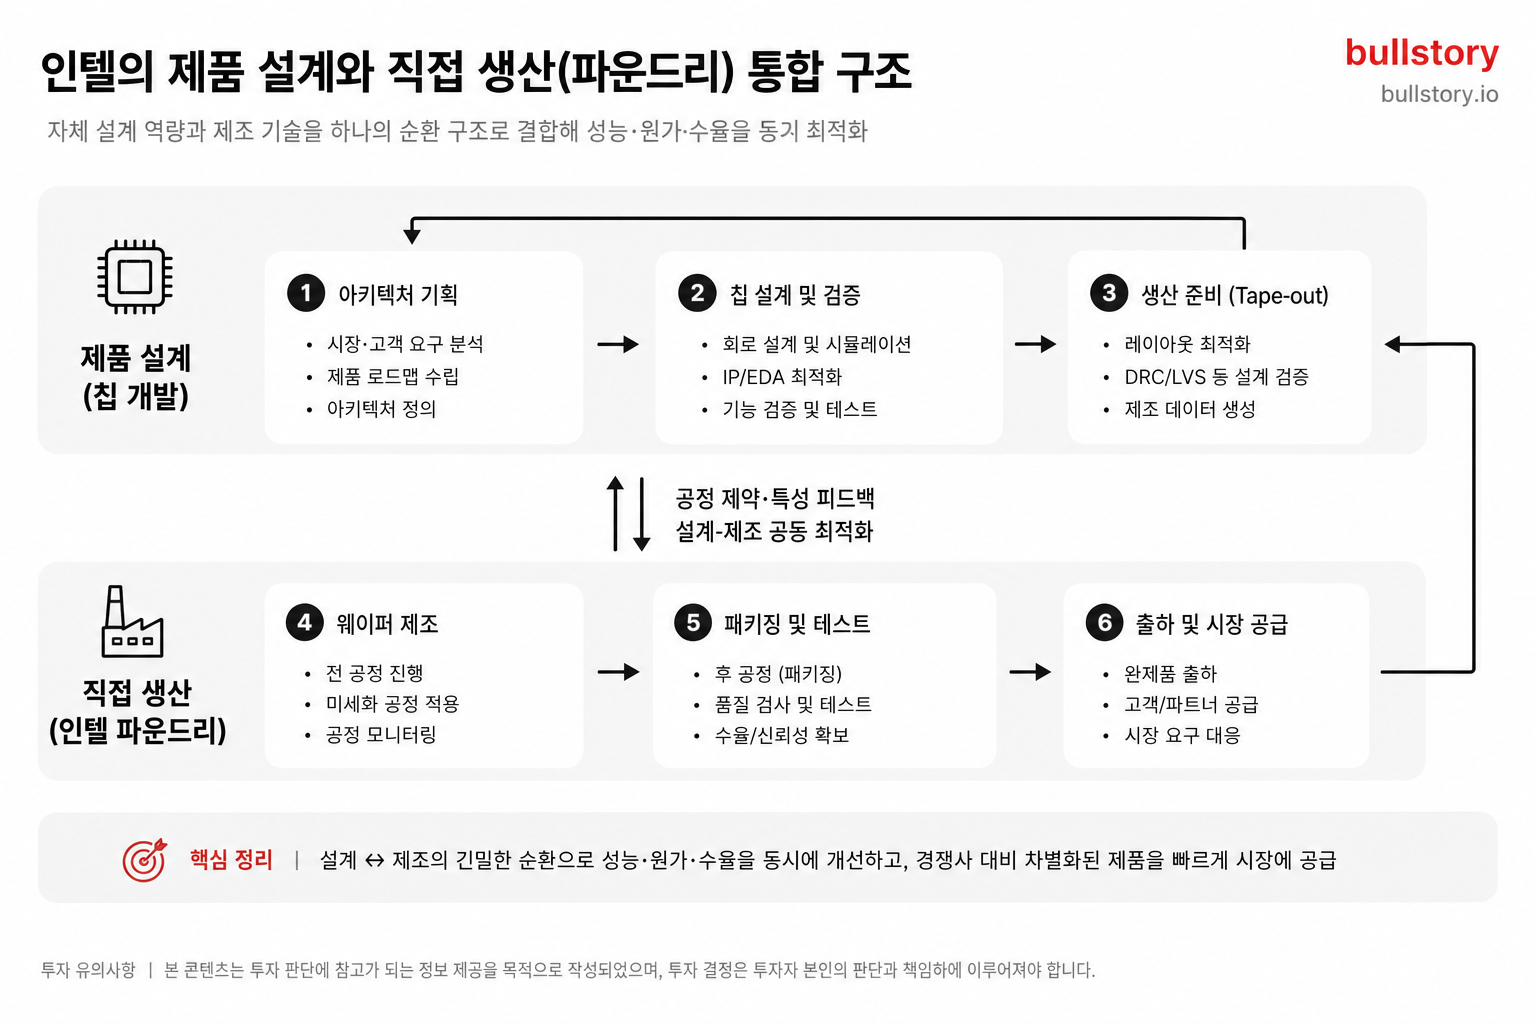
인텔을 볼 때 CPU 판매가 살아나는지만 확인하면 절반밖에 보지 못한다.
인텔(Intel Corporation, INTC)은 칩을 설계해 파는 회사인 동시에, 그 칩을 직접 생산하는 회사이기 때문이다.
제품이 잘 팔려도 제조 경쟁력이 뒤처지면 비용과 공급 부담이 남는다.
반대로 공정이 좋아져도 이를 채울 제품과 고객이 부족하면 막대한 공장 투자가 짐이 된다.
한쪽의 부진이 다른 쪽까지 끌어내릴 수 있는 구조다.
그래서 인텔의 턴어라운드는 두 시험을 동시에 통과해야 한다.
x86 기반 제품이 다시 선택받는가, 첨단 제조 능력이 실제 매출과 이익으로 이어지는가.
둘 중 하나만 개선된다면 주가는 반등할 수 있어도 사업의 부활이 완성됐다고 보기는 어렵다.
설계와 제조의 이중 구조
이 구조는 잘 돌아갈 때 강력하다.
제품을 설계하는 조직과 실제로 만드는 조직이 한 회사 안에 있으니, 제품에 필요한 조건을 제조 단계에 빠르게 반영할 수 있다.
자사 제품이 공장의 기본 물량이 되고, 제조 역량은 다시 제품의 경쟁력을 받쳐주는 선순환도 가능하다.
하지만 문제가 생기면 충격도 두 배다.
제품 경쟁력이 약해지면 생산 물량이 줄고, 공장 부담은 제품 사업의 수익성을 다시 누른다.
설계와 제조를 함께 보유했다는 사실 자체가 경쟁력은 아니다.
두 사업이 서로의 비용을 키우는 관계에서 서로의 이익을 만드는 관계로 돌아서야 한다.
x86이 남긴 방어선
인텔의 가장 오래된 자산은 PC와 서버를 중심으로 쌓인 x86 생태계다.
오랜 기간 사용된 환경은 하루아침에 사라지지 않는다.
기존 이용자와 기업의 선택이 이어지는 동안 인텔은 제품을 개선하고 다음 성장 동력을 마련할 시간을 벌 수 있다.
다만 큰 생태계가 곧 성장 보증서는 아니다.
AI 시대의 투자와 관심이 가속기로 이동할수록, 기존 CPU 수요만 지키는 전략으로는 기업의 위상을 되찾기 어렵다.
숨은 승부처는 x86을 방어하는 데서 끝나지 않는다.
PC와 서버에서 쌓은 기반을 AI 중심의 컴퓨팅 환경에서도 필요한 역할로 연결할 수 있느냐가 중요하다.
인텔이 풀어야 할 문제는 과거의 시장을 얼마나 오래 지키느냐가 아니라, 그 기반을 다음 시장의 출발점으로 바꿀 수 있느냐다.
파운드리의 역설
미국 안에서 첨단 반도체를 직접 생산할 수 있다는 점은 인텔의 희소한 자산이다.
그러나 전략적으로 중요한 생산 능력과 주주에게 이익을 남기는 사업은 같은 말이 아니다.
공장은 먼저 큰돈을 요구하고, 이후 충분한 물량과 고객을 확보해야 비로소 투자 부담을 나눌 수 있다.
인텔은 파운드리에 막대한 자금을 투입했지만 2024년 약 188억 달러의 순손실을 기록했다.
이 숫자를 파운드리 하나의 탓으로 돌릴 수는 없지만, 제조 투자를 수익으로 전환할 여유가 크지 않다는 점은 보여준다.
결국 파운드리의 성패는 공장을 보유했다는 사실이 아니라
외부 고객이 맡길 만큼 경쟁력 있는 생산 능력을 만들고, 그 물량을 실제 이익으로 바꾸는가에 달려 있다.
국가 전략이라는 명분은 시간을 벌어줄 수 있어도 수익성을 대신 증명해주지는 않는다.
회복과 적자의 간격
최근 숫자에는 회복과 부진이 함께 들어 있다.
2026년 6월 30일 기준으로 확인된 분기 EPS는 0.42달러로 컨센서스 0.2177달러를 웃돌았다.
기대보다 나은 성적이 이어진다는 점은 분명 긍정적인 신호다.
하지만 2026년 9월 8일 조회된 TTM 기준 EPS는 -2.1202달러, 순이익률은 -19.79%였다.
매출총이익률은 38.60%였고 매출 증가율은 7.47%로 집계됐다.
한 분기의 기대치 상회와 누적 수익성 회복 사이에는 아직 간격이 있다.
따라서 투자자가 볼 것은 단순한 실적 서프라이즈가 아니다.
매출 성장과 마진 개선, 최종 이익의 회복이 같은 방향으로 이어지는지를 확인해야 한다.
턴어라운드는 기대치를 한 번 넘는 순간이 아니라, 제품과 제조가 함께 돈을 벌기 시작할 때 완성된다.
부활을 재는 순서
인텔을 판단할 때는 주가의 반등보다 사업의 회복을 먼저 봐야 한다.
기대가 앞서면 단기 상승을 턴어라운드의 완성으로 착각하기 쉽다.
-
x86 기반 제품이 PC와 서버에서 계속 선택받는가
-
그 기반이 AI 중심의 컴퓨팅 환경에서도 새로운 역할을 얻는가
-
첨단 제조와 파운드리가 물량·매출·이익으로 이어지는가
결국 인텔의 부활은 한두 번의 주가 급등이 아니라, 제품과 제조가 다시 서로의 이익을 만들어내는지로 확인해야 한다.
이러한 인텔을 2배로 투자하는 ETF
이처럼 인텔의 부활 가능성을 더 크게 보고, 인텔 주식의 하루 움직임에 2배로 투자하도록 설계된 ETF가 INTW다.
정식 명칭은 GraniteShares 2x Long INTC Daily ETF로,
인텔이 하루 5% 오르면 약 10% 상승을 목표로 하지만 하락할 때도 손실은 약 2배로 커질 수 있다.
다만 INTW는 인텔의 장기 수익률을 단순히 2배로 따라가는 상품이 아니다.
레버리지가 매일 재설정되기 때문에 변동이 반복되면 인텔 주가가 제자리로 돌아와도 손실이 남을 수 있다.
결국 INTW는 인텔의 장기 부활을 2배로 사는 상품이 아니라,
그 과정에서 나타나는 하루의 방향과 타이밍에 2배로 베팅하는 상품에 가깝다.
INTW 자세히 보기 → [https://bullstory.io/go/ad/pbzfchdu]
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.