미국주식 배당금 세금, 15% 떼고 또 내나요? 답은 2,000만원에 달렸다
2026년 7월 23일 업데이트

미국주식 배당금은 현지에서 15%가 원천징수되고, 이자·배당 합계(금융소득)가 연 2,000만원 이하면 그걸로 세금이 끝난다. 하지만 2,000만원을 넘으면 초과분은 다른 소득과 합산돼 최고 49.5%(지방소득세 포함) 누진세율이 붙고, 이때는 미국에 낸 15%를 외국납부세액공제로 일부 되돌려받을 수 있다.
미국주식 배당금은 현지에서 15%가 먼저 원천징수되고, 1년간 받은 이자·배당 합계(금융소득)가 2,000만원을 넘지 않으면 세금은 그걸로 끝난다. 하지만 2,000만원을 넘어가는 순간 이야기가 달라진다. 초과분은 근로소득 등 다른 소득과 합쳐져 최고 49.5%까지 누진세율이 붙는다. 배당 통장에 100달러가 아니라 85달러만 찍혀서 "나머지 15달러는 어디로 간 거지"라는 생각이 든 적 있다면, 그 15%의 정체와 2,000만원이라는 기준선을 정확히 알아야 다음 해 5월에 세금 폭탄을 피할 수 있다.
미국 상장 법인의 배당금은 국내 계좌에 입금되기 전 현지에서 먼저 15%가 원천징수된다. 이미지 “New York Stock Exchange Building 2010.jpg”의 제작자는 LeoTar입니다. Wikimedia Commons 원본을 CC BY-SA 3.0 조건으로 사용했으며 WebP로 변환했습니다.
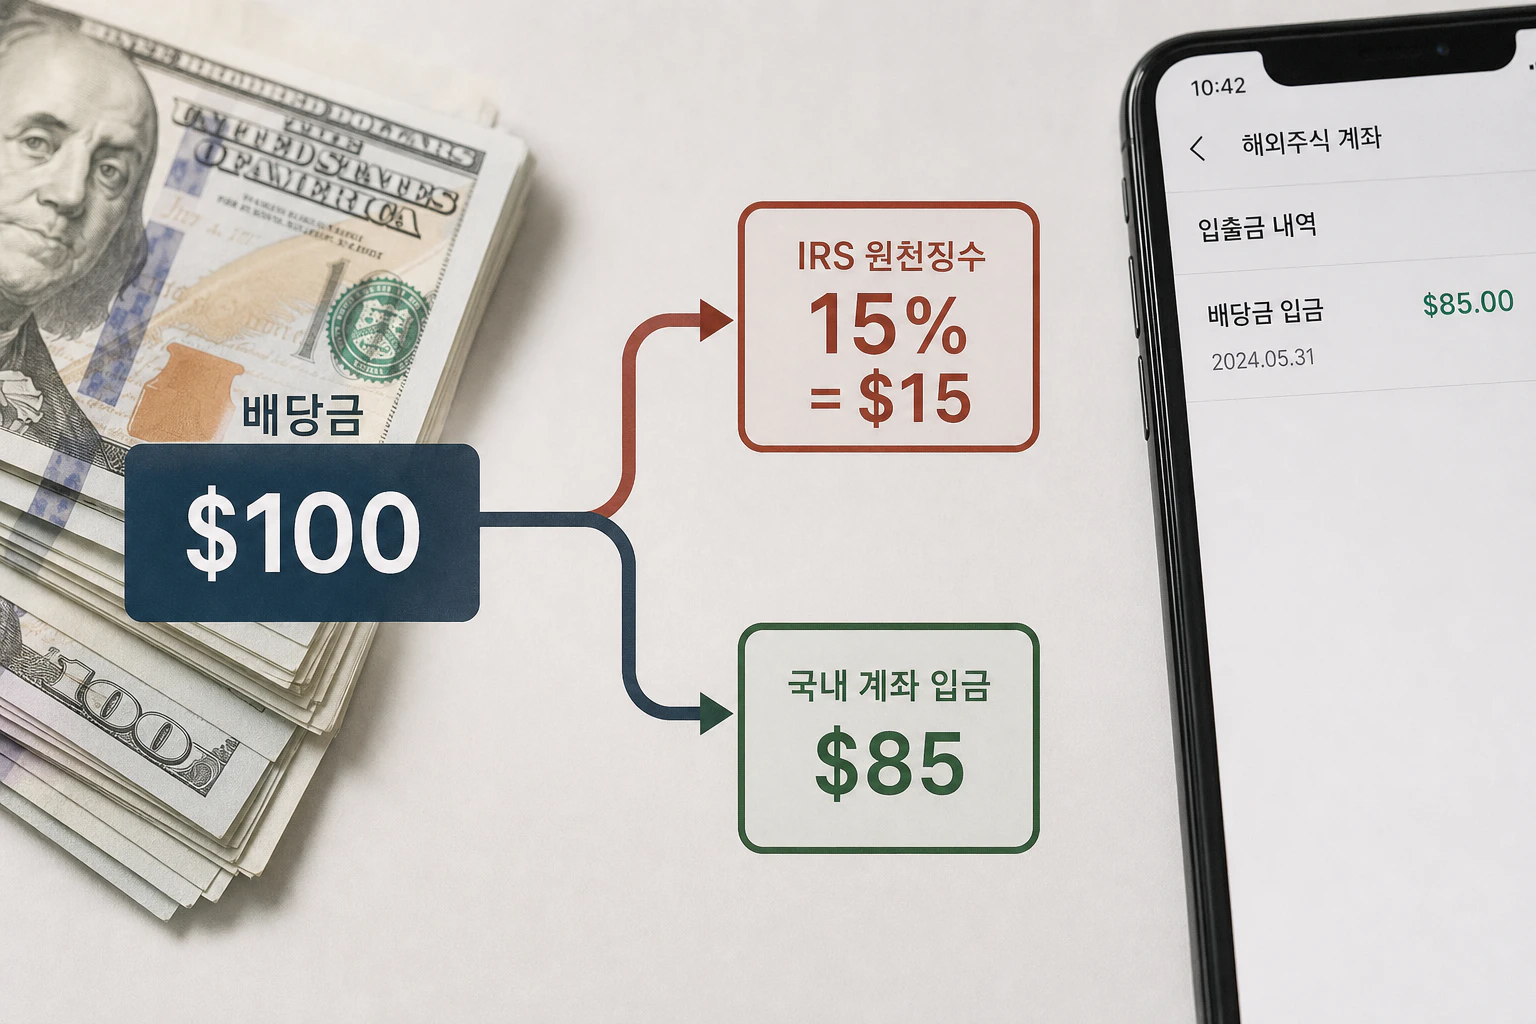
배당 100달러 중 15달러는 미국 원천징수, 나머지 85달러만 국내 계좌에 입금된다.
미국이 배당에서 15%를 먼저 떼어가는 이유
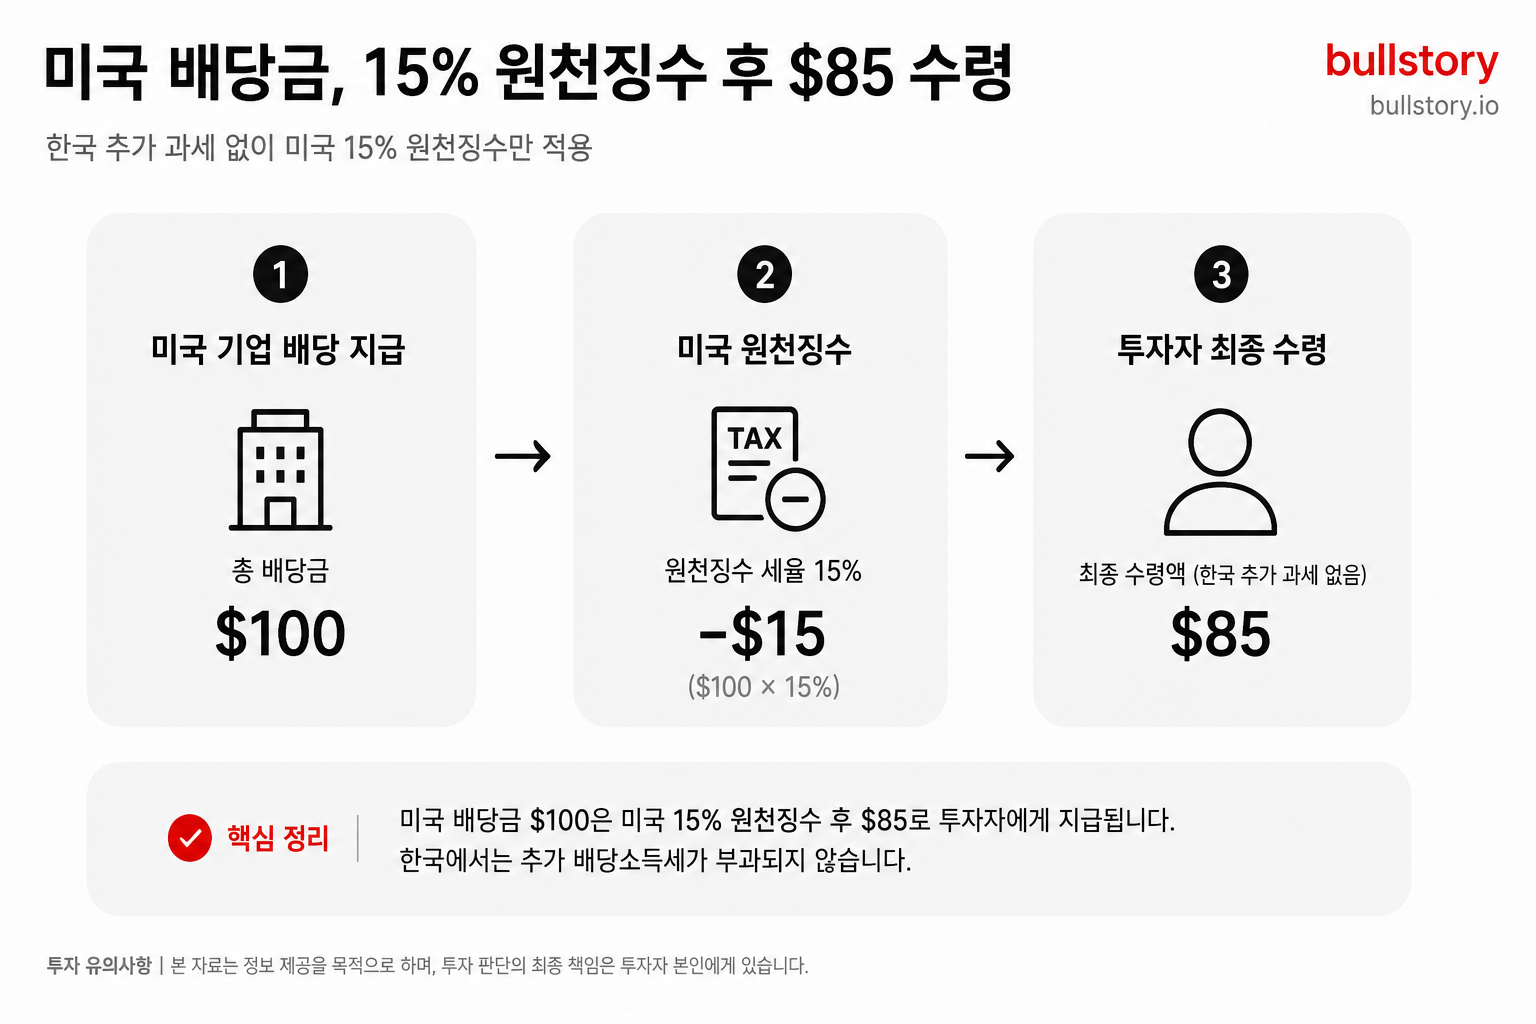
미국 주식에서 배당이 나오면 국내 증권사 계좌에 입금되기 전에 미국 국세청이 먼저 세금을 뗀다. 원래 미국이 비거주 외국인에게 적용하는 원천징수 세율은 30%이지만, 한미 조세조약 덕분에 배당은 15%로 낮아진다. 실제로 한 증권 정보 플랫폼은 "미국과 한국의 제한세율은 15%로 대부분 종목에서 발생한 배당금은 15%가 외화로 원천징수되고 지급돼요"라고 안내한다. 배당 100달러 중 15달러는 처음부터 미국 몫이고, 계좌에는 85달러만 들어오는 구조다.
다만 모든 종목이 15%로 고정되는 것은 아니다. 같은 자료는 "ETF나 리츠, 소재지가 미국이 아닌 발행사 등의 일부 종목에서 발생한 배당금에 대해서는 표준 제한세율인 15%가 아닌 다른 세율이 적용될 수 있으며, 적용된 세율이 국내 세법에서 정한 세율 14%보다 낮은 경우 그 차이만큼 원화로 과세해요"라고 설명한다. 즉 뉴욕증권거래소에 상장돼 있어도 발행사 국적에 따라 원천징수율이 달라질 수 있고, 그 세율이 14%보다 낮으면 차액만큼 국내에서 추가로 걷어간다.
여기서 투자자들이 자주 놓치는 지점이 하나 있다. 세후로 찍힌 85달러가 아니라 세전 총액을 기준으로 2,000만원 초과 여부를 판단해야 한다는 점이다. 월배당 ETF를 생활비 삼아 쓰는 사람일수록 "통장에 들어온 순액"에만 익숙해서 이 부분을 지나치기 쉽다. 국세청이 보는 기준은 순입금액이 아니라 미국에서 떼가기 전의 배당 총액이다.
한국에서 또 내는 걸까 — 갈림길은 2,000만원
미국 배당에 이미 15%가 붙었는데 한국에서 또 떼가는 걸까. 결론부터 말하면 대부분은 아니다. 국내 배당소득 원천징수 세율은 14%(지방소득세 별도 1.4%)인데, 한 자산관리 매체는 이 구조를 두고 "미국은 배당 세율이 15%로 우리나라 배당소득세율보다 높기 때문에 우리나라에 추가로 세금을 내지 않고요"라고 설명한다. 미국이 이미 한국 몫보다 많이 떼갔으니 국내 증권사 단계에서 추가로 걷을 게 없다는 뜻이다.
같은 논리가 반대로 작동하는 나라도 있다. 한 법률 매체는 "일본: 현지 세율 10%가 적용돼, 중국과 마찬가지로 국내에서 4.4%를 추가 납부한다"고 전한다. 현지 원천징수율이 한국 기준(14%)보다 낮으면 그 차이만큼 국내에서 더 걷힌다는 얘기다. 미국주식은 이 경우에 해당하지 않는다.
진짜 문제는 배당소득이 이자소득과 합쳐서 얼마가 되느냐다. 한 자산관리 매체는 "예금, 적금에서 나온 이자 수익과 배당 수익을 합친 금융소득이 연간 2,000만원을 넘으면 '금융소득종합과세 대상자'로 분류돼요"라고 안내한다. 여기서 말하는 금융소득은 미국주식 배당만이 아니다. 예금 이자, 국내 배당, 다른 나라 주식 배당까지 개인 기준으로 전부 합산한다. 미국 배당만 1,500만원이라도 예금 이자가 700만원 있다면 합계 2,200만원으로 종합과세 대상이 된다.
2,000만원 이하로만 받는다면 이야기는 여기서 끝난다. 스탠다드차타드은행도 "금융소득종합과세는 모든 사람이 다 해당되는 것이 아니라 개인의 종합과세 대상 금융소득이 기준금액(2천만 원)을 초과하는 경우에만 해당됩니다"라고 명시한다. 2,000만원 이하 구간은 원천징수로 납세가 끝나는 분리과세이고, 초과분만 다음 해 5월 종합소득세 신고 때 다른 소득과 합산해 누진과세된다.
2,000만원을 넘으면 세금이 얼마나 뛰나
2,000만원을 넘는 순간부터는 계산 방식 자체가 바뀐다. 초과분은 근로소득, 사업소득 등 다른 종합소득과 합쳐진 뒤 종합소득세 누진세율표를 그대로 적용받는다. 국세청이 공개한 2025년 귀속 기준 과세표준 구간은 다음과 같다.
| 과세표준 구간 | 세율(지방소득세 제외) |
|---|---|
| 1,400만원 이하 | 6% |
| 1,400만~5,000만원 | 15% |
| 5,000만~8,800만원 | 24% |
| 8,800만~1억5,000만원 | 35% |
| 1억5,000만~3억원 | 38% |
| 3억~5억원 | 40% |
| 5억~10억원 | 42% |
| 10억원 초과 | 45% |
여기에 지방소득세 10%가 별도로 붙는다. 그래서 한 자산관리 매체는 전체 구조를 "연간 금융소득 2,000만원까지는 15.4%(지방소득세 포함)가 원천징수 되고, 2,000만원을 넘는 금액은 6.6~49.5%(지방소득세 포함)의 세율이 적용돼요"라고 정리한다. 최고 구간인 45%에 지방소득세를 더하면 49.5%가 되는 셈이다.
예를 들어 근로소득으로 이미 과세표준 8,000만원 구간에 있는 사람이 미국주식 배당으로 2,500만원을 받았다고 해보자. 2,000만원까지는 원천징수(미국분 15%, 필요시 국내 조정분)로 끝나지만, 나머지 500만원은 근로소득 8,000만원 위에 얹혀서 8,800만~1억5,000만원 구간의 한계세율(35%, 지방세 포함 38.5%) 근처에서 추가 과세된다. 이미 소득이 높은 사람일수록 초과분에 붙는 세율이 확 뛰는 구조라는 뜻이다.
한 가지 안전장치는 있다. 종합과세로 계산한 세액이 그냥 분리과세로 계산했을 때보다 적어지지는 않도록, 세법은 두 방식 중 더 큰 금액을 최종 세액으로 정하는 비교과세 방식을 쓴다. 종합과세 대상자가 됐다고 해서 무조건 세금이 늘어나는 게 아니라, 적어도 분리과세 수준 아래로는 떨어지지 않는다는 하한선이 걸려 있는 구조다.
이 배당을 앞으로도 유지할 수 있을까요?
“미국주식 배당금 세금, 15% 떼고 또 내나요? 답은 2,000만원에 달렸다”
Bite에서 관심 기업의 이익과 현금흐름을 분석해 배당의 근거를 확인하세요.
Bite에서 기업 분석하기미국에 낸 15%, 외국납부세액공제로 돌려받을 여지가 있다
2,000만원을 넘겨 종합과세 대상이 됐다면 미국에서 이미 뗀 15%를 그냥 손해로 볼 필요는 없다. 거주자의 종합소득에 국외원천 배당이 포함되고 그 소득에 대해 외국에서 적법하게 세금을 납부했다면, 해당 세액은 공제한도 범위 안에서 산출세액에서 공제할 수 있다. 다만 무조건 전액을 돌려받는 개념은 아니다. 한 세무 전문 매체는 공제한도를 "(당해 과세기간 산출세액 × 국외원천소득 / 종합소득금액)"으로 계산하며, 한도를 초과하는 금액은 이월해 10년 내에 공제받을 수 있다고 설명한다.
신고는 다음 해 5월 종합소득세 신고 기간에 함께 진행한다. 증권사에서 받은 해외주식 배당내역과 미국 원천징수세액 자료를 홈택스 신고 화면과 대조해 외국납부세액공제 항목에 반영하면 된다. 만약 몇 년 전 신고에서 이 공제를 놓쳤다면 경정청구를 통해 되돌려받을 수 있는 기간도 남아 있다.
한 가지 짚어야 할 함정이 있다. 배당소득이 2,000만원 이하라 분리과세로 끝나는 투자자라면 애초에 종합소득 과세표준에 이 소득이 잡히지 않는다. 그래서 외국납부세액공제 자체가 성립하지 않는다. 이 공제는 어디까지나 2,000만원을 넘겨 종합과세 대상이 된 사람에게만 해당하는 이야기다.
놓치기 쉬운 세 가지
그로스업(배당가산) 혜택은 미국주식에 적용되지 않는다. 국세청 국세상담센터는 "내국법인 또는 법인으로 보는 단체로부터 받는 배당·분배금, 의제배당(Gross-up 적용되지 않는 의제배당 제외), 법인세법에 따라 배당으로 처분된 금액은 배당가산이 적용됩니다"라고 안내한다. 그로스업은 법인 단계에서 이미 낸 법인세를 주주 단계 배당소득세에서 조정해주는 이중과세 완화 장치인데, 전제 조건이 '내국법인'이다. 미국 법인은 한국에 법인세를 내지 않으므로 이 조정 대상이 아니고, 미국주식 배당은 그로스업 없이 원천 그대로 종합소득에 합산된다.
해외 증권사에 직접 계좌를 튼 경우는 완전히 다른 룰이 적용된다. 국세청 국세상담센터는 "배당소득으로 국내에서 원천징수되지 아니하는 경우에는 무조건 종합과세입니다"라고 명시한다. 이를 받아 한 법률 매체는 "국내 증권사를 통하지 않고 해외 브로커를 통해 직접 투자했다면 배당소득 금액과 관계없이 무조건 다음 해 5월, 종합소득세를 직접 신고하고 납부해야 한다"고 전한다. 국내 증권사의 편리한 원천징수·서류 처리 서비스가 아예 적용되지 않는다는 뜻이므로, 해외 브로커 계좌를 쓰는 투자자는 배당액이 아무리 적어도 신고 의무에서 자유롭지 않다.
ETF·리츠는 원천징수율이 다를 수 있다. 앞서 언급했듯 발행사 소재지나 상품 구조에 따라 15%가 아닌 다른 세율이 적용되는 경우가 있고, 그 세율이 국내 기준 14%보다 낮으면 차액만큼 국내에서 추가로 과세된다. 종목마다 원천징수 내역이 다르게 찍힐 수 있으니, 증권사 앱에서 배당 지급 명세를 확인할 때 세율 항목을 함께 봐 두는 게 좋다.
출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
미국 배당금 세금은 무조건 15%인가요?
대부분의 미국 상장 법인 배당은 한미 조세조약에 따른 제한세율 15%가 현지에서 원천징수된다. 다만 ETF나 리츠, 미국 외 소재 발행사 등 일부 종목은 다른 세율이 적용될 수 있고, 그 세율이 국내 기준 14%보다 낮으면 차액이 국내에서 추가로 부과된다.
미국 주식 배당금이 2,000만원을 넘으면 어떻게 되나요?
2,000만원까지는 미국 현지 원천징수(15%)로 납세가 끝나는 분리과세이지만, 초과분은 예금 이자·국내 배당 등 다른 금융소득과 합산되고 근로·사업소득까지 더해져 종합소득세 누진세율(6~45%, 지방소득세 포함 시 6.6~49.5%)을 적용받는다.
미국주식 배당금 세금은 따로 신고해야 하나요?
연간 금융소득(이자+배당) 합계가 2,000만원을 넘으면 다음 해 5월 종합소득세 신고 기간에 다른 소득과 합산해 신고해야 한다. 2,000만원 이하라면 원천징수로 종결되므로 별도 신고 의무가 없지만, 해외 증권사에 직접 계좌를 개설해 투자한 경우에는 금액과 상관없이 무조건 신고 대상이다.
미국에서 뗀 배당세는 돌려받을 수 있나요?
금융소득이 2,000만원을 넘어 종합과세 대상이 된 경우에만 외국납부세액공제로 일부를 돌려받을 수 있다. 공제한도는 산출세액에 국외원천소득 비율을 곱해 계산하며, 한도를 넘는 금액은 10년 내 이월공제가 가능하다. 2,000만원 이하 분리과세 대상자는 이 공제 자체가 적용되지 않는다.





































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.