엑슨모빌 vs 셰브런, 2026년 밸류에이션·배당, 자사주매입 비교
엑슨모빌(P/E 19.5배·배당수익률 2.65%)과 셰브런(P/E 18.5배·배당수익률 3.69%)은 이란전 유가 급등으로 사상급 2분기 실적을 냈지만, 트럼프의 "초과이익" 비판과 유가 하락 속에 총주주환원율은 셰브런(6.3~6.8%)이 엑슨모빌(약 5.8%)보다 소폭 높다.
엑슨모빌은 트레일링 주가수익비율(P/E) 19.5배에, 셰브런은 18.5배에 거래된다. 배당수익률은 반대로 셰브런(3.7%대)이 엑슨모빌(2.6%대)보다 높다. 두 회사 모두 이란전 유가 급등 덕에 사상급 2분기 실적을 냈고, 트럼프 대통령이 "초과이익"이라며 직접 저격한 지 이틀 만에 유가가 다시 밀리는 국면이라 밸류에이션과 주주환원 비교가 지금 유난히 중요하다.
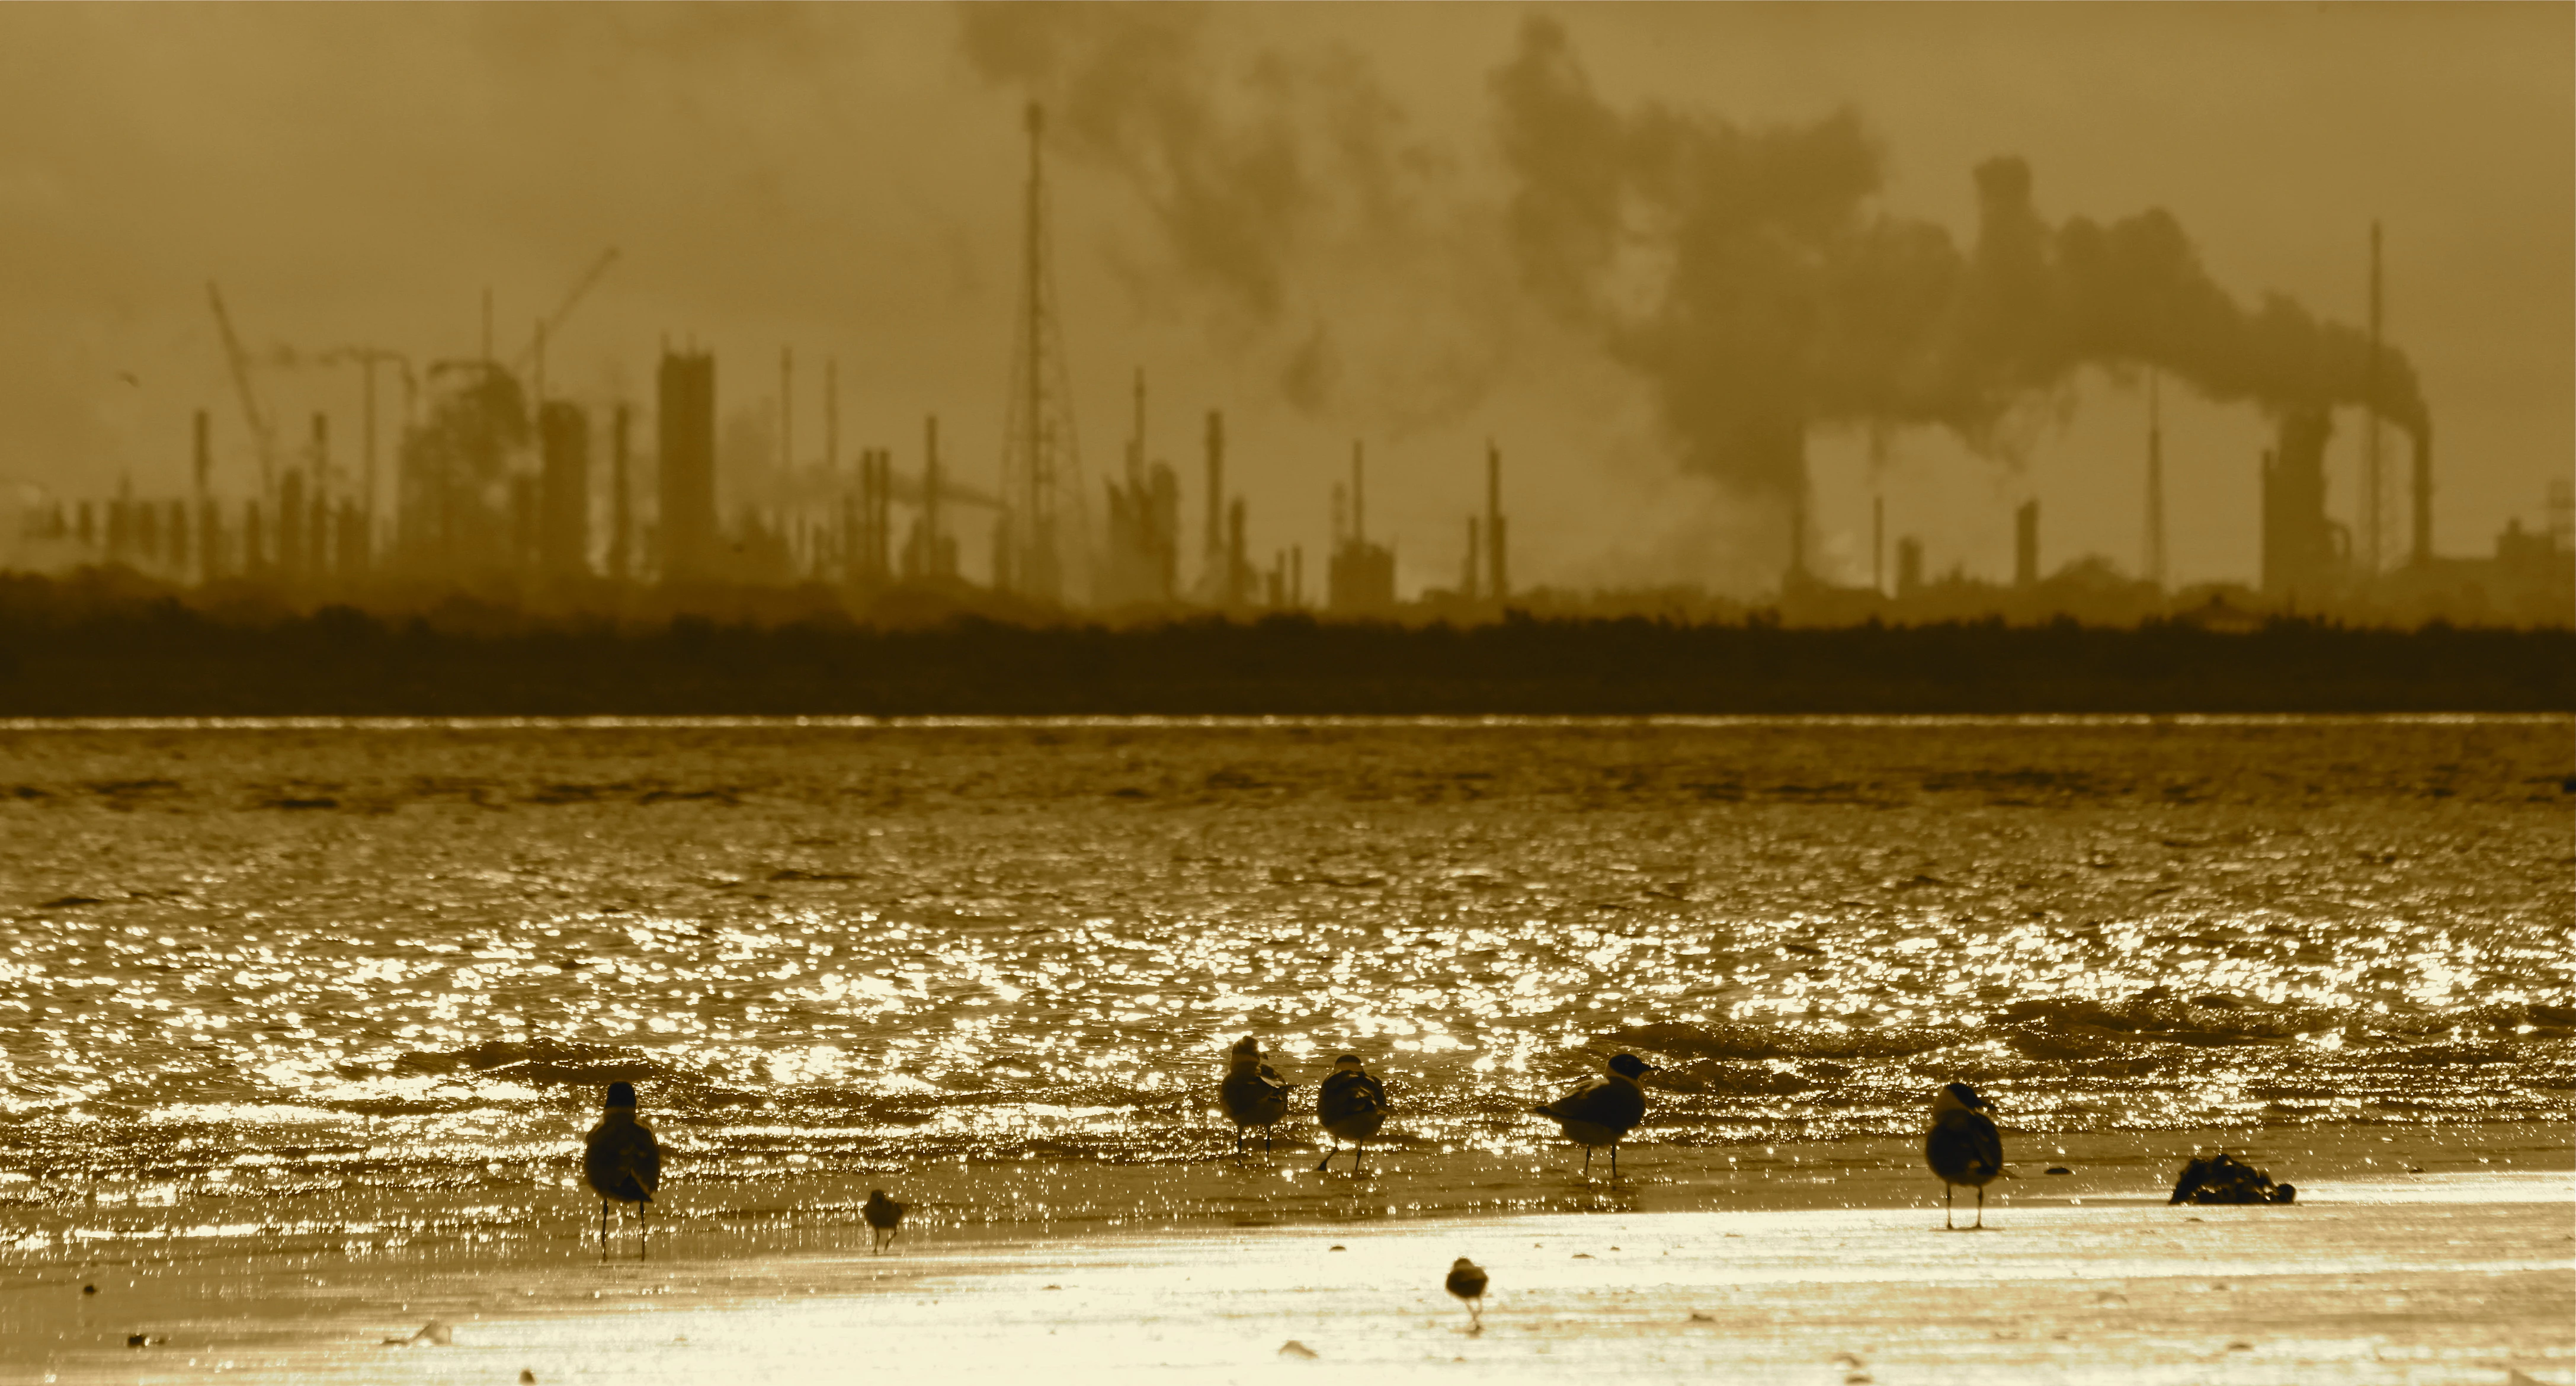
엑슨모빌의 베이타운 정유·석유화학 콤플렉스 텍사스 . 2분기에는 이곳을 포함한 정유설비 정기보수가 실적에 영향을 줬다. 이미지 “Smokestacks and Texas 947 .jpg”의 제작자는 Roy Luck입니다. Wikimedia Commons 원본을 CC BY 2.0 조건으로 사용했으며 WebP로 변환했습니다.
정유·에너지 대표주 두 곳을 같은 잣대로 놓고 보면, 어느 지표를 기준으로 삼느냐에 따라 답이 갈린다. 순이익 대비 가격은 셰브런이 싸고, 장부가 대비 가격도 셰브런이 싸다. 반면 자기자본이익률(ROE)과 재무 건전성은 엑슨모빌이 앞선다. 배당과 자사주매입을 합친 총주주환원율까지 따지면 두 회사 차이는 생각보다 크지 않다.
2분기 실적, 둘 다 '전쟁 프리미엄'을 누렸다
엑슨모빌은 7월 31일 2분기 조정 주당순이익(EPS) 3.52달러를 발표했다. 애널리스트 평균 추정치(3.60~3.68달러)에는 못 미쳤지만, 매출은 1160억 달러로 시장 예상치를 21%가량 웃돌았다. 2026년 2분기 조정 EPS는 3.52달러로 Zacks 컨센서스 3.68달러를 4.3% 밑돌았고, 매출은 1160억 달러로 컨센서스 958억 달러를 21.1% 초과했으며 매출은 전년 대비 42.3% 늘었다. GAAP 기준 순이익은 145억 달러로 전년 동기 71억 달러의 두 배를 넘었다. 실적 부진의 원인은 원유·정제마진 가격이 아니라 정유설비 정기보수였다. 2분기 조정 EPS는 블룸버그 집계 평균 추정치를 2센트 밑돌았고, 정유설비 정기보수 작업이 강한 휘발유·경유·항공유 시장가를 온전히 누리지 못하게 막았다.
셰브런은 같은 날 훨씬 큰 폭으로 컨센서스를 넘어섰다. 셰브런의 조정 EPS 6.06달러는 컨센서스 5.11달러를 0.95달러, 18.59% 웃돌았고 매출 700.6억 달러는 예상치 622.6억 달러를 78억 달러, 12.53% 초과했으며 순이익은 121억 달러(주당 6.11달러)를 기록했다. 전년 동기 대비 순이익은 다섯 배 가까이 늘었다. 셰브런의 순이익은 전년 동기 25억 달러에서 400% 가까이 늘어난 120억 달러로 뛰었고, 엑슨모빌의 순이익은 전년 동기 71억 달러에서 두 배 넘게 늘었다.
두 회사의 호실적을 만든 힘은 같다. 2월 말 미국·이스라엘의 이란 공습 이후 호르무즈 해협 통과 물량이 줄면서 원유와 정제유 공급이 동시에 빠듯해졌고, 정제마진과 원유가가 함께 치솟았다. 2분기 미 원유 선물은 평균 배럴당 약 92달러로 1분기보다 약 27% 높았고, 전국 휘발유 평균가는 개전 전인 2월 27일 갤런당 2.98달러에서 이번 주 4.10달러로 약 40% 뛰었다. 셰브런은 업스트림 부문에서 특히 큰 수혜를 봤다. 업스트림 순이익은 전년 대비 약 200% 늘어난 82억 달러를 기록했고, 이 기간 평균 브렌트유는 전년 68달러에서 53% 오른 배럴당 104달러였다.
밸류에이션 비교: 순이익 대비로는 셰브런, 배당수익률도 셰브런
같은 날 종가 기준으로 놓고 보면 격차가 뚜렷하다. 엑슨모빌은 트레일링 P/E 19.5배, 주가매출비율(P/S) 1.77배, 주가장부가비율(P/B) 1.96배, ROE 12.68%에 거래된다. 셰브런은 트레일링 P/E 18.5배, P/S 1.82배, P/B 1.65배, ROE 6.23%다. 순이익과 장부가 대비로는 셰브런이 소폭 싸지만, ROE는 엑슨모빌이 두 배가량 높다. 셰브런의 낮은 ROE는 지난해 마무리한 헤스(Hess) 인수로 자기자본이 크게 늘어난 영향이 크고, 부채비율(debt-to-equity)도 엑슨모빌 0.16배 대비 셰브런이 0.25배로 다소 높다. 재무 건전성 면에서는 엑슨모빌이 앞선다는 뜻이다.
| 지표 | 엑슨모빌(XOM) | 셰브런(CVX) |
|---|---|---|
| 현재가(8/4 종가) | 154.27달러 | 190.77달러 |
| 트레일링 P/E | 19.5배 | 18.5배 |
| P/S | 1.77배 | 1.82배 |
| P/B | 1.96배 | 1.65배 |
| ROE(TTM) | 12.68% | 6.23% |
| 부채/자본 | 0.16배 | 0.25배 |
| 배당수익률(선행) | 2.65% | 3.69% |
| 애널리스트 목표가(평균) | 165.61달러 | 213.67달러 |
애널리스트 컨센서스 목표가 대비 여력도 갈린다. 엑슨모빌은 평균 목표가 165.61달러로 현재가 대비 상승 여력이 7.4%, 등급은 매수(strong buy+buy) 15명, 보류(hold) 14명, 매도 1명으로 팽팽하다. 셰브런은 평균 목표가 213.67달러로 상승 여력이 12.0%, 매수 26명 대 보류 4명, 매도 1명으로 훨씬 매수 쪽에 쏠려 있다. 지난 1년 주가 성과는 반대다. 엑슨모빌이 43.7% 오른 반면 셰브런은 26.3% 올랐다. 최근 12개월 상승분만 보면 엑슨모빌이 이미 더 많이 반영됐고, 애널리스트들은 상대적으로 저평가됐다고 보는 셰브런에 더 후한 등급을 주고 있는 셈이다.
배당: 셰브런이 수익률은 높지만, 페이아웃 비율은 비슷
셰브런은 2월 분기 배당을 주당 1.71달러에서 1.78달러로 올렸고, 이 금액을 5월과 8월에도 유지했다. 현재 선행 배당수익률은 3.69%, 최근 5년 평균 수익률(3.99%)보다는 낮은 수준이다. 페이아웃 비율은 67.2%다. 다음 배당은 8월 19일 권리기준일(ex-date), 9월 10일 지급이다.
엑슨모빌은 지난해 4분기 배당을 주당 0.99달러에서 1.03달러로 4% 올렸고, 이 금액이 올해 1분기·2분기까지 유지되고 있다. 2026년 1분기 배당은 주당 1.03달러로 2월 12일 기준 주주에게 3월 10일 지급됐고, 4분기 배당을 4% 올리며 43년 연속 연간 주당배당을 늘렸다. 선행 배당수익률은 2.65%, 5년 평균(3.7%)보다 낮다. 페이아웃 비율은 68.0%로 셰브런과 거의 같다. 다음 배당은 8월 17일 권리기준일, 9월 10일 지급이다.
수익률 격차의 상당 부분은 주가 상승 속도 차이에서 온다. 두 회사 모두 최근 1년 주가가 배당 인상 속도보다 빠르게 올라 수익률이 5년 평균보다 낮아졌는데, 지난 1년 43.7% 오른 엑슨모빌 쪽에서 그 효과가 더 크게 나타났다. 페이아웃 비율 자체는 두 회사 모두 67~68%로 여유가 있는 수준이고, 이번 분기처럼 실적이 급등한 구간에는 배당 커버리지가 오히려 넉넉해진다.
자사주매입: 절대 금액은 엑슨모빌, 비율로 보면 큰 차이 없다
엑슨모빌은 2026년 한 해 동안 최대 200억 달러를 자사주매입에 쓰겠다고 밝힌 상태다. 엑슨모빌은 시장 여건이 합리적이라는 전제 아래 2026년까지 200억 달러 규모의 자사주매입을 계획하고 있다. 2분기에는 배당 43억 달러와 자사주매입 51억 달러를 더해 총 94억 달러를 주주에게 돌려줬다. 엑슨모빌은 2분기에 배당 43억 달러와 자사주매입 51억 달러를 포함해 총 94억 달러를 주주에게 분배했다. 연 200억 달러를 시가총액(약 6392억 달러)으로 나누면 자사주매입 수익률은 3.1%다. 여기에 선행 배당수익률 2.65%를 더하면 총주주환원율은 약 5.8%가 된다.
셰브런은 이번 분기에 30억 달러 규모의 자사주를 매입했다. 셰브런은 이번 분기 30억 달러 규모의 자사주를 매입했다. 회사는 앞으로도 분기당 25억~30억 달러 수준의 매입 규모를 유지하겠다는 방침을 재확인했다. 셰브런은 자본 규율과 비용 통제를 우선하며 자사주매입을 25억~30억 달러 범위로 안내했다. 이를 연 단위(100억~120억 달러)로 환산해 시가총액(약 3801억 달러)으로 나누면 매입 수익률은 2.6~3.2%다. 여기에 선행 배당수익률 3.69%를 더하면 총주주환원율은 6.3~6.8% 사이가 된다.
절대 금액만 보면 엑슨모빌의 연 200억 달러가 셰브런의 연 100억~120억 달러보다 훨씬 크다. 하지만 엑슨모빌의 시가총액이 셰브런보다 68%가량 크기 때문에, 시가총액 대비 환원율로 환산하면 두 회사의 자사주매입 비율 자체는 거의 차이가 없다. 셰브런이 앞서는 것은 배당수익률 쪽이고, 그 격차가 총주주환원율에서도 셰브런을 0.5~1%포인트가량 앞서게 만든다.
이 글과 같은 주제


트럼프의 "초과이익" 발언, 정치 리스크로 봐야 하나
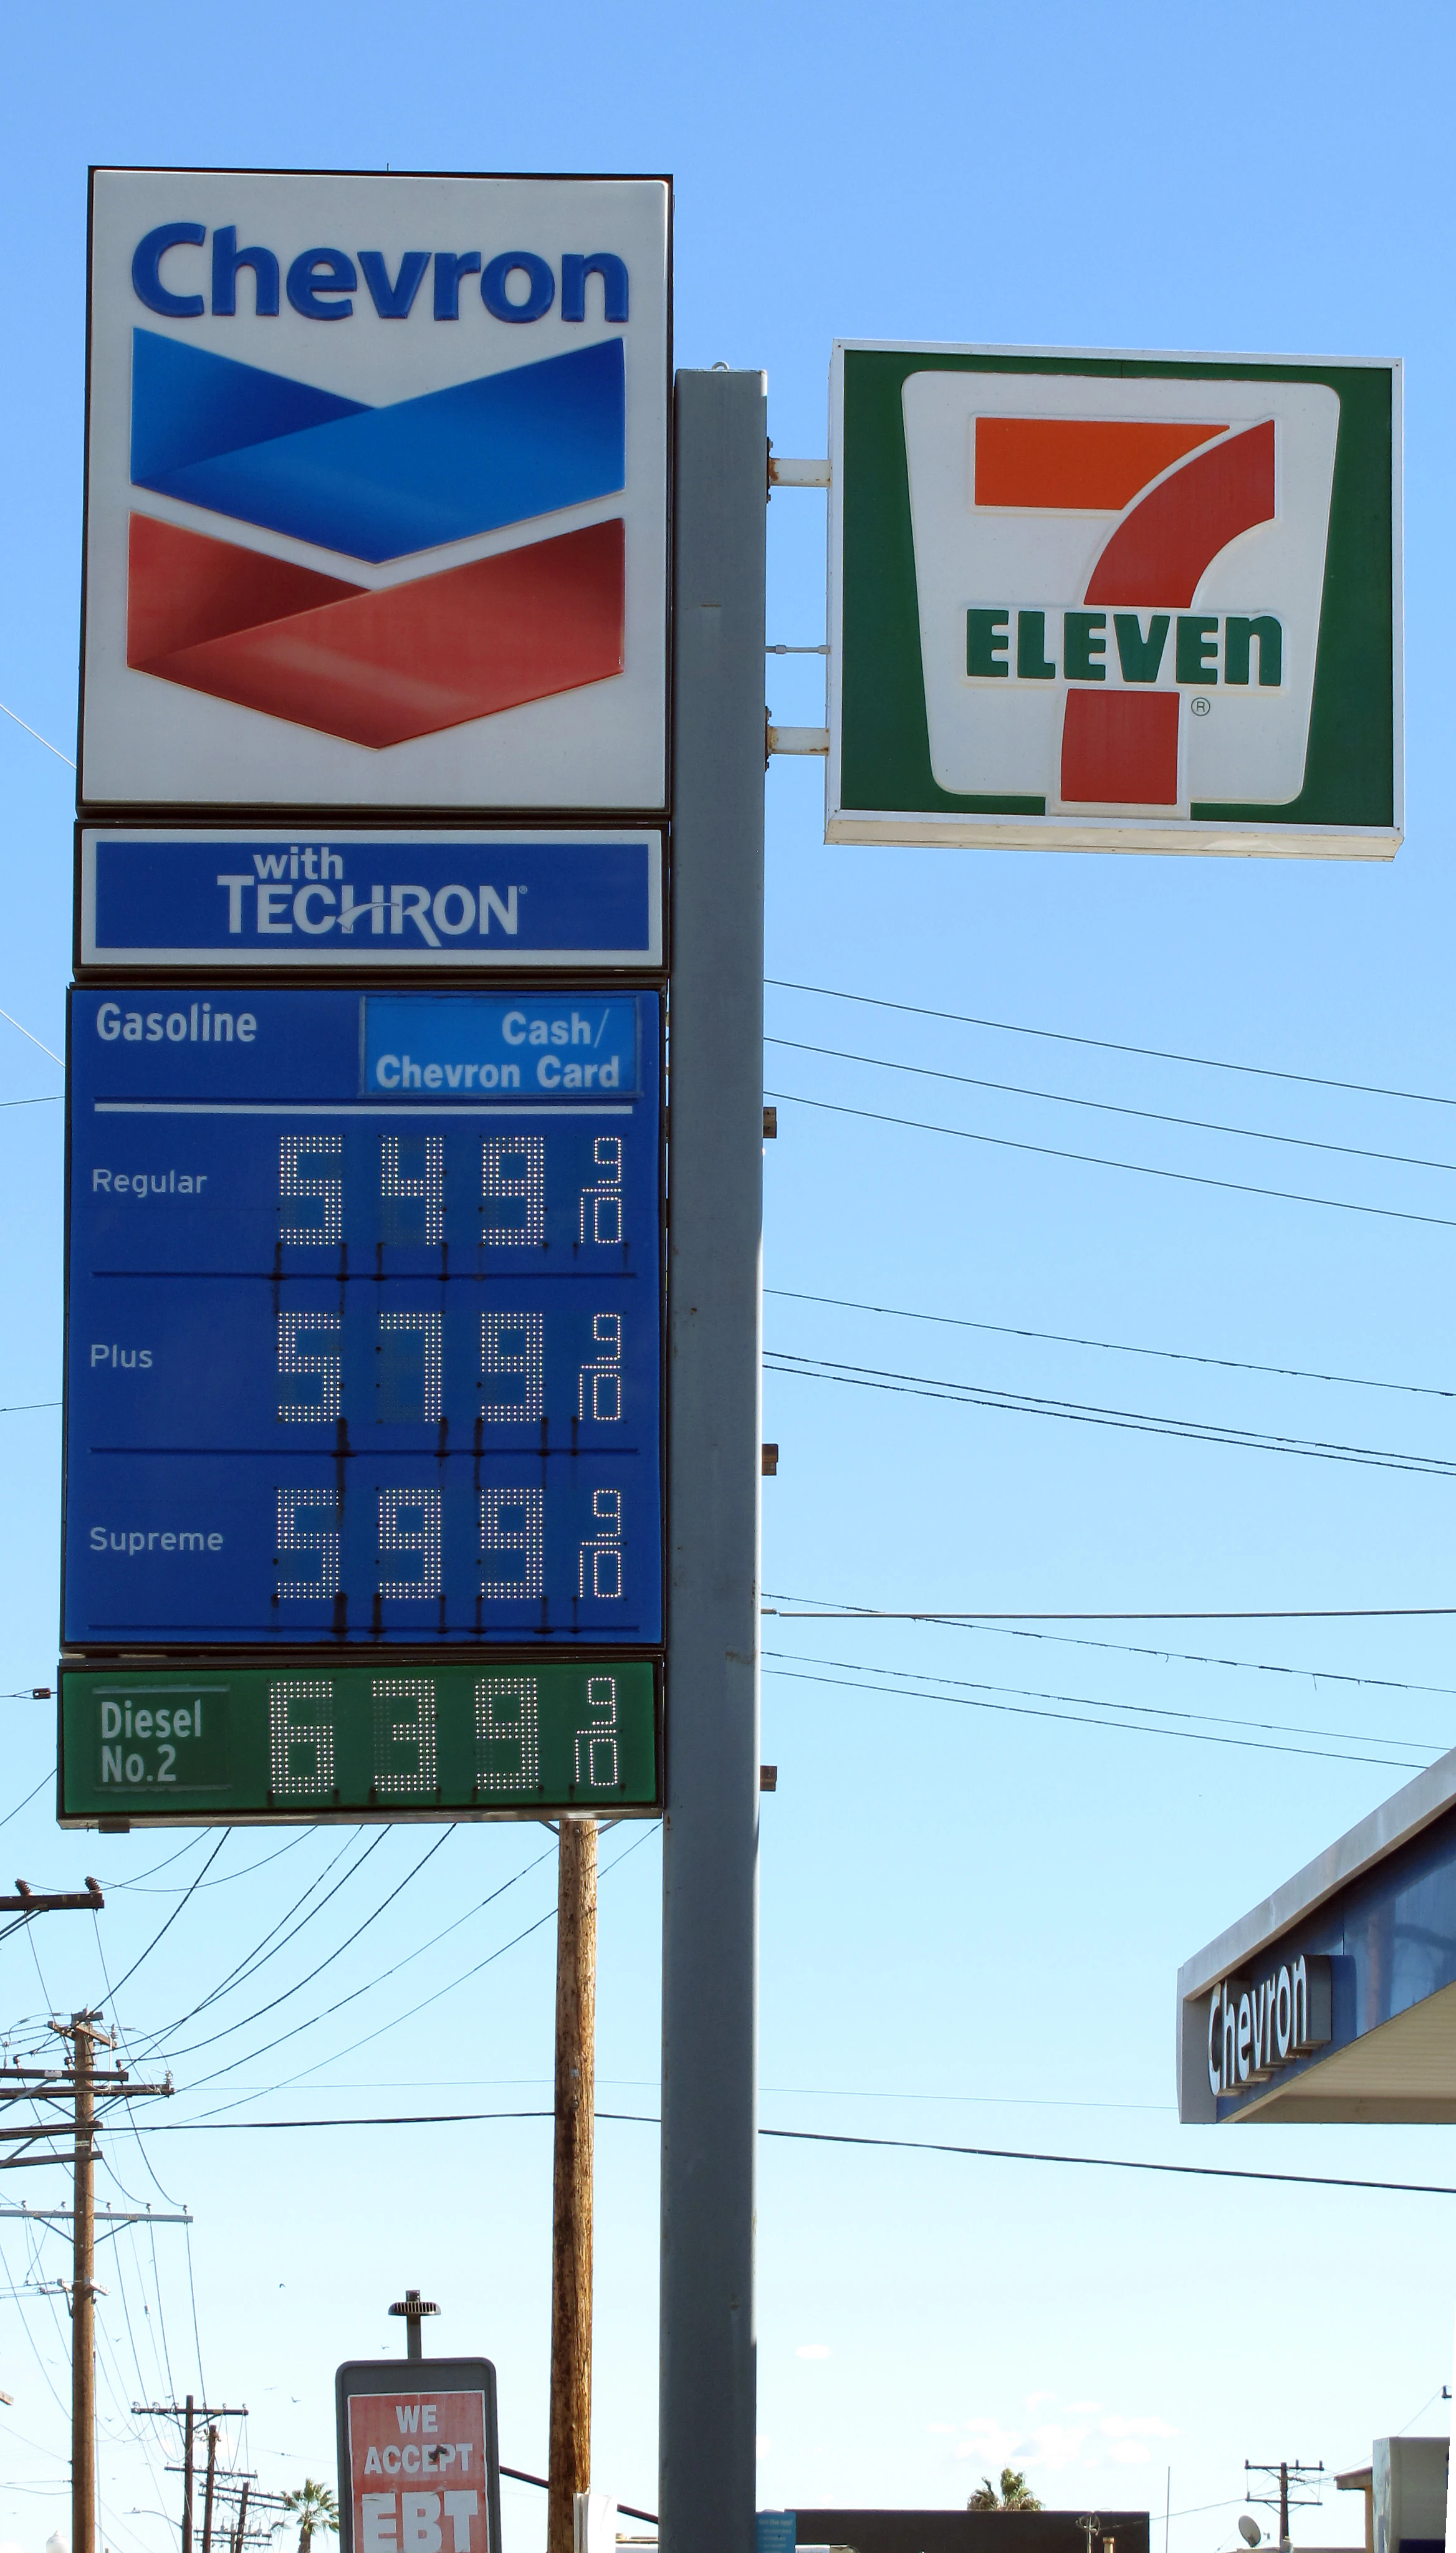
이란전 이후 미국 평균 휘발유 가격은 갤런당 4달러 선을 넘었고, 이는 트럼프 대통령이 두 회사를 겨냥한 배경이 됐다. 이미지 “Chevron gas prices Los Angeles November 2022.jpg”의 제작자는 Downtowngal입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
8월 3일 트럼프 대통령이 두 회사를 직접 겨냥해 "이란전으로 너무 많은 돈을 벌었다"며 휘발유 가격을 낮추라고 요구했다. 트럼프 대통령은 엑슨모빌과 셰브런이 이란전으로 인한 유가 상승으로 "너무 많은 돈을 벌었다"고 말했고, "그들은 그 돈의 일부를 대중에게 돌려주고 소비자 가격을 낮춰야 한다"고 했다. 두 회사의 2분기 합산 순이익은 260억 달러를 넘는다. 엑슨모빌과 셰브런의 2분기 합산 순이익은 260억 달러를 넘어 전년 동기의 두 배 이상이며, 호르무즈 해협 봉쇄로 유가가 배럴당 100달러를 넘어선 데 따른 결과다.
같은 날 유가가 급락하면서 두 회사 주가도 함께 내렸다. 엑슨모빌과 셰브런 주가는 월요일(8월 3일) 함께 하락했는데, 셰브런은 약 2%, 엑슨모빌은 0.6% 내렸고, 미·이란 협상으로 확전이 저지될 수 있다는 기대에 유가는 약 5% 떨어졌다. 8월 4일에도 미국과 카타르가 이란과의 초안 합의에서 진전을 보이고 있다는 소식에 유가가 추가로 밀리며 엑슨모빌은 0.5%, 셰브런은 1.2% 더 내렸다.
지금 시점에서 이 발언이 실제 세제나 가격 규제로 이어질지는 확인되지 않았다. 다만 정치적 압박 자체가 두 주식에 대한 리스크 프리미엄 요인이라는 점은 분명하다. 이란전 종전 협상이 진전될수록 유가·정제마진의 '전쟁 프리미엄'은 빠질 수밖에 없고, 이는 두 회사 실적의 되돌림 가능성과 직결된다. 실적이 좋을 때 정치적 표적이 되고, 실적이 꺾이면 그 초과이익도 함께 사라진다는 양방향 리스크를 함께 봐야 한다.
지금 확인해야 할 다음 신호
앞으로 밸류에이션 격차를 좁히거나 벌릴 변수는 유가와 정제마진의 정상화 속도다. 셰브런은 헤스 인수 시너지를 목표보다 6개월 앞당겨 달성했고 구조적 비용 절감도 조기 달성했다고 밝혔다. 셰브런은 헤스 인수 시너지를 초기 목표보다 50% 높은 15억 달러 규모로 일정보다 앞당겨 실현했고, 구조적 비용 절감도 목표보다 6개월 앞서 연 30억 달러를 달성했다고 밝혔다. 엑슨모빌은 2019년 이후 누적 구조적 비용 절감액이 163억 달러에 이르며 2030년까지 200억 달러를 목표로 하고 있다. 엑슨모빌은 2030년까지 누적 구조적 비용 절감 200억 달러를 목표로 하며, 2019년 이후 이미 163억 달러를 달성했다고 밝혔다.
두 회사 모두 이번 분기 순부채를 크게 줄였다. 엑슨모빌은 순부채를 70억 달러 이상 줄였고, 셰브런은 84억 달러를 줄였다. 셰브런은 이번 분기 초과이익의 일부를 활용해 순부채를 기록적인 84억 달러 줄였다. 이런 재무 여력은 유가가 꺾여도 배당과 자사주매입을 얼마나 오래 지킬 수 있는지를 가르는 완충판 역할을 한다. 다음 실적 발표 전까지 지켜볼 것은 결국 하나다. 이란 협상이 실제로 타결돼 유가가 정상화될 때, 두 회사의 정제마진과 업스트림 실적이 얼마나 빨리 '평시 수준'으로 되돌아가는지, 그리고 그 되돌림 속도가 지금의 밸류에이션 격차를 정당화하는지 여부다.
자주 묻는 질문
엑슨모빌과 셰브런, 지금 밸류에이션은 어느 쪽이 더 싼가요? 트레일링 순이익 대비로는 셰브런(P/E 18.5배)이 엑슨모빌(19.5배)보다 싸고, 장부가 대비(P/B)로도 셰브런(1.65배)이 엑슨모빌(1.96배)보다 싸다. 다만 ROE와 부채비율 등 재무 건전성 지표는 엑슨모빌이 더 우량하다.
엑슨모빌은 월별로 배당금을 지급하나요? 아니다. 엑슨모빌은 분기마다 배당을 지급하며 2026년 1분기 배당은 주당 1.03달러였고, 이는 43년 연속 연간 배당 증액에 해당한다. 월배당이 아니라 연 4회 지급하는 구조다.
엑슨모빌 주가는 최근 왜 떨어졌나요? 2분기 조정 EPS가 정유설비 정기보수 영향으로 컨센서스를 소폭 밑돈 데다, 트럼프 대통령의 "초과이익" 비판과 이란 협상 진전 기대에 따른 유가 하락이 겹쳤다. 2분기 조정 EPS는 블룸버그 집계 평균 추정치를 2센트 밑돌았는데, 정유설비 정기보수가 강한 연료 시장가를 온전히 반영하지 못하게 만들었다.
셰브런의 배당 지급일은 언제인가요? 다음 배당은 8월 19일이 권리기준일(ex-dividend date)이고, 9월 10일에 지급된다. 현재 분기 배당은 주당 1.78달러, 선행 배당수익률은 3.69%다.
출처
- XOM Q2 Earnings Miss Estimates Despite Record Production Growth
- Chevron (CVX) Q2 2026 earnings summary
- EXXON MOBIL CORP - Form 8-K - FY2026
- ExxonMobil Announces Second-Quarter 2026 Results
- Trump says Exxon and Chevron made 'too much money' off high oil prices during Iran conflict: 'I don't like it'
- Trump Calls Out Exxon, Chevron for Profiting From a War He Started
저장 상태를 확인하고 있습니다.
같은 브라우저에서 저장한 글을 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
엑슨모빌과 셰브런, 지금 밸류에이션은 어느 쪽이 더 싼가요?
트레일링 순이익 대비로는 셰브런(P/E 18.5배)이 엑슨모빌(19.5배)보다 싸고, 장부가 대비(P/B)로도 셰브런(1.65배)이 엑슨모빌(1.96배)보다 싸다. 다만 ROE와 부채비율 등 재무 건전성 지표는 엑슨모빌이 더 우량하다.
엑슨모빌은 월별로 배당금을 지급하나요?
아니다. 엑슨모빌은 분기마다 배당을 지급하며 2026년 1분기 배당은 주당 1.03달러였고, 이는 43년 연속 연간 배당 증액에 해당한다. 월배당이 아니라 연 4회 지급하는 구조다.
엑슨모빌 주가는 최근 왜 떨어졌나요?
2분기 조정 EPS가 정유설비 정기보수 영향으로 컨센서스를 소폭 밑돈 데다, 트럼프 대통령의 '초과이익' 비판과 이란 협상 진전 기대에 따른 유가 하락이 겹쳤다.
셰브런의 배당 지급일은 언제인가요?
다음 배당은 8월 19일이 권리기준일(ex-dividend date)이고, 9월 10일에 지급된다. 현재 분기 배당은 주당 1.78달러, 선행 배당수익률은 3.69%다.


댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.