엑슨모빌·셰브런, 트럼프 "돈 너무 많이 벌었다" 발언에도 2026년 밸류에이션은 오히려 싸다
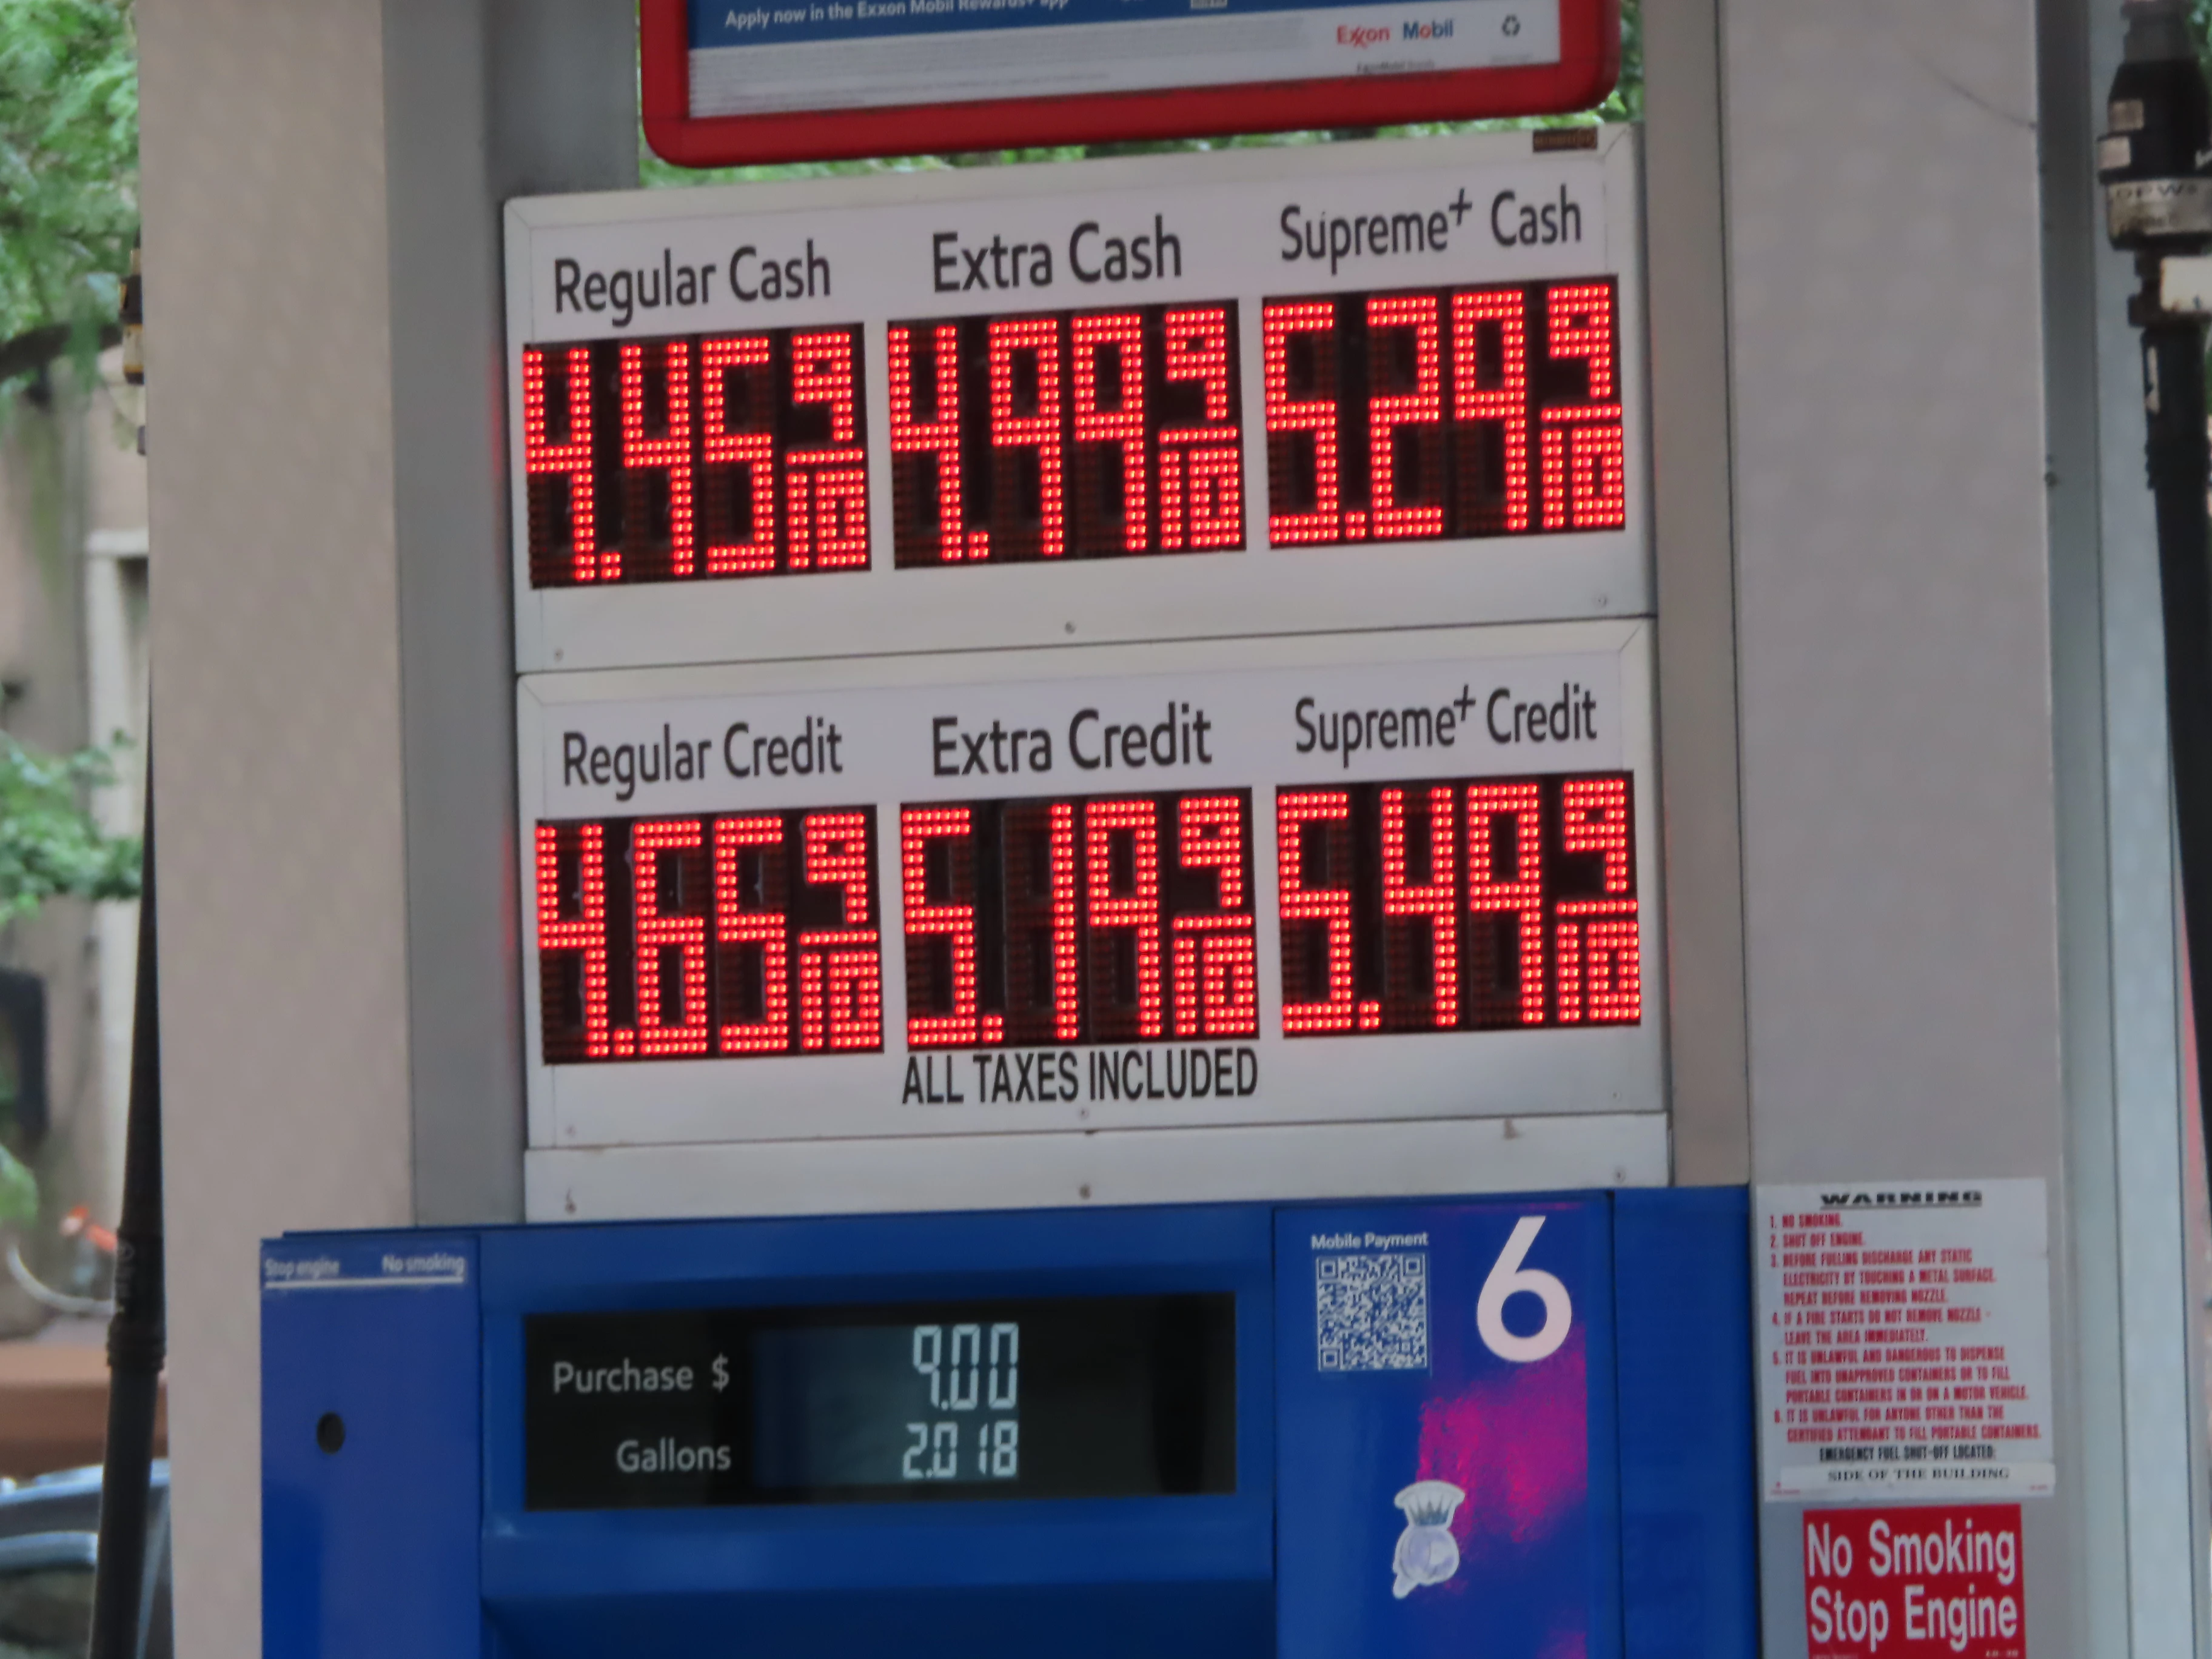
트럼프 대통령이 엑슨모빌·셰브런의 2분기 260억 달러대 순이익을 "너무 많다"고 비판했지만, 주가 하락의 실제 원인은 이란 협상 기대에 따른 유가 급락이었다. 트레일링 PER은 18~19배로 보이지만 2026년 컨센서스 EPS 기준 선행 PER은 12~13배에 불과해, 시장은 현재의 호실적을 2027년까지 이어지지 않을 일시적 현상으로 이미 가격에 반영하고 있다.
엑슨모빌과 셰브런은 2026년 2분기에 각각 145억 달러, 121억 달러의 순이익을 냈고, 트럼프 대통령은 이를 "너무 많은 돈"이라 비판하며 기름값 인하를 요구했다. 그런데 정작 주가를 흔든 건 정치적 발언보다 국제유가 급락이었고, 현재 주가를 2026년 컨센서스 실적으로 나눠 보면 두 회사 모두 12~13배 수준의 선행 PER에 거래되고 있다. 초과이익세 논란과 실제 밸류에이션 사이의 간극을 숫자로 짚어본다.
이란 전쟁 이후 급등한 미국 휘발유 가격이 초과이익세 논란의 발단이 됐다. 이미지 “New York gas prices 51931087449 .jpg”의 제작자는 David Wilson from Oak Park, Illinois, USA입니다. Wikimedia Commons 원본을 CC BY 2.0 조건으로 사용했으며 WebP로 변환했습니다.
트럼프의 "너무 많이 벌었다" 발언, 무슨 일이 있었나
트럼프 대통령은 8월 3일 백악관에서 기자들에게 엑슨모빌과 셰브런이 이란 전쟁으로 인한 유가 상승으로 "너무 많은 돈을 벌고 있다"며 "마음에 들지 않는다"고 말했다. 그는 이어 "부족 사태를 근거로 그들은 너무 많은 돈을 벌고 있다"면서도 "이렇게 말하는 내가 제일 마지막 사람이어야 하는데, 나는 자유기업을 강하게 믿는 사람이기 때문"이라고 덧붙였다. 트럼프는 두 회사가 소비자 휘발유 가격을 낮춰야 한다고 요구했다.
발언의 배경에는 실적이 있다. 셰브런의 순이익은 전년 동기 25억 달러에서 거의 400% 급증한 120억 달러로 뛰었고, 조정 주당순이익은 6.06달러로 월가 예상치를 50센트 웃돌았다. 엑슨모빌은 2분기에 145억 달러의 이익을 내며 전년 대비 두 배 이상 늘었는데, 하루로 환산하면 약 1억6000만 달러씩 벌어들인 셈이다. 두 회사를 합치면 2분기에만 260억 달러 이상의 이익을 올렸다.
이런 호실적의 배경은 이란 전쟁이다. 이란-미국 분쟁의 영향으로 4~6월 미국 원유 선물 평균 가격은 배럴당 약 92달러로 1분기보다 27% 높아졌고, 8월 3일 기준 전국 휘발유 평균 가격은 갤런당 약 4.10달러로 전쟁 전이던 2월 27일의 2.98달러보다 40% 가까이 뛰었다.
초과이익세, 실제로 통과될 법안인가
정치권의 압박은 발언에 그치지 않는다. 셰넌 상원의원(민주, 로드아일랜드)과 로 카나 하원의원(민주, 캘리포니아)이 발의한 법안은 2025년 하루 30만 배럴 이상을 생산·수입한 기업을 대상으로 배럴당 소비세를 부과하는 내용이며, 세율은 부과 시점 유가와 전년도 평균 유가 차이의 50%로 설계됐다. 거둬들인 세금은 연 소득 7만5000달러 이하 개인, 15만 달러 이하 부부에게 분기별로 환급하는 구조다.
문제는 통과 가능성이다. 유사한 법안은 과거에도 여러 차례 발의됐지만 통과되지 못했다. 세제사학적으로도 전례가 있다. 1980년 도입된 초과이익세를 분석한 미 의회조사국(CRS) 보고서는 이 세금이 1980~1988년 사이 국내 원유 생산을 1.2~8.0% 줄이고 해외 의존도를 3~13% 높였다는 결론을 냈고, 결국 이 세금은 1988년 폐지됐다. 트럼프 본인도 감세를 정책 기조로 삼아온 공화당 대통령이라는 점에서, 이번 발언은 실제 입법으로 이어지기보다 여론 압박용 수사에 가깝다는 해석이 시장에서 우세하다.
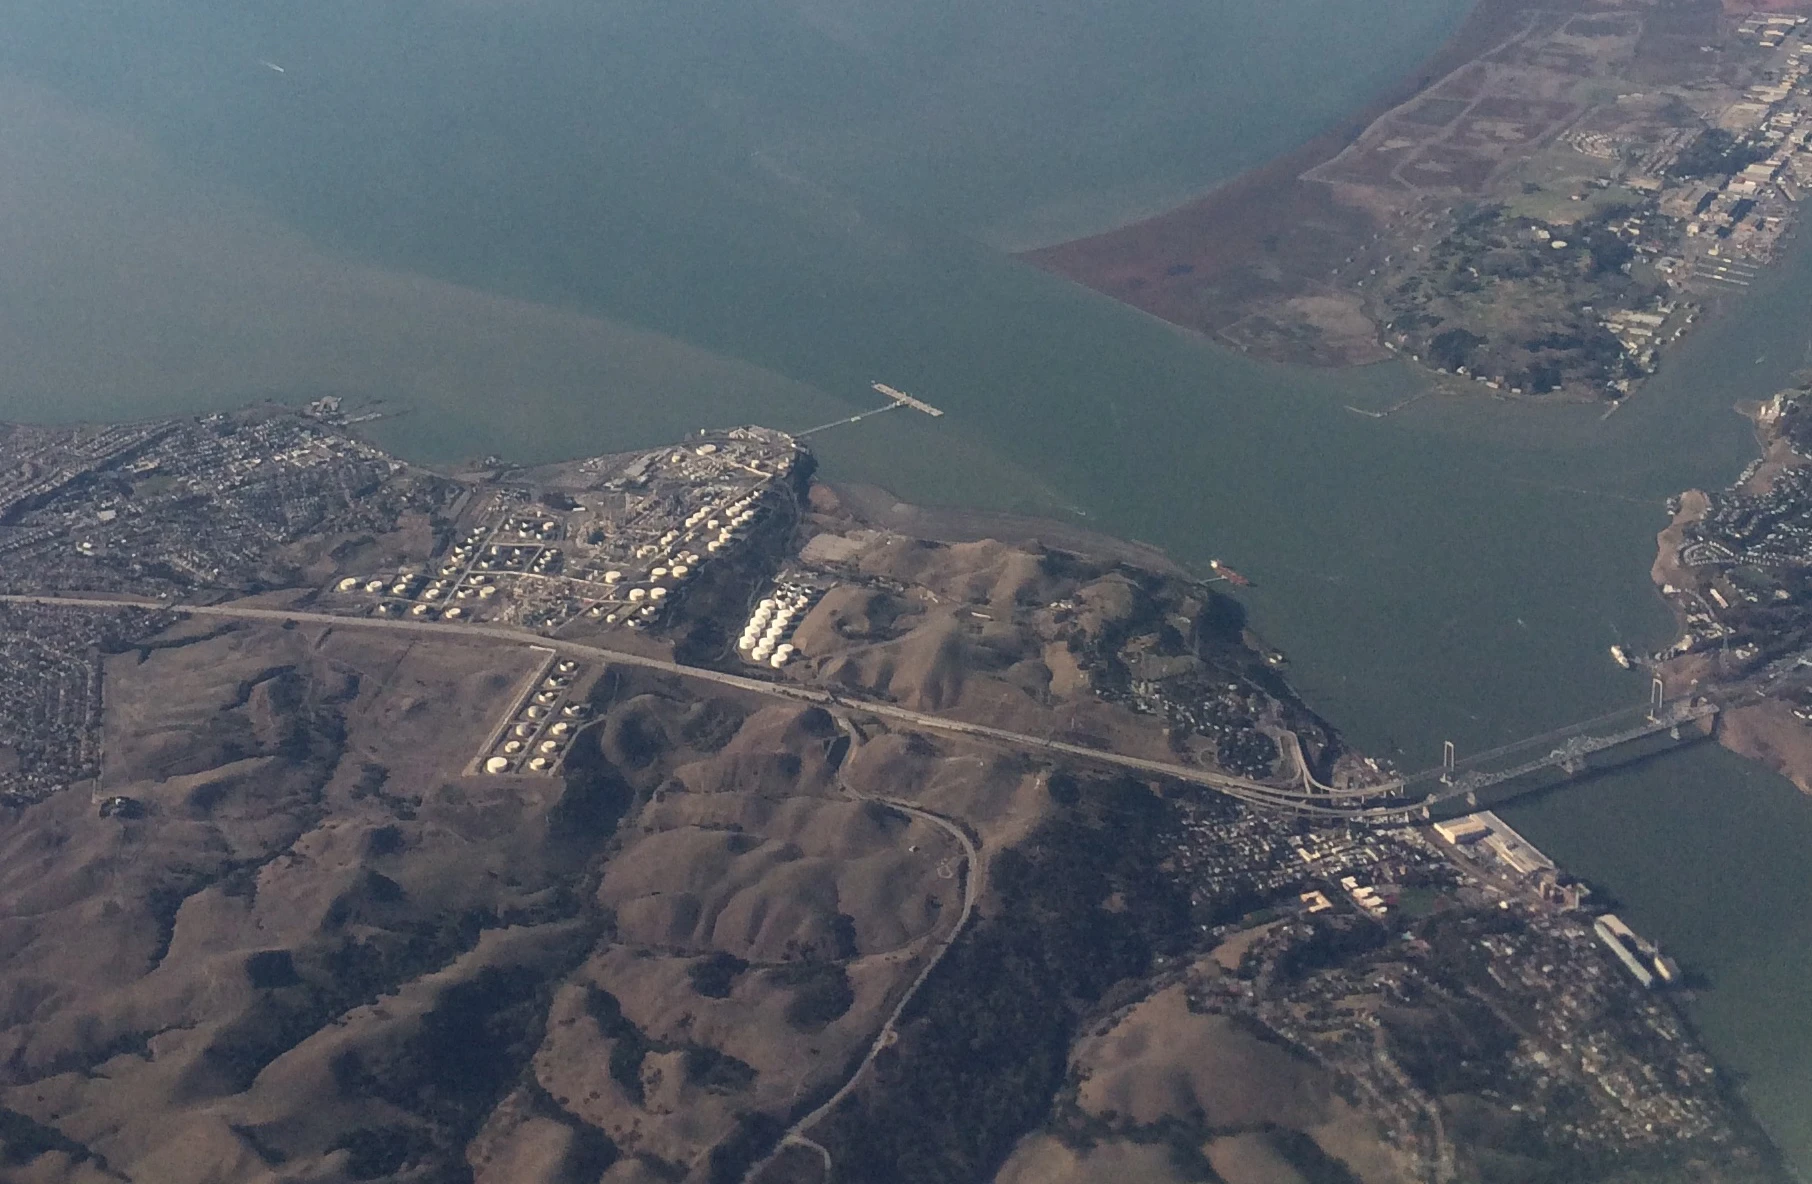
정제마진 확대와 생산량 증가가 2분기 정유 메이저들의 실적을 밀어올렸다. 이미지 “Rodeo San Francisco Refinery.jpg”의 제작자는 Dreamyshade입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
주가는 오히려 다른 이유로 움직였다. 8월 3일(월) 셰브런 주가는 약 2%, 엑슨모빌 주가는 0.6% 하락했는데, 이는 미국-이란 협상이 추가 확전을 막을 것이라는 기대감에 원유 가격이 약 5% 떨어졌기 때문이다. 실제로 8월 4일에도 사우디 아람코가 2분기 순이익 증가를 발표하는 등 정유 업계 전반의 호실적 랠리가 이어졌지만, 국제유가는 미국·카타르가 이란 초안 합의에 진전을 보였다는 소식에 하락세를 지속했다. 8월 4일 정규장 기준 엑슨모빌은 153.96달러(-0.7%), 셰브런은 190.40달러(-1.4%)로 마감했다. 두 종목 모두 52주 고점(엑슨모빌 176.41달러, 셰브런 214.71달러)에서 각각 12.7%, 11.3% 낮은 수준이다.
트레일링 PER이 아니라 선행 PER로 봐야 하는 이유
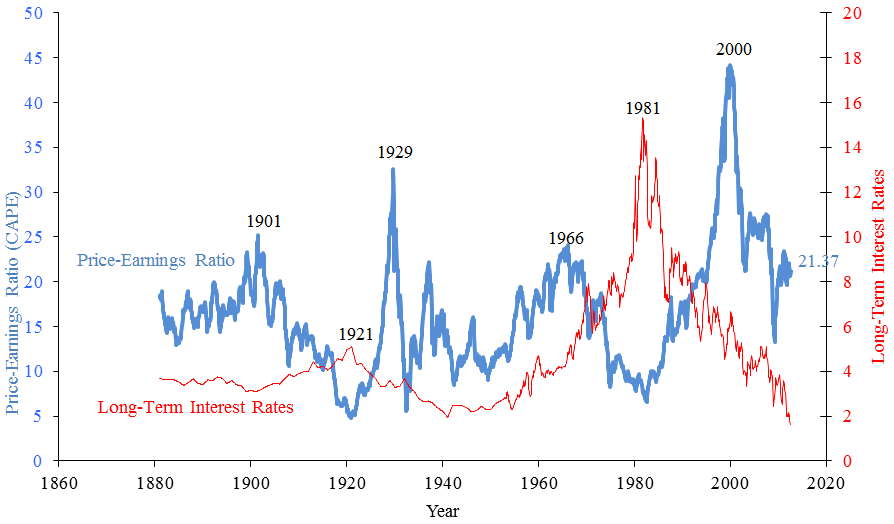
여기서 논쟁의 핵심이 나온다. 현재 트레일링(최근 4개 분기 합산) 기준 PER은 엑슨모빌 19.5배, 셰브런 18.5배로 그다지 싸 보이지 않는다. 하지만 이 수치에는 2분기의 '전쟁 프리미엄'이 4개 분기 중 1개 분기 치만 반영돼 있다. 애널리스트들이 실제로 전망하는 2026년 연간 주당순이익으로 나눠보면 그림이 달라진다.
엑슨모빌의 2026년 컨센서스 EPS는 11.68달러로, 전년 대비 67% 증가할 것으로 예상된다. 현재 주가 153.96달러를 이 숫자로 나누면 선행 PER은 13.2배다. 셰브런은 2026년 컨센서스 EPS가 15.77달러(전년 대비 116% 증가 전망)로, 190.40달러 주가 기준 선행 PER은 12.1배에 불과하다. 즉 시장은 지금의 실적 서프라이즈를 어느 정도 인정하면서도, 이를 "일회성에 가까운 호황"으로 취급해 밸류에이션을 낮게 유지하고 있는 셈이다.
그 근거는 2027년 실적 전망에 있다. 애널리스트들은 엑슨모빌의 2027년 EPS를 10.64달러(-8.9% 역성장), 셰브런은 12.96달러(-17.9% 역성장)로 예상한다. 이는 유가가 정상화될 것이라는 전제와 맞물려 있다. 미 에너지정보청(EIA)은 2026년 브렌트유 평균 가격을 배럴당 95.39달러, WTI를 88.32달러로 예상하면서도 2027년에는 브렌트 79.39달러, WTI 74.39달러로 낮아질 것으로 내다봤다. 다만 이 전망 자체가 이란 사태의 향방에 따라 분기 단위로 크게 흔들려 왔다는 점은 감안해야 한다.
이 글과 같은 주제
배당과 애널리스트 시각: 두 회사의 온도차
배당 측면에서는 두 회사 모두 여유가 있다. 엑슨모빌은 분기 배당을 주당 0.99달러에서 1.03달러로 올렸고, 향후 12개월 예상 배당률 기준 수익률은 2.65%, 배당성향은 68%다. 셰브런은 분기 배당을 1.71달러에서 1.78달러로 인상했으며 수익률 3.62%, 배당성향 67%를 기록 중이다. 2027년 컨센서스 EPS로 계산해도 배당성향은 엑슨모빌 39%, 셰브런 55% 수준에 그쳐, 유가가 정상화되더라도 현재 배당 수준을 유지하는 데는 큰 무리가 없어 보인다.
다만 애널리스트들의 확신도는 두 회사가 다르다. 엑슨모빌의 목표주가 평균은 165.61달러(고가 182달러·저가 142달러)이고 투자의견은 매수 9곳, 보유 9곳으로 팽팽하다. 반면 셰브런의 목표주가 평균은 214.19달러(고가 227달러·저가 190달러)로 현재가 대비 12% 이상 높고, 매수 13곳·보유 3곳으로 매수 쏠림이 뚜렷하다. 셰브런은 2분기에 부채를 사상 최대 규모인 84억 달러 줄였고, 헤스 인수에 따른 시너지 효과가 목표보다 반년 앞당겨 15억 달러에 도달했다고 밝혔다. 이런 재무 개선 속도가 셰브런 쪽에 좀 더 힘을 실어주는 요인으로 보인다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“엑슨모빌·셰브런, 트럼프 "돈 너무 많이 벌었다" 발언에도 2026년 밸류에이션은 오히려 싸다”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기앞으로 지켜볼 변수
투자자가 확인해야 할 신호는 두 갈래다. 첫째는 이란-미국 협상의 실제 진전 여부다. 휴전이 구체화되면 유가가 EIA 전망대로 빠르게 낮아지면서 2026년 하반기 실적부터 windfall 효과가 꺾일 수 있다. 둘째는 초과이익세 법안의 실제 입법 동향이다. 이 법안은 상원 재정위원회에 회부된 상태이며 민주당 의원들만 공동발의자로 이름을 올리고 있어, 공화당이 상하원과 백악관을 쥐고 있는 현재 구도에서 단기간 내 통과 가능성은 낮다는 게 시장의 대체적 평가다. 다만 대통령의 공개 비판이 반복되면 자사주 매입이나 정제마진 관련 여론전 압박으로 이어질 여지는 남아 있다.
결국 지금 시점에서 두 종목의 밸류에이션은 "전쟁 프리미엄이 계속된다"가 아니라 "2026년만 반짝 호황이고 2027년엔 정상화된다"는 시나리오를 이미 가격에 반영하고 있다. 초과이익세 통과 가능성이 낮다는 점을 고려하면, 진짜 리스크는 정치적 발언보다 이란 사태의 외교적 해법 속도, 그리고 그에 따른 유가 하락 폭에 있다.
출처
- Trump rebukes Exxon, Chevron and suggests firms must ‘give back’ some of surging oil profits - InvestmentNews
- Trump Blasts Exxon, Chevron Over $26B Iran War Windfall, Vows They'll 'Give Some Back' | IBTimes UK
- Trump says Exxon and Chevron made 'too much money' off high oil prices during Iran conflict: 'I don't like it'
- Trump Calls Out Exxon, Chevron for Profiting From a War He Started
- Exxon made $160 million per day last quarter as oil prices surged | CNN Business
- Exxon and Chevron profits surge on rising oil prices due to Iran war
- Major oil companies reap massive profits as U.S. and Iran fighting drives energy prices higher
- Oil Market Retreats as Israel-Iran Ceasefire Eases Supply Fears - Sprague Energy
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
엑슨모빌 주가 하락 이유는?
8월 3일 트럼프 대통령의 "너무 많이 벌었다"는 발언과 함께, 미국-이란 협상 기대감으로 원유 가격이 약 5% 급락한 영향이 겹쳤다. 8월 4일에는 미국·카타르의 이란 초안 합의 진전 소식으로 유가 약세가 이어지며 엑슨모빌은 0.7% 추가 하락했다.
2026년 원유 가격 전망은 어떻게 되나요?
EIA는 2026년 브렌트유 평균을 배럴당 95.39달러, WTI를 88.32달러로 전망하며, 2027년에는 각각 79.39달러, 74.39달러로 낮아질 것으로 본다. 다만 이란 사태 진행 상황에 따라 실제 가격은 수시로 크게 달라져 왔다.
엑슨모빌의 배당금은 얼마인가요?
현재 분기 배당은 주당 1.03달러(연환산 4.12달러)이며, 향후 12개월 예상 배당수익률은 2.65%, 배당성향은 68%다. 다음 배당락일은 2026년 8월 17일이다.
엑슨모빌의 목표 주가는 얼마인가요?
애널리스트 목표주가 평균은 165.61달러(고가 182달러, 저가 142달러)이며, 투자의견은 매수 9곳, 보유 9곳으로 나뉜다. 셰브런의 목표주가 평균은 214.19달러로 매수 의견이 더 우세하다.





































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.